聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

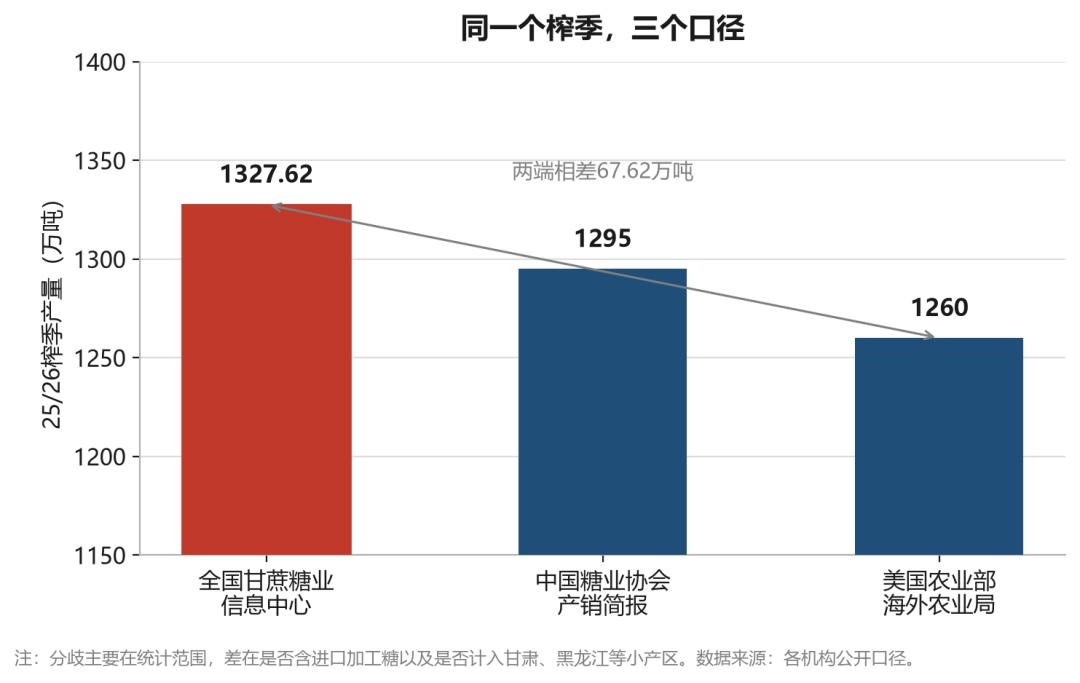
| 2026年9月21日,“把配料表中的白砂糖还给我们”冲上热搜。 消费者发现,大量饮料和调味品已把白砂糖换成果葡糖浆,有些包装还打着“无蔗糖”。医院营养科随后回应:白砂糖的成分是蔗糖,果葡糖浆是葡萄糖与果糖的混合液。两者进入人体后,分解产物高度接近,谈不上谁更健康。控糖真正要盯的,是摄入总量。 饮料企业换糖图的是成本,这一点争议不大。同样一吨甜味,按食糖报关,配额内关税15%,配额外50%;按糖浆报关,东盟来源适用零关税,只缴13%增值税。 过去三年,食糖配额每收紧一次,报关单上就换一次号。2024年12月,泰国糖浆进口许可暂停;2025年3月,越南糖浆申报暂停;2026年6月29日,老挝糖浆进口被叫停。糖浆和预混粉进口量从238万吨降到118万吨,甜味却没有减少。2025年底,以1901.2000报关的进口月均从0.24万吨升到0.36万至0.79万吨,以1806.1000报关的进口增长约十倍。来源国从泰国换到越南,从越南换到老挝,再从老挝散到马来西亚、印尼、缅甸。 国产糖被夹在中间。下限由广西糖料蔗首付价510元/吨加联动机制托着,上限由果葡糖浆每吨两千多元的出厂价压着。2025年果葡糖浆产量528万吨,扣除出口后国内留存约373万吨干基糖,超过云南全省的293.83万吨。淀粉糖行业还在扩张,2026年计划再投放约220万吨产能。 糖价、成本、替代品报价每天在变,决定它们相对位置的规则却变得很慢。配额收紧改变的是报关环节的参数,替代品对价差的反应不经过这个环节。把这条线索串起来,再看配料表争论、糖价涨跌与进口数据异动,就知道该查哪组数据,也更容易分辨哪些结论经得起检验。 正文 2026年国庆假期,糖市没有出现往年的备货行情。Mysteel监测显示,假期期间果葡糖浆整体开工较低,下游饮料消费进入淡季,停机限产的企业在增加。 山东市场F42果葡糖浆主流签单价2250至2350元/吨,F55为2550至2650元/吨,比2025年全年均价2705元/吨低一百元上下。 同期广西白糖现货报价5185至5240元/吨,低于本榨季5405元/吨的综合成本。 一份甜,三张报关单 配料表的这次调整,可以用一组抽查数据看清规模。有媒体抽查某大型超市133款碳酸饮料、果汁饮料与茶饮,近半数含果葡糖浆;47款碳酸饮料中有27款两种糖同时使用,其中25款果葡糖浆的排位在白砂糖之前。 饮料企业换糖图的是成本,这一点争议不大。 同样一吨甜味,报关通道不同,税负可以差出一半以上。 以食糖报关,税则号落在1701项下,配额内关税15%,配额外关税50%,配额内额度每年固定194.5万吨,约七成是国营贸易配额。 以糖浆报关,税则号是1702.90,东盟来源适用零关税,只缴13%增值税。以含糖预混粉报关,税则号是2106.90,税率结构接近。 配额管住的是报关单上的几个数字,还是糖本身。 2024年12月10日起,因74家泰国糖浆与预拌粉生产商存在微生物污染等违规问题,其进口许可被暂停。此前泰国占中国糖浆和预拌粉进口总量的85%以上。 2025年3月,越南糖浆申报被暂停。2026年6月29日起,老挝糖浆进口被叫停,三大来源国先后受限。 三个来源国先后受限之后,糖浆与预混粉的进口总量确实降了下来。总量之外,几个原本冷门的税号开始出现异常增量。 本稿涉及三组需要先交代的口径。税则归类。食糖1701受关税配额管理,糖浆与其他糖1702.90、含糖预混粉2106.90不受配额管理,东盟来源适用零关税。后文出现的1901.2000、1806.1000属替代通道的变形路径。配额规模。配额内额度每年固定194.5万吨,配额内关税15%,配额外关税50%,约七成是国营贸易配额,配额外进口另需取得自动进口许可证。统计口径。糖浆及预混粉进口有自然年与榨季两种口径,2025自然年1至11月为111.43万吨,25/26榨季截至8月为101.47万吨,统计区间不同,不可混用。 糖价跌了,糖厂为什么还在亏 糖价这一轮下跌从2023年开始,三年里国内现货均价从6000元/吨上方回落到5200元/吨附近,跌幅超过一成。产量连续三个榨季恢复性增长,进口维持在400万吨以上的高位。 需求端没有出现能消化掉增量的大买家。 2026年9月28日,南宁一级白砂糖市场价约5230元/吨,柳州5200元/吨,昆明5070元/吨,与上年同期相比南宁下跌约550元,昆明下跌约620元。 郑糖主力合约8月初一度下探至5050元/吨附近,随后在5200元/吨一线震荡,9月底运行到5400元/吨上方,期货升水现货,基差处在历史偏低区间。 价格跌到成本线以下,糖厂开始亏损。2025/26榨季广西吨糖综合成本约5405元/吨,较上一榨季提高149元,抬高成本的是产糖率下降。 广西本榨季产糖率12.63%,较上一榨季的13.30%下降0.67个百分点。卓创资讯在成本测算中取12.85%的产糖率,对应吨糖耗蔗7.78吨,比上一榨季多耗0.26吨。 糖料蔗首付价没有下调,普通品种510元/吨,优良品种540元/吨。成本按南华期货的测算可以拆开。 510元/吨的蔗价按吨糖耗蔗约8吨测算,原料成本约4080元/吨,占糖厂生产成本的七成半。 压榨加工成本约1200元/吨,含燃料、人工、设备折旧与甘蔗砍收,占两成。期间费用与管理成本约300元/吨,含运输、仓储及税费,占半成。 三项加总,广西糖厂的生产成本约5580元/吨,成本线分布在5300至5800元/吨。 卓创资讯的口径略有不同,本榨季广西吨糖综合成本约5405元/吨,理论亏损约270至327元/吨。两家机构的成本数相差一百多元,差异在是否把财务费用与折旧全额计入。 产量方面,25/26榨季全国食糖产量有三个口径。全国甘蔗糖业信息中心9月4日公布的最终数为1327.62万吨,同比增加189.78万吨,增幅16.68%,为历史第三高位。 分省看,广西产糖769.74万吨,云南293.83万吨。中国糖业协会产销简报的口径是1295万吨左右,美国农业部海外农业局的估算是1260万吨,三个数字相差数十万吨。 分歧出在统计范围,主要差在是否含进口加工糖,以及是否计入甘肃、黑龙江等小产区。
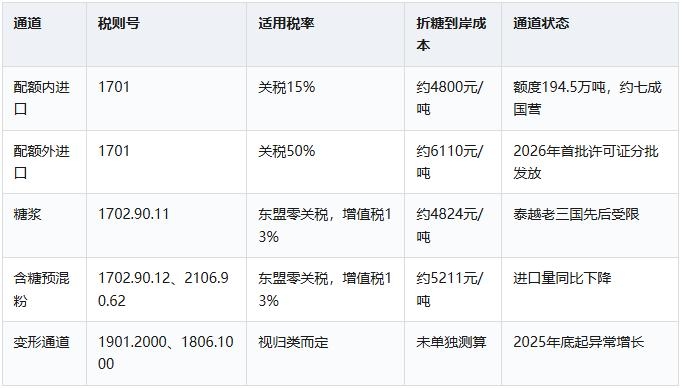
25/26榨季全国产量的三个口径 一个品种的产量数据在不同机构之间能差出5%,任何建立在单一数字上的结论都要留有余地。 产量创了历史第三高位,销量没有跟上。中国糖业协会数据显示,截至7月底广西本榨季累计销糖548.4万吨,同比减少1.21万吨,产销率71.24%,同比下降13.77个百分点。 到8月底,广西累计销糖620.13万吨,产销率提高到80.56%,同比仍下降8.48个百分点。 库存是结果。截至2026年6月底,全国白糖工业库存449万吨,同比增加222万吨,为近五年同期最高。 分产区看,广西制糖集团工业库存266.94万吨,同比增加134.50万吨;云南110.61万吨,同比增加43.85万吨。 第三方仓库的压力同样偏高。截至7月20日,广西食糖第三方仓库库存约180万吨,较上年同期增加约90万吨,单月去库约28万吨,去库幅度高于近五年均值。 国产糖的自给率这几年明显回升,已由不足60%提高到80%以上。自给率上去了,糖厂的议价能力没有同步上去,替代品的存在把国产糖的定价空间压得更窄。 糖价跌、成本刚性、库存高企,三件事同时发生在同一年。糖厂的钱去了哪里,答案写在几份报关单上。 三张报关单的成绩单 把进口的几个通道摆到一起,答案会清楚一些。
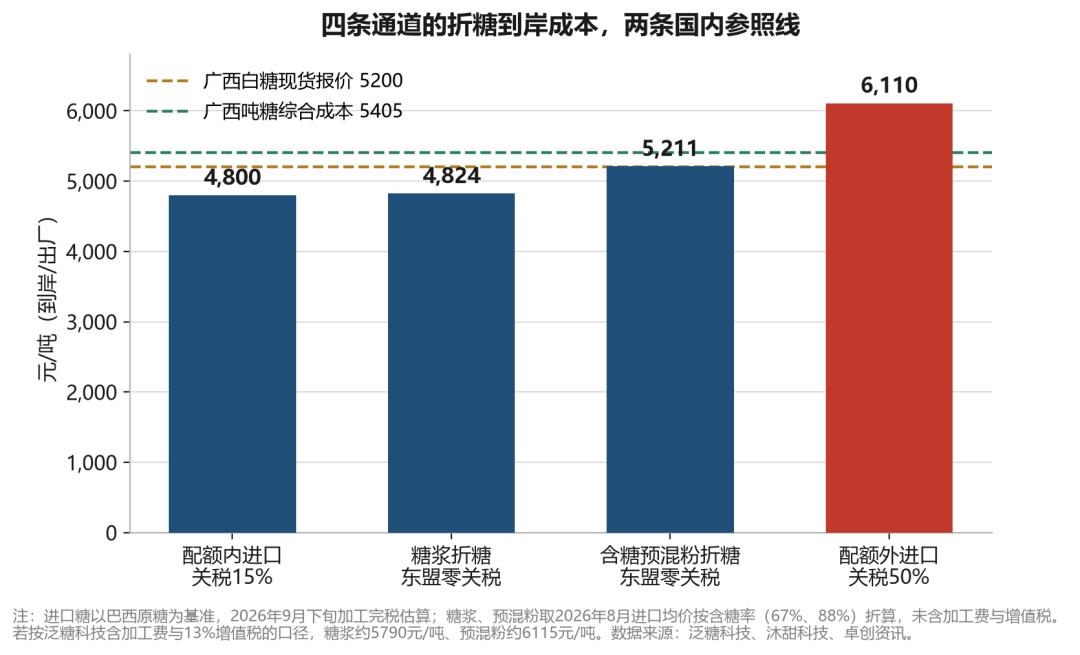
表注:进口糖以巴西原糖为基准,2026年9月下旬加工完税估算。糖浆折糖按含糖率67%、预混粉按88%,以2026年8月进口均价折算,未含加工税费。按泛糖科技含税费口径,糖浆约5790元/吨,预混粉约6115元/吨。来源为泛糖科技、沐甜科技。
图2 四条通道的折糖到岸成本,与两条国内参照线 进口到岸成本的月度变化,需要单独摆一张表。
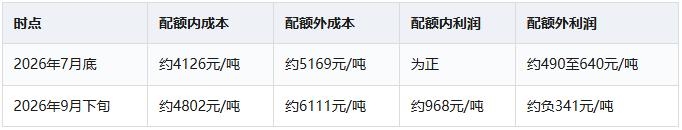
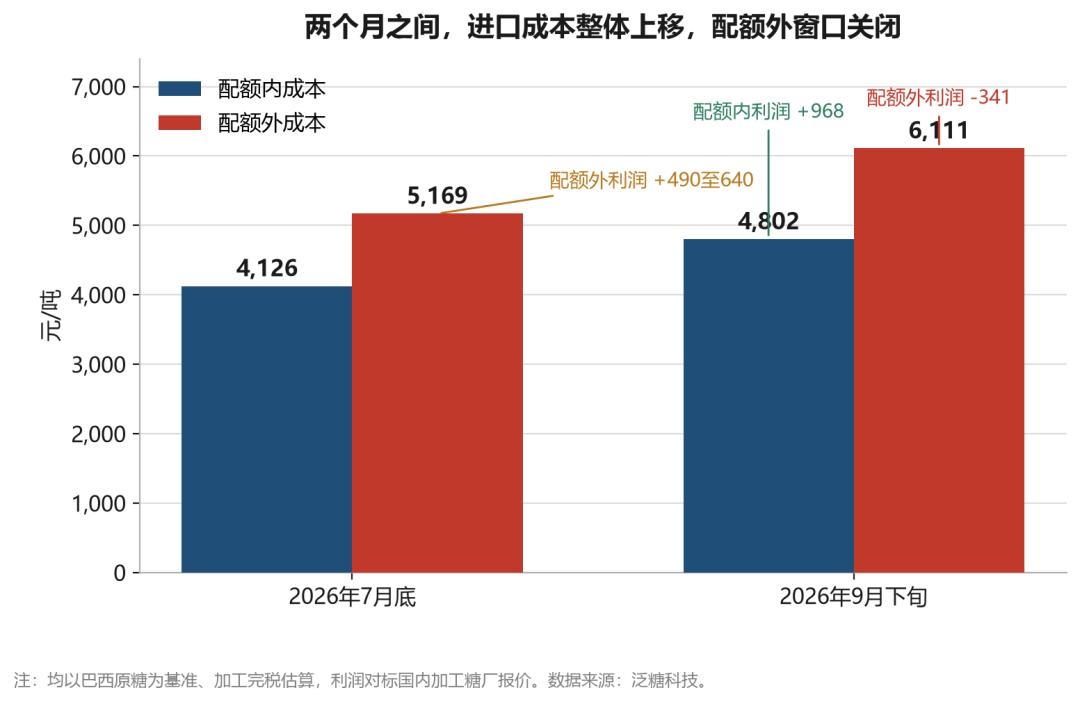
表注:均以巴西原糖为基准,加工完税估算,单位为元/吨,利润对标国内加工糖厂报价。数据来源为泛糖科技。
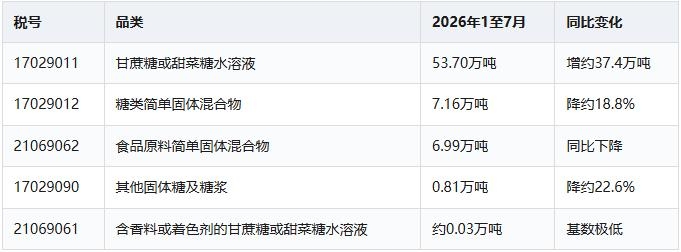
图3 进口到岸成本与进口利润的两个时点 两个月之内,配额内成本从4126元涨到4802元,配额外成本从5169元涨到6111元,国际糖价上行把进口成本整体抬高了七百到九百元。 配额外利润随之翻负,7月底还有每吨490至640元的利润空间,9月下旬变成每吨亏341元,窗口关闭,配额外进口自然减少。 配额内通道,194.5万吨的额度约七成归国营贸易,拿到额度的企业按15%缴税,成本可控,利润空间仍在。 额度之外的需求,要么承受50%的配额外关税,要么改走不受配额管的糖浆与预混粉通道。2026年配额外进口许可证分批发放,市场信息显示首批规模在60万至90万吨之间。 糖浆通道,2026年8月进口均价3232元/吨,按含糖率折成糖价约4824元/吨。这个价格比同一时点国内销区5185至5240元/吨的白砂糖报价低三百多元,价差比前几年收窄一半以上。 折糖价不含加工与税费。按泛糖科技的含税费口径估算约5790元/吨,已经站在国内报价之上。 含糖预混粉8月进口均价4586元/吨,折糖价约5211元/吨,与广西现货报价基本持平,按同一含税费口径约6115元/吨,两条通道的价格优势都已消失。 三组数字摆到同一张表上,糖价的空间被谁压住,可以从这里看。国产糖每吨5405元的综合成本,糖浆折糖4824元的到岸成本,果葡糖浆每吨2550至2650元的出厂价。 从高到低排下来,果葡糖浆的每吨报价不到国产糖成本的一半;进口糖浆的折糖价虽然低于国产糖成本,计入加工与税费后已经接近甚至超过国内报价。 糖浆进口下降,不等于进口被管住 这一节专门拆一个容易被误读的现象。2025年糖浆及预混粉进口118万吨,比2024年的238万吨少了一半,公开解读普遍认为管制见效了。 总量下降是真的,结构变化也是真的。 泛糖科技《中国食糖贸易风险监测分析报告》2026年第1期记录了一组异常数据。 以1901.2000报关的进口,2025年前11个月的月均只有0.24万吨,2025年12月至2026年3月的月进口量升到0.36万至0.79万吨,增幅区间30%至203%,为历史同期最高。 1901.2000对应的是供焙烤税目1905所列面包糕饼用的调制品及面团。 同期以1806.1000报关的进口,月进口量维持在0.1万吨上下,较此前增长约十倍。1806.1000对应的是含糖或其他甜物质的可可粉。 报告的依据是行业调研。部分进口商把白砂糖掺混面粉按1901.2000报关,或者掺混可可粉按1806.1000报关,把这两个税号当成白砂糖预混粉进口的变形方式。 两个税号的异常增量主要来自泰国,与市场信息吻合。掺糖的具体比例没有直接统计,报告以异常增量表述,没有给出定量结论。 到了2026年,结构变化换了方向。1至5月糖浆及预混糖粉进口51.60万吨,同比增加17.35万吨,增幅50.6%,综合进口均价3161元/吨,同比下跌895元/吨。 其中17029011进口40.32万吨,同比大增325.1%,构成本轮增长的主要来源,同期21069062、17029012同比下降。 按含糖量折算,1至5月进口糖浆41.08万吨,按67%的含糖率可替代国内糖约27.52万吨;进口预混粉10.68万吨,按88%的含糖率可替代约9.40万吨。这两项的分项口径把含香料糖浆一并计入糖浆项,相加为51.76万吨,与前述51.60万吨的统计范围相差0.16万吨。 两项合计,替代量约36.92万吨,接近云南一个中型产区的年产量,且不计入任何配额。 按税号分开看,五个品类的走势并不同步。
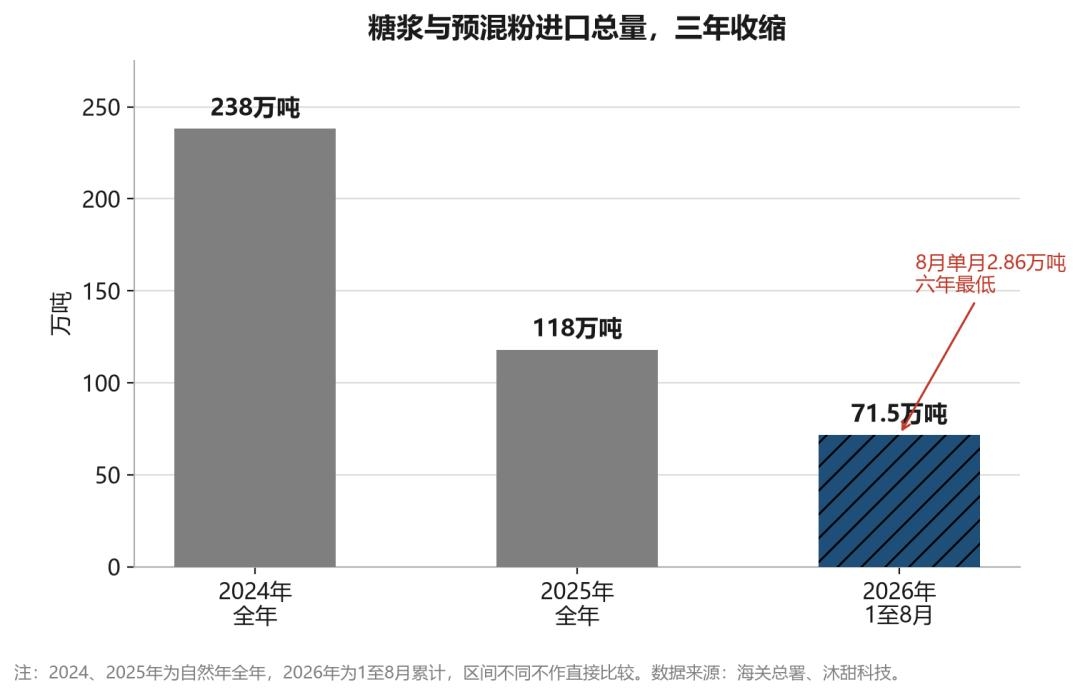
表注:17029011的同比基数为约16.3万吨,按同比增量反推,属估算值。五个税号口径合计68.56万吨,同比增长11.0%。数据来源为海关总署、沐甜科技、云糖网整理。 五个品类合计增长11%,增量几乎全部来自17029011。管制收紧之后,进口向折糖成本最低的那一个税号集中。 2026年的后段,总量开始收缩。7月糖浆及预混粉进口6.69万吨,同比减少9.29万吨,为近六年第二低,仅高于2021年的6.17万吨。 当月糖浆进口均价2979元/吨,折糖价约4446元/吨,为近六年同期最低。8月进口2.86万吨,同比减少8.69万吨,降至六年最低,其中糖浆2.54万吨,预混粉0.32万吨。 25/26榨季截至8月底累计进口101.47万吨,同比减少36.22万吨。
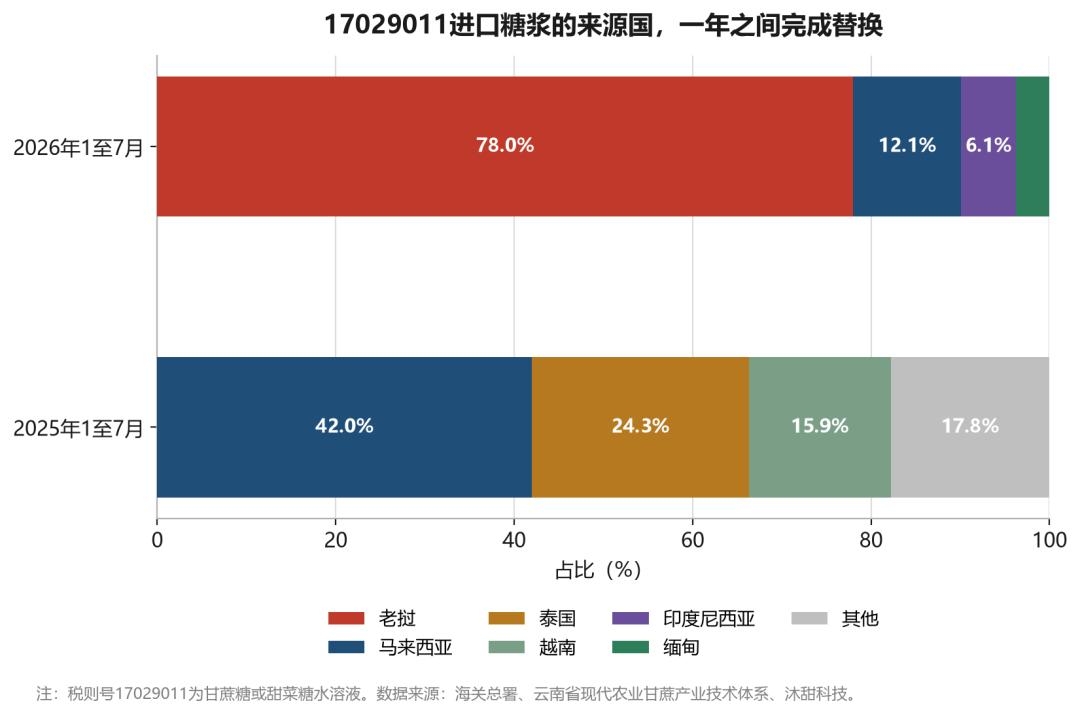
图4 糖浆与预混粉进口总量的三年收缩 判断管制是否见效,要看的指标是折糖后的总供给。单个税号的进口量下降,可能对应的是通道迁移;主渠道被卡住,可能对应的是备选来源顶上。 只有当折糖后的进口总量与国内产量加总起来下降,才谈得上进口被管住。 口径的完整链条要摆出来。2024年全年238万吨,2025年全年118万吨,2026年1至8月71.52万吨,25/26榨季截至8月101.47万吨。 四个数字对应四个统计区间,把任何一个单独拿出来,都会得出偏差的结论。 来源国替换的完整链条 总量之外,来源国的更替是一组更清晰的情报。以17029011为例,2025年1至7月进口来源还比较分散,马来西亚6.85万吨占42.0%,泰国3.96万吨占24.3%,越南2.60万吨占15.9%。 到2026年1至7月,老挝41.75万吨占78.0%,马来西亚6.47万吨占12.1%,印度尼西亚3.29万吨占6.1%,缅甸2.04万吨占3.8%。 一年之间,主导来源从马来西亚换成老挝,占比从四成升到近八成。
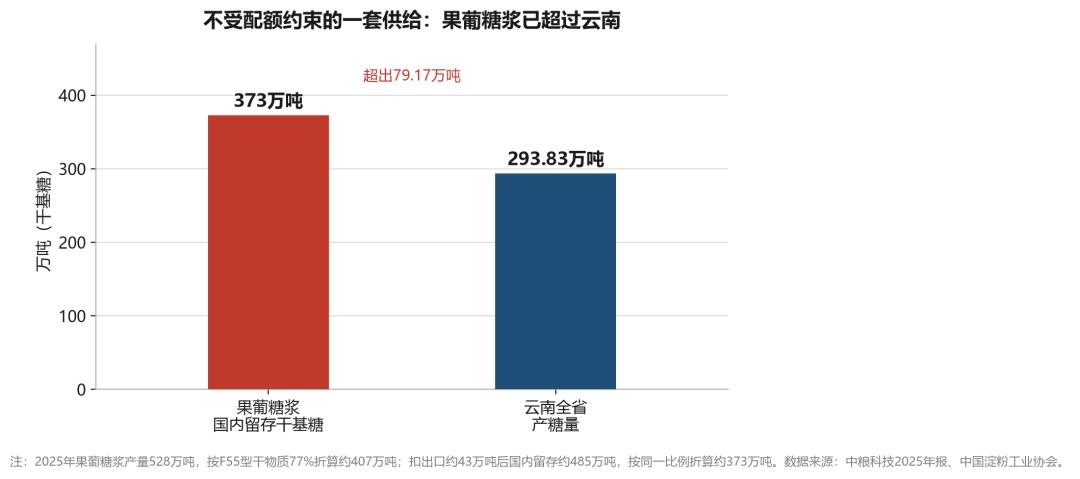
图5 17029011进口糖浆来源国的结构替换 另外两个税号的替换幅度更大。21069062在2025年1至7月几乎全部来自泰国,占比98.6%,2026年同期老挝占65.6%,马来西亚占26.3%,泰国基本退出。 17029012在2025年1至7月越南占84.3%,2026年同期老挝占90.8%。泰国退出之后老挝的产能顶上,越南退出之后也是老挝顶上,同一个来源国同时承接了三个税号的转移。 老挝受限之后,结构再次变化。2026年8月,17029011项下马来西亚、印度尼西亚和缅甸的进口量已经超过老挝,马来西亚的糖浆进口量保持在每月一到一点五万吨。 从马来西亚到泰国,从泰国到越南,从越南到老挝,再从老挝散到马来西亚、印尼、缅甸,每一次管制收紧,通道换一个国家,总量缓慢下降,通道本身始终存在。 收货人的注册地提供了另一个观察角度。2026年1至7月,17029011项下进口糖浆53.70万吨,收货人注册地排前三的是福建13.70万吨、浙江12.19万吨、河北10.12万吨,三省合计约占三分之二。 把来源国和收货地两组数据放在一起,链条就清楚了。老挝的糖浆出关,经东盟零关税通道入境,落在福建、浙江、河北的加工厂,折算成糖,进入国内的饮料和食品供应链。 这条链条上的每一个环节都在公开数据里,计量单位是吨,约束条件是价差。 为什么配额管不住甜味 配额管制按不住糖价,有五层原因。 管制锚定在税则编码上,甜味锚定在价差上。 税则编码由国际协定约定,调整一次以年计,到岸成本与国内销价的价差每天在变。 只要折糖后的到岸含税成本低于国内销区糖价,通道就会自行生成,编码只是成本最低的那条路径。 2025年底出现的1901.2000和1806.1000验证了这条规律,管制收紧一步,报关单换号一次。 配额内额度的分配结构,决定了替代通道的必然性。 194.5万吨的配额内额度约七成归国营贸易,中小企业获取额度的难度较高。 拿不到额度的企业,要么承受配额外50%的关税,要么另寻通道,替代通道是分配结构推出来的结果。 国内存在一套完全不受配额约束的供给。 果葡糖浆的原料是玉米,产业链从玉米加工到淀粉再到糖浆,装置在国内,配额管不到。 2025年国内果葡糖浆产量528万吨,名义产能约800万吨(中国淀粉工业协会的口径为912万吨)。按F55型干物质含量77%折算,528万吨产量对应干基糖约407万吨。 扣除出口约43万吨后,国内留存约485万吨,按同一比例折算对应干基糖约373万吨,规模超过云南全省的293.83万吨。 云南是全国第二大产糖省,果葡糖浆可以调动的干基糖量已经超过它。
图6 不受配额约束的一套供给规模 替代品没有缩产的动机。 淀粉糖行业自2023年起连续扩张,2025年新增产能172万吨,2026年计划再投放约220万吨,其中果葡糖浆115万吨。 2026年上半年F55果葡糖浆行业开机率多数月份在五成到七成之间,1月71.58%,5月49.18%,6月56.17%。 开机率长期在七成以下的情况下还在扩产,企业的选择是多出货、抢份额。 真正的矛盾在供需,配额只是改变了波动节奏。 25/26榨季国内产量按官方口径1327.62万吨,进口食糖400万吨以上,糖浆与预混粉折糖约50万吨。 三项合计接近1780万吨,消费约1570万吨,供大于求的格局明确。美国农业部预计2025/26和2026/27两个年度的中国食糖消费均为1580万吨,基本没有增长。 在这样的基本面下,配额再收紧一档,糖价也难有起色。 消费结构里饮料是最大的场景,其次是烘焙、乳制品、糖果和居民直接消费。饮料和烘焙对甜味剂的选择最敏感,也是果葡糖浆替代最先发生的两个领域。 2026年5月全国饮料产量1509.5万吨,同比下降4.9%,替代发生在收缩的盘子里,国产糖面对的竞争只会更激烈。 国际市场的方向也在反过来。国际糖业组织预计2026/27年度全球食糖产量1.80亿吨,同比下降1.1%,出现26.2万吨的供应缺口。 同一组数据三家机构的预估分歧很大,国际糖业组织给26.2万吨,StoneX在7月底从55万吨上调到170万吨,Green Pool从176万吨上调到334万吨,后者在这轮修正中最激进。 分歧的源头在巴西。巴西6月上半月产糖232.41万吨,同比减少6.56万吨,糖厂把甘蔗更多转向乙醇,制糖比下降。 印度季风降雨偏少,欧洲高温扰动甜菜糖供应,几件事叠在一起,把平衡表推向短缺。 对国内糖价而言,这个方向的含义是配额外进口成本可能继续上移,过去压制国内糖价的力量来自国际市场的过剩,下一阶段的力量可能来自国际市场的短缺。 五层原因指向同一个判断。配额管制的作用域是国境线以内的报关单,替代的主战场在国内玉米深加工链条。战场和工具不在一处,管制收紧的力度再大,也够不到真正的对手。 国产糖真正的价格带 糖价有一个带,上下都有人压着。下限由国产糖的成本托着。 广西糖料蔗收购实行首付价加联动的机制,这个机制在2019年之后退出政府指导价管理,由制糖企业与蔗农在订单合同里协商确定,实际操作中全区统一。 2025/26榨季普通品种首付价510元/吨,优良品种540元/吨,淘汰品种350元/吨,糖价联动基准线6300元/吨,联动系数6%。 白砂糖平均售价超过6300元/吨时,超出部分按6%返给蔗农;没有超过,只按首付价结算。25/26榨季白砂糖均价没有达到6300元/吨,联动没有触发,二次结算要等到2026年10月才开展。 首付价加耗蔗量加加工费用,构成糖厂的成本地板。本榨季广西吨糖综合成本约5405元/吨,成本区间5300至5800元/吨,糖价跌破这个区间,糖厂亏损,政策托底的预期就会出现。 上限由替代品的成本压着。 果葡糖浆的出厂价是天花板。2025年果葡糖浆全年均价约2705元/吨,2026年上半年F55均价2675元/吨。 国庆前后山东F42主流签单价2250至2350元/吨,F55为2550至2650元/吨。按干物质和甜度当量折算,同甜度下果葡糖浆的成本明显低于白砂糖,饮料、烘焙、乳制品等场景会转向它。 进口糖浆是同一道天花板的一部分。2026年8月糖浆折糖价约4824元/吨,比国产糖成本低出近六百元,只要这条通道在,白砂糖的向上空间就被压住。 中间由进口到岸成本决定波动方向。 2026年9月下旬,巴西原糖的配额内进口利润约968元/吨,配额外利润约负341元/吨,配额外窗口关闭,进口量自然减少。 到港成本高于国内价,进口自减;低于国内价,配额发放的节奏成为阀门,进口在这个价格带里调整波动方向,同时调节区间内的份额分配。 判断落点在这里。配额管制在价格带内部起作用,改变的是区间内的份额分配和波动节奏,改变不了带的位置。 带的位置由国产糖成本和替代品成本共同决定,一个来自甘蔗地,一个来自玉米田,配额既管不了甘蔗的成本刚性,也管不了玉米的产能弹性。 结语:管住配额不是答案 回看25/26榨季,配额管制赖以发挥效力的前提,几件事同时在变化。国际糖市从过剩转向短缺的预期在增强,配额外进口成本可能继续上移,压制的方向随时反转。 国内果葡糖浆产能仍在扩张,向千万吨级别靠拢,替代成本成为糖价更硬的天花板。糖浆与预混粉通道在三大来源国受限之后,总量收缩到六年最低,结构继续变形,马来西亚、印尼、缅甸顶上了老挝的位置。 管制还在往前推进。市场监管总局已就食糖生产许可审查细则公开征求意见,拟规定生产企业不得以复配糖浆或预混粉为原料生产加工食糖。 这一条如果落地,堵的是国内把进口糖浆再加工成食糖的最后一段路。 政策的效果取决于两点,执行能否覆盖复配与预混的各种形态,替代产能的转向速度能否快过管制的收紧速度,从过去三年的记录看,后者的速度不慢。 指望配额继续收紧来解决亏损,方向不对。配额管住的是报关单上的几个数字,管不住玉米深加工链条的成本优势,也管不住下游配方切换的账。 管制收紧之后,进口糖被挡在门外,国内糖价被托在成本线之上,而托住的这个价格,恰恰给了替代品更大的相对优势空间。 五年之前糖浆折糖成本比白砂糖低出一大截,替代的动力来自进口端的价差;五年之后管住了进口,糖价被成本托着没有跌透,替代的动力转而来自国内替代品与国产糖之间的成本差。 管制越紧,这个差越稳定。 真正的约束在两处。一处是国内种植端的成本刚性,糖料蔗首付价加联动机制在蔗农收益和糖厂成本之间充当一根平衡木,首付价降不下去糖厂成本有底,抬得太高糖厂亏损。 这根平衡木能调的空间不大,一头是几百万蔗农的现金收入,一头是糖厂的盈亏线。 另一处是替代品的边界,果葡糖浆可以覆盖饮料、烘焙、乳制品等大部分液态或常温场景,覆盖不了全部场景,冰糖、部分需要结晶形态的食品、某些对风味敏感的品类,蔗糖仍然是必需。 国产糖的生存空间,取决于这两处约束之间的余量。对糖企而言,能做的两件事在成本端和产品端。 成本端是把吨糖成本压向区间下沿,缩短与进口糖、与替代品的距离。产品端是守住果葡糖浆覆盖不了的那部分场景,把结晶糖的功能优势做深。 指望配额替自己完成这两件事,无异于把经营的主动权交给一纸许可。 配额可以是工具,做不了答案。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!