 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
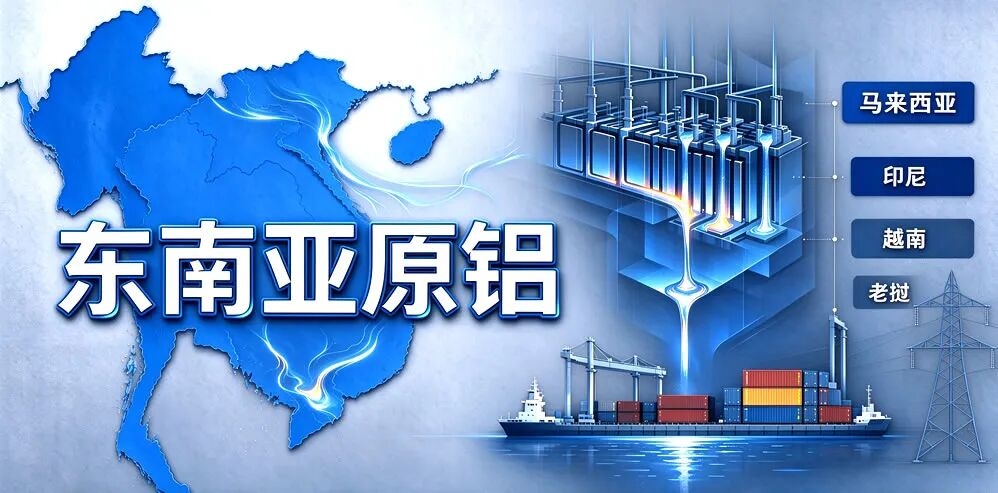
| 东南亚原铝真实产能分布、现状、差异、格局!纯粹产能盘点|马来西亚稳坐基本盘、印尼猛冲增量、越南从零破局、老挝仅存规划 国内电解铝行业早已进入存量时代,新增产能审批极严、产能天花板固化。而很多人忽略了:东南亚已经成为全球原铝产量最核心的增量洼地。 不同于国内严格的产能管控,东南亚各国资源禀赋、电力结构、产业政策完全独立,原铝产能分化极其明显。没有复杂宏观套路,本文纯干货、纯落地,带大家彻底看清:东南亚到底哪里有真产能、哪里只是纸面规划。
一、马来西亚:东南亚唯一成熟原铝核心,实打实稳产主力 马来西亚是东南亚最早、也是唯一实现规模化稳定量产的原铝生产国,没有之一。 区域产能核心完全集中在齐力铝业(Press Metal),也是东南亚单体规模最大、运营最成熟的电解铝企业。依托当地稳定的水电资源,厂区配套完善、生产周期长、运维体系成熟,不存在反复停机、技改拖期的问题。 核心真实数据:现有稳定运行原铝产能108万吨/年,常年满产运行,是东南亚原铝供给的基本盘。 核心特点(纯产能维度,无过度解读): 产能落地早、稳定性极强,无大规模新建规划,以稳产为主; 水电占比高,生产连续性强,是东南亚最靠谱的现货铝锭供给来源; 无政策波动风险,是区域内确定性最高的原铝产能。 二、印尼:东南亚最大增量黑马,规划凶猛、落地分化 印尼坐拥海量铝土矿资源,依托资源本土化政策,倒逼冶炼产能落地,是近两年东南亚原铝产能增长的核心动力。根据行业权威统计,印尼已投产、在建、规划电解铝项目总规模接近750万吨,远期空间极大。 2026年印尼新增原铝产量预计70.5万吨,全国总产能将攀升至155万吨,增量领跑整个东南亚。 现有落地核心产能(真实在产/即将投产): 印尼国家铝业INALUM:本土老牌产能,存量25万吨,稳步运营; 青山、信发合资纬达贝、莫罗瓦利系列项目:多期产能分批落地; 华青铝业、阿达罗力勤等项目:在建及待投产产能充足。 核心特点: 资源完全自给,依托本土铝土矿,原料成本优势突出; 产能分层明显:部分已稳定投产,大量仍处于在建、待释放阶段,纸面产能远大于实际落地产能; 电力以煤电为主,产能释放节奏完全跟随园区配套电力进度。 三、越南:从零突破,填补东南亚中部原铝空白 在此之前,越南只有氧化铝及铝加工产能,完全没有本土原铝生产能力,是东南亚铝产业链的短板。 随着多农电解铝项目一期正式投产,越南彻底终结无本土原铝的历史,也是2026年东南亚最受关注的新增落地产能。 真实产能进度: 一期:15万吨产能已顺利投产,铝锭纯度达99.71%,符合国际P1020标准; 二期:30万吨计划2026年四季度投产; 三期:项目总规划 45 万吨,分三期,每期 15 万吨;三期预计 2027 年一季度建成,整体满产 45 万吨。 核心特点:越南铝土矿资源储量丰富,原铝产业处于起步爬坡期,短期增量有限,中长期是东南亚最具成长性的新产能基地。 四、老挝、泰国、柬埔寨:无实质落地产能,纯远期规划 很多网传的老挝百万吨电解铝项目,目前无任何实质性投产、在建落地。 老挝水电资源充沛、理论电力成本优势明显,但基建薄弱、产业配套缺失、审批流程复杂,所有原铝产能均停留在规划层面,短期3年内无法形成有效供给。 泰国、柬埔寨以铝加工、铝材贸易为主,无原生电解铝产能布局,不属于原铝供给赛道。 五、一句话看懂东南亚原铝格局(纯客观总结) 1、稳产看马来西亚:唯一成熟、满产、稳定的现货原铝基地,基本盘不可替代; 2、增量看印尼:纸面产能巨大、落地分批释放,是未来2年全球原铝最大增量来源; 3、新秀看越南:从零起步,稳步落地,补齐东南亚中部产能空白; 4、空白看老/泰/柬:无实质落地产能,仅具备远期想象空间。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!