聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

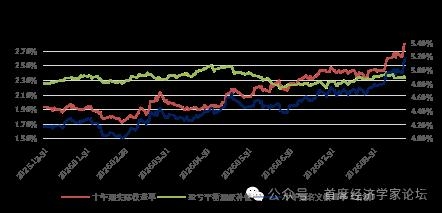
| 当前,美国十年期国债收益率已进入阶段性顶部区域,未来三至六个月更可能在高位震荡后逐步回落。高实际利率对投资、消费和再融资的约束正在积累,同时提高了长期国债的配置吸引力;市场继续大幅上修政策利率峰值及高利率持续时间的空间也已收窄。即使美联储再次加息,长债仍可能先于政策转向见顶。财政融资压力和期限溢价将使回落过程反复,但本轮收益率上行已接近尾声。 一、十年期国债实际收益率已经进入高位区间 2026年以来,伴随着十年期国债名义收益率的变动,实际收益率也随之变化,二季度之前先降后升,三季度明显抬升。以十年期通胀保值国债(TIPS)收益率衡量,该指标由2025年末的1.93%回落至2月27日的1.72%,此后震荡回升,6月末升至2.20%,8月末为2.44%。9月上行明显加快,月末达到2.93%,单月上升49个基点。截至10月1日,实际收益率小幅回落至2.88%,较上年末累计上升95个基点,长期实际利率水平较年初显著抬高。目前实际利率已经接近2008年11月国际金融危机后的实际收益率高点。
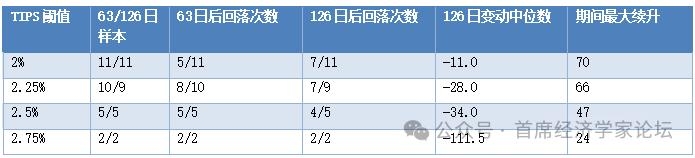
数据来源:iFind,金融街证券研究所 本轮实际收益率的上涨,可以从经济增长韧性、AI科技革命带来的融资需求、油价高企带来的通胀预期、外部主权经济体需求的降低等等方面进行解释。但无论处于什么样的政治经济环境,实际收益率都不可能脱离经济承受能力而无限攀升。实际利率越高,对投资、消费和资产估值的约束越强,政府与私人部门的融资负担也越重,最终会压低总需求,并改变货币政策取向。同时,更高的收益率会增强国债的配置吸引力,促使资金重新承接。因此实际收益率上升本身就在积累抑制其继续上升的力量。历史数据显示,2%是较高的收益率水平,以2003年为起点,在2%及以上设定4个阈值,从下方上穿时记录信号,其后126个共同有报价日内不重复记录,再观察名义收益率约三个月和六个月后的变化。 2%阈值共有11次完整样本,63日后仅五次回落,126日后七次回落;其中2026年3月20日的信号,六个月后收益率反而上涨62基点。上穿2.5%后的五次完整样本,在63日后均回落,在126日后四次回落,说明历史样本中存在随后回落的倾向。但期间最多仍续升47基点,期末回落并不代表信号日就是顶部。上穿过2.75%有两次样本,一次是2007年6月12日,受经济超预期影响,十年期国债实际收益率升至2.83%,3个月后降至2.16%,一次是2008年10月9日,受流动性风险影响,十年期国债实际收益率升至2.79%,3个月后降至1.74%。本轮则于2026年9月23日上穿2.75%,当日为2.76%,后续观察窗口尚未完成。无论如何,实际收益率升至2.85%,高于2023年约2.52%的年度高点,也略高于2007年约2.83%的年度高点。历史不会重复,但会押韵。如果有例外,往往需要更强的逻辑支撑。 图表2 十年国债实际收益率超过阈值之后的变动情况
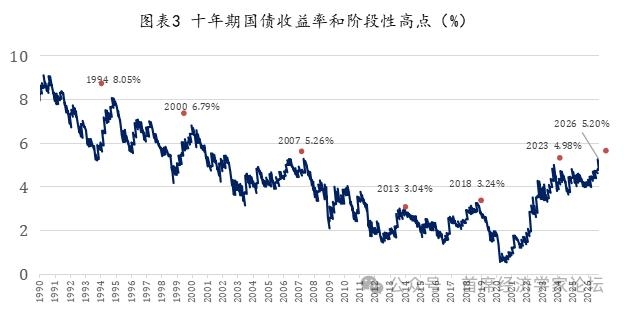
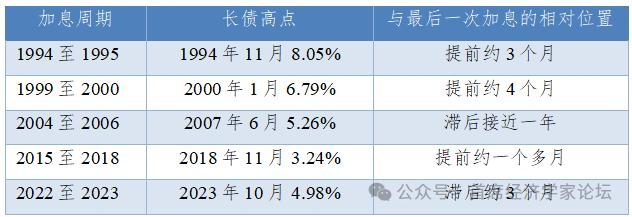
数据来源:iFind,金融街证券研究所计算样本列为63日与126日各自的完整事件数;回落次数分别以该期限完整样本为分母。续升为126日窗口内最高名义收益率与信号日之差,变动与续升单位为基点;统计截至2026年9月24日。 二、目前并未见到美联储进入连续加息周期 1990年代以来,美国经历了5次连续加息,加息周期加息次数在6至17次不等。此外,还有1997年的一次独立加息。上一轮加息周期为2022年3月至2023年7月,最后一次加息发生在2023年7月26日。在通胀尚未回到2%目标时,美联储就结束了这一轮加息。之后,由于人工智能兴起叠加外部能源价格冲击,美国通胀又有重新抬头的趋势。在新任美联储主席上任之后,在今年9月份又重启加息。在非农就业不及预期之后,市场普遍预期美联储将在12月再次加息。从联邦货币政策委员会的表态看,尽管难以判断12月份就是最后一次加息,但加息节奏有可能放缓,也就是在目前复杂的就业和通胀格局下,美联储相机抉择可能性更大。目前尚无充分证据表明,美联储将进入连续、快速加息过程,但后续仍可能采取间隔式加息。 1990年代以来的数据显示,在最后一次加息前后,往往就是长债收益率的最高点。1994年、2000年和2018年,收益率在最后一次加息前3个月左右见顶;2007年和2023年,在停止加息之后且再度降息之前,收益率见顶。这种情况的出现,可以从三个环节理解。第一,加息初期,市场不断提高对政策利率峰值和高利率持续时间的估计,推动长债收益率上升。临近加息结束,市场开始判断紧缩已接近充分,进一步上修利率路径的动力减弱。长债因此可以在政策利率尚未下降时率先见顶。第二,随着高利率逐步传导至投资、消费和再融资,市场关注点转向需求放缓、通胀回落及未来降息。决定长债价格的是未来十年的利率,而不是眼前一次加息。因此,央行仍在加息与长债收益率开始下降,完全可以同时发生。第三,当投资者相信央行能够控制通胀,长期通胀不确定性下降,持有长债的风险补偿也可能减少。这会进一步抵消当期政策利率上升的影响。
数据来源:iFind,金融街证券研究所 图表4 十年期国债高点及与最后一次加息相对位置
资料来源:iFind,金融街证券研究所 三、美国十年期国债收益率已进入阶段性顶部区域 综合上述分析,我们判断,美国十年期国债收益率已经进入阶段性顶部区域,未来三至六个月更可能在高位震荡后逐步回落。这个判断并不要求美联储立即停止加息,而是认为,高实际利率对经济的约束正在积累,市场继续大幅上修未来利率路径的空间已经收窄。即使短期收益率再次上冲,我们也更倾向于将其视为顶部阶段的反复,而非新一轮持续上行的起点。 首先,实际收益率升至较高水平之后,融资成本上升开始对投资、消费和资产估值形成更强约束。企业新增项目需要更高的回报才能覆盖资金成本,居民购房和耐用品消费面临更高的融资门槛,政府与私人部门再融资的压力也会逐步显现。经济韧性可以延缓这一过程,却不能消除高利率的累积影响。与此同时,更高的收益率提高了长期国债的配置吸引力,促使一部分资金重新承接久期。因此,实际收益率的上升已经在积累抑制其继续上升的力量。历史上的高位回落样本支持这一方向,但顶部判断主要依赖这一经济机制,不能将某个实际收益率阈值当作硬性上限。 其次,美联储可能继续加息,并不意味着长期国债收益率必须同步创新高。即使12月再次上调利率,随后还有小幅调整,只要这些行动没有持续抬高市场对政策利率峰值及其维持时间的估计,长债就可以先于政策转向见顶。加息本身还会强化控制通胀的信号,降低长期通胀不确定性。我们并不预设12月就是最后一次加息,而是判断本轮长债上行已进入后段,后续政策收紧更可能体现为幅度有限、会议之间穿插暂停的调整,难以仅凭追加一次加息延续此前的收益率升势。 财政融资压力和期限溢价仍会使收益率回落过程反复,也可能使其在较高水平停留更久。但在我们的判断中,这些因素更可能改变回落的速度和幅度,而非推动收益率长期单边攀升。当前对美债的判断应从追逐更高收益率,转向观察顶部形成及其后的回落。我们倾向于认为,本轮收益率上行已接近尾声,接下来主要表现为顶部震荡,随后逐步转入下行。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!