 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
| 行情回顾
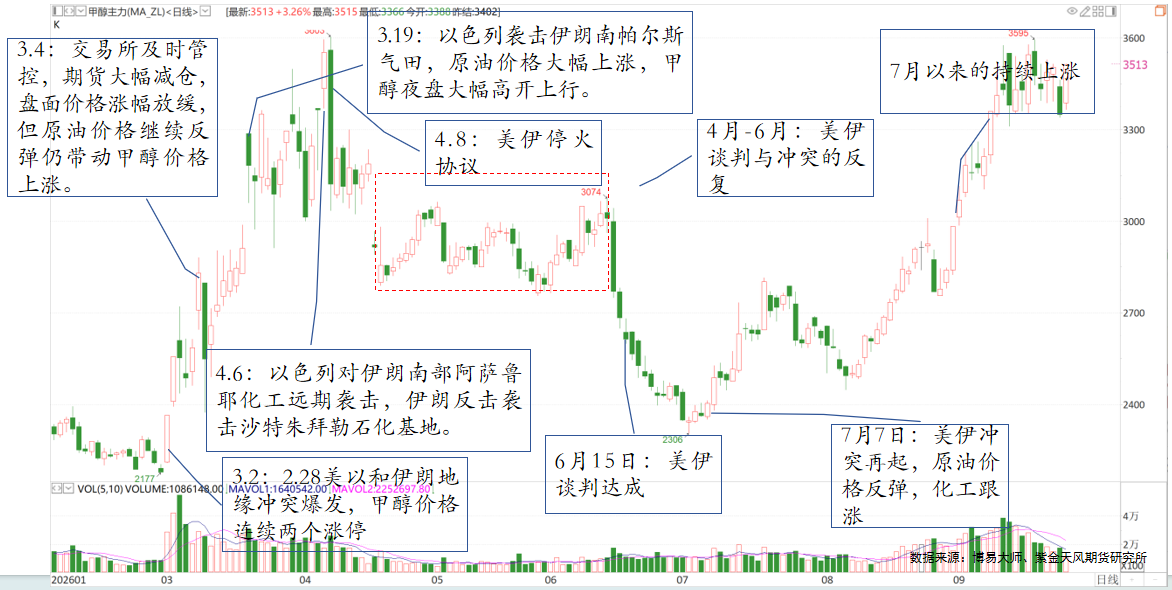
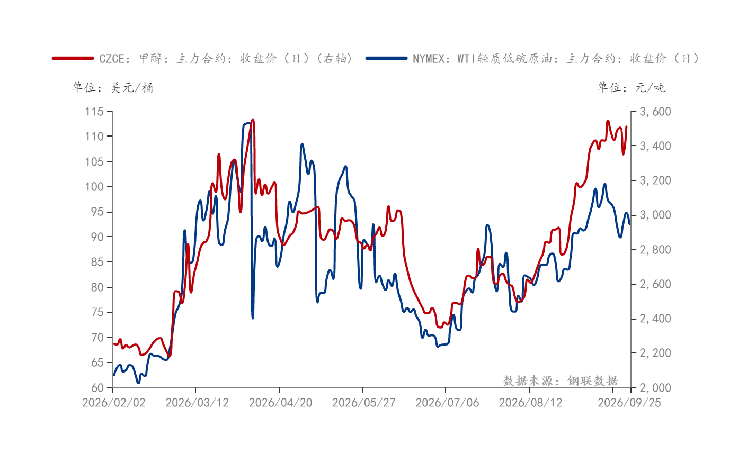
数据来源:博易大师、紫金天风期货研究所 甲醇和原油价格对比 地缘后两个阶段行情:1、地缘持续升级阶段(2月底-4月初):甲醇价格基本跟随原油价格,价格波动曲线基本拟合;2、冲突与谈判反复阶段(4月初-6月中旬):原油和甲醇均宽幅震荡,市场处于消息驱动,价格高位盘整;3、地缘阶段性缓和(6月中旬-7月上旬):甲醇原油同步下跌,但甲醇强于原油;4、地缘再起(7月下旬至今):甲醇原油同步上涨,前期波动趋同,后期甲醇强于原油。
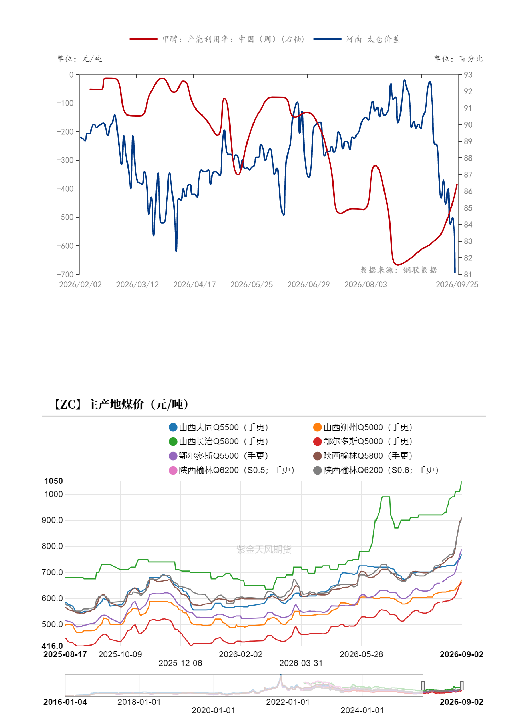
数据来源:钢联数据、紫金天风期货研究所 三季度后期甲醇强势逻辑在哪里? 内地甲醇价格上涨是导火索,7月份开始随着国内检修装置增多,且传统需求季节性低位反弹,内地供需错配导致内地大幅上涨,内地-港口价差回升,但随着内地供应回升港口转为去库,港口价格大幅走强。同时三季度煤炭价格大幅走强也带动甲醇价格。
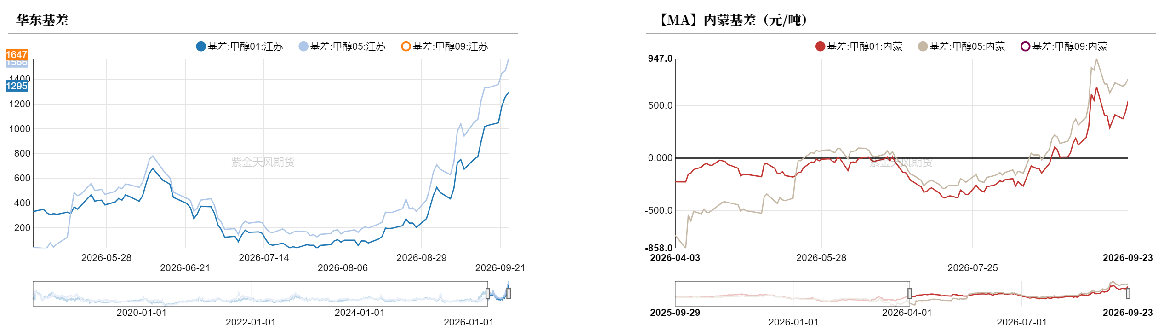
数据来源:博易大师、紫金天风期货研究所 港口基差先窄幅震荡后大幅走强 三季度前期,由于海峡短暂开放导致港口累库,但整体库存偏低,港口基差窄幅震荡,但内地基差相对偏弱。随着7月下旬内地检修装置逐渐增多,且进口也开始减少,港口和内地基差大幅走强。
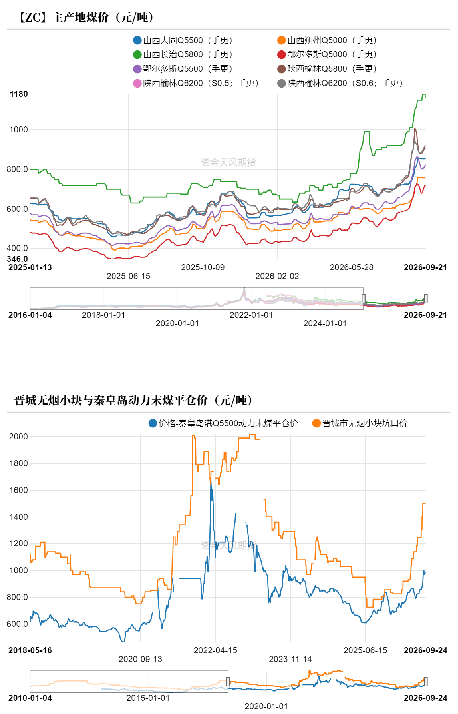
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所煤炭旺季已过,关注保供兑现 煤炭价格大幅上涨 三季度煤炭价格大幅上涨,内地和港口动力煤价格均涨幅明显,其中内地涨幅更大。主要由于内地供应受安检政策影响缩减,且进口有减量,叠加需求旺季影响,四季度重点关注煤炭保供政策的兑现。
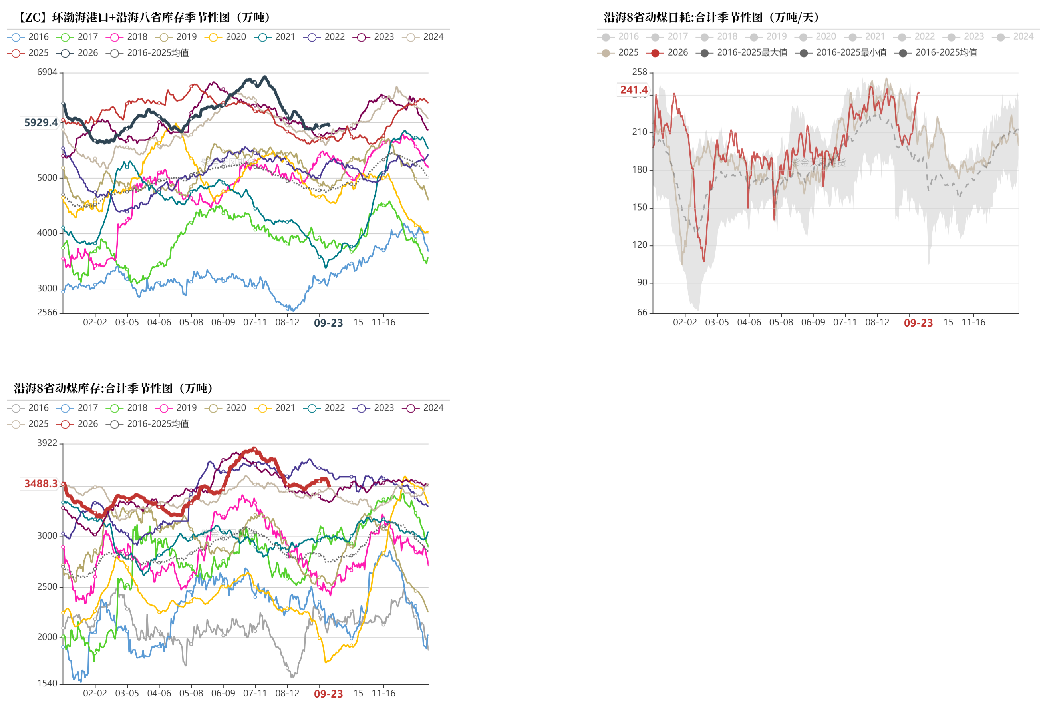
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 煤炭季节性去库 三季度国内煤炭库存季节性去库,随着国内夏季用电高峰的影响,煤炭日耗持续回升,四季度重点关注煤炭供应回升兑现,若兑现不及预期,港口或继续去库,支撑煤炭价格。
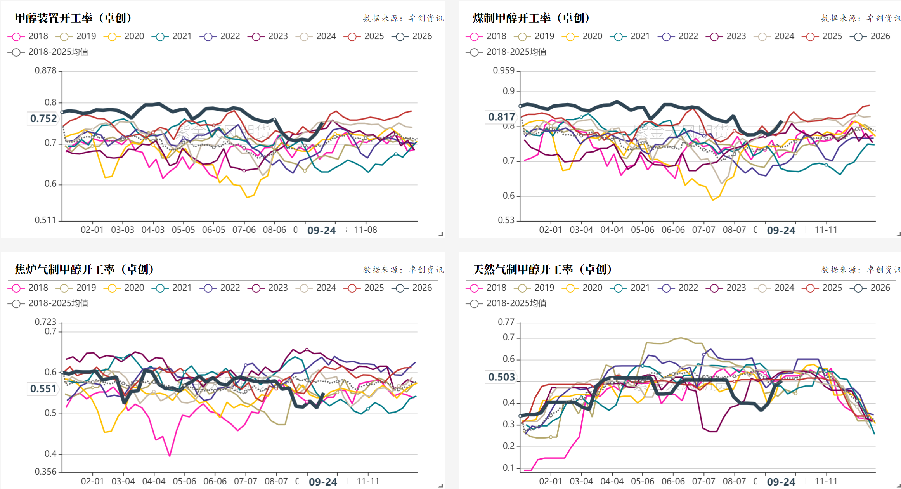
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所进口难归 三季度检修增多 三季度国内甲醇供应持续回落,主要由于前期季节性检修不及预期,多数装置推迟至三季度检修,供应减量主要由于煤制供应减少,焦炉气制甲醇供应三季度受焦煤供应偏紧影响减少。 四季度预计供应逐渐回升,主要前期检修装置逐渐重启,四季度末关注天然气检修情况。
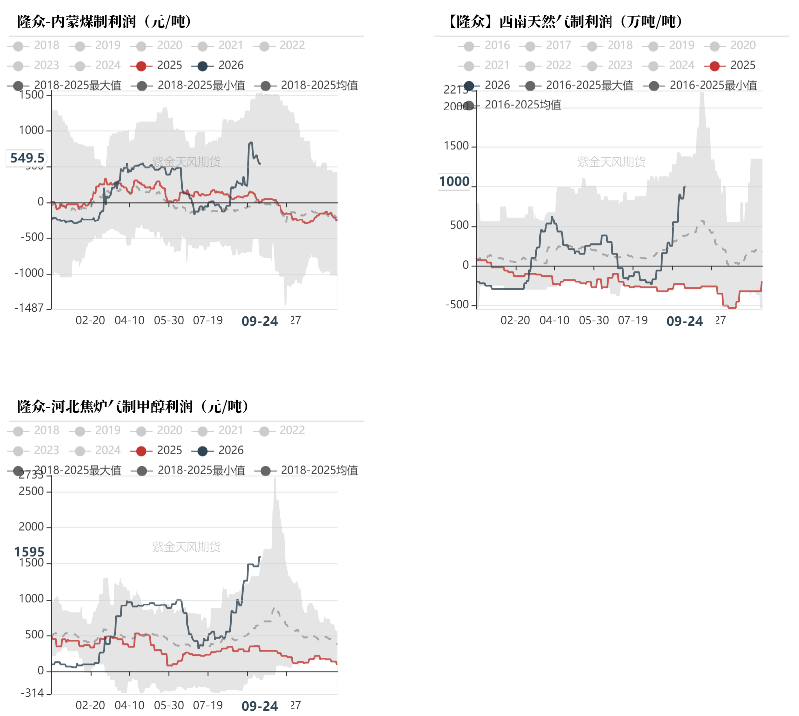
数据来源:卓创资讯、紫金天风期货研究所 上游利润大幅回升 三季度随着甲醇价格大幅上涨,甲醇装置利润大幅改善,当前煤制、天然气制和焦炉气制甲醇利润均处于近几年来同期偏高水平。
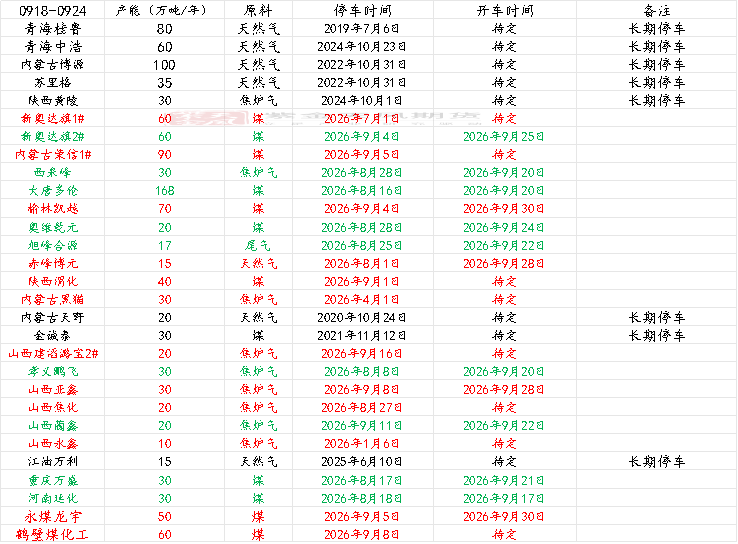
数据来源:卓创资讯,紫金天风期货研究所 三季度检修装置较多,四季度预计增加 当前检修装置较多,但十一之前国内重启装置增多,多数装置均计划重启,当前甲醇装置利润均较好,预计四季度国内供应维持高位。 四季度新装置主要关注宝丰新装置投产,预计天然气装置季节性停车。
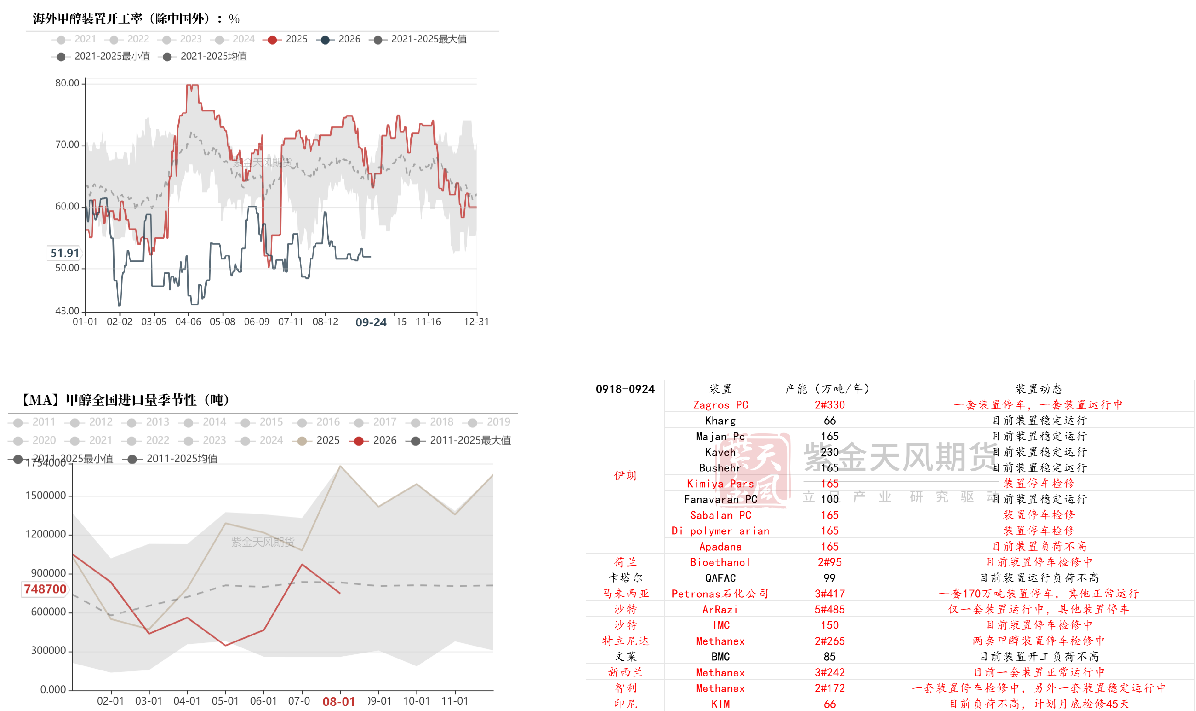
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 海外开工率维持低位 三季度海外甲醇装置开工率维持偏低,主要由于地缘僵持,中东多数甲醇装置停车,三季度国内甲醇进口也维持偏低,四季度预计进口难有大幅增量,关注地缘的变化。
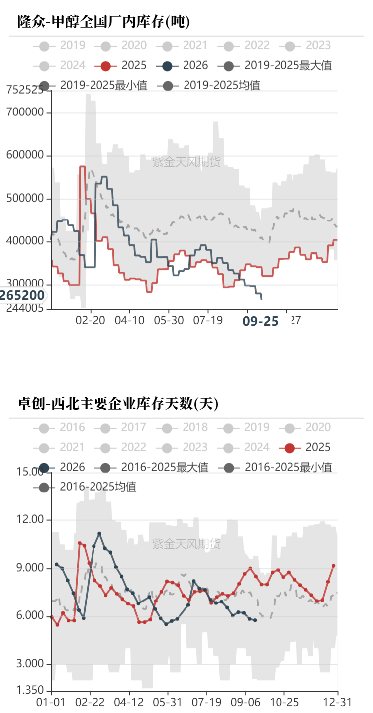
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 内地三季度持续去库 三季度内地甲醇库存大幅去库,主要由于检修装置偏多,传统需求逐渐回归,且进口持续减量的影响。四季度随着内地供应逐渐回升,预计库存略增加,但累库幅度有限。
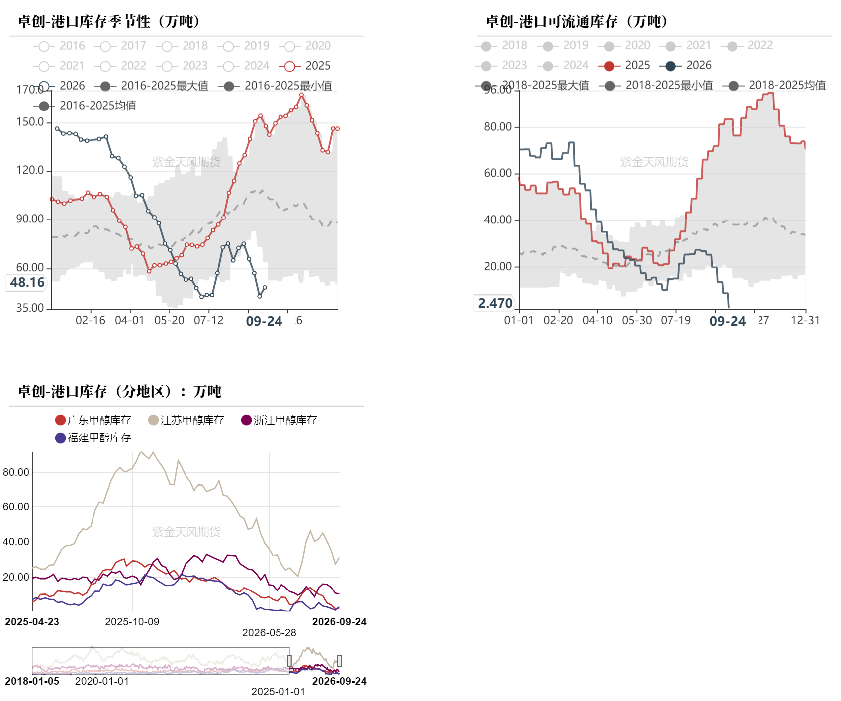
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 港口可流通库存枯竭 三季度港口甲醇库存先累库后去库,港口可流通库存大幅去库至0附近,华南库存基本见底,当前港口可流通货源偏紧。 四季度进口不回归的前提下,预计港口库存维持偏低,刺激甲醇价格上涨倒逼下游负反馈增多,已重新达到新的平衡。
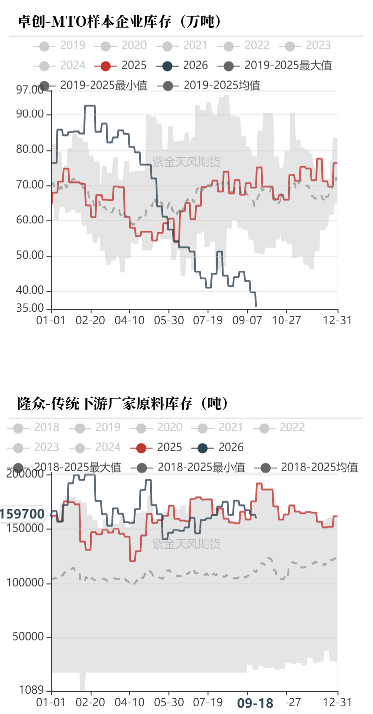
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 烯烃企业库存持续去库 三季度MTO样本企业库存持续去库,进口难回归背景下烯烃原料偏紧;传统下游企业库存窄幅波动,内地多按需采购,但三季度末随着甲醇价格大幅上涨,下游采购意愿回落,传统下游厂家原料库存持续去库。
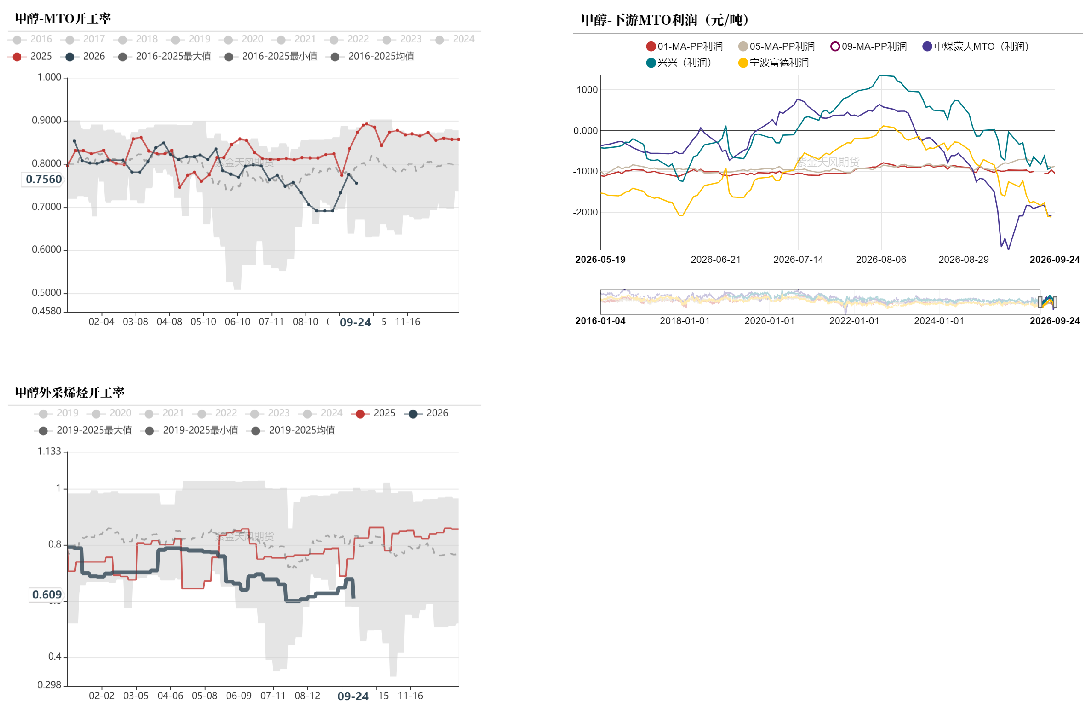
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 下游利润均走弱 烯烃需求维持低位 进口难回归导致MTO企业原料紧张,沿海多数MTO装置均停车,四季度预计需求维持偏低。三季度烯烃利润先增后减,三季度后期甲醇价格大幅飙涨压缩MTO利润,关注未停车MTO装置开车的持续性。
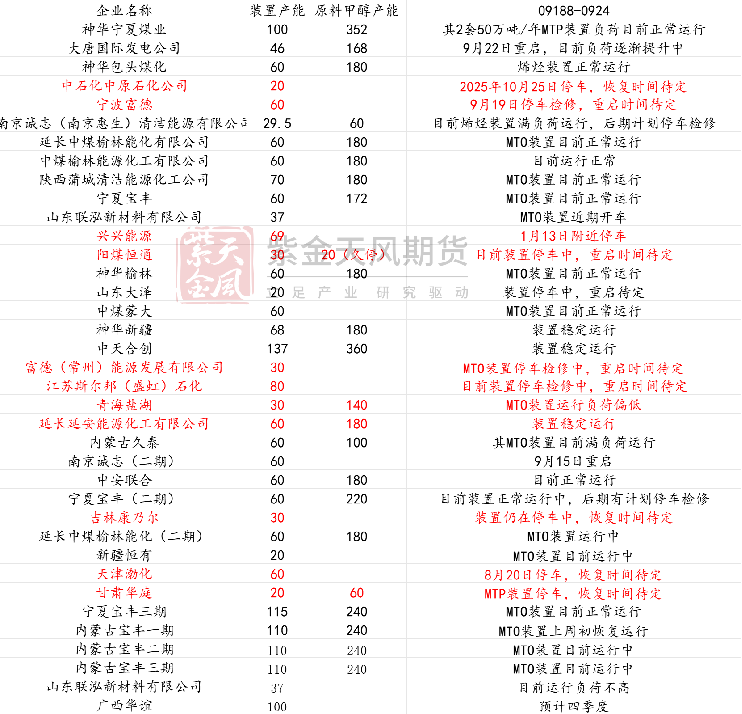
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 多数装置停车检修中 当前多数MTO装置停车检修中,进口不回归预期下MTO停车装置仍难重启。
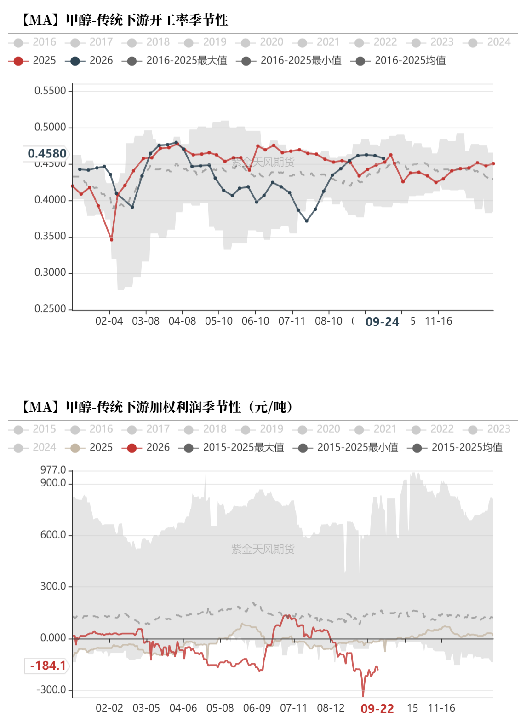
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 传统下游需求利润偏低 三季度传统下游需求低位回升,经历了二季度需求淡季后开工率逐渐回升,主要醋酸和MTBE需求表现较好,需求回升叠加检修较多导致了三季度内地偏紧,当前传统下游利润偏低,关注负反馈。
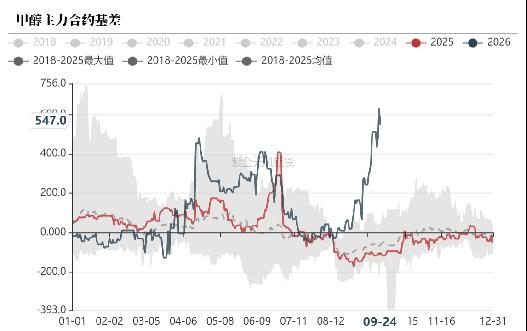
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 价差 基差三季度后期大幅走高 三季度甲醇基差先平后涨,前期由于地缘缓和导致进口增加,港口小幅累库,基差稍弱,但随着地缘持续进口减量,港口库存再度去库,且内地检修较多催化上涨行情,港口基差大幅飙涨。 四季度来看,港口低库存成为常态,高基差或持续,关注下游对于高价接受度以及地缘变化。
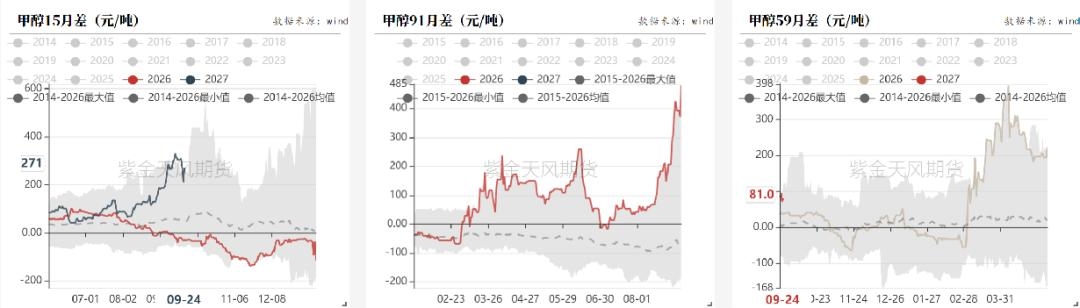
数据来源:卓创资讯、紫金天风期货研究所 低库存导致近强远弱格局 三季度月差跟随基差波动,前期平缓后期大幅上涨,主要跟随港口库存预期波动,当前港口库存偏低,叠加地缘持续,若进口不回归,后期港口库存难有预期,月差维持近强远弱格局。
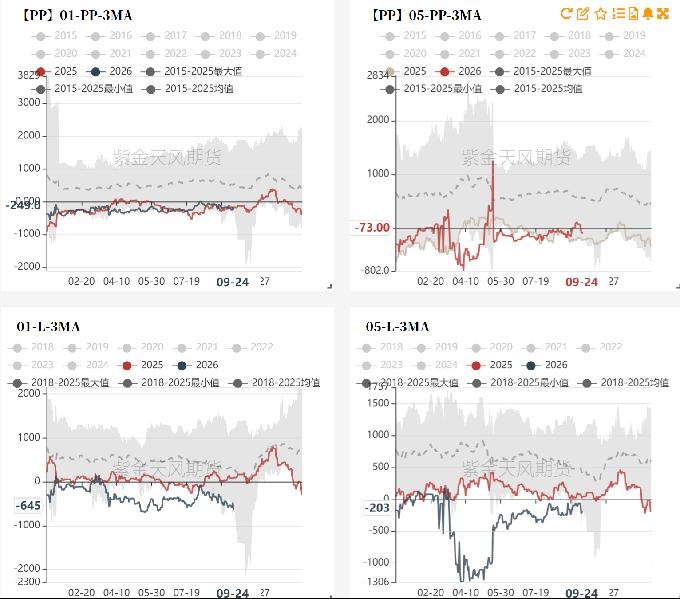
数据来源:卓创资讯、紫金天风期货研究所 盘面PP-3MA价差偏弱,现货价差更低 PP/L-3MA价差走弱,三季度后期甲醇价格大幅飙涨导致价差走低,主要体现在近月价差上,远月价差表现相对平缓但也走低。当前价差水平处于近年来最低水平,MTO利润也至盈亏线以下,关注边际装置开车稳定性。
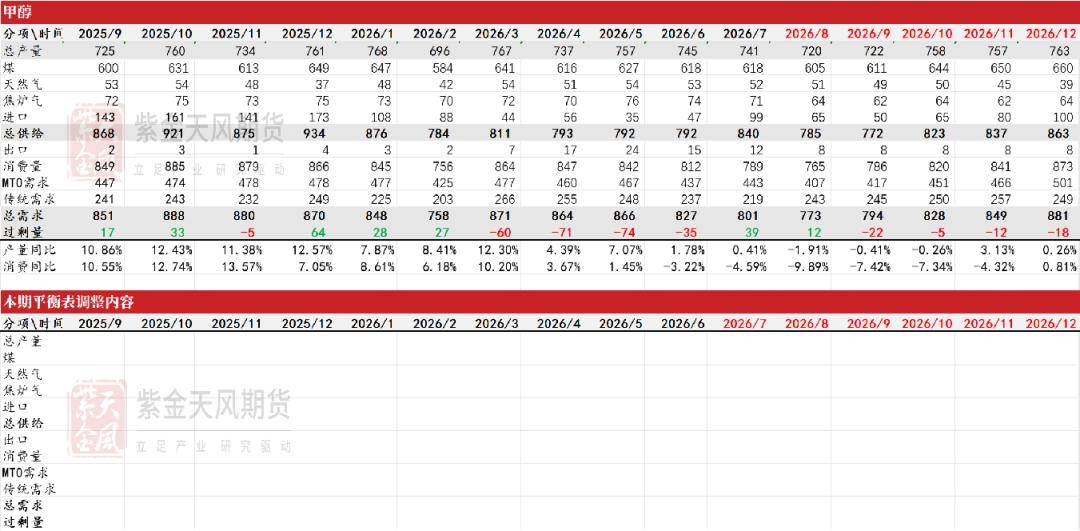
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 平衡表 甲醇月度平衡表
数据来源:隆众资讯、卓创资讯,金联创、紫金天风期货研究所 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!