 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
| 2026 年的 A 股,热点一天一个:机器人跳舞、火箭发射、创新药出海、固态电池量产、AI 服务器涨价……信息流把每个人泡在"机会"的幻象里。社交媒体上每隔几分钟就有人喊出新主线,券商报告一晚发几十份,APP 上的红绿数字跳得人眼花。 可真正赚到钱的人,从来不是消息最灵通的那批。 《投资的艺术》开篇就戳破了这种幻觉。申文冠写道: “信息越多,人就越容易失去判断;观点越密,内心就越容易摇摆。很多人并非输在一无所知,而是输在所知太杂、太散、太碎,到头来样样懂点儿皮毛,真正要做出决策时,竟没有一个能赖以支撑的判断中枢。” 投资最终是心性的训练,一切都需向内求。 一句"以秩序对抗不确定性",是所有方法论的起点。
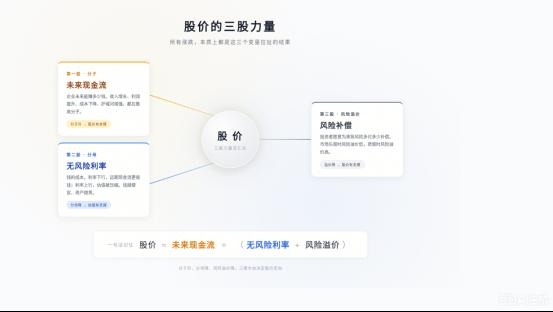
本文摘编自《投资的艺术》作者申文冠 一、市场到底在给什么定价?——三股力量,3 句话讲清股市 很多散户亏钱,不是因为不努力,而是把"股价"看成了随机数。利好就该涨、利空就该跌,公司业绩好就该涨——这种线性理解,在 A 股活不过一个完整周期。 申文冠把这件事拆得很干净。股价公式是"未来现金流 ÷(无风险利率 + 风险溢价)",翻译成交易语言,就是三句话: “分子越大,股价越有支撑;分母越小,股价越有支撑;风险溢价越低,股价越有支撑。” 这本书的整个认知框架,就是让读者在每一条消息、每一次涨跌面前,先问一句:这条信息,到底影响的是哪一股力量? 利好政策出台,预期未来现金流改善——这是分子在动; 降息、流动性宽松、钱变便宜——这是分母在动; 风险事件落地,市场情绪修复、风险偏好回升——这是风险溢价在动。 这三股力量往同方向走,行情就流畅;它们彼此打架,市场就来回震荡。看懂这一点,你才能在每天铺天盖地的消息里分清变量与噪声,绕开"利空出尽是利好、利好兑现变利空"这种反复被套的怪圈。 更关键的是,作者提醒:股价的短期波动往往不是反映当下,而是反映对未来的预期。 “市场交易的不是当下差,而是未来政策会不会转向宽松,钱会不会变便宜,风险溢价会不会下降。” 所以,2026 年 4 月公布的 10 年期国债收益率 1.74% 这个数字,看似是个无关紧要的宏观数据,其实决定着整个 A 股的估值底色。利率下行周期里,成长股远端现金流被放大;利率上行周期里,现金流稳定的"压舱石"会被重新发现。这不是风格偏好,而是数学。
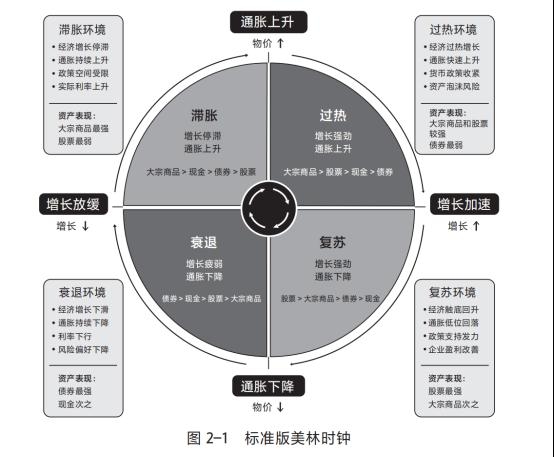
二、什么时候买?——中国版美林时钟,把宏观翻译成仓位 很多投资者都听过“美林时钟”:增长、通胀两个维度切成四个象限,对应股票、债券、商品、现金的轮动。但把美林时钟原封不动搬到 A 股,几乎一定要被转晕。
申文冠在第二章直接挑明:美林时钟是必要条件,不是充分条件。 在中国市场,它必须叠加三层校验: 政策与信用周期——中国的增长离不开政策的逆周期调节,央行流动性投放、信贷脉冲、地方债节奏都直接改变时钟走向; 盈利兑现路径——同样是"复苏",哪些行业先看到订单、看到利润修复,决定了真正的强势方向; 资金结构变化——公募、北向、量化、ETF 的相对仓位,决定了当下是谁在给市场定价。 中国版美林时钟给普通投资者的最大启发,是别迷信"宏观上行 = 股票普涨"。复苏期最舒服,但普涨极少见;真正能涨的,是盈利最先拐头、且对经济修复最敏感的那批——顺周期的资源、化工、建材、机械,以及消费里的龙头。 而当经济下行、物价偏弱、利率往下走、风险偏好收缩时,市场审美就会被周期重塑: “长债持续走强,高股息资产持续受到资金偏爱,本质上不是大家突然喜欢& #39;老& #39;资产了,而是环境变了。增长弹性不够,价格起不来,利率往下走,资金自然愿意去找稳定的现金流和分红。银行、电力、运营商、石油石化这些过去被嫌弃没弹性的资产,反而变成组合里的压舱石。” 这就是周期对审美的改造。牛市里,市场喜欢远方;弱周期里,市场喜欢现金流。 这一段的实战价值非常大。它直接告诉读者:在低利率、低增长、强分红的当下,那些看似"老气"的资产并不是"过气",而是被环境逼出来的稀缺品。理解这一点,就不会被"为什么不涨、为什么要配煤炭"这种问题反复困扰。 三、怎么买?——守、跟、逆,三种姿态各赚各的钱 很多投资书给读者灌输的是“一种信仰”:要么死守价值,要么追逐趋势,要么押注逆向。《投资的艺术》最开脑洞的部分,是把"价值、趋势、逆向"重新定义为"三种面对市场的姿态",而非三种互斥的流派。 “价值投资不是盲目信仰,不是买了就不管,而是要审视现金流、考量公司治理、建立纠错机制。成长投资也不是追涨杀跌,而是要去分辨什么是真正的产业趋势,什么是昙花一现的题材。” “真正的逆向不是跟市场赌气,更不是死扛着不卖,而是当所有人都被情绪冲昏头脑的时候,你还能冷静地去区分什么是& #39;错杀& #39;,什么是& #39;坏掉& #39;。” 作者用“守、跟、逆”三个字概括: 守——价值投资者的姿势。买得足够便宜、足够耐心,像格雷厄姆的烟蒂股; 跟——趋势成长投资者的姿势。锁定景气上行的赛道,赚产业大趋势爆发的钱; 逆——逆向投资者的姿势。在市场最悲观时出手,前提是手里有"实打实的证据"。 一个成熟的投资者,不是死守某种理念,而是知道在什么阶段用哪种姿势,去赚哪一种钱。三种姿态没有高下,只有适合不适合当下的市场环境。 这一章还讨论了组合管理。作者把组合类比成一支足球队——有负责冲锋陷阵的,有负责中场组织的,也有负责防守殿后的。在进攻、轮动、防守之间切换权重,才是真正的行业研究,而不是热点追逐。 四、买了之后怎么办?——交易纪律是"救命稻草" 理解了估值、读懂了周期、选对了姿态,并不意味着能赚到钱。因为市场从不为“理解”颁奖,只为“执行”加冕。 这是全书最直白也最痛的一段: “为什么很多人纸面上的逻辑无懈可击,一做实盘交易就乱套?因为他们没有建立起成熟完备的交易体系。不少投资者的财富曲线骤然崩塌,究其根源,往往在于缺乏良好的交易行为习惯,不懂严格止损,不会合理控制仓位,或是在浮亏时执拗地想要证明自己的判断正确。这些道理听起来像是老生常谈,实则是你在市场浪潮中赖以生存的救命稻草。” 书里反复强调三条铁律: 1.先求生存,再求收益。 在任何一轮牛熊切换里,存活下来的人才有资格谈复利。 2.仓位永远比方向重要。 再优质的标的,也切忌满仓。"就算再优质的标的,也切忌满仓,仓位管理永远是交易的重中之重"——这是格兰投研学员在粉丝心声里反复提及的一句话。 3.止损条件必须写下来。 买入之前就要想清楚"错了怎么办",而且要把止损触发器写在买入的那一刻。 书中还给出了一份“交易决策速查卡”,建议打印出来贴在桌前:交易前问自己 5 个问题——“我现在是在对事实做出反应,还是在对情绪做出反应?这笔交易的逻辑是我独立思考出来的还是借鉴来的?如果这笔交易亏损 30%,我的总组合能承受吗?我有没有主动寻找过反对这笔交易的证据?三个月后,我预期什么事件会验证或证伪我的判断?” 每一条都朴素到让人忽略,但每一条都对应着普通投资者最常犯的错。 在量化交易和高频算法大行其道的今天,作者特别写了一章"量化时代:个人投资者的生存法则"。核心结论是:既然所有的道理最后都要接受实践的检验,那个人投资者唯一的优势,就是深度研究、长期视角和情绪纪律。 用机构的打法去拼速度,胜算为零;用机构的弱点去反向构建体系,才是出路。 为什么看对了却做错了——投资心理那一关 交易纪律之外,第十四章专门讨论了行为偏差。申文冠把"看对做错"拆成几个最常见的心理陷阱: 损失厌恶:同等金额的亏损带来的痛苦,是盈利带来快乐的 2 倍以上。所以小亏扛着、大亏装死、刚回本就跑; 近因效应:最近一次大涨大跌的体验会过度放大,让你误以为这是常态; 锚定效应:买入价是心理锚,跌破之后你永远在等"回到本",错过止损窗口; 确认偏误:只看支持自己判断的信息,主动屏蔽反向证据,导致越错越坚持。 “如何面对不确定性,如何处理贪婪与恐惧,如何接受自己会错,如何在盈利的时候不把运气误认为能力,如何在亏损的时候不把波动误认为世界与你为敌,这些东西最后都会反映在你的收益曲线上。” 书里反复强调一句话:你必须在盈利时怀疑自己,在亏损时清醒。 普通投资者最大的敌人从来不是市场,是那个不肯认错、不愿止损、永远相信“这次不一样”的自己。 五、买什么?——12 个赛道的“组合哲学” 书的第四部分用 12 个章节拆解了 12 个赛道:半导体、固态电池、机器人、消费电子、商业航天、化工、有色金属、创新药、新消费、券商、白酒、煤炭。每个赛道都按"产业地图、周期位置、关键变量、代表公司、常见误判、观察指标"6 个维度展开。 这部分不是"个股推荐"——作者明确反对荐股清单——而是提供一种"如何系统研究一个行业"的方法。几个关键观点非常值得反复品: 1. 半导体:把宏大叙事翻译成产能、库存、技术迭代 “你得学会把那些宏大的词转化成具体的产能、库存和技术迭代。” 国产替代的故事人人都能讲,但真正能赚到钱的人,是把“良率、产能利用率、库存周期、设计-制造协同”这些枯燥指标盯得最紧的人。 2. 创新药:概率、周期与全球定价权 “那是典型的风险和收益齐飞,你得懂科学、懂监管,还得懂资本市场的& #39;脾气& #39;。” 创新药投资不是押注某一款新药,而是理解临床阶段成功率、医保谈判、对外授权、监管节奏,把单只药物的成败转化为组合管理问题。 3. 煤炭:重估“压舱石”的价值 这是全书最颠覆认知的一章。煤炭被市场贴了多年的"旧经济、夕阳行业"标签,但作者用 2025 年完整数据告诉我们: 2025 年全国能源消费总量 61.7 亿吨标准煤,煤炭占比仍达 51.4%; 2025 年全社会用电量首次突破 10 万亿千瓦时,2026 年一季度同比增长 5.2%; 2026 年迎峰度夏最大电力负荷预计达 15.75 亿~16 亿千瓦。 风电和太阳能装机已经接近一半,但电力系统真正难的不是装机,而是稳定供电: “在装机结构上,新能源已经赢了第一阶段。但电力系统真正难的不是装机,而是保持稳定。” 所以,煤电的角色正在发生变化——不再是单纯拼发电小时数的主力电源,而是越来越像系统里的保险丝、备用电源和调节器。 在这一章里,作者给出了煤炭投资最反常识的一条原则: “煤炭股最重要的定位是压舱石,不是冲锋舟。这个定位一错,后面的买卖都会错。煤炭股不是最适合追涨的品种,也不是最适合讲故事的品种。它的吸引力在于,当市场对高成长、高估值、题材叙事产生审美疲劳时,它能拿出实打实的利润、现金流和分红。” 4. 白酒:从神话到逻辑重塑 白酒这一章的处理方式同样耐人寻味。作者没有简单唱多或唱空,而是拆出了"周期寻底 + 逻辑重塑"的双重属性。 一面是宏观经济、行业政策和消费需求共同作用下的周期性寻底; 一面是从增量扩张到存量博弈、从"水大鱼大"到"赢家通吃"的范式切换。 真正决定白酒企业未来命运的,不是品牌声量,而是组织能力: “谁能快速感知终端变化、让费用真正沉到消费者身上、把区域策略做细、让经销商赚到合理利润,谁就能在行业复苏浪潮中抢得先机。反过来,谁还沉迷于压货、开会、喊口号、做表面陈列,谁就会越来越被动。” 这 12 个赛道不是孤立的研究,而是组合里的角色。半导体、机器人、商业航天是进攻;化工、有色、消费电子是轮动;煤炭、白酒、运营商是防守。“哪些行业好”不重要,“哪些行业在你的组合里扮演什么角色”才重要。 六、投资的艺术,最终是心性的艺术 书读到最后,你会发现,这本书看起来是在谈股票,实际上谈的是秩序。 申文冠写序时的三句话,几乎可以视为整本书的浓缩: “先活下来,再谈收益;先建立基本面研究,再追求交易技巧;先理解自己,再理解市场。” 什么是“投资的艺术”?他在全书最后给出了一段几乎是宣言式的回答: “它不是将不确定性彻底消除,而是在不确定性中锚定秩序;不是保证你的每一次判断都精准无误,而是让你即便偶尔犯错,也不至于被一次失误彻底击溃;不是教你如何比市场更喧闹,而是教你如何在市场最喧嚣之际,依然能听见常识的回响。” 在一个越来越嘈杂的市场里,常识反而成了稀缺品。 “投资是博弈,更是一门修心成事的艺术。” 这句话是写给每个普通投资者的:你的家庭资产不是赌场筹码,它承载的是教育、养老、医疗、尊严和选择的权利。如果一本关于投资的书最后只能让人感到兴奋,而不能提升人的层次,那它多半是在帮市场制造下一批牺牲品,而不是帮读者建立未来。 愿你在 A 股投资这条路上,最终得到的不只是收益,还有理性和自由。 附:一张贴在你交易桌前的速查卡 全书最后一张速查卡,建议打印贴在电脑旁。申文冠把它做成"一页纸极简版"——决策前问自己 5 个问题,决策中检查 4 项规则,决策后复盘 3 件事。这张卡不解决"哪只股票会涨",但能解决"我会不会再次重复过去的错误"。 下单前的 5 个灵魂拷问: 1.我现在是在对事实做出反应,还是在对情绪做出反应? 2.这笔交易的逻辑,是我独立思考出来的还是借鉴来的? 3.如果这笔交易亏损 30%,我的总组合能承受吗? 4.我有没有主动寻找过反对这笔交易的证据? 5.三个月后,我预期什么事件会验证或证伪我的判断? 三层仓位结构:底仓 40%—50%(长期复利),进攻仓 25%—35%(景气弹性),机动仓 10%—15%(机会捕捉),现金 5%—15%(流动性缓冲)。单票上限:底仓 15%、进攻仓 10%、机动仓 5%。 复盘时的 3 个问题: 基本面逻辑是否依然成立? 仓位是否符合三层结构上限? 是逻辑证伪触发,还是情绪触发?——两者操作完全不同。 使用提醒:规则先行,纪律执行,实现长期复利缘于正确的事情重复做。 责任编辑:七禾研究 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!