 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
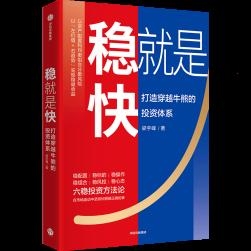
| A 股有句老话:“七亏两平一赚”。国内股民已经超过 2.3 亿,但能够做到长期稳定盈利的,终究只是少数。我们见过太多相似的剧本:牛市追逐涨停、爆炒概念,账面数字节节走高,令人热血沸腾;把时间拉长再看,凭运气赚来的收益,往往又尽数还给市场。 背后的道理并不复杂:大多数人踏入股市,目标就是用最短时间博取最大收益,却常常忽略投资中的核心 ——“稳”。 梁宇峰在《稳就是快》里,把这层窗户纸捅破了:在投资的世界里,稳和快从来不是对立的。那些眼里只有翻倍的人,十年后大多还在原地打转;而那些安心赚每年 10%~15% 的人,十年回头一看,账户早已翻了两三倍。雪球滚得慢,却从不停歇——这,就是"稳就是快"的真相。这不是一本教人快速暴富的书,而是一套关于"如何长期稳定盈利"的方法论:从认知纠偏、稳配置、选稳标的,到稳操作、稳组合、稳风控,再到最难也最重要的稳心态,作者把近 30 年券商投研与实战心得,压成了一本普通投资者拿得起、用得上的"投资护栏"。
《稳就是快》 梁宇峰 著 2026年9月 01 "稳就是快",一句被大多数人忽略的真相 在投资领域, 沃伦·巴菲特和杰西·利弗莫尔是两个截然不同的传奇人物。 巴菲特被众多投资人尊称为 “股神”, 是依靠价值投资和长期投资取得成功的典范; 股票大作手利弗莫尔则被称为 “投机之王”, 是技术分析和市场投机的鼻祖。 这两位投资大师在投资理念、投资策略上的不同, 最终造成他们在投资结果乃至人生结局上的巨大差异。 巴菲特奉行价值投资, 他不看重短期的高收益, 而是将保障本金的安全放在首位, 在此基础上追求长期的、 稳定的收益。 在投资策略上, 通过研究公司的成长空间、 护城河、 竞争格局等挑选出具备长期发展潜力的好公司, 并在市场价格显著低于公司内在价值时买入, 坚持长期持有, 不理会短期波动, 也不会频繁更换股票, 坚持和优质企业共同成长。 在巴菲特眼里, 要想在投资这场马拉松中取得胜利, 就要选择那些基本面良好、 具备强大护城河和有持续增长潜力的公司进行投资,通过长期持有这些优质公司的股票, 可以获得稳定的股息收益和资本增值。 巴菲特的投资哲学是 “稳中求胜”, 但就是这种 “稳”, 反而让他成为投资领域跑得最快、最远的人。 从 1965 年到 2024 年的 60 年间, 巴菲特所在的伯克希尔-哈撒韦公司每股市值的年复合增长率达到 19. 9%, 看起来每年的收益率没有特别高, 但 60 年累积起来, 其市值共增长了 55 022 倍, 这意味着如果你在 1964 年投资 1 万元给巴菲特, 持有到今天将变成 5. 5 亿元。 与巴菲特坚持的长期投资策略不同, 利弗莫尔是典型的 “短跑型” 选手。 利弗莫尔是一位传奇的股票和商品交易员, 被誉为 20 世纪最伟大的投机者之一, 他的交易风格以敏锐的市场洞察力和大胆的投机行为著称, 是技术分析的鼻祖, 其传记 《股票作手回忆录》 至今仍被认为是投资领域的经典之作。 1907 年金融危机期间, 他通过做空美股单日获利 300 万美元, 一时间声名鹊起, 金融大亨约翰·皮尔庞特·摩根甚至亲自请求他停止做空市场。 1929 年大萧条前, 他精准预判市场崩盘, 通过做空 7 天时间获利 1 亿美元 (相当于 2023年的 150 亿美元), 达到财富顶峰。 然而, 这种 “短跑型” 投资策略也让利弗莫尔的投资生涯屡次经历失败甚至破产。 利弗莫尔在 15 岁时以 5 美元起家, 到 21 岁时便通过对赌交易赚取 1 万美元, 但此后半年就亏光了, 经历了人生第一次破产; 1908 年, 他听信了棉花期货大佬的话做空棉花期货, 导致其从几百万美元亏到几十万美元, 亏损 90%; 1931 年, 他涉足自己并不熟悉的咖啡期货和土地市场, 结果因流动性危机巨亏; 1933 年第四次破产时, 他欠下 500 万美元债务, 连妻子价值 8 万美元的珠宝也被法院查封。 到 1940 年 11 月, 63 岁的利弗莫尔因投资失利、 税务纠纷以及心理问题, 在曼哈顿酒店留下一句 “我的人生是一场失败” 后饮弹自尽, 据说, 他身后留下的财产不足 1 万美元。 同样是投资大师, 巴菲特凭借长期稳健的投资策略实现了财富的复利积累, 而利弗莫尔虽通过投机在短时间内迅速聚财, 却也因市场波动或自身决策屡次陷入困境。 巴菲特的价值投资方法或许无法在短期内实现财富的快速增值, 却能够让财富长期稳健增长。 在这个过程中, 巴菲特不仅赚到巨额财富, 还享有更长久的寿命。 相比之下, 利弗莫尔的投机策略波动剧烈, 不仅不利于长期财富积累, 还极大地消耗了他的精力, 最终因过度投机而使自己的人生以悲剧收场。 可见, 投资的终极赛场, 比的不是短期爆发力, 而是长期续航力。 相比以 “稳” 立命、 终成财富与人生双重赢家的巴菲特, 利弗莫尔的一生常被作为风险管理与心理建设的反面教材, 为后世投资者敲响警钟。 02 六稳方法论:一套普通投资者拿得起的"投资护栏" 第一, 稳配置。风险管理和长期稳健收益, 是资产配置的核心。 由于市场的短期波动是不可预测的, 这意味着任何的单一资产, 无论是股票、 黄金,抑或房地产等资产, 其价格涨跌都会受到情绪、 政策、 流动性、 国际局势等多重因素的影响, 而这些因素往往是难以提前预判的。 例如,2008 年金融危机时, 全球股市在数月间蒸发了数十万亿美元; 2020年新冠疫情初期, 油价一度跌至负值; 甚至连历来被视为避险资产的黄金, 也会在美联储加息周期中出现持续下跌。 这些都说明, 单一押注任何一种资产, 可能会让投资者在极端环境中陷入被动。 正因如此, 资产配置的第一条底层逻辑, 就是要承认自己的 “无知” ———明白我们无法通过任何的科学方法预测市场的短期波动, 与其用预测思维押注未来, 不如用概率思维应对未来。 永远不要企图去猜测下一个风口, 而是通过科学配置不同资产, 来应对各种可能的市场情境。资产配置的第二条底层逻辑, 是不把鸡蛋放在一个篮子里, 实现风险分散。 不同资产在经济周期中的表现往往此消彼长, 通过在多类资产之间分散配置, 投资者能降低组合整体波动, 平滑自己的收益曲线。 如当股市大跌时, 债券可能因避险资金流入而上涨, 从而对冲损失。 这种不同资产间 “此消彼长” 的特性, 在一定程度上为投资构建了天然的 “防震系统”。 第二, 稳选股。投资要稳,首先投资标的本身就要稳,稳标的可以说是稳投资的基础。那什么是股票投资中的稳标的?与我们通常说的“好股票 = 好行业+好公司+好价格”一样,“稳标的”同样需要三大要素:稳行业、稳公司、稳价格。我们在投资中需要避免那些处在衰退期、格局差、周期性太强的行业;选择竞争力强、护城河宽、长期绩效优异的公司;同时,还要避免追高,在估值合理或低估的时候买入股票。做到这三点,才是真正的“稳标的”。对于普通投资者来说,如果挑选个股难度太大, ETF 也是“稳标的”的一种。 第三, 稳操作。我认为“低位+顺势”是普通投资者操作的较优选择。所谓 “低位+顺势”, 就是既有安全边际, 又有上涨动力。 低位是安全垫, 顺势是助推器, 你不需要天天琢磨主力资金流去了哪儿,不需要天天盯盘看 K 线图, 也不必拿着一只被低估的股票等待好几年, 只要选择在估值不贵的位置 “顺势而为”, 就能在相对舒服的位置更快获得回报。 对于绝大多数普通投资者来说, 这是既现实又高效的投资方式。 第四, 稳组合。在现实投资中, 我们需要投资组合的原因也很简单: 避免把鸡蛋放在一个篮子里。 在投资中, 鸡蛋就是我们的资金, 篮子就是标的,如果把所有的资金都投在一个标的里, 就算这个标的是你精挑细选的, 也可能有看走眼的时候。 对于大多数普通投资者来说, 本身的时间、 精力、 信息来源、 专业能力都相对有限, 犯错误的概率其实不低, 更何况, 市场中的 “黑天鹅” 事件也并不少见, 即便你眼光独到, 一旦出现 “黑天鹅” 事件, 比如风头正盛的股票突然遭遇政策压制, 或者出现财务造假、 业务爆雷问题等, 过度集中投资的后果也会很严重。 第五, 稳风控。现代金融学理论对风险的认知和很多投资大师对于风险的认知存在一些本质上的差异。 比如, 在 “市场波动到底算不算风险”这一问题上, 现代金融学理论的观点和巴菲特的观点几乎南辕北辙。搞清楚这些差异, 建立正确的风险观, 是我们做好风险控制的前提。 第六, 稳心态。要做好投资,除了要拥有系统性的方法论,掌握各种投研技能,同样重要的是正确认知自己,认知人性的弱点,从而有意识地提高决策的理性程度。虽然掌握了各种投研技能,但如果没有良好的心态,同样做不好投资。 很多人都听过巴菲特的投资故事,也觉得他的投资方法似乎简单得不能再简单——以合理的价格买入优秀公司,长期持有等待价值增长。但真要照做,却极少有人能坚持下来。亚马逊创始人贝索斯曾问巴菲特:“你的投资体系这么简单,为什么你是全世界第二富有的人,别人不做和你一样的事情吗?”巴菲特回答道:“因为没人愿意慢慢变富。”这句简单的回答点破了投资路上最大的敌人——心态。很多投资者太急于求成,总想着能在股市中实现一夜暴富,结果却是今天赚了,明天又赔了出去,折腾许久只是赚了个热闹,还搞得自己心力交瘁,健康受损。巴菲特还说:“投资要赚钱,你不需要很聪明,你只需要情绪稳定。”在巴菲特和芒格最后一次合体的 2023 年股东会上,两位近百岁的睿智老人有一段关于情绪的简短对话。巴菲特问芒格:“我们这辈子做过情绪化决策吗?”芒格响亮地回答:“从来没有!”现场一片笑声和掌声。然后巴菲特接着说:“在生活中,我们不能做一个无情绪的人,但在投资和商业决策中,我们绝对要做一个无情绪的人。” 在投资世界里,控制情绪非常重要但并不容易,聪明如牛顿,同样也因为不会控制情绪而在股票市场亏得血本无归。可见在投资的世界里,稳定的心态远比杰出的聪明才智重要。 03 稳投资的核心是建立一套适合自己的稳健投资体系 大部分散户之所以做不好投资, 并不是因为传统认知里的散户能力差、信息弱势或者是资金弱势 (事实上, 资金规模小反而可能是优势)。很多个人投资者都有着体面的工作, 有着不错的能力, 特别是在资讯非常发达的今天, 上市公司的各种信息、 券商各种研究报告随手可得, 个人投资者对机构的信息劣势已经大幅下降。 但很多在各行各业做得非常出色的人, 一到投资领域, 就变得没有常识、 没有逻辑 (常识和逻辑, 是做好投资最重要的两个能力), 这是一件很奇怪的事情。 在所有工作或职业当中, 我认为股票投资的难度最多就是中等水平, 其挑战性远远比不上很多其他行业。但为什么很多人在其他领域做得顺风顺水, 一到股票投资上就屡屡碰壁? 依据我的观察, 主要是因为没有自己的投资体系。 在我看来, 稳健的盈利体系应该符合以下 3 个标准。 第一,逻辑自洽。什么叫逻辑自洽呢? 就是买股票的逻辑和卖股票的逻辑要一致。比如说, 价值投资的决策逻辑是股价和内在价值之间的关系, 也就是说, 当某只股票的价格低于内在价值时, 你做出买入该股票的决策,那么只有当这只股票的价格高于内在价值时, 你才会做出卖出这只股票的决策。但在现实生活中, 我们会发现很多投资者最容易犯的错误就是买卖逻辑不自洽。 通过基本面选股, 却用技术指标进行买卖的方法, 就是典型的买卖逻辑不自洽的案例。 试想一下,如果你在基本面分析之后认为某只股票的价格低于内在价值, 所以你买入该股票, 那么在公司股价下跌, 而基本面却没有发生变化的情况下, 你的安全边际将会更大, 此时你应该做的是加仓而不是卖出股票止损, 因为你的潜在投资收益率更高了。 市场先生的情绪变化莫测, 市场波动很大, 在这样的背景下, 投资者形成逻辑自洽显得尤为重要。从最初的研究、 买入并持有某只股票, 到最后的卖出决策, 这当中的每一个决策环节的思考过程, 投资者都需要在理性、 客观、 系统分析的基础之上, 形成严格的逻辑自洽, 否则很容易发生矛盾操作。 如果你的投资逻辑能够形成一个严格自洽的闭环, 就能正确应对市场波动, 也能理性应对各种 “黑天鹅” 事件。 实践和大样本回测合格是第二个重要标准。 一个正确的、 稳健的盈利体系, 一定要经得起实践和回测验证。 很多投资者理论说得头头是道, 但在实际操作中却暴露出问题: 要么从未严格按照策略执行,要么发现理论与实践之间存在巨大差距。另外, 还有很多投资者会错把 “运气” 当作 “能力”, 把小概率事件当作有效策略。 很多投资者自以为是的投资策略, 其实往往没有经过严格的实践或回测检验, 殊不知这种成功可能只是个案, 或者是没有经过深入思考后的结果。 例如在 2019—2020 年, 部分投资者认为无论市场环境和估值如何变化, 只要买入像茅台、 宁德时代这样的核心资产, 就一定是正确的投资策略。 他们的理由是, 这些优质公司拥有深厚的护城河, 业绩会持续增长。 而事实上, 在那几年, 核心资产确实实现了较高的增长,这种策略也看似有效, 可到了 2021 年下半年, 这种策略便不再奏效了,因为核心资产的估值在那个时期已经过高。 而这些投资者未能洞察其中的本质, 他们所认为的正确策略也未能经受住时间的检验。 总之, 个案的成功并不能说明投资策略是有效的, 因为它背后的因素是多种多样的, 可能恰好整体市场环境很好, 也可能纯粹是凭运气。 更有些投资者, 只看到或者记住这个策略的成功案例, 选择性忽视其失败案例。 因此, 稳健盈利体系的第二个核心标准是实践或大样本检验回测合格。 稳健盈利体系的第三个标准是要适合自己的能力圈和风险承受能力。投资犹如穿鞋, 合脚才敢走远路。投资者在构建自己盈利体系的过程中, 应该综合考虑自己的职业、 财务状况、 风险承受能力, 以及自己的性格特点。 不同投资体系对 “能力圈” 的要求不同。有些投资体系对宏观经济乃至全球经济的洞察和判断要求极高, 例如索罗斯的宏观对冲体系, 绝非一般人能学会; 巴菲特的价值投资理论大道至简, 可学可用, 但财务分析、产业分析、估值分析等技巧不可或缺; 散户常用的技术分析则需要掌握 K 线、趋势分析等知识。另外, 不同人在时间上的 “能力圈” 也不同, 有的方法论对盯盘要求很低, 特别是长期价值投资, 大家基本上不需要看盘; 但有的方法论需要时时刻刻盯着盘面, 随时准备决策、准备交易。 此外, 各种策略和方法的盈利和风险程度也是完全不一样的。 例如, 巴菲特的长期价值投资体系虽然给他带来非常丰厚的回报, 但他买入的股票, 可能在很长时间内都不涨, 甚至也会出现较大幅度下跌, 但巴菲特认为只要公司基本面没有恶化, 他就能承受股价的巨大回撤。 如果你没有巴菲特这样的耐心和对阶段性亏损的承受力, 价值投资体系可能就不适合你。 各种偏博弈的策略, 尽管可能见效快, 但安全边际小、 风险大, 不适合风险承受能力低的投资者。 投资从来不是一场争分夺秒的短跑,而是伴随一生的长期修行。不必焦虑、不必急躁——稳住节奏、坚守体系,时间终会成为你投资路上最好的伙伴。 推荐阅读
《稳就是快:打造穿越牛熊的投资体系》 梁宇峰 著 ISBN:978-7-5217-8991-1 出版时间:2026.9 责任编辑:七禾研究 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!