聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

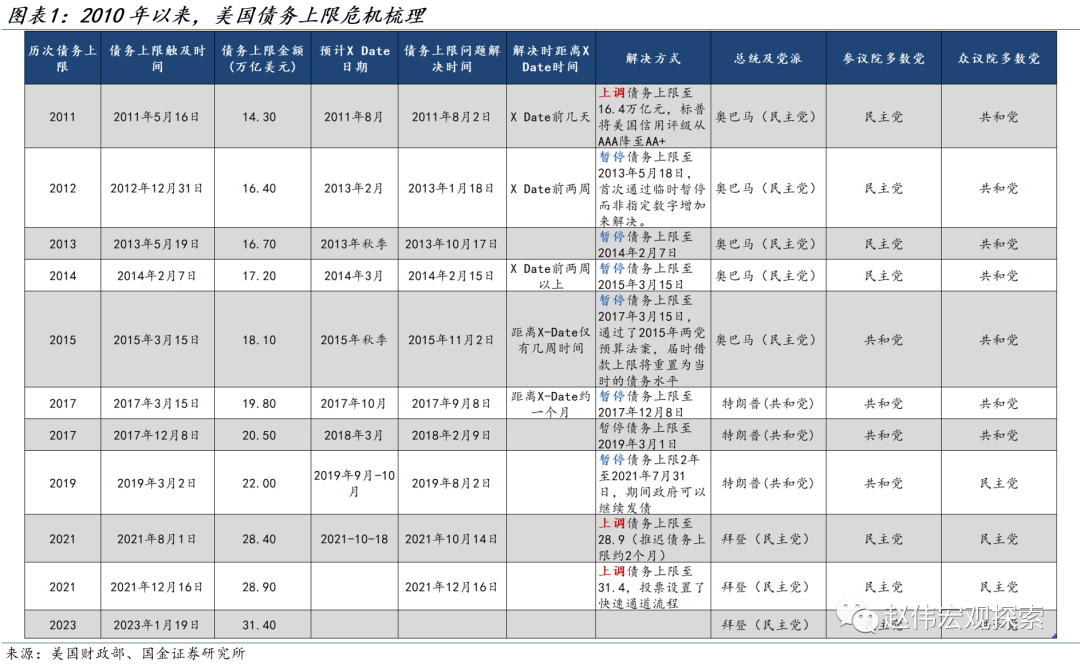
| 一、热点思考:美国债务上限危机三种可能场景 年初美国突破债务上限以来,两党强硬的态度使得谈判迟迟未能得到进展,随着X Date的临近,市场忧虑情绪逐渐发酵,这一次美国债务问题有哪些新特征?将有哪些可能的演绎方向,债务上限危机是否将会演变成一场扰动全球的“完美风暴”? (一)美国债务上限危机的历史与新特征:这一次市场更脆弱 历史上,美国债务上限危机频繁发生,2010年以来美国暂停债务上限8次,上调债务上限3次。作为世界上少数设置债务上限的国家,其初衷是为了控制政府债务增长,但二战后,美国债务上限已逐渐失去了原有作用,成为了两党谈判工具。当前美国国债总额已达到31万亿美元,近十年增长了120%。达到债务上限后,美国政府可选择措施包括:使用“特别措施”、动用日常税收收入及财政部现金,从而延长现金耗尽时间。美国债务上限问题主要通过两党谈判解决,选项主要包括暂停债务上限或提高债务上限等。
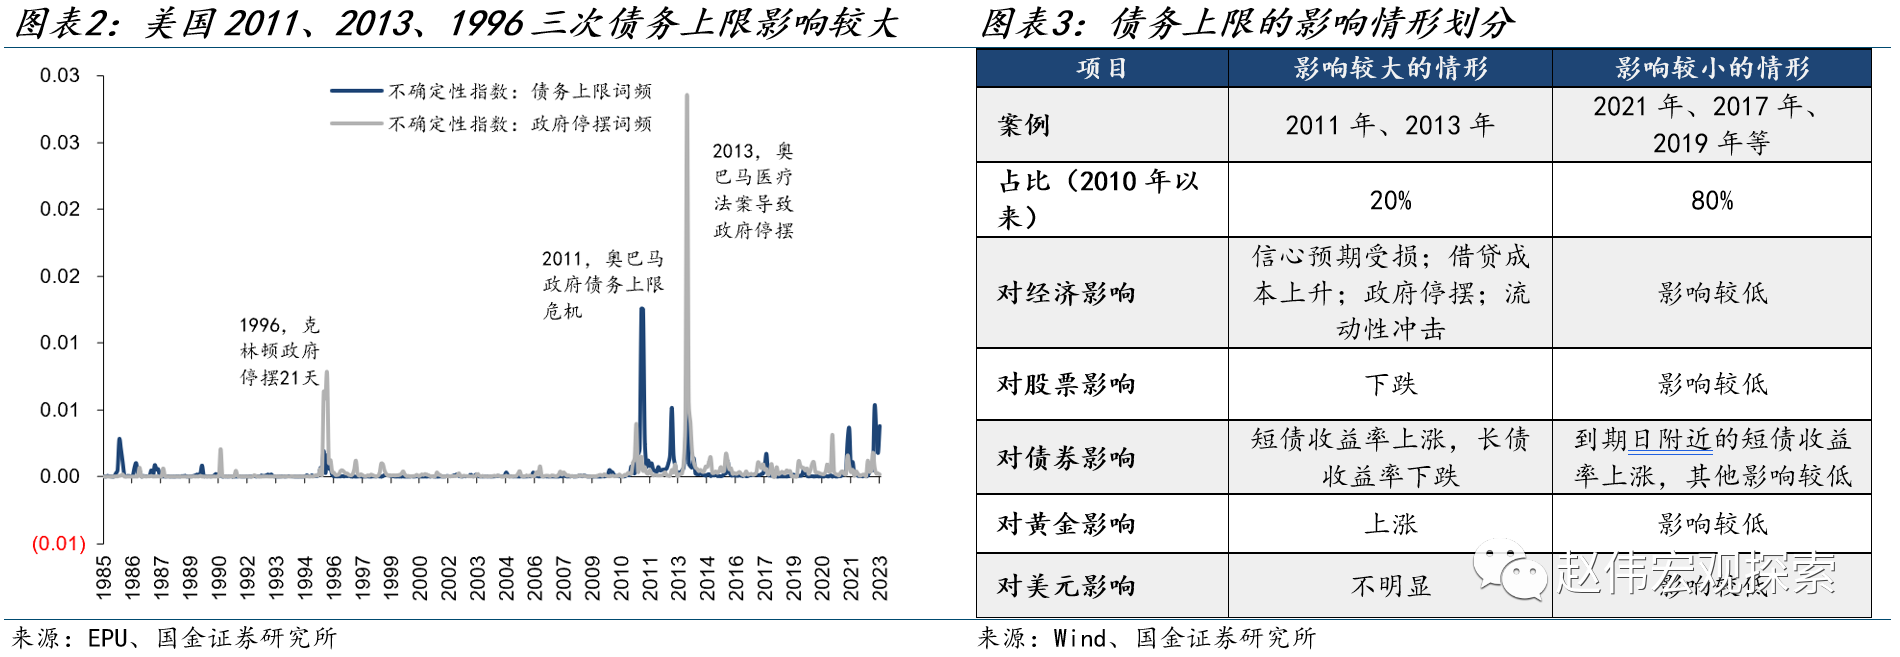
尽管未曾出现过实质性违约,但债务上限危机通过影响市场预期、风险偏好、干扰流动性、影响借贷成本等机制作用于实体经济和金融市场。1960年以来,美国政府共计78次提高债务上限,大约每8个月上调一次。近三十年来出现了三次影响较大的债务上限调整事件,分别是1996年克林顿政府停摆,2011年奥巴马政府债务上限危机,2013年美国政府停摆。2011年8月初,美国因债务上限之争几乎导致政府停摆,共和党占多数的众议院要求时任总统奥巴马削减一系列支出,以换取提高债务限额。在财政部估计限额将用尽的两天前,奥巴马最终与国会的共和党议员达成协议,共和党人同意提高上限,以换取未来一揽子的开支削减,在8月2日以74票对26票通过议案,奥巴马签署议案,结束债务上限危机。
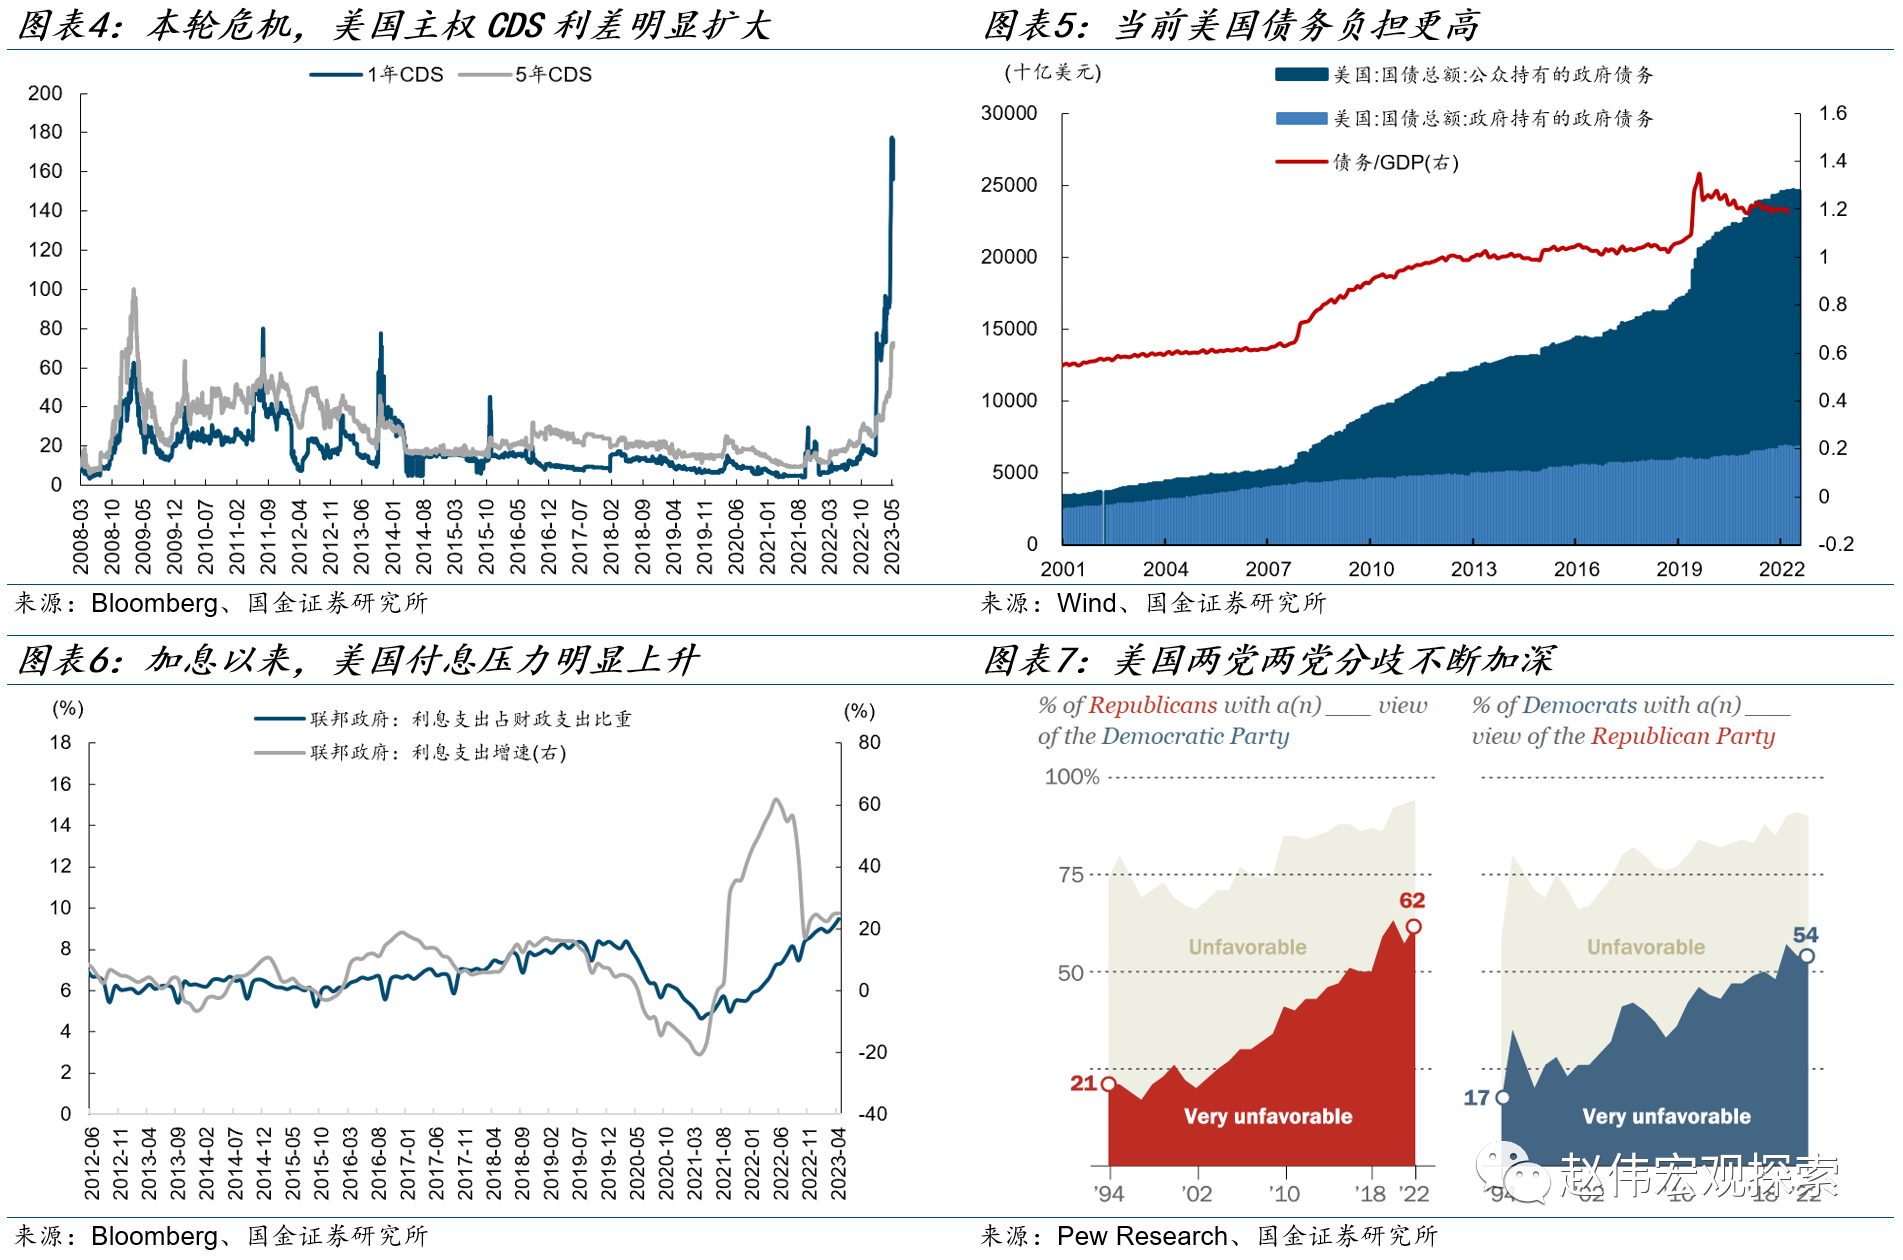
本轮债务上限危机出现了有别以往的新特征,市场担忧情绪更强,美国债务压力更高,银行业风险仍在扩散,两党的分歧也更大。新特征主要体现在以下方面:第一、市场情绪明显更加脆弱,金融市场已经通过更高的风险溢价开始定价政府违约。美国1年期、5年期主权CDS 利差快速攀升,已超过2008、2011及2013年的高点。第二、美国银行业风险仍然在蔓延;第三、当前美国债务压力更高,美国政府债务占GDP比重达到120%,利率上行引起美国债务付息压力增大,4月利息支出增速(12MMA)达到24%、利息支出占财政支出比重接近10%;第四、美国两党间的分歧较以往更加严重。疫情后,两党对彼此的看法越来越负面,2022年,62%的共和党人对民主党持有负面看法,54%的民主党人同样对共和党不满。这些新特征可能导致本轮债务问题更复杂。
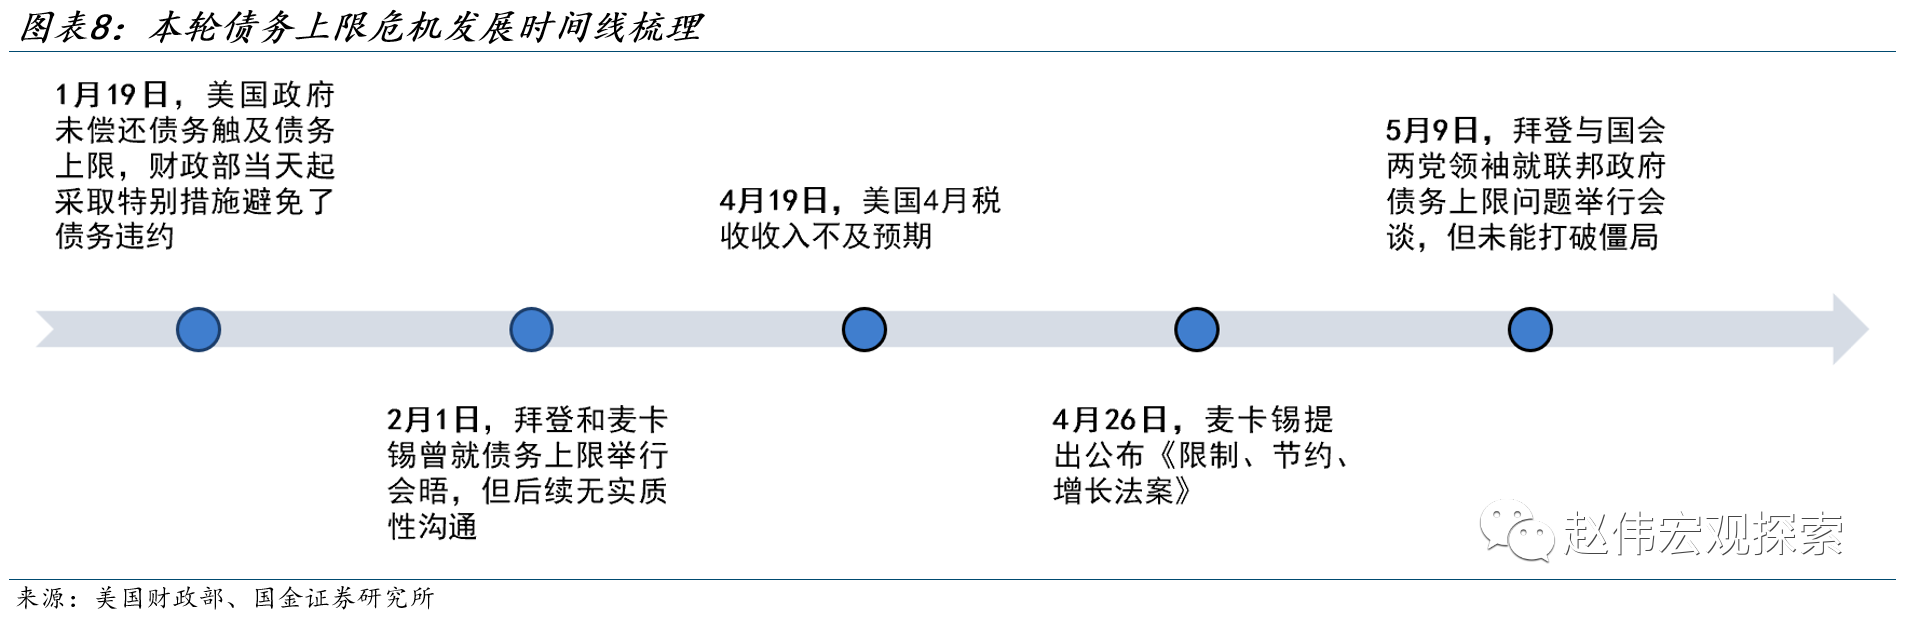
从本轮债务上限发展来看,美国民主党、共和党围绕是否削减政府开支陷入博弈,谈判进度不大。从时间梳理来看,1月19日美国突破债务上限,4月税收不及预期, 4月26日,美国众议院批准麦卡锡提出的提高债务上限法案:《限制、节约、增长法案》。该法案主要包括:(1)延迟债务上限。提议在明年3月31日前,暂停债务上限控制,如果两党能在这一时限前同意将债务上限再提高1.5万亿美元,则这一时限作废。(2)削减政府开支。法案要求2023财年(9月30日结束)联邦政府开支缩减至1.47万亿美元。(3)联邦政府预算年均增速需控制在1%。(4)取消针对新能源相关减税措施等。由于在削减政府开支方面较激进,法案在参议院可能无法通过。
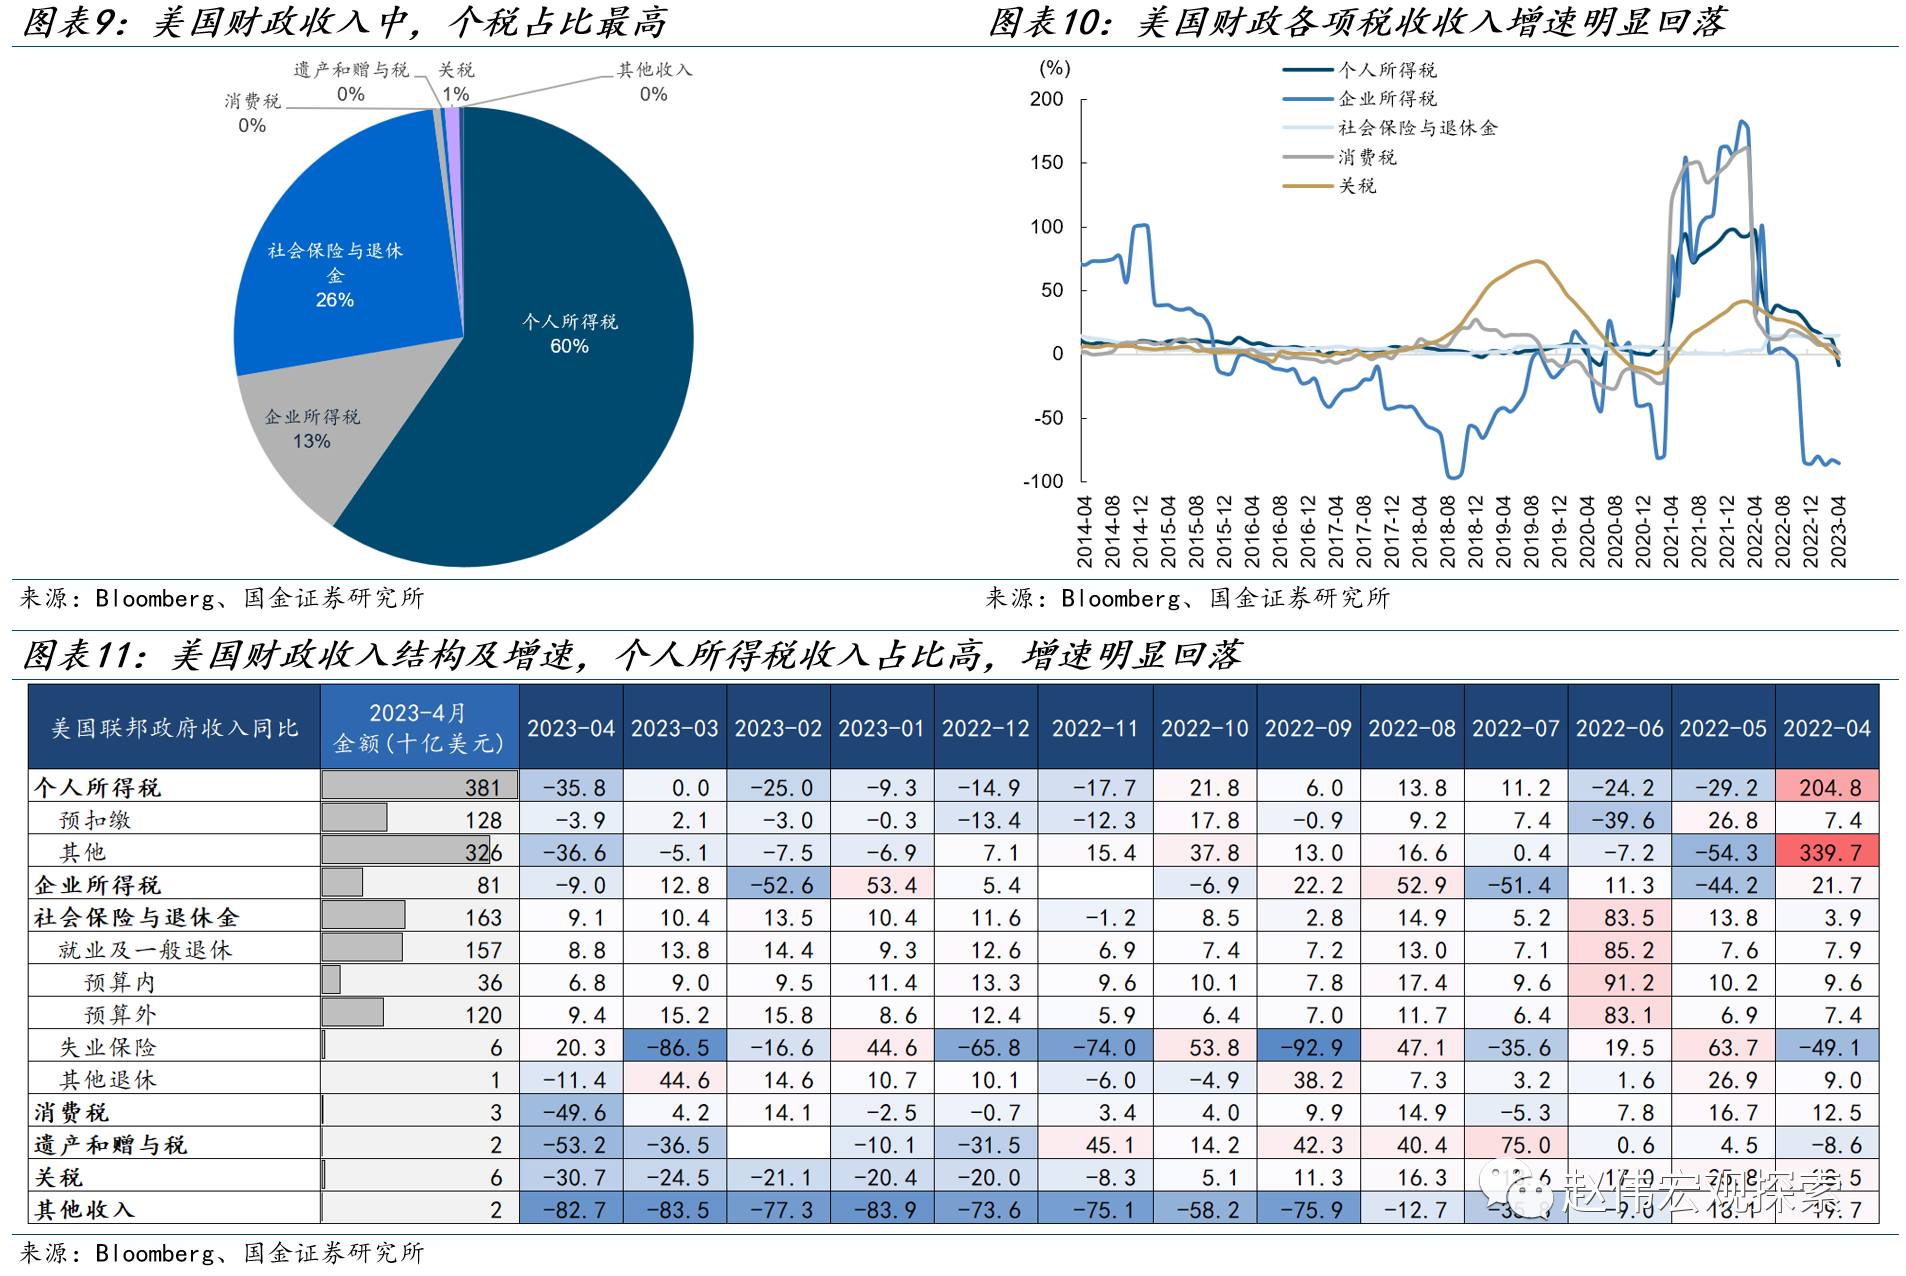
(二)美国财政余粮:政府资金还能支撑多久? 美国财政收入方面,个人所得税占比最高,各项收入增速均已明显回落。美国财政收入以税收为主,主要包括个人所得税、企业所得税、社保缴费、消费税、遗产税、关税等。个人所得税收入占比约50%,是收入主要来源;企业所得税占比约7%;社保缴费占比约36%。2022年以来,美国财政各项收入增速均明显回落,截至4月,个人所得税同比增速降至-36%、企业所得税-37%、消费税-50%,占比最大的个税增速回落幅度较大。
美国财政支出方面,疫情后财政刚性支出占比提高,利息支出压力上升,整体支出增速仍然较高。美国财政支出包括社会保障、医疗、收入保障、国防、利息支出等,其中社会保障支出占比最高,达25%,医疗保健占比13.7%、利息支出占比13.5%,收入保障占比12%。与疫情前相比,美国社保、医疗保健等法定支出明显抬升,占总支出比重已超60%。利息支出压力同样上涨,4月利息支出620亿美元,已超出国防支出的580亿美元。结构的变化导致政府支出增速难以降低,2022年6月以来,支出端增速整体高于收入增速,使得财政赤字扩大,美国今年3月赤字增速高达96%。
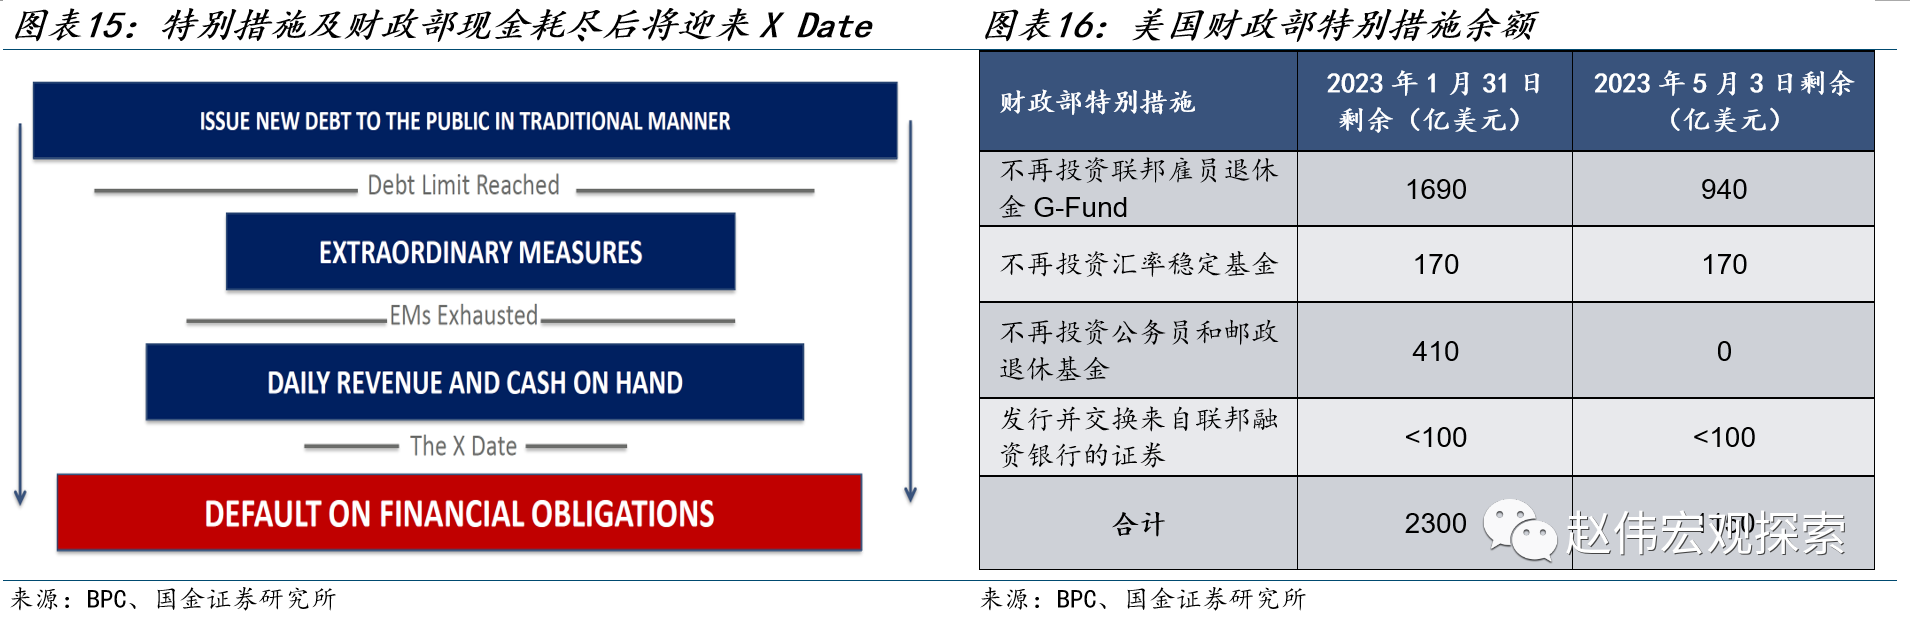
美国债务上限X Date预计何时到来?具体日期取决于美国特别措施余额和财政部现金。X Date是指美国在达到债务上限后,财政部耗尽所有可行措施的日期,届时,美国政府将无法全额支付各项开支,X Date后,美国将可能出现主权违约。从特别措施(Extraordinary Measures)来看,现阶段美国财政部实施的措施包括:(1)暂停投资联邦雇员退休金G-Fund;(2)暂停投资汇率稳定基金;(3)暂停投资公务员和邮政退休基金;(4)发行并交换来自联邦融资银行的证券。截至1月31日,特别措施可腾挪的资金额约为2300亿美元,截至5月3日已消耗至1150亿美元。
从财政部可用资金来看,X Date最早可能出现在6月上半月。资金余额方面,今年财政部TGA账户余额低于往年水平。4月税收缴款后,TGA账户新增仅约1700亿,去年同期新增达3700亿。截至2023年5月3日,财政部现金约1880亿,加上1150亿美元的特别措施余额,总计约3030亿。资金支出方面,6月1日至6月15日,美国财政部将有约6000亿美元的债务到期;六月份财政部需现金支出至少3260亿,上半月约1630亿,且6月上半月由于支出较大,往往形成现金低点。结合现有余额看,5月尚能度过,但6月上半月将面临“入不敷出”的考验。海外给出的预测结果方面,BPC预测可能为6月初至8月,穆迪预测可能为6月8日,耶伦警告最早为6月1日。
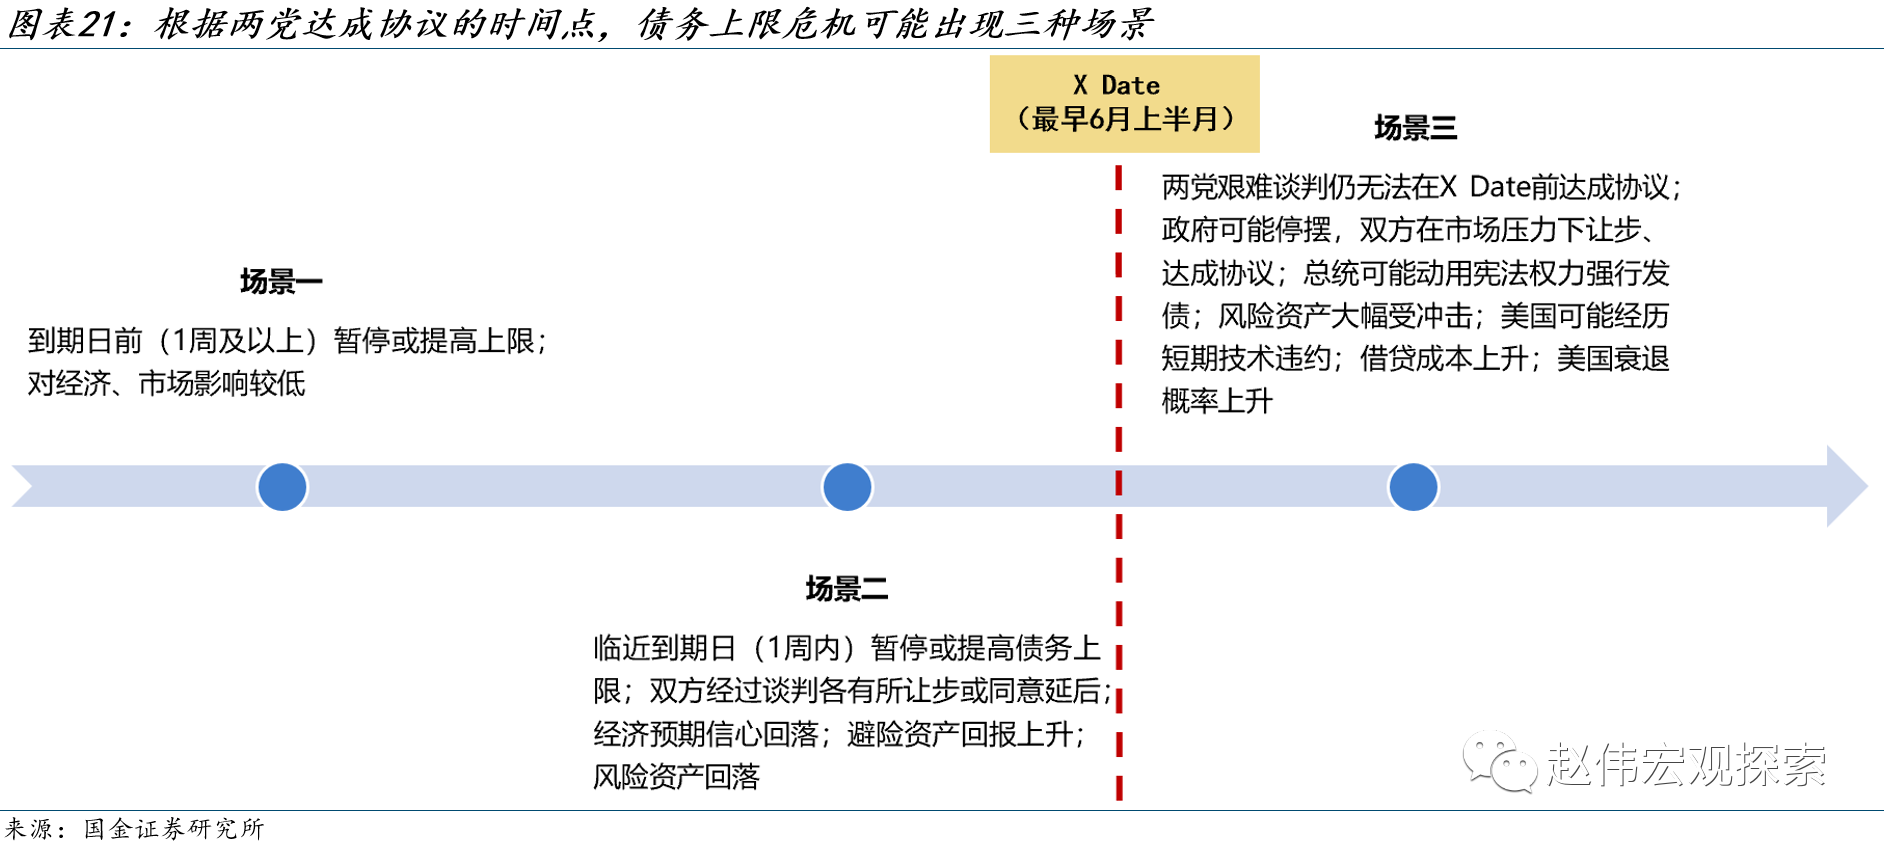
(三)美国债务上限危机可能出现的三种场景 美国债务上限具体的发展取决于两党的谈判结果,但可能的发展情景有三种:(1)场景一下两党顺利达成协议,提高或暂停债务上限,对经济和市场影响较低;(2)场景二,两党在X Date前艰难达成暂停或提高债务上限的协议,各自做出妥协,对经济和市场影响类比2011年;(3)场景三是,双方在X Date前无法达成协议,美国政府停摆,甚至出现债务违约,影响程度最大。我们区分场景具体讨论可能出现的影响。
1.场景一:在X Date前,顺利解决债务上限问题 场景一,美国两党在X Date前顺利提高或暂停债务上限,或者同意短期内增加宽限期,双方各自让步,民主党同意削减支出,换取共和党配合,类似情景包括2021年、2019及2017年等。对实体经济而言,该情形下债务上限问题对经济影响较低,但若民主党让步较大,那么财政支出的削减可能影响今年美国经济的需求;对金融市场而言,股市波动较低,但最明显的金融市场反应是短债收益率上升,特别是X Date前后到期的国债。可能的风险在于,债务上限危机解除后,财政部重新发行国债,美债市场供给增加,市场流动性收紧,可能抬升美债收益率。
2.场景二:两党在临近违约前艰难谈判达成协议 场景二,美国两党在临近违约前几日甚至仅提前若干小时达成协议,谈判很可能会被拖延到“最后一刻”。双方最终各有所让步,同意提高或暂停债务上限。该情景的影响类似于2011及2013年两次影响较大的债务上限危机,主因是今年美国参众两院同样分属两党(与2011相同);两党基调同样强硬(与2011、2013年相同);从触发债务上限到X Date的时间同样紧迫(2011年为3个月,2023年可能为4个月)。 在该情景下,对实体经济而言,经济预期和消费者信心可能回落;黄金等避险资产回报上升;股票等风险资产回落。但今年新的风险在于债务上限危机可能加大银行业冲击。主要体现在:(1)短期内国债利率上升可能使银行浮亏进一步扩大;(2)银行以国债作为抵押品向美联储借款,国债信用受质疑可能使银行业流动性恶化;(3)为寻求安全资产,投资人可能会从国债市场逃离,通过货币基金流入ON RRP,加速银行存款挤兑。
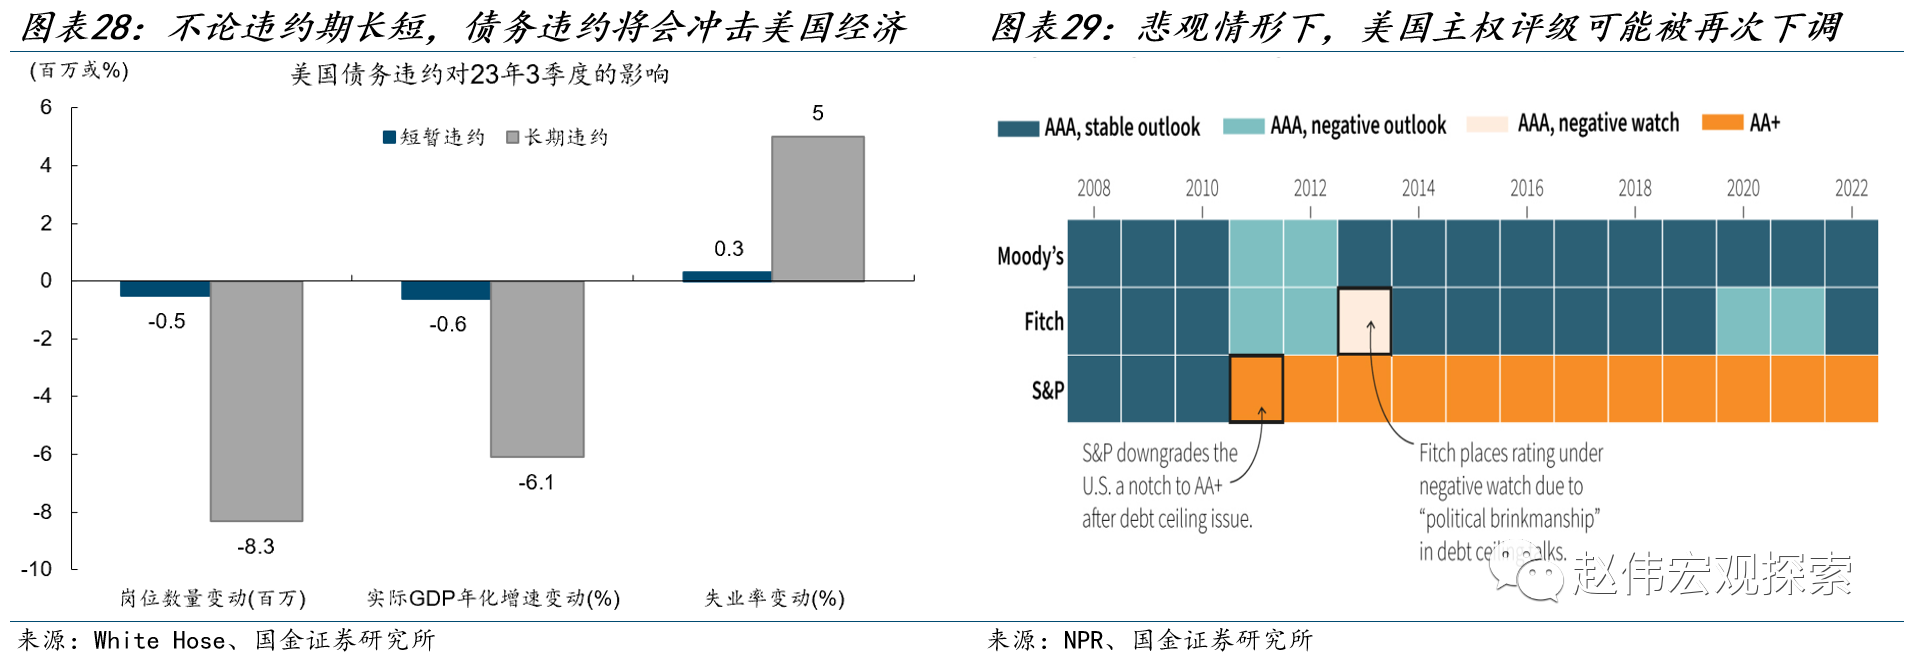
3.场景三:两党态度强硬,X Date前仍无进展,美国接近违约甚至实质性违约 该情景下,两党各自态度强硬,谈判无法取得有效进展,拖延到X Date之后,政府可能出现停摆,美国接近违约甚至出现短期的实质性违约,双方最终在市场压力下让步,暂停、提高上限;总统也可能动用宪法权力强行发债。类似情形历史上未曾出现,经济和市场严重性可能高于2011年。根据美国白宫的测算,长期违约(违约持续数周)将使美国三季度就业岗位减少800万个、GDP下降6.1个点、失业率上升5个百分点;短期违约(违约持续数天)也会使美国三季度就业岗位减少50万个、GDP下滑0.6个点、失业率上升0.3个点。一旦违约,美国主权债务评级将可能被再次下调。
二、本周报告精选 精选一:谁是下一个?——美国银行业三大风险的评估 单一银行(unit bank)制度和低市场集中度是美国更容易爆发银行危机的重要解释。横截面比较,爆发银行危机的概率与银行业集中度负相关。美国银行数量接近5000家,超过欧洲排名前10的国家总和,是排名第一的德国的3倍。美国前三大银行(美国银行、富国银行、摩根大通)的市场份额仅约30%,远低于德国的70%,法国的66%。 一个常见的误识是,美国融资结构以直接融资为主导,所以银行信用收缩对经济的影响是有限的,这一认识并未区分存量与流量。疫情后,美国非金融企业部门的直接融资明显回落,2022年四季度美国企业部门新增债券融资-30亿、股东净投资-36亿,而新增贷款融资达到2280亿,信贷收缩对美国经济的冲击可能高于以往时期。 银行是抵押贷款资金的主要供给者,中小银行是商业地产贷款最主要的资金来源。美国的抵押贷款资金供给方包括银行、信托、政府支持机构(GSE,房地美、房利美等)、信用社和信托等,银行提供了美国30%的住房贷款,60%的商业地产贷款,42%的消费贷款,32%的工商业贷款;中小银行向低收入群体及小型企业发放的贷款比重更高,主要集中于休闲服务、医疗、其他服务类企业,这恰恰是当下美国经济韧性的重要支撑。 精选二:美国经济演绎的三个场景——2015、2019和2023年的比较 美国经济周期的“坐标”:或已处在从放缓到衰退的“十字路口”,疫后复苏周期的顶点渐行渐近。NBER周期顶点的特征是:6个底层指标中至少有3个出现高点,且持续下行一段时间(一般不少于6个月)。截止到2月,NBER周期分析框架中的6个指标中已有4个指标出现了回撤:非农薪资就业(-0.1%)、实际个人消费支出(-0.1%)、批发与零售实际销售额(-3.7%)和工业生产指数(-1.4%)。3月非农薪资就业继续创新高。所以,只能说顶点渐行渐近。 2023与2015的比较:有没有可能是一次“假衰”?这次不一样:(1)经济周期的阶段不同:2015-2016年为复苏中期,2023年已处在复苏尾声;(2)美联储紧缩周期的阶段不同:2015-2016年为紧缩初期,2023年为紧缩尾声;(3)信用周期的阶段不同:2015-2016年银行信贷供给小幅收缩,2023年则显著收缩;(4)期限利差方面,2015-2016年期限利差始终为正,而这一次,10年-2年和10年-1年利差早在2022年7月已经出现倒挂,最高时均达到了120bp。 2023与2019年的比较:有没有可能是一次“软着陆”?2023年与2019年有诸多相似之处,但结果或不一样:(1)产出缺口或失业缺口都为正;(2)货币政策都处于紧缩尾声;(3)银行信用边际收紧;(4)期限利差均出现倒挂;但是,2023年的产出缺口更大、货币政策更紧、信用紧缩程度更高、期限利差倒挂更大。更重要地是,2019年美国通胀压力较小,美联储的政策空间更大。这一次,美联储或难以兼顾“去通胀”和“软着陆”。 风险提示 1. 俄乌冲突再起波澜:2023年1月,美德继续向乌克兰提供军事装备,俄罗斯称,视此举为直接卷入战争。 2. 大宗商品价格反弹:近半年来,海外总需求的韧性持续超市场预期。中国重启或继续推升全球大宗商品总需求。 3. 工资增速放缓不达预期:与2%通胀目标相适应的工资增速为劳动生产率增速+2%,在全球性劳动短缺的情况下,美欧2023年仍面临超额工资通胀压力。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!