聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

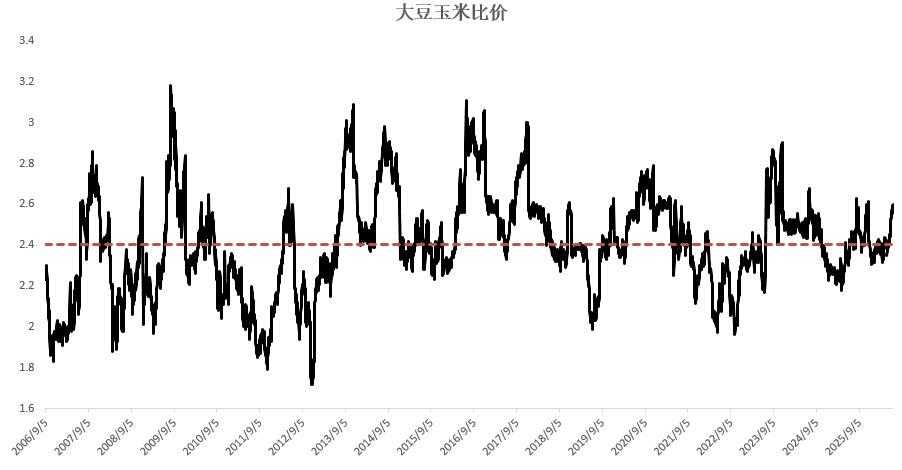
| 一、核心观点 2026年大豆种植面积的关键驱动,在播种前已经基本明朗。决策窗口内的大豆/玉米比价提供了温和但有限的大豆拉力,而高价的化肥对玉米种植构成了显著的成本压力。两股力量方向一致但合力有限,预计今年大豆面积难以出现大幅增长。 对于即将发布的6月30日报告,由于春播天气正常,未制造异常阻碍,调整幅度大概率落在±0.5个百分点以内。我们预计大豆面积与3月意向(8470万英亩)相差很小,我们预计大概率在8400–8500万英亩之间。 更值得关注的是明年1月的最终面积报告。我们综合判断,今年大豆最终面积存在较明显的下调风险,建议后续还要持续关注最终报告对6月数据的修正。 这一判断的核心依据,来自我们对农民种植决策时点的分析:最关键的决定早在去年秋天就已经做出,春季只是在执行一个早已制定的计划。以下,我们会从决策窗口、比价信号、化肥成本和天气条件四个维度,逐一展开这一分析的逻辑链条。 二、农民的决策是什么时候做出的? 一般的理解是农民到了春天播种时,才根据当时的市场行情决定种什么。我们的研究发现,最关键的决定早在去年秋天就已经做出。我们比较了不同时间段的价格和成本对最终种植面积的影响。结果显示,上年秋季(9–11月)的信号影响力最大、也最稳定。这个时期正值农民采购化肥、预订种子、安排贷款的集中时段,此时的化肥价格和资金成本,对后续的种植选择有着决定性的影响。冬季(12月-2月)的市场信号虽然也与最终种植面积显著相关,但它更多是对秋季已定决策的确认和微调,而非新的决策起点。相比之下,春季(2–4月)的价格信号几乎没有额外的影响。尤其是化肥价格——到了春天,它对农民决策的影响已经完全消失了。原因我们理解是:化肥和种子等主要投入品在秋季已完成采购和锁价,运营贷款也通常在冬季获批,对于美国中西部主要的大宗商品作物(如玉米、大豆)联邦作物保险的购买截止日在3月中旬。这意味着,农民在春季播种前,绝大部分可变成本已经沉没,关键融资和风控安排均已就绪。此时的市场价格波动,已很难改变早已锁定的成本结构和种植计划。春天,本质上是对秋季既定方案的执行,而非新一轮决策的起点。到春天,所有需要“花钱”的决策都已经做完了,剩下的只是按计划执行。 三、农民看什么来决定“种大豆还是玉米”? 既然决策在秋季做出,那么农民依据什么来做这个决定?我们的分析发现,最核心的变量有两个:大豆/玉米比价和化肥成本。 (一)大豆/玉米比价:判断哪个更有种植优势 大豆和玉米的期货价格比值,是衡量两种作物相对收益最直接的指标。比值越高,说明大豆相对于玉米越有利可图,农民越倾向于多种大豆。我们的研究还发现,这个比价存在一个明显的“心理门槛”——2.30。当比价超过2.30之后,农民“转种大豆”的决策会变得更加果断。 我们分析大豆和玉米比价(11月大豆合约与12月玉米合约的比值)发现,这个比价在历史上确实影响了大豆面积占比。2026年的情况如下:在农民预付化肥、预订种子的秋季关键决策期(上年9–11月),比价均值约为2.47;若将窗口延长至次年4月播种前,均值约为2.42。这个水平高于2.30的关键水平,说明价格信号在鼓励农民种植大豆。但它并非历史最高水平——在2022年的完整决策窗口期内(2021年9月–2022年4月),比价均值曾达到约2.87,接近2.9。因此,今年的比价信号是“温和利多”而非“强烈利多”, 对大豆面积的拉动力受限。
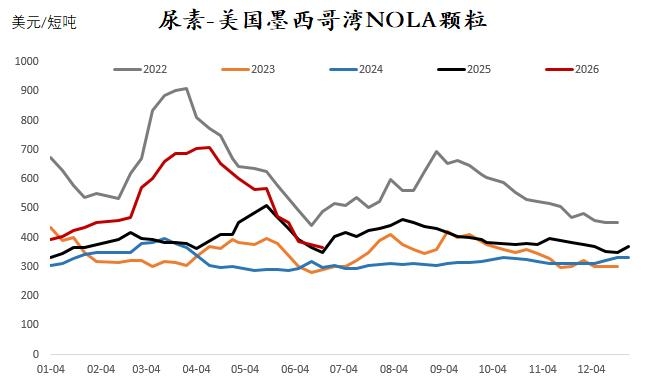
数据来源:Refinitiv,国投期货 (二)化肥成本:玉米与大豆的成本差异 玉米是氮肥密集型作物,2020~2024年一英亩玉米的化肥支出平均是大豆的3.4倍。大豆自己能够固定空气中的氮,对化肥的依赖远低于玉米。因此,当化肥价格飙升时,种玉米的成本急剧上升,一部分农民就会被推动去种成本更低的大豆。 我们研究发生,当尿素价格上升时,大豆面积占比确实会上升。而且这种效应在化肥价格处于高位时尤为明显。今年决策窗口期间(2025年9月-2026年4月)尿素价格高企。单从这个变量来看,今年化肥的高成本正在对玉米种植构成严重压力。但化肥的推力并不是孤立的——它需要和市场价格的拉力一起发挥作用。如果大豆相对玉米的价格不够高,那么即使化肥再贵,农民也可能继续种玉米,因为玉米的绝对利润空间可能仍然较大。 美国墨西哥湾尿素从2月28日至6月19日,从470美元/短吨跌到367.5美元/短吨(下跌21.8%),其间4月17日最高价为710美元/短吨(上涨51.06%)。去年同期为405美元/短吨(同比下跌9.2%)。种植期间尿素价格高企。 根据彭博信息,从去年7月到今年4月美国氮肥进口量反而同比上升了12%,而磷肥和钾肥进口量则分别下降了44%和10%。我们对种植面积的影响理解是:农民买够必需的氮肥,同时通过削减磷钾肥来节省开支,这有利于保住玉米面积,也反映了尿素高价给农民带来的巨大现金流压力,影响下一季种植。
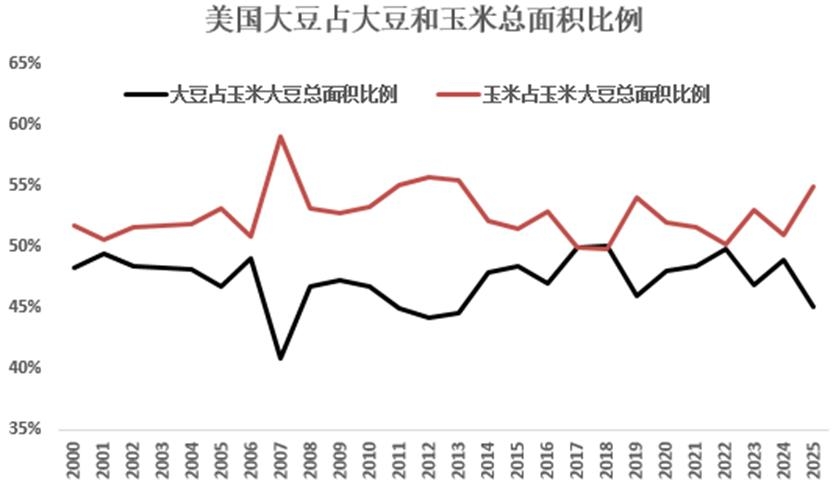
数据来源:Bloomberg,国投期货 四、2026年,比价和化肥信号说了什么? 将2026年的数据代入上述框架,我们看到的是一个“推拉交织”的复杂图景。大豆/玉米比价约为2.42(2025年9月-2026年4月均值)。 这个水平高于2.30的关键水平,说明价格信号在鼓励农民种大豆。但它是“温和利多”而非“强烈利多”——2022年比价(2021年9月–2022年4月)曾接近2.9,当前水平在历史上只能算中等偏高,提供的拉力有限。 中东局势冲突引发了2026年化肥价格大涨。今年决策窗口期间(2025年9月-2026年4月)尿素价格走高。从单一变量来看,化肥的高成本正在对玉米种植构成严重压力,理论上会推动一部分农民转向大豆。 两股力量综合来看:比价在大豆这边“拉”,化肥成本在玉米那边“推”,两者方向一致,但合力有限。两者方向一致但都算不上强力。综合来看,我们倾向今年大豆面积不会出现大幅增长,反而在3月意向的基础上有所回调的概率也有可能发生。 五、3月到6月,农民会临时改主意吗? 3月意向报告发布后到6月实际播种完成,这期间农民会不会根据新的信息临时调整种植计划?我们分析了天气、化肥价格和比价信号对这一阶段的影响,结论是调整幅度非常有限。历史上,从3月意向到6月预估,玉米在总面积(玉米和大豆总面积)中的占比平均只变化了0.25个百分点,几乎可以忽略不计。分因素来看:天气的影响可以忽略。 春季的温度和降雨,并不会让农民在玉米和大豆之间重新选择。 天气真正影响的,是“能不能下地播种”(即弃耕),而非“种什么”。 化肥价格在春天的作用也很小。 主要原因在于,化肥的采购和锁价在秋季已经完成,春天的价格波动改变不了已经沉没的成本。 唯一有微弱影响的是比价。 如果3月到6月期间大豆价格相对于玉米出现明显上涨,少数农民会在播种时临时增加大豆面积,但这种影响很有限,只能解释一小部分调整。 因此,综合以上判断,我们倾向6月30日的报告大概率不会出现意外,调整幅度将落在历史正常范围内。
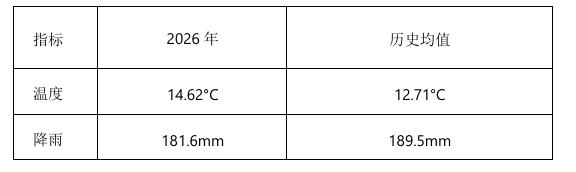
数据来源:USDA,国投期货 六、2026年春播天气:暖而不涝,有利玉米 今年4–5月,美国中西部主产区的平均温度达到14.62°C,为2000年以来同期最高。降雨量为181.6毫米,与历史均值较为接近。 这种“暖而不涝”的组合,为玉米播种创造了理想条件。早春温度偏高加速了土壤回暖,农民可以提前播种玉米,争取更高的单产潜力。降雨正常则意味着没有出现阻碍机械下地的湿涝条件。相比之下,大豆对播期的弹性更大,对温度偏高没有那么敏感。从天气角度看,今年春播条件在边际上更有利于玉米。
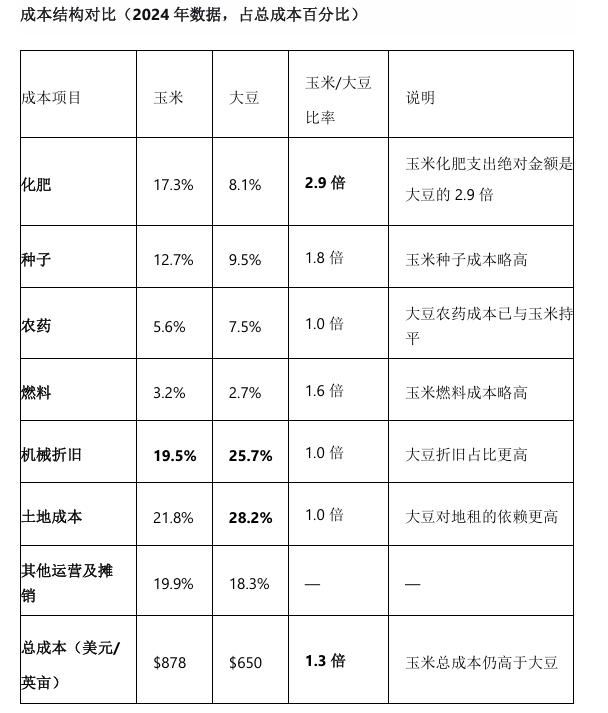
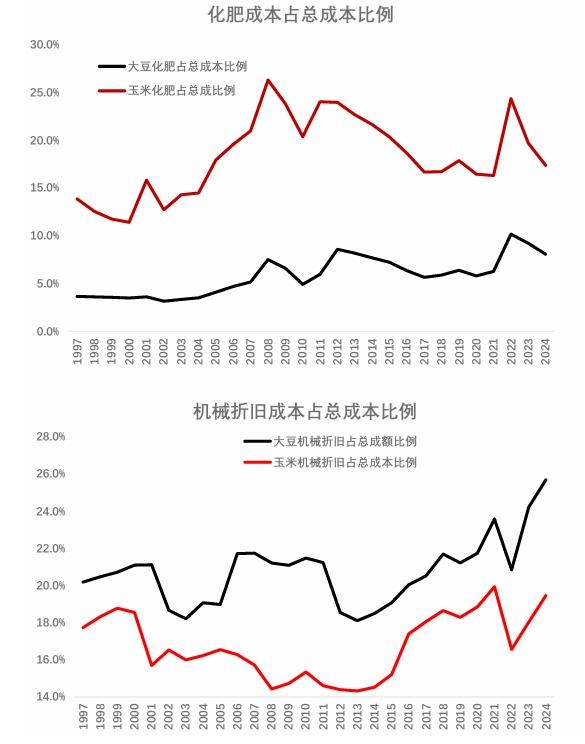
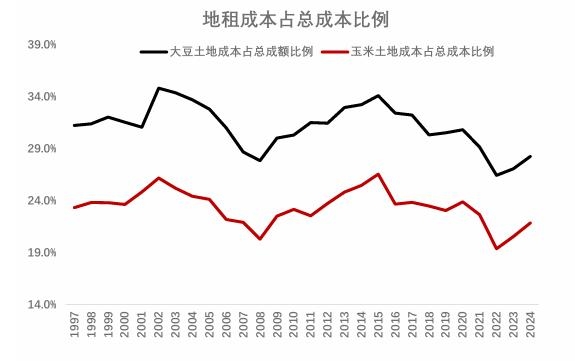
数据来源:NOAA,国投期货 七、大豆玉米成本结构分析 我们进一步利用美国农业部(USDA)的成本收益数据,对比了1997年至2024年间玉米和大豆的全成本结构演变。结果清晰地展示了两种作物在投入结构上的显著差异与长期演变趋势。 第一,化肥对玉米的重要性下降,但对大豆的重要性在上升。 从2012年到2024年玉米的化肥账单占总成本的比例,从23.9%下降到17.3%;而大豆的化肥占比从6%涨到了7.5%。这说明大豆对化肥的依赖度其实在悄悄增加。 第二,土地成本(地租)占比高度稳定,且波动性低。 不管是玉米地还是大豆地,地租占总支出的比例波动不大。地租作为摊销成本中的最大单项支出,其刚性特征决定了它不构成农民在玉米与大豆之间边际选择的驱动力。 第三,机械折旧是近十年总成本上升的最大推手。 过去十年,种地的总成本涨了不少,但涨价的大头不是化肥,不是种子,而是农机折旧。美国农民在机器上的投入越来越大,这反映了农业生产的资本密集度在持续上升。但折旧属于固定成本,不影响年度种植决策的边际选择。 第四,大豆的成本结构波动性更大,小基数放大了价格冲击。 因为大豆用的化肥本来就少,所以价格稍微一波动,它在总成本里的比例就跟着大起大落,使得农民在大豆上对化肥价格的反应比玉米更剧烈。 另外我们发现历史上,化肥价格越高的年份,玉米的净利润表现不错。这并非因为化肥涨价对农民有利,而是因为化肥价格与玉米价格常常同步波动——两者都受全球能源价格和农产品周期的共同驱动。高化肥成本被高玉米价格覆盖,账面上的利润反而更好看。 但2026年的情况有所不同。化肥价格处于历史高位,而大豆/玉米比价只是温和偏高。如果玉米价格不能同步大幅上涨,那么高化肥成本就会真正侵蚀玉米的利润。这正是我们判断大豆面积可能在下一季出现回升的深层逻辑之一。
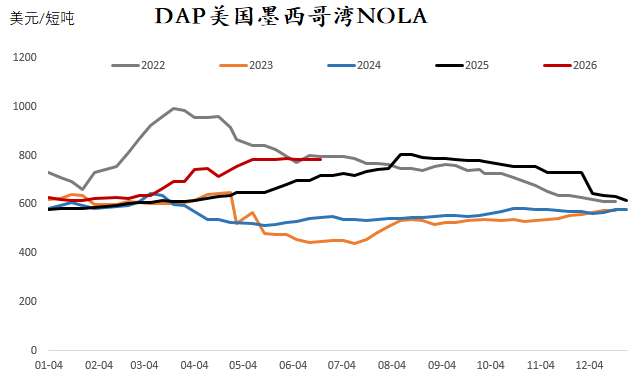
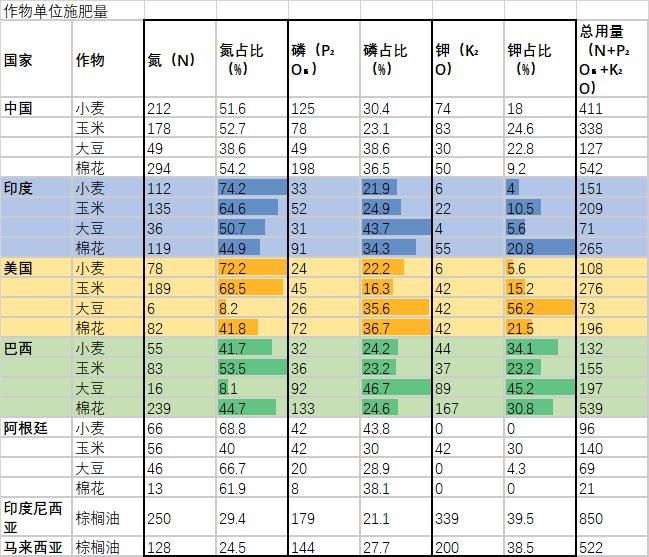
数据来源:USDA,国投期货 八、磷肥也在涨价,会影响我们的判断吗? 值得注意的是,2026年6月份中东局势缓和之后,虽然尿素价格下跌,但是磷肥价格仍然偏高,美国墨西哥湾DAP从2月28日至6月19日,从622.5美元/短吨涨到782.5美元/短吨(上涨25.7%),其间6月5日最高价为790美元/短吨(上涨26.9%),去年同期为719美元/短吨(同比上涨8.8%)。
数据来源:Bloomberg,国投期货 由于大豆对磷肥的需求相对高于玉米,磷肥价格的大幅上涨可能在一定程度上削弱了尿素对玉米的成本压力。这种“此消彼长”的效应,也部分解释了为什么化肥价格全面高企,但大豆面积可能不会出现大幅上升。
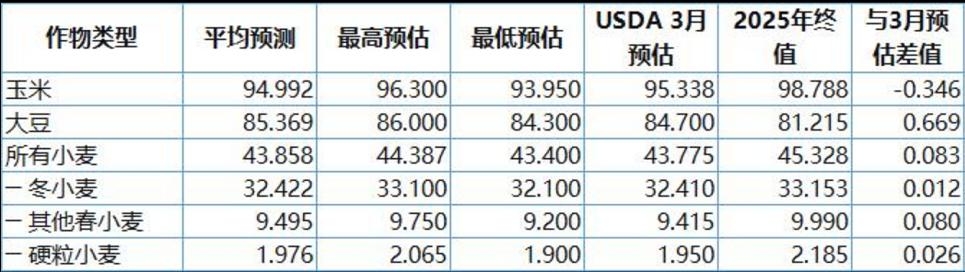
数据来源:IFA,国投期货 九、2026年6月报告和最终面积预测 2026年大豆种植面积的关键驱动在播种前已经锁定。决策窗口内的大豆/玉米比价提供了温和但有限的大豆拉力,而高企的化肥价格则对玉米种植构成了显著的成本压力。两股力量方向一致但合力有限,决定了今年大豆面积难以出现大幅增长。 对于即将发布的6月30日报告,由于今年春播天气正常,未制造异常阻碍,调整幅度大概率落在±0.5个百分点以内。我们预计大豆面积与3月意向(8470万英亩)相差很小,大概率在8400–8500万英亩之间。 更值得关注的是明年1月的最终面积报告。我们综合判断,倾向今年大豆最终面积存在较明显的下调风险,建议关注明年1月份最终报告对6月数据的修正。 目前市场给出的预测如下(下图单位百万英亩):市场平均预计6月底美国大豆面积为85.369百万英亩。后续关注美国农业部报告的验证。
十、展望:2027年会发生什么? 2026年大豆面积存在下调的可能,但这未必是故事的终点。农民在今年为种玉米支付了天价化肥账单,现金流被严重挤压,甚至通过削减磷钾肥来节省开支。可能为来年的种植结构调整埋下伏笔,现金流恶化会降低农民在下一季承担高昂投入品成本的能力,而土壤中磷钾养分的透支也将削弱继续种植玉米的土壤条件。 如果2026年秋季尿素价格仍居高不下,那么2027年大豆面积出现反弹的概率将大幅上升。 2026年的种植决策,会影响下一轮大豆面积的表现,后续需要持续关注。 风险提示: 1. 历史规律不等于未来必然重复。 本报告的分析基于历史数据,历史规律不等于未来必然如此。 2. 关键假设可能偏离现实。本报告的核心判断依赖决策窗口内的化肥价格信号和大豆玉米比价。若化肥价格出现超预期的大幅波动,或农民实际支付的价格与我们所使用的美湾尿素现货价存在偏差,预测结论可能需要相应调整。 3. 突发事件不在预测范围内。 中美贸易摩擦、EPA可再生燃料政策调整、地缘政治冲突等外部冲击,均可能引发预测结论的相应调整。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!