聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

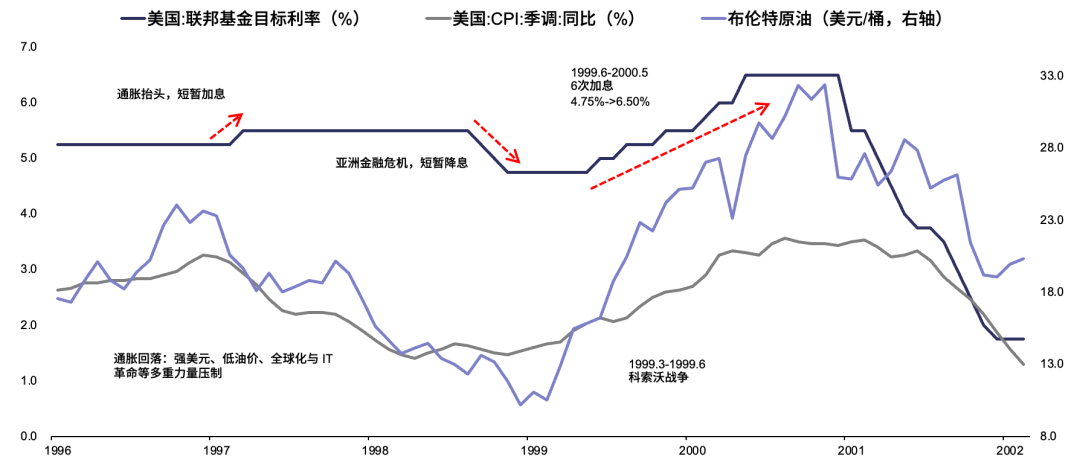
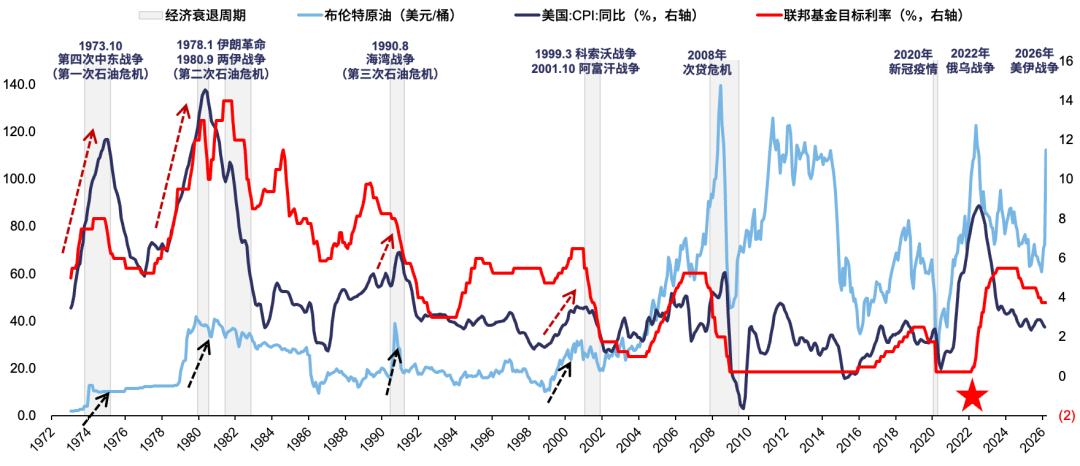
| 今年3月以来,伴随美伊局势变化和美联储主席更迭,美国加息预期反反复复,扰动全球市场。 前期,我们先后在几篇报告中,对美联储加息的影响进行了比较多的讨论。 但是,在最近的路演过程中,仍然能非常多的感受到大家对美联储加息的担忧,尤其是加息对科技股可能造成的影响。 我们观察下来,造成这一隐忧迟迟无法消退的背后,是一个大部分人的第一直观印象:上一次科网泡沫就是被美联储加息所刺破的。 事实果真如此吗? 我们认为很有必要再把1999-2000年的详细情况进行一次拆解。 这种复盘,并不是要把现在的AI去对照99年科网的经验,毕竟外部环境有太多差异,没有任何历史情况是可以完全复制的。 而本文更多是希望借此经典案例,从第一性原理的角度出发,去证明加息、流动性收缩、利率上行究竟如何影响产业正在爆发的科技股。 一、1999年开始的加息路径和背景:99年2月已经开始初步引导加息 亚洲金融危机结束之后(98年9-11月美联储连续3次总计降息75BP),全球通缩周期反转,商品价格开始回暖。 此外,1999年初OPEC与非OPEC联合减产,叠加上科索沃战争爆发(1999年3-6月),战争威胁巴尔干与地中海运输,市场担忧供应中断,油价从10美元/桶持续涨到30多美元/桶。此时,美国的CPI通胀也迅速抬头,美联储于1999年6月重新进入加息周期,联邦基金利率由4.75%加至2000年5月的6.5%。
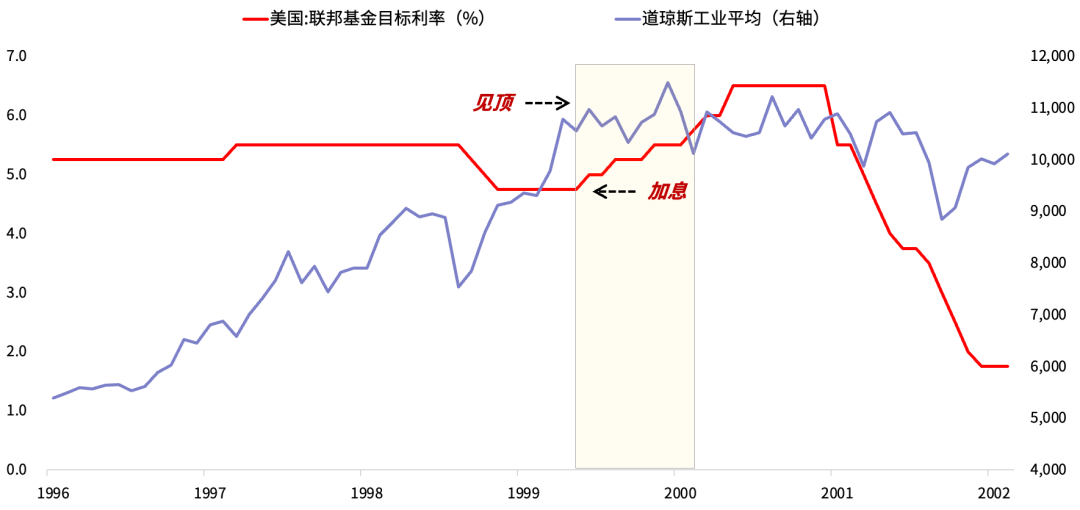
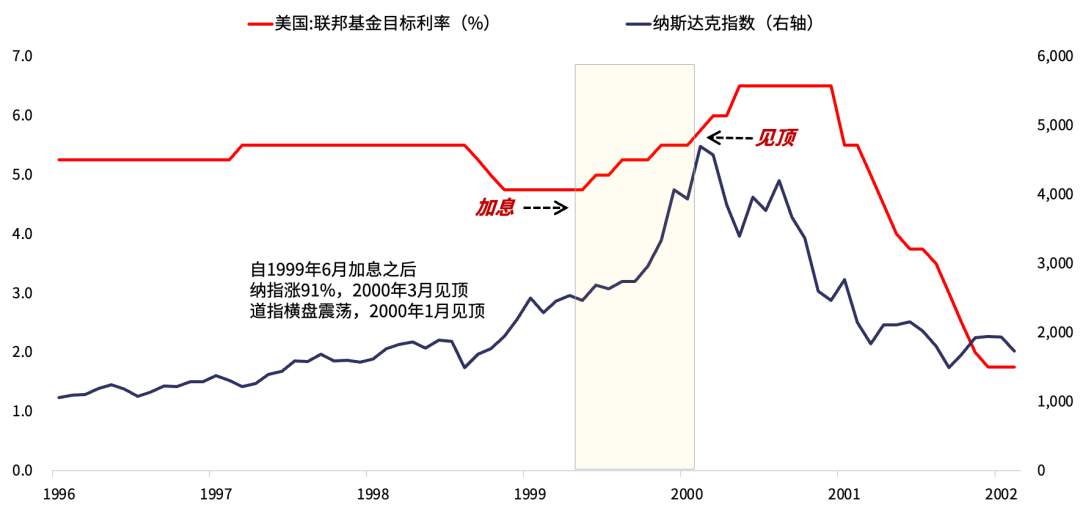
大致的具体时间线如下: 1、1999年2-3月的议息会议,美联储没有明确加息信号,但是初步提出了对通胀风险的担忧并开始对当下宽松货币政策的合理性展开讨论。 2、1999年5月的议息会议,美联储基本确认未来要开始加息,纳斯达克指数短期调整8%左右,随后继续上行趋势。 3、1999年6月,美联储正式开启加息周期,纳斯达克无明显调整,延续上行趋势。 4、1999年8月,美联储第2次加息,纳斯达克无明显调整,延续上行趋势。 5、1999年11月,美联储第3次加息,纳斯达克无明显调整,延续上行趋势。 6、2000年2月,美联储第4次加息,纳斯达克无明显调整,延续上行趋势。 7、2000年3月,美联储第5次加息,纳斯达克已在本次加息前见到科网周期的大顶。从美联储第一加息,到泡沫见顶,纳斯达克累计涨幅超过90%。 8、2000年5月,美联储最后一次加息,单次50BP,本轮加息周期共计加息175BP。 二、从99年5月确认开启加息周期那一刻,道琼斯指数就率先被压制,并大幅早于科网见顶 道琼斯工业指数于1999年Q3受高油价与加息的双重压制回踩,在Q4短暂冲高后于2000年1月率先见顶。 也就是说,道琼斯从99年5月美联储议息会议基本确定很快加息的基调后,就进入了震荡状态。
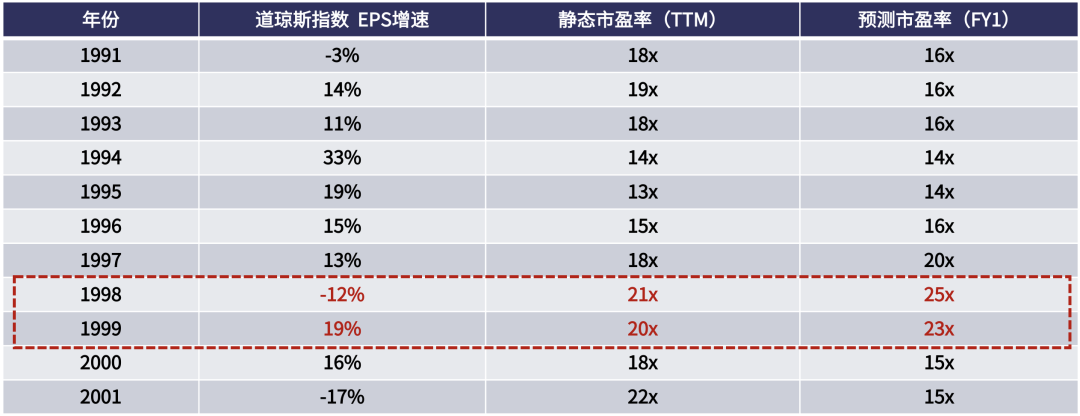
从定价逻辑上,这里背后说明两点问题: 1、需求侧一般的板块,面对利率(融资成本)和原油价格高企,基本面可能会受到更多压制(相较于需求侧爆发的行业)。 2、对于盈利周期波动较小的公司,定价方面往往考虑长久期的现金流贴现模型,当利率和油价中枢上移的时候,对于这类公司的估值往往形成压制。 因此,对于当时增速较慢的道琼斯指数,(EPS在98-99年复合增速3%左右),即便估值不贵,也最先受到加息压制。
三、但是,伴随美联储99年6月开始的前4次加息,纳斯达克大幅上涨了超过90% 自1999年6月美联储首次加息直至2000年3月最终科网泡沫见顶,纳斯达克累计上涨91%,指数高点滞后加息9个月。
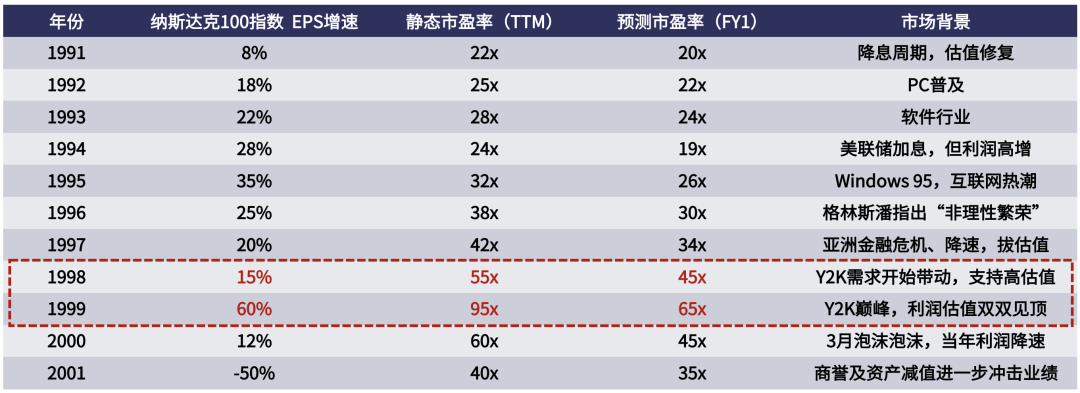
这里同样可以说明几点问题: 1、需求侧爆发的时候,加息虽然也有一些影响,但企业不会太在乎与利率(融资成本)的提升,或者至少不是商业决策的核心。 2、短期业绩爆发的公司,投资人都知道这种爆发大概率是短期2-3年的,而不是长期5-10年的,因此这些短期EPS和现金流也无法利用贴现率折现,因此定价角度,与利率中枢上移没有太多关系。 3、当加息导致流动性开始收缩的时候,投资人可能会优先卖出业绩增速慢或者不增长的公司,而抱团到少数景气度爆发的行业中。 因此,当纳斯达克100指数的EPS增速从98年的15%大幅提升到99年的60%的时候,即便在98年指数的PE估值已经静态55X、动态45X,面临美联储连续加息的过程中,反而还大幅度提升了估值。
四、什么因素推动了纳斯达克99年的业绩爆发? 在科网行情刚刚起步的95年前后,纳斯达克100指数的增速逐步抬升,但总体维持在20-30%的区间。
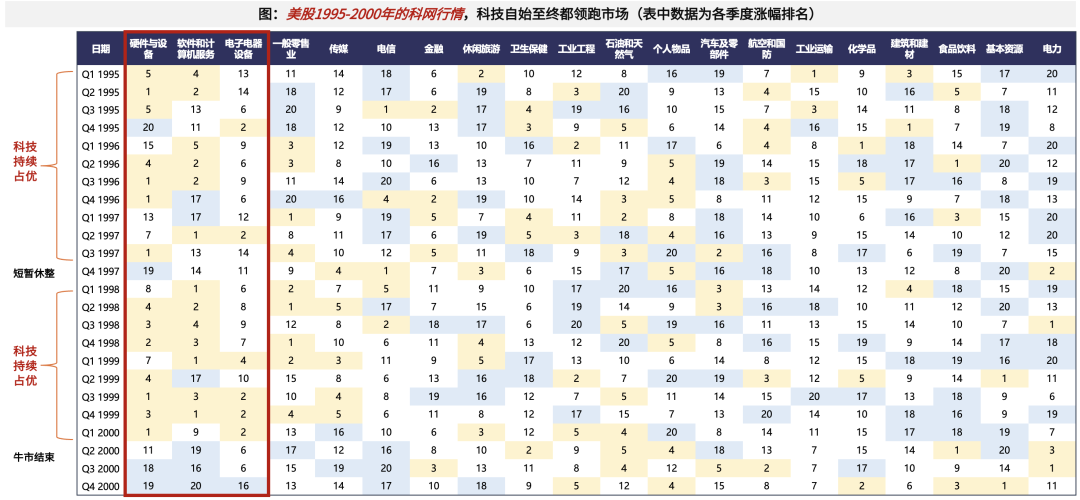
其中,1997-1998年,科技巨头的基本面一度已经有所下滑,但Y2K带来的订单爆发预期,形成了1998-1999年科网龙头“短暂的繁荣”。 Y2K即“千年虫”换机潮,彼时美国的科学界、媒体舆论、甚至政府,都在引导一个巨大网络风险的可能,即如果大家不在2000年来临之际,把服务器、系统、PC换成最新的版本,那么千禧年就会导致代码和系统的崩溃。 在OCC、FDA及国防部等机构要求优先修复系统bug的政策指令下,全球政府和企业在1998-1999年开启了对老旧服务器、大型机、个人PC及软件操作系统的“恐慌性采购”,彻底点燃了换机狂潮的资本开支。 于是很多软硬件公司的业绩再度爆发,推升纳斯达克100指数的EPS增长在99年大幅提升到90年代最快的水平:60%。
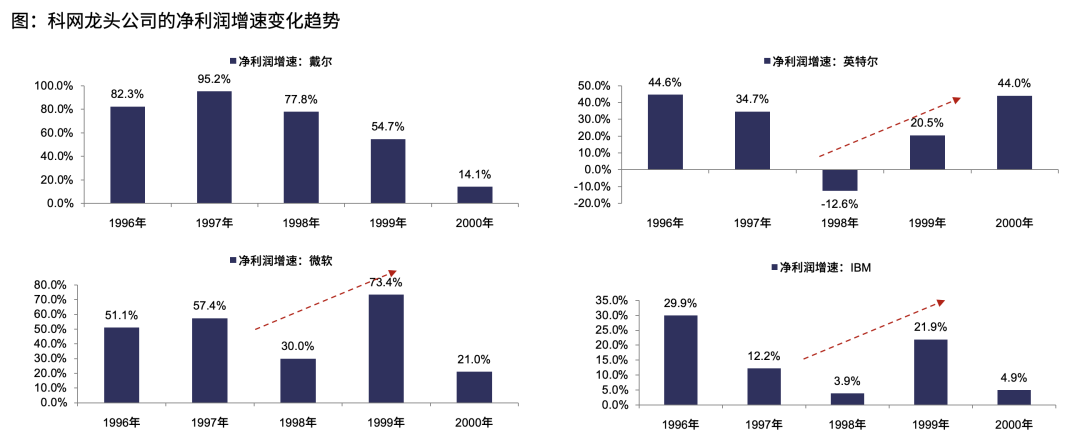
五、如果不是加息,究竟是谁刺破了泡沫? Y2K带来的资本开支爆发,不但使得纳斯达克抵御住了99年开始的连续加息,还形成了历史上最大的科技泡沫。 不过,成也萧何败也萧何。 2000年的“千禧年”Y2K危机并未发生,提前部署的硬件采购透支了未来需求,下一阶段硬件资本开支难以为继,产业链高库存面临压力。 在1998年至1999年期间,全球企业为了防范“千禧年”“千年虫”可能引发系统大面积瘫痪的日期编码问题,大规模提前了信息技术部门的资本开支。但2000年真正到来时,大家发现Y2K似乎没有那么严重,即便不进行软硬件的更换,只是改改代码,也能顺利避免网络风险。 这预示着科技设备采购需求很快会出现下跌,带来戴尔、惠普、IBM等龙头公司的订单萎缩、库存压力加大,全球半导体产业的库存水位也在2000年末达到了历史高点。 除此之外,2000年Q1,科网产业和核心公司基本面的负面信号接踵而至: 2000年2-3月,美国媒体大肆报道司法部对微软公司的反垄断指控将迎来宣判,称大量证据表明微软垄断行为成立,对市场情绪造成负面影响。 2000年3月开始发布的财报数据显示,99年圣诞假期科网产品销售业绩不佳。 微软4月披露的财报数据显示营收低预期、且预期PC市场增长放缓,IBM4月公布的第一季度财报中营收低预期。陆续有此前风光一时的新型科网公司破产(例如奢侈品时尚电商Boo.com,在线新闻平台APB online,在线零售公司Value America等)。 最终,2000年纳斯达克100指数的EPS增速从99年的60%下降到只有12%。 六、回到当下,如果加息预期引发了对美国衰退的担忧,那么AI也难逃一劫 回到当前AI的情况,除了AI自身需求的变化以外,如果美国因为加息预期出现了衰退的担忧,那么大家会进一步担心衰退影响美国CSP云大厂的传统主业,从而影响现金流和未来的资本开支能力,并最终对整个算力需求产生影响。 而2025年4月前后,全球市场在交易美国衰退预期的过程中,GPU、光模块、PCB等板块都出现了最近几年的一波最大下跌。 但是否加息预期一定引发衰退的担忧? 最典型的案例是22-23年,同样面临高油价(俄乌战争)、高通胀,美联储上演了历史上最快速的加息。
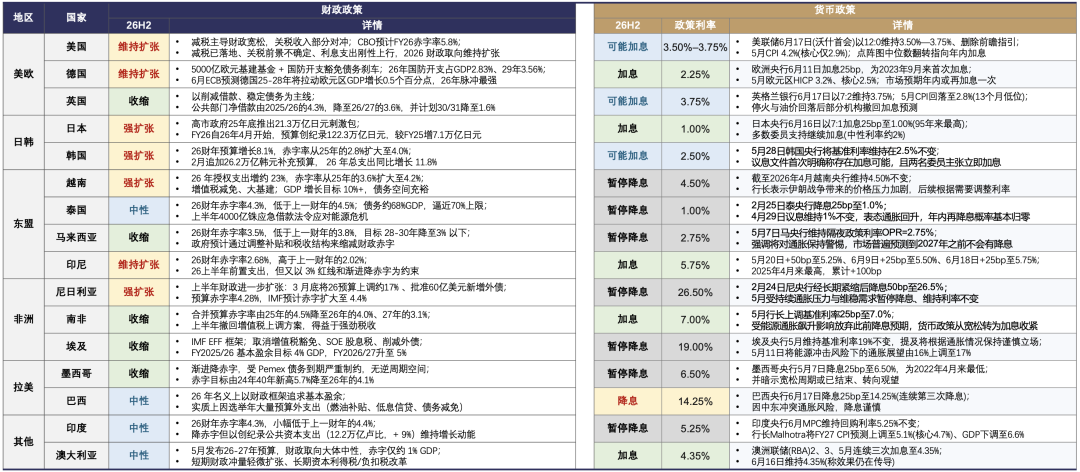
彼时,大部分投资人都认为美国在22-24年要出现衰退。但最终三大法案等财政扩张政策抵消了利率的上行。 当前环境,全球很多经济体都如此,货币政策有收紧的迹象或者已经开始收紧,但是主要大型经济体仍然采用非常积极的财政政策。保证了传统需求的相对稳定。
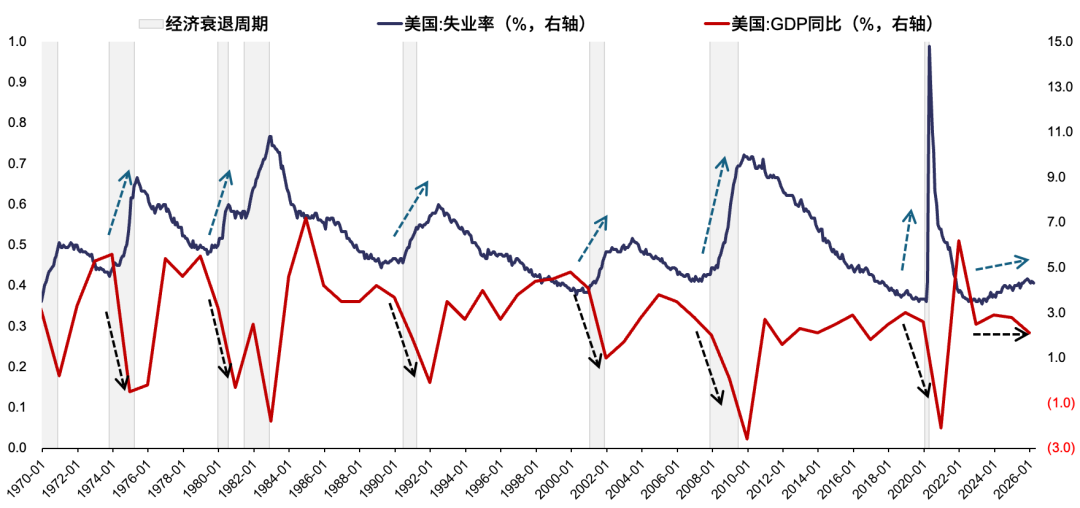
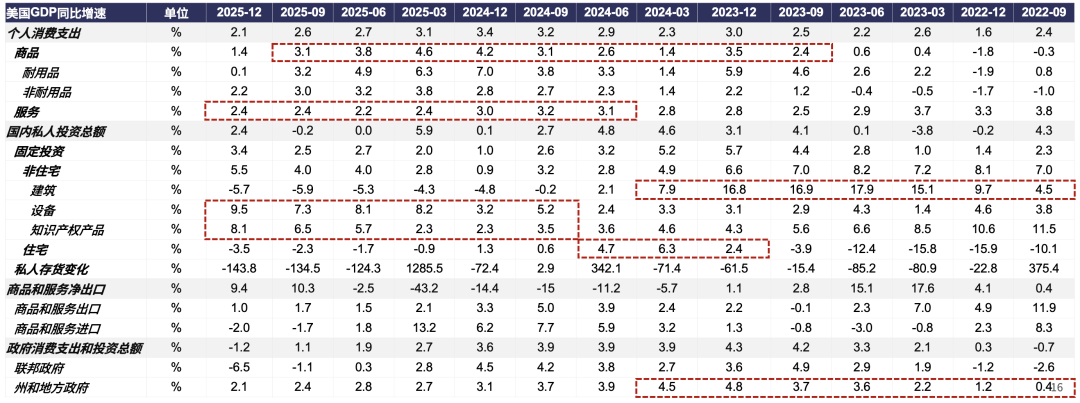
历史上战争危机中,只有当战争引发油价持续、大幅暴涨,且叠加美国经济本身处于扩张末期、通胀高企、并转入加息周期的脆弱状态时,才会触发官方衰退;若战争对油价冲击时间较短,且基本面驱动因素较多时,即使在加息周期中,也不一定会引发衰退。 同时,美国疫情以来的基本面呈现的特点是,“下行无明显衰退,上行无强劲复苏”,期间的支撑项经历几轮驱动力的切换,但都没有出现全面过热的状态。 没有暴涨、就没有暴跌,如果美国经济处于一轮周期的高点、各项指标全面过热,那么面对高油价、高通胀、加息预期,可能就比较危险。 目前美国基本面的支撑来自消费韧性与AI投资高增,以及政治周期之下可能的财政刺激。往前看,增长动能或有放缓,但衰退担忧尚早。
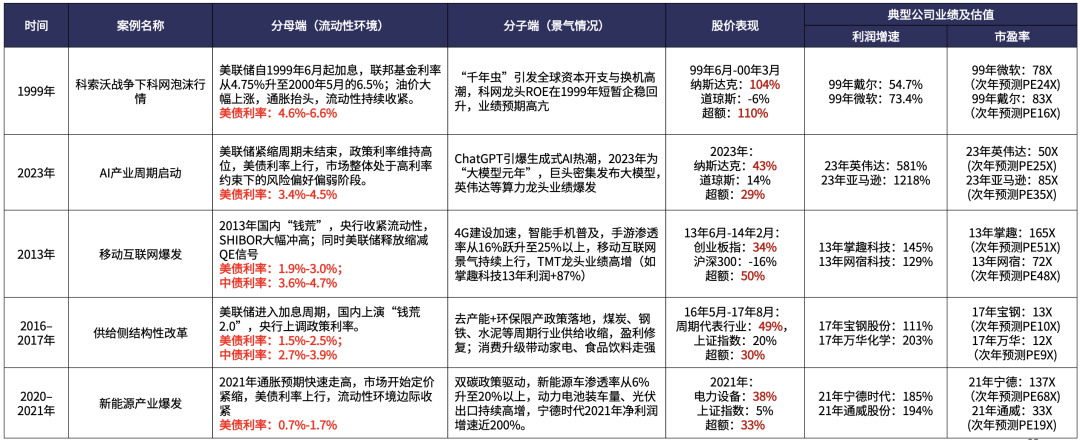
七、否则,加息不足为惧,核心还是回到AI产业本身 事实上,抵抗加息、利率上行、流动性收缩,最好的办法就是需求侧快速地爆发。 下图中,A股和美股历史上几次产业爆发但流动性收缩的情形,都证明了这一点。
最后还有一个尖锐的问题,加息导致融资成本提升,会影响CSP云大厂的资本开支吗? 这一点似乎也取决于AI产业的需求本身。 如果仅是由FOMO驱动的资本开支,那么融资成本的提升,就要让大厂们好好掂量掂量了。 但如果是持续爆发的云服务订单和需求,那么大厂们会不会因为融资利率25个BP的提升,就放缓资本开支? 21世纪的头二十年,中国人会因为利率高而不买房吗? 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!