聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

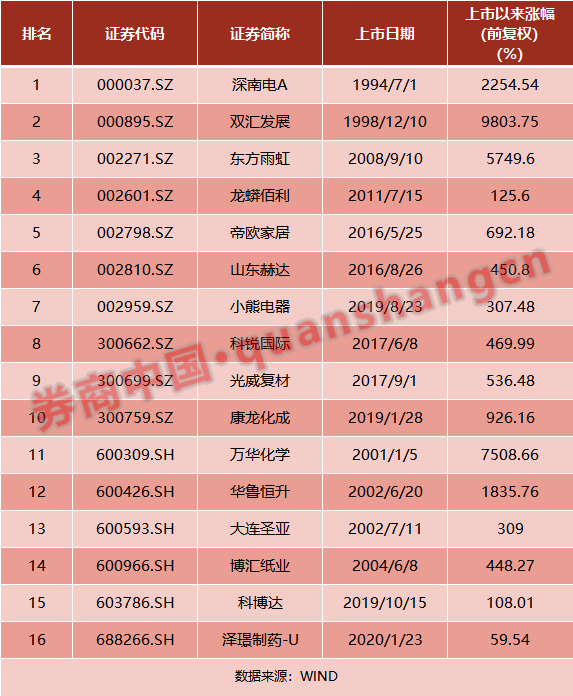
| 在连续上涨后,A股市场经历了一轮大幅回调,引发了各方对于市场前景的讨论。 券商中国记者发现,市场深度调整中依然有亮点,一些个股还在顽强地创出新高,给市场信心带来了提振。从历史经验和各家机构的观点看,市场上的专业机构投资者对于A股前景总体看法并不悲观。 兴业证券全球首席策略分析师张忆东在此前电话会议中表示,近期行情调整的性质是逼空行情后的调整,调整很正常也很必要。历史证明,这个阶段的调整往往是长线机构资金趁机布局优质股票的“黄金坑”。核心资产牛市才是本轮上涨的主旋律。 浙商证券更为乐观,这是起跳前的深蹲,调整即是布局期。当前的货币环境、财政政策仍处于蜜月期,做多窗口仍在。流动性宽松,全球资产配置荒依旧是当下主基调,“房住不炒”的政策背景下A股权益类资产将成为“蓄水池”。 不惧调整,16只个股创出历史新高 经过A股大幅回调后,部分股票依然涨势如虹。就在上周五(7月17日),仍有部分股票创下历史新高。数据显示,剔除7月上市的新股,7月17日,共有16只个股最新创出了历史新高。
其中部分公司已经上市较长时间,长期涨幅惊人。双汇发展、东方雨虹和万华化学上市以来累计涨幅超过50倍,深南电A和华鲁恒升历史涨幅也超过了10倍。值得一提的是,上述创新高个股中,东方雨虹、万华化学是睿远基金产品的重仓股,光威复材、华鲁恒升和双汇发展则都是社保重仓股。 安信证券最新研报提到,市场中期牛市趋势并未扭转,短期将先稳住阵脚,徐徐展开结构性行情,未来一个阶段,行情特征将从β回归α,市场风格将转向精耕细作,可关注中报超预期和高景气预期优质品种机会,随着经济逐步恢复,方向重点关注科技和周期成长股,行业重点关注新能源汽车、云计算、电子、白酒、建材、有色、化工等。 中信证券表示,综合考虑市场流动性紧平衡,海外风险扰动增强,国内政策和基本面趋势,预计市场将进入一段平静期,可以开始积极寻找结构性的入场时机。前期波动并不改变A股中期上行的趋势,在经历了业绩验证和解禁高峰,以及海外疫情和中美分歧的破局之后,预计三季度末启动的下一轮上行将更稳健。配置上,本周建议重点关注在中报季享受高确定性溢价的必选消费、医药龙头以及景气持续改善的可选消费板块(汽车、家电和社会服务等)。 市场上涨途中常有大幅回调 上周,A股市场出现大幅回调,上证指数周四(7月16日)单日跌幅超过4%,引发各方对于市场前景的讨论。不过,从历史上看似乎也不用过于担忧,历史上两轮大涨行情中,均有出现过途中大幅调整的情况。 据WIND数据,2000年以来,A股上证指数有82次单日跌幅超过4%,有几次发生在2007年和2015年A股两轮大涨初期。2007年年初,A股持续震荡3个月,2007年2月27日,上证指数大跌8.84%,此后市场一路震荡上行。2007年5月底,沪指突破4300点,之后也有一轮快速调整,2007年6月4日,沪指再次出现大跌,跌幅高达8.26%。大跌之后,市场整固后重新上涨,直至行情结束。2015年的牛市也有类似情况,在经历快速启动后,2014年12月9日,沪指突然大跌,当日跌幅高达5.43%,此后市场震荡修整后在2015年二季度重新走高。 仔细分析上周的市场调整结构,3899只A股个股中,有54只个股跌幅超过20%,退市银鸽(600069)、盛运退(300090)、神雾退(300156)、云涌科技(688060)四只个股跌幅超过30%。 金融板块调整是上周指数表现不佳的主要原因之一,WIND金融行业113只个股中33只个股本周跌幅超过10%,前期强势的券商行业走势低迷,浙商证券、兴业证券、中银证券当周跌幅都接近20%。7月17日,本轮券商板块龙头光大证券收盘封住跌停板。 市场波动的另一大原因是以贵州茅台为代表的白酒股股价回落。7月16日,五粮液收盘跌停,贵州茅台盘中跌幅高达9%。由于贵州茅台在上证50指数中权重高达13%,当日上证50指数大幅调整,股指期货市场IH2012合约疑似出现乌龙指瞬间跌停,引发了市场的担忧。不过,在后一个交易日中(7月17日),白酒板块已经有所企稳。 业内人士认为,金融及消费板块能否重新有所表现是大盘企稳的关键。周末监管部门发布券商基金行业利好政策,鼓励实现两方面创新:一是解决同业竞争问题,鼓励有条件的行业机构实施市场化并购重组;二是鼓励行业鼓励员工持股或者股权激励计划。 大部分机构不悲观 对于本次调整后的A股前景,大部分机构并不悲观。 张忆东预计本轮调整较大概率会回撤到(沪指3150—3187点)缺口附近,指数调整预计不超过10%,回到3100以下的概率较小。调整时间预计在4周左右,新的进攻点需要等待契机。 谈到具体投资策略,张忆东认为短期在市场调整的阶段,要寻找获利盘回吐风险小、具备事件驱动的机会。中期,重视主动补库存的相关机会。下半年,会出现主动补库存的机会,带来相应传统周期性行业的机会,传统行业的核心资产特别是化工、地产、建材、汽车盈利和估值迎来双击。再考虑到美国大选后将推进基建方案1-1.5万亿美金,全球资金泛滥、追逐好资产,仍维持此次“指数牛”大概率会持续到明年中旬。更长的时间,还是看好“科技+消费”驱动的核心资产的长牛,未来的朱格拉周期的主流仍是互联网、新能源车、科技硬件、生物医药等领域的“硬核资产”。 国盛证券表示,三季度科创板牛市有望开启,科技成长是中长期主线。科技成长:关注半导体、国产替代、新基建、消费电子。对于绝对投资者,医药和消费板块并未泡沫化,重视其中长期配置价值。 星石投资认为认为,上周四市场大幅下跌,主要和两方面的因素有关: 第一、国家统计局当日披露了6月份的经济数据,数据显示:2020年1-6月我国GDP同比增长3.2%,高于市场预期的2.8%;其他细分数据来看,除社零消费之外,其他数据均略超市场预期。然而,数据披露之后,市场明显下跌,主要反映了当前市场参与者两方面的担忧:(1)经济总量修复至准常态,市场对于未来逆周期调节政策的持续性出现一定的担忧;(2)经济修复呈现“供给强、需求弱”的格局,前期快速上涨的过程中市场对于经济修复的预期比较满,此次数据结构上略不及市场预期。 第二、由于市场前期涨幅较大,上涨的速度也很快,所以市场的短期波动加大也在预料之中;特别是经过前面两个交易日的调整,上周四市场再次出现明显的下跌,造成市场上出现了明显的恐慌性抛售,加剧了市场的下跌。 虽然最近几天市场经历了比较明显的下跌,但是,如果从一个更长的时间维度来看,主导市场行情长期向好的基本因素,比如流动性维持合理充裕、经济基本面持续修复、产业转型升级加速以及注册制下上市公司质量提升等,并没有发生改变。相反,前面一段时间的那种快速上涨,从国内外资本市场发展的历史来看,都是难以持续的,市场短期出现一定的调整能够让市场走势更加健康。 展望未来,经过最近几天的调整,市场已经处于一个更加合理的位置;而且,在“经济基本面持续好转+逆周期调节政策转向可能性不大”的宏观背景下,资本市场会存在支撑。从投资机会来看,科技、周期、消费都值得挖掘,特别是有真实业绩支撑的成长股。 清和泉资本指出,得益于复工复产正常推进,二季度经济增长由负转正,GDP同比一季度已反弹超10,从分月数据和一些高频数据(耗煤量、发电量等)也可以看到,宏观经济复苏趋势基本确认,至于GDP是3还是4并非我们关注的重点,友好的基本面环境就可以为下半年的投资提供参考。 值得关注的是6月社消零售同比降幅从5月的-2.8%缩窄至-1.8%左右,主要是受到618大促提振了线上消费,而汽车数据受到去年同期高基数拖累表现相对弱势。当前消费数据的复苏相较其他行业恢复较慢,反映了大家对于疫情还是有所顾虑,但网上零售表现亮眼,6月累计同比较上月提升2.8pct至7.3%,实物网销累计同比提升至14.3%,其中吃类和用类累计同比分别提升至38.8%和17.3%。 清和泉资本认为,只要不出现较为严重的第二波疫情,中国经济最困难的时期就已经过去了。目前政策重点首先在于稳就业保民生,其次资金面保持合理充裕,加强对实体经济的支持力度,降低融资成本等;此外下半年财政刺激、减税降费将持续。综合下半年的宏观政策和当前经理修复的情况,我们维持中期策略的判断,对下半年经济环境较为乐观。 兴业证券表示,短期获利盘较重、解禁压力、严查杠杆违规资金、外部环境影响情绪等多重压力下,A股短期出现一定调整。但这不影响“长牛”判断,继续看好市场,拥抱权益时代。在居民配置、机构配置、全球配置下,资金“源源不断”,风格会再平衡与扩散,没有风格的切换。一方面,此前低估值金融地产周期等“蓝筹”方向,成为阶段性增量资金投资的“香饽饽”,为市场搭了一个更好的台。另一方面,市场情绪高涨,风险偏好提升,成长方向又会“追一追”。没有风格切换,有的只是“蓝筹搭台,成长唱戏”。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!