 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
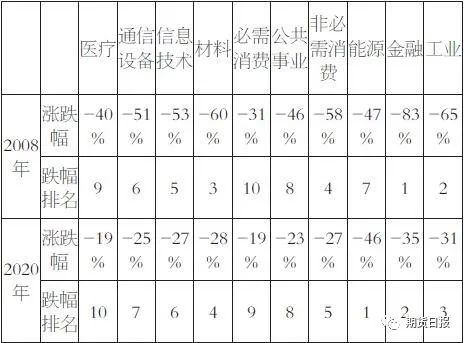
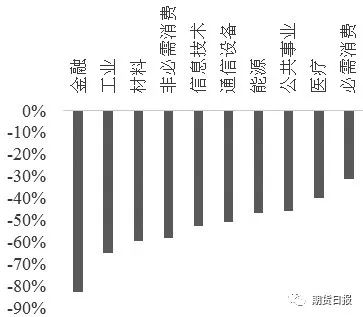
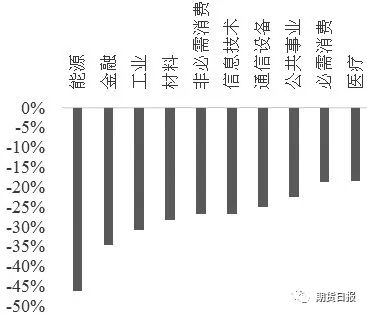
| A 次贷危机与本轮大跌中行业表现类似 在本轮美股暴跌中,分行业来看,美股表现出现分化,有趣的是,这种分化与2008年次贷危机时基本是类似的。 从行业涨跌幅来看(2月19日至3月12日),10个标普500行业中(2008年时未有房地产行业指数),受国际原油价格暴跌影响,能源行业领跌,下跌46%,跌幅超过30%的行业还有金融和工业,其余行业跌幅均在19%—28%之间。按跌幅从大到小排序分别为材料、非必需消费、信息技术、通信设备、公共事业、必需消费和医疗。 与2008年次贷危机相比,我们发现行业表现基本一致。首先,从跌幅靠前的行业来看,2008年次贷危机的股市熊市中,跌幅前三的行业为金融、工业和材料;本轮美股暴跌中,跌幅前三的行业为能源、金融和工业,而次贷危机中排名第三的材料行业在此轮大跌中跌幅排名第四。这意味着,如果排除受原油价格异常波动影响的能源行业,两轮熊市中前三名都是金融、工业和与能源材料相关行业,这都是典型的周期行业。 其次,2008年次贷危机时,跌幅排4—7位的行业分别是非必需消费、信息技术、通信设备、能源。本轮跌幅排4—7位的行业分别为材料、非必需消费、信息技术、通信设备,除能源外与次贷危机时一致。这些行业与高端消费或者产业升级有关,存在一定的周期性,与资本或者经济的周期并不完全一致,另一个影响其周期的变量是科技发展水平。
表为美国标普行业指数表现 注:2020年标普行业指数的区间为2月19日—3月12日 最后,2008年次贷危机时,跌幅最小的行业分别为必需消费、医疗和公共事业,与本轮跌幅最小的三个行业完全一致。这类行业是较为典型的防御性行业,在经济危机中表现相对会较好。只是在次序上,2008年次贷危机中医疗行业跌幅排名倒数第二,而此次大跌中排名倒数第一,这与此次引发的大跌与病毒和医疗行业有关。
图为2008年次贷危机美股行业涨跌幅 对比两次美股大跌,在市场恐慌时股市风格分化具有明显特征。周期股在暴跌过程中领跌,TMT和非必需消费行业居中,而具备防御属性的必需消费、医疗和公共事业表现最好。之所以会有这样表现,这与危机时的行业表现密切相关。在预期经济衰退时,周期性行业受到的影响首当其冲,其次是与“高端”相关的行业,受到经济冲击,但影响要小于纯周期行业,最后是防御性行业,即便在经济危机中,需求也难下降或者是可以对冲经济危机。所以,从行业跌幅角度看,此次大跌行业表现与危机时的行业表现极为类似,这或反映了市场预期此次疫情会导致经济从复苏走向衰退,如果控制不好,也有演变为经济危机的可能性。
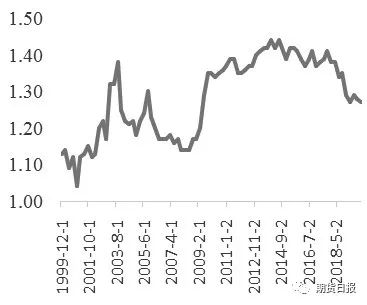
图为2020年美股大跌美股行业涨跌幅 B 本轮大跌对行业的短期冲击或小于次贷时期 1.指数层面杠杆水平 我们用流动比率来衡量企业短期的偿债能力,用净债务/EBITDA来衡量企业的中长期偿债能力。其中,流动比率等于流动资产/流动负债,是衡量企业短期偿债能力最常用的指标,流动比率越高,短期偿债能力越强;净债务/EBITDA等于(有息负债-现金及现金等价物)/EBITDA,表示企业需要多少时间才能用现有的息税前利润偿还完目前的债务。在该指标大于零的情况下,指标数额越高,企业中长期的偿债能力越弱;如果该指标是负数,说明企业目前账面的现金及现金等价物完全可以覆盖有息负债。 下面两张图分别是标普500整体的流动比率和净债务/EBITDA。从流动比率来看,从2017年年底以来,美股企业的流动比率出现明显下降,截至2019年年底,标普500整体的流动比率为1.27,但相较于次贷危机前(2018年年初)的1.14尚有一定距离。这说明目前标普500整体的短期偿债能力在最近6年有所下降,但整体还是优于2008年,也好于1999—2001年科技股泡沫破灭的情况。
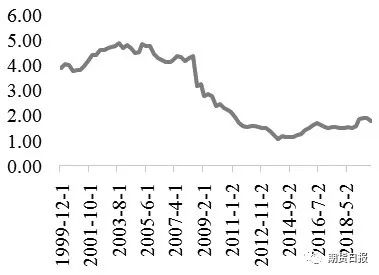
图为标普500的净债务/EBITDA 从净债务/EBITDA指标来看,该指标近6年来逐步上升,截至2019年年底,标普500整体的净债务/EBITDA为1.78,预示着企业长期偿债能力在减弱,但是与2008年和科技股泡沫时期(均在3—4之间)相比,其净利润覆盖净债务的程度要好很多。如果考虑到近些年特朗普对企业的减税政策,企业的中长期偿债能力较之前的危机会更强。
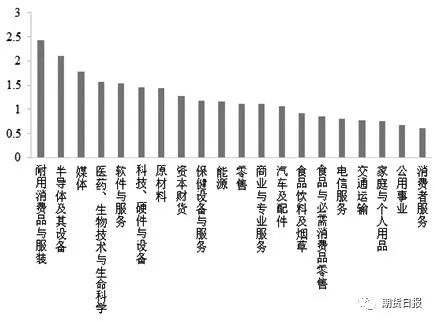
图为标普500的流动比率 企业短期和中长期偿债能力会随着企业盈利和现金流的恶化而快速恶化。如果疫情影响到企业的盈利和现金流,导致这两个指标快速恶化,此时就需要政策予以支持。一方面,货币政策角度看,需要为金融和实体企业注入中长期流动资金,改善企业短期偿债能力;另一方面,增加政府消费和投资等财政政策有利于企业盈利和现金流的稳定,减税等政策也有利于提升企业的中长期实际的偿债能力。如果这两类政策不到位,疫情对实体经济的直接影响或逐步体现。 从目前来看,美国政府已经推出了这两类政策:3月3日,美联储紧急降息50基点至1.00%—1.25%,同时将超额准备金率(IOER)下调50个基点至1.1%,有助于改善金融机构以及实体企业的中长期偿债能力;特朗普在3月11日发表讲话,要求国会增加500亿美元的资金为中小企业提供流动性,并利用紧急权限延缓个人和企业纳税期限,这对于企业现金流的改善有一定帮助。之后,纽约联储对各期限债券开展规模5000亿美元的3个月期回购操作,并在3月13日进行5000亿美元的1个月期和3个月期回购操作,这一操作将每周固定进行。这一系列操作对于稳定金融市场和提高企业偿债能力有较大作用。3月15日,美联储进一步降息至零水准,推出7000亿美元的量化宽松计划,并将紧急贷款贴现利率下调125BP至0.25%,同时将贷款期限延长至90天。 当然,我们仍需注意的是,从美国经济自身的角度来看,仍需警惕可能的衰退对股市的影响,这一点原本与疫情的关系不大。从流动比率来看,该指标持续下降,目前虽与2008年有一定差距,但是差距并不大,尤其是考虑美国目前已经在货币政策宽松的环境中。虽然我们很难推测该指标到何种程度才会导致市场对经济衰退形成一致预期,但是从趋势上看,我们需要对此保持警惕。一旦经济进入到衰退中,美国股市可能很难回到之前的点位。 2.行业的偿债能力 我们对行业做了更细致的拆分,在2019年年底标普各个行业的流动比率中,13个行业的流动比率大于1,7个行业的流动比率小于1。其中,小于1的短期偿债能力较弱的行业分别是食品与必需消费品零售、食品饮料及烟草、电信服务、交通运输、家庭与个人用品、公用事业、消费者服务业等。同时,这些行业的流动比率相较于2008年年底也是倾向于下降的,意味着这些行业与次贷危机时相比,短期偿债能力是倾向于恶化的,他们的流动比率下降程度在16.67%—34.41%之间。
图为各行业2019年年底的流动比率 结合这些行业在大跌中相对抗跌的市场表现,短期偿债能力较弱行业基本是偏防御型的行业,从自身经营的角度来看,这些行业本身受经济周期的影响相对较小,或者说受经济衰退或金融危机影响的程度也相对较低。这些行业的偿债能力下降所带来的风险可能要小于大跌中领跌的行业偿债能力下降所带来的风险。换句话说,因为防御型行业在大跌中的跌幅相对较小,其偿债能力较低或者下降对市场的整体负面影响较弱。 从行业的中长期偿债能力来看,对比标普各行业2008年和2019年年底的净债务/EBITDA,汽车及配件和房地产这两个非常重要的行业偿债能力与2008年相比得到了明显的提升,说明这两个行业整体的杠杆水平走低。此外,媒体、耐用消费品与服装这两个行业的净债务/EBITDA也小幅走低,其他各行业的杠杆水平则小幅走高。 从行业的偿债能力来看,防御型行业的短期偿债能力较弱,但是由于其价格跌幅相对较小,对市场整体风险的影响也较小;绝大多数行业的中长期偿债能力虽然较次贷危机时期有所下行,但是具备系统重要性的房地产行业、汽车行业等中长期偿债能力有一定幅度的上升,我们认为此次股市大跌对行业的冲击可能要小于次贷危机时期。这也从CDS的变化幅度上有所印证。在CDS利率涨幅较大的行业中,能源、原材料和工业都是典型的周期行业,说明目前市场预期周期行业的风险暴露程度较高,侧面印证市场对于经济衰退的担忧。防御型较强的必需消费和公用事业受到疫情的影响相对较小,其高收益债CDS在这轮涨幅也处于相对低位,因此即便短期偿债能力不强,持续经营的困难预计也相对较小。这也与上文的分析契合,虽然必需消费和公共事业等行业偿债能力偏弱,但市场并未过度担忧其风险。 整体上,我们认为当前环境与次贷危机在市场表现上存在相似点和不同点。相同点在于,从当前下跌的行业结构来看,周期型行业跌幅领先,防御型行业相对抗跌,这是典型的经济危机式下跌的特征。不同点在于,从指数层面来看,目前标普500整体的短期和中长期偿债能力优于2008年,也好于1999—2001年科技股泡沫破灭时的情况。从行业的偿债能力来看,防御型行业的短期偿债能力较弱,这些行业受经济周期和疫情影响相对较小,而具备系统重要性的房地产行业、汽车行业等中长期偿债能力有一定幅度的上升,因此我们认为本轮股市大跌对行业的冲击可能要小于次贷危机时期。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!