聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

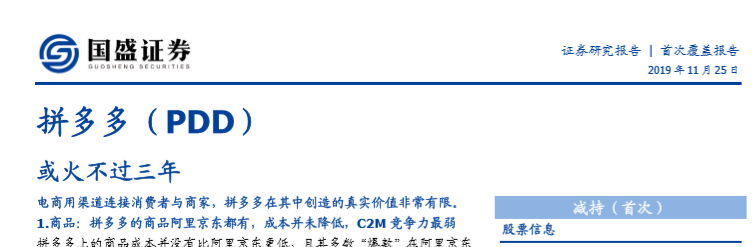
| 每次国内券商出具新的看空研报,往往都能引起行业的轩然大波。而在评价标的为极富争议的电商平台拼多多之时,这样一份看空研报更是引起了分析师之间的“神仙打架”。 仅用了三年时间,拼多多从创业实现登陆美股,在电商市场中杀出一条血路。在近期拼多多发布三季报后,由于其营销费用支出的问题,再次引发市场争议,多家券商纷纷推出三季报点评。其中,国盛证券发布一份题为“拼多多或火不过三年”的首次覆盖报告,并直接给出减持的评级结果。 在公司商业模式、平台运行、营销策略等方方面面本身极具争议之下,遭遇券商“看空”的消息,在业内引起轰动。国金证券分析师裴培在11月22日给出一份中规中矩的点评报告后,还在微信公众号上表达对该看空研报表达明显不认同的观点。 拼多多“火不过三年”? 这份长达85页的研报由国盛证券研究所推出,作者为分析师丁婷婷和研究助理吴凡。在报告题目中,作者开宗明义:拼多多或火不过三年。
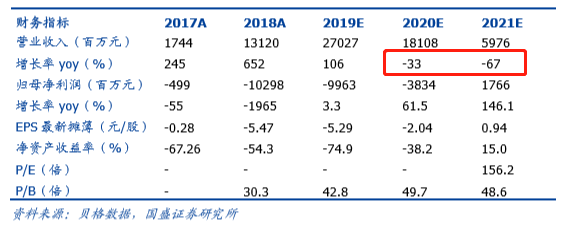
研报指出,电商用渠道连接消费者与商家,拼多多在其中创造的真实价值非常有限。在商品方面,拼多多的商品阿里京东都有,成本并未降低,C2M竞争力最弱。在渠道方面,商家在拼多多卖货渠道成本高于阿里京东,变相补贴吸引了商家。拼多多高额的营销费用及亏损变相拉近了渠道成本的差距,使商家可以让利微利经营。而用户实为补贴出的“便宜”而来,真实价值缺失用户留存困难。 而从行业的角度看,拼多多的传统模式下空间有限,电商市场转向价值驱动中国电商的发展,核心原因在于之前电商零售相对线下零售成本效率的优势。但当前随着电商零售的成本愈发接近线下,如果采用传统模式发展,中国电商市场的空间并没有市场预期那么大。而采用传统模式做电商零售的拼多多,将会面临更大挑战。 另外,假货、山寨仍是拼多多当前面临的巨大困境。研报显示,拼多多全面铺开以来,一直面临着山寨、假货等争议,虽然平台有一些举措,例如上线品牌馆等措施已经一年有余,但目前仅有2.2%的用户选择拼多多购物的原因是来自于“品质保障”。 对此,分析师在投资建议方面表示,“基于我们对拼多多模式及其真实价值的理解,首次覆盖拼多多,给予‘减持’评级。”初步预测未来三年营业收入分别为270.3亿,181.1亿,59.8亿,归母净利润为-99.6亿,-38.3亿,17.7亿,目标市值146.9亿美元,对应目标价13.8美元/ADS,较当前股价有59.5%下行空间。 在风险提示部分,除了“竞争对手经营出现问题”、“拼多多融资能力强”、“拼多多经营出现重大调整”等外部因素外,该份研报也给自己的研究结论留下了“后路”:研究实验方法或存误差。 公开信息显示,丁婷婷长期就职于国盛证券,于2012年即取得分析师资格。从覆盖行业上来看,其撰写研报多覆盖能源、钢铁、印刷等重工业领域,偶有涉及批发零售、食品饮料等行业。此次初次覆盖拼多多并直接认为股价将有60%的下行空间,在一众看多报告中显得十分抢眼。
国金分析师“耿直”开怼 就目前覆盖拼多多的其他研报来看,东兴证券、中金公司、安信证券、中信建投等十余家券商研究所均对拼多多三季报进行了点评。 其中,国金证券分析师裴培在11月22日给出一份中规中矩的点评报告后,忍不住在微信公众号对上述看空研报表达了自己的不满态度。 11月26日晚间,“互联网与娱乐怪盗团”发布一篇名为“我不讨厌看空拼多多的人;我讨厌做事不认真的人”的推文。据悉,该公众号为国金证券传媒与互联网研究团队的公众号,注册于2017年3月,此前曾一度名为“国金互联网加娱乐怪盗团”,后在名称中将国金二字拿掉。“怪盗团团长”即为国金证券传媒与互联网首席分析师裴培。 在这份并不算正式研报的推文中,裴培更是表达了自己对这份看空研报的看法:“这篇报告对收入增速(减速)的预测是‘拍出来的’:明年下滑33%,后年下滑67%,这样一共下滑100%?”
此外,裴培在推文中更是谈及自己是如何通过多种渠道及信息获取方式,对拼多多进行全方位的研究,并抨击部分“投机取巧”做研究的方式和“更省力”的学习方法。 而在裴培作为分析师出具的拼多多三季报点评报告中,其继续给出买入的维持评级,并称拼多多“以成本换规模的努力仍在持续”。 研报指出,截至2019年第三季度,拼多多过去12个月GMV(成交总额)达到8402亿元,同比增长144%。凭借下半年特别是“双十一、双十二”大促拉动GMV增长,预计2019全年GMV将达到万亿规模。 针对营销费用的问题,裴培认为拼多多成本显著上升,但现金流管理健康。2019年三季度拼多多营销费用显著扩大,主要由于百亿补贴力度显著加大等因素,但营销费用率有所下降。基于焦灼的市场环境,拼多多在百亿补贴对一二线用户的吸引力逐步增强,平台认知逐步扭转的前提下,营销力度仍有一定上涨可能。 在行业格局方面,裴培在研报中表示,电商行业竞争已经充分白热化&同质化,在阿里二选一、阿里+京东对下沉市场的重点打击下,拼多多在GMV、收入、用户数(活跃&购买)以及现金流层面均保持了高速的增长,且进攻一二线城市的策略已有显著成效,用户质量持续提升,电商第三极正逐步建立。 分析师日常“互怼” 不过,面对行业大事件,分析师之间的“互怼”其实时有发生。 例如,在此前长生生物疫苗事件,曾有重仓疫苗股的基金经理及部分医药分析师表示,“进口疫苗基本都达不到中国标准”、“中国每年接种疫苗10亿剂,95%国产,不良反应和偶合事件是难以避免的”,企图为长生生物说话。 还有某连续给出长生生物买入评级的券商医药团队计划召开一个小时的电话会议,主题为支持国产疫苗,“以正视听”,并称希望公众“莫被误导,对国内疫苗产业充满信心”。 面对此类言论,东吴证券通信行业分析师徐力在其个人公众号中发文称,“做卖方的在很多时候身不由己说一些违心的话,但是人还是需要有底线的。” 野村证券首席经济学家陆挺同样实名对这一电话会议提出质疑,称这种电话会议没必要搞。陆挺表示,作为一个卖方医药研究员,应该做的是先把舆论涉及的几家公司研究清楚。而不是捧出一个带着一堆头衔的所谓“权威专家“来,劝大家“莫被误导”。后该券商的电话会议以“专家出差”的理由取消。 看待看空研报趋于理性 今年三月,中国人保和中信建投两大牛市金融龙头股均被出具看空报告,而开出看空报告的“同行”分别为中信证券和华泰证券。在报告中,分析师反复提及“显著高估”、“明显高估”、“过度高估”、“严重高估”等词汇,一时间引发行业侧目。 而在两份重磅看空研报的冲击下,彼时中国人保和中信建投均发生开盘跌停的局面,可以说对于两份龙头券商研究所出具的深度报告,对投资者决策产生了明显的影响。 由于国内券商分析师的卖方地位,且国内目前做空机制仍不完善,出具看空报告没有市场,长期以来市场上鲜有看空研报出炉。此外,出于上市公司关系维护、日常调研走动、争取业务机会等目的,分析师也不会主动出具看空报告,毕竟不予覆盖已可说明态度。 因此,近年来国内券商分析师研报长期以增持和买入的评级为主,看空报告寥寥无几。而在此前几轮牛市中,每次出现看空研报,都是一场多空论战的开始。例如2007年中信证券看空深发展、2014年光大证券看空伊利股份等,无论是研报内容还是分析师本人,均引起一时轰动。 不过,在中信证券和华泰证券双双出具买空研报后,市场对于买空研报的看法也逐渐趋于理性。事实上,在华泰证券对中信建投给出“卖出”评级后,华金证券分析师也同样在3月给出中信建投“卖出”评级,并在今年8月的中报点评中予以维持。不过,两份后续看空研报并未引起更多的波澜。 正如国金证券分析师裴培所言,任何股票都是可以看空的——腾讯、阿里巴巴、京东、美团、爱奇艺、B站、小米、百度、网易,当然包括拼多多。在关注看空研报本身杀伤力之外,或许研报质量、研究方法、逻辑观点等内容更值得行业进行探讨。 东北证券研究总监付立春向券商中国记者表示,目前券商研究行业仍面临同质化竞争、分析浮于表面、研究报告重量不重质等问题,券商分析师还是在量的层面处于扩张阶段。研究报告在研究深度、高度、广度等方面,均需要从量到质的提升。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!