聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

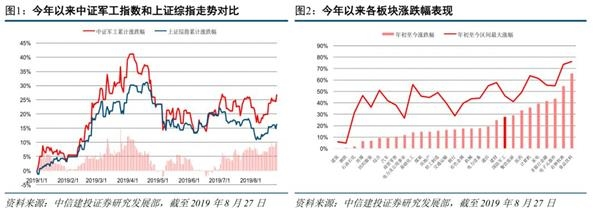
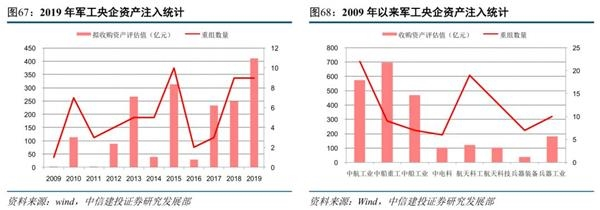
| 年初至今,军工板块涨幅跑赢大盘,位列各行业第九。截至8月27日,中证军工指数年内涨幅达26.78%。同期上证综指累计涨幅为16.37%,军工板块跑赢大盘10.41个百分点。年初至今各板块累计涨跌幅均为正,在申万29个行业板块中,食品饮料、农林牧渔、电子元器件板块涨幅分列前三位,军工板块排名第九。 我们维持行业基本面拐点向上的基本判断,军工板块进入持续景气阶段,板块中报业绩稳定增长已充分验证我们此前观点。展望下半年,受益于中报业绩稳定增长,在板块估值处于历史底部、公募持仓处于低位、央企资本运作回暖的背景下,在新版国防白皮书发布以及70周年国庆阅兵等事件催化下,建议重点把握9-10月份投资机会。在投资策略上,建议重点关注景气度横向扩散、纵向传导以及央企资本运作回暖三条主线上的投资机会。 一 行情回顾:阶段性行情仍是主要特征,优质公司投资价值凸显 年初至今,军工板块涨幅跑赢大盘,位列各行业第九。截至8月27日,中证军工指数年内涨幅达26.78%。同期上证综指累计涨幅为16.37%,军工板块跑赢大盘10.41个百分点。年初至今各板块累计涨跌幅均为正,在申万29个行业板块中,食品饮料、农林牧渔、电子元器件板块涨幅分列前三位,军工板块排名第九。
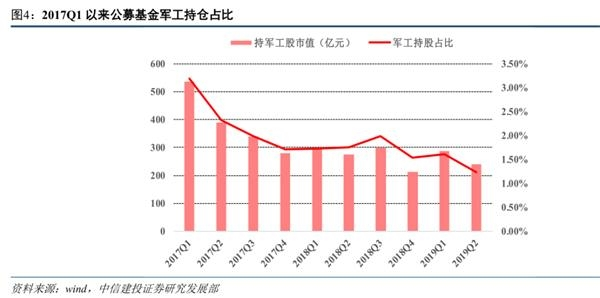
阶段性行情明显,依然呈现高β属性。年初至今,军工板块行情走势共分为三个阶段:(1)年初至4月上旬为上涨阶段(2)4月上旬至5月上旬为回调阶段;(3)5月上旬至今,板块行情呈现震荡走势。我们认为,军工板块行情走势与市场整体趋势一致,仍呈现高β属性。年初受货币政策宽松、社融数据超预期等因素影响,市场整体风险偏好提升,同时基于对军工板块年报业绩提升的预期以及南北船合并等事件刺激,板块加速上涨,而后进入回调震荡阶段。 公募基金军工持仓配置比例有所下降,处于近两年低位。截止到2019年第二季度末,公募基金军工持仓总市值为241.09亿元,较一季度下降16.29%,持股总市值19379.42亿元,军工股持仓占比为1.24%,相较19年一季度1.61%的持仓占比下降了0.37个百分点。公募基金重仓持股的20家公司持股总市值合计212.01亿元,占公募基金军工持股总市值的87.94%,2019Q1该比例为85.02%,军工股持仓集中度略有上升。
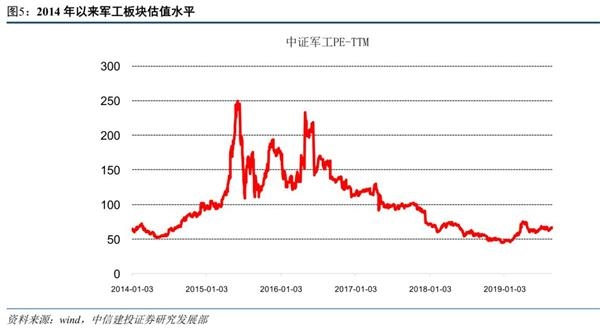
军工板块整体估值处于历史中低位。截止至8月28日,中证军工板块估值水平(PE-TTM)为66.68倍,相较2015年6月份板块估值高峰水平245倍降低约73%,处于2014年至今的30.3分位。板块年初至今累计涨幅超过26%,但优质公司估值水平尚处历史中低位,在行业景气度提升、业绩释放确定性较强的背景下,投资价值愈发凸显。
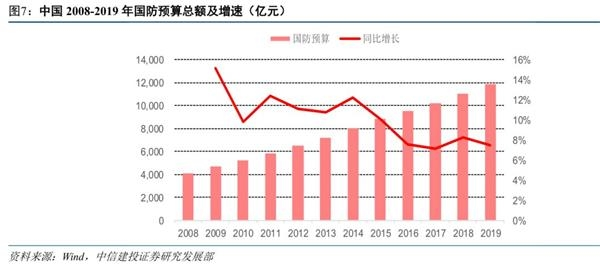
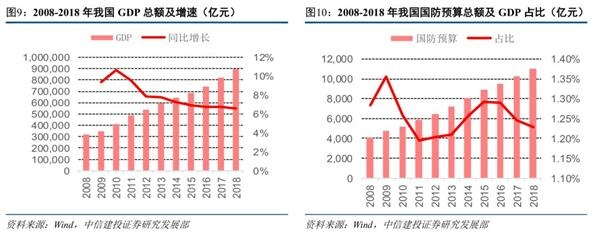
我们在2018年底推出的军工行业2019年策略报告《景气传导,聚焦龙头》中提出:行业景气度在2019年将呈现扩散和传导的现象,央企资本运作将继续回暖,投资机会将好于2018年,整体或将继续呈现阶段性、结构化特征,建议投资者重点把握行业景气度的横向扩散和纵向传导两条投资主线。 通过对前三季度军工板块行情走势的分析,我们此前关于板块行情在2019年仍将呈现阶段性、结构化特征的预判已经被充分验证,产业链中上游重点公司涨幅远超板块整体水平,央企资本运作回暖与南北船合并事件带动板块行情,基本符合我们年初的策略判断。 二 行业展望:景气提升坚定确立,深化改革政策频出 外部因素:我国国防预算占GDP比重相对固定,GDP的稳定增长必将带动国防预算绝对额保持稳步上升趋势。受世界国防支出上升的大趋势影响,在军队建设加快机械化和信息化步伐的要求下,我们认为,未来几年我国国防预算支出或将继续保持稳定增长,20年增速有望与19年基本持平。
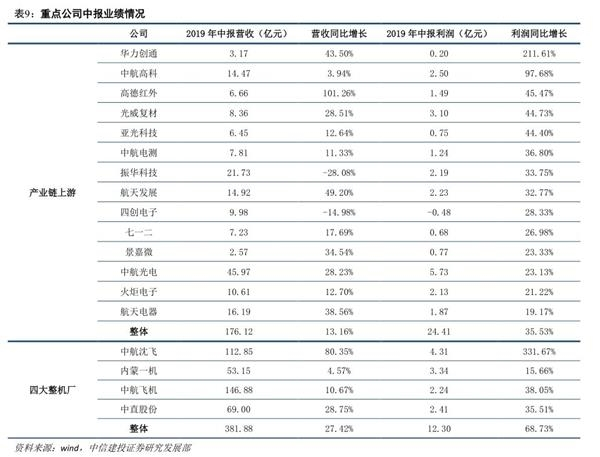
内部因素一:中报业绩稳定增长,景气度提升有望延续。(1)2019年上半年,军工板块整体营收和归母净利润继续保持增长。截至8月27日,军工板块165家上市公司已有130家公布半年报,共实现营业收入2323.77亿元,同比增长7.5%,实现归母净利润114.32亿元,同比增长10.30%。(2)产业链上游公司业绩增长突出,远超行业整体水平。产业链上游环节中,重点核心央企与核心民参军公司实现营业收入176.12亿元,同比增长13.16%,实现归母净利润24.41亿元,同比增长35.53%。其中,我们重点关注的光威复材、航天发展、七一二归母净利润同比增速较高,分别达到44.73%、32.77%和26.98%。(3)2019上半年全军武器装备采购大幅增加。根据全军武器装备采购信息网的采购统计,2019上半年全军武器装备采购大幅增加,采购需求、招标达到12226条,同比增长674%。
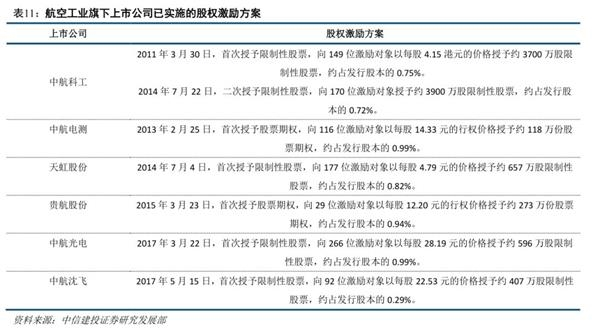
内部因素二:深化改革再添动力,实战化水平落实提升。(1)国资委印发授权放权清单,军工央企股权激励政策松绑激发活力。与以往工作相比,今年出台的授权放权清单主要亮点包括以下三个方面:一是更加明确相关条件和程序,确保授权放权落实落地;二是更加聚焦企业的重点关切,确保授权放权激发活力;三是更加强化分类授权,确保授权放权精准到位。(2)事业单位国有资产管理暂行办法获修改,院所科技成果转化再添动力。本次修改主要目的是松绑国家设立的研究开发机构、高等院校科技成果的转换,通过研究成果的市场化定价转让、出资,为科研院所提高运行效率提供坚实保障。(3)军事训练监察条例开始实施,促进军事训练实战化水平提升。2019年2月,《中国人民解放军军事训练监察条例(试行)》发布,为促进军事训练实战化水平提高提供了坚强有力保证。
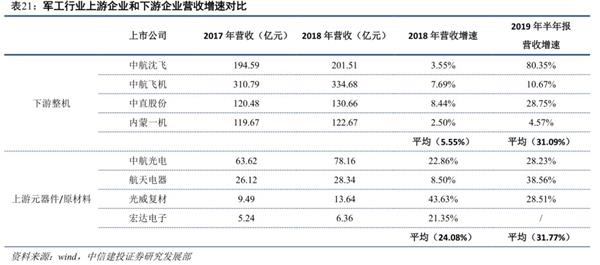
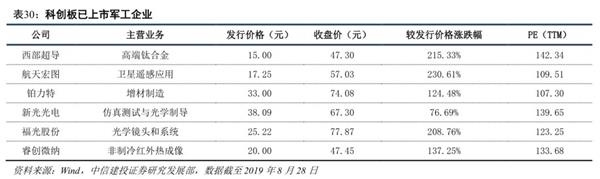
三 投资机会分析:景气持续把握确定机会,强者恒强聚焦行业龙头 我们认为,行业景气度在2019年下半年将继续呈现扩散和传导现象,同时军工央企资本运作持续回暖,整体或将继续呈现阶段性、结构化特征,建议重点把握9-10月军工板块投资机会。 1、未来景气度扩散方向将紧跟新型武器装备进展与军方装备需求变化,我们判断,99A重型坦克(内蒙一机)、歼-16三代半战机(中航沈飞)作为陆军和空军主战装备,将依然是军方装备需求重点;同时,(1)新型通用直升机(2)“15式”轻坦、8*8轮式步兵战车(3)舰载机歼-15、歼31系列(4)航空发动机WS10系列、WS18、WZ10等,由于装备定型和军方需求等因素也将逐步放量。 2、未来景气度纵向传导将遵循产业链内订单传导和现金流传导规则,我们判断,(1)军工行业整机厂的预收款从2017年年底开始出现较快增长,军工进入景气向上阶段;(2)2018年,上游企业营收增速显著高于下游整机厂,表明上游企业业绩开始释放;(3)2019年,下游整机企业营收高速增长,预收款出现一定下降,说明下游企业已经开始顺利交付,进入业绩兑现期;(4)下游整机厂包括中直股份、内蒙一机等企业的预收账款依然维持在高位,表明军工行业仍处高景气阶段,中上游企业今年业绩仍将维持较高增速。 军工上游企业的技术和产品具有军民两用性,通过向民用转化可解决国产替代问题,未来发展空间广阔。在美国对中国科技企业技术封锁的背景下,核心元器件、原材料自主可控需求迫在眉睫,军用技术经过多年的高额投入已形成丰富的成果,在国家政策推动、民用市场需求的双轮驱动下,具有核心技术的军工上游企业充分受益,重点关注包括碳纤维、石英纤维、连接器、微波组件、电容器、红外探测器等领域。 3、军工央企资本运作持续回暖。我们判断,(1)在国家政策支持和人事调整到位的条件下,军工央企资本运作数量有望进一步增加;(2)国睿科技重大资产重组方案获国防科工局批复具有重大意义,为核心院所核心资产注入上市公司提供了新路径,或将成为院所改制新的渐进方案,后续类似投资机会值得关注。
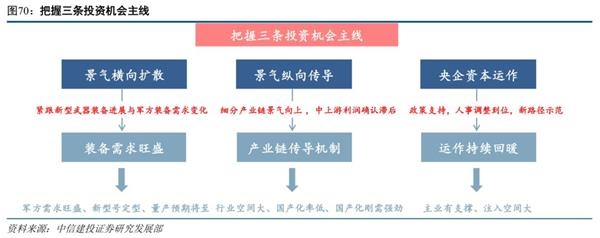
四 策略:把握景气度横向扩散、纵向传导与央企资本运作回暖三大主线 我们维持行业基本面拐点向上的基本判断,军工板块进入持续景气阶段,板块中报业绩稳定增长已充分验证我们此前观点。展望下半年,受益于中报业绩稳定增长,在板块估值处于历史底部、公募持仓处于低位、央企资本运作回暖的背景下,在新版国防白皮书发布以及70周年国庆阅兵等事件催化下,建议重点把握9-10月份投资机会。在投资策略上,建议重点关注景气度横向扩散、纵向传导以及央企资本运作回暖三条主线上的投资机会。
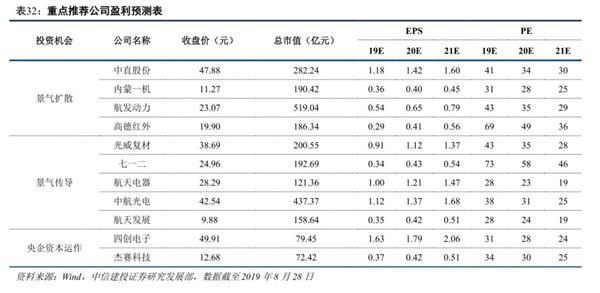
1、在景气度横向扩散方面:建议首选符合“军方需求旺盛、新型号定型、量产预期将至”三大标准的整机公司,同时关注已经进入型号量产阶段并有望延续的相关公司。 2、在景气度纵向传导方面:军工上游企业的技术和产品具有军民两用性,通过向民用转化可解决国产替代问题,重点关注“行业空间大、国产化率低、国产化刚需强劲”三大标准的相关行业,包括碳纤维、石英纤维、连接器、微波组件、电容器、红外探测器等领域。 3、军工央企资产注入将是贯穿2019年的投资主线之一,随着国家政策支持、人事调整到位和资产注入新路径的示范效应,军工央企资本运作有望持续回暖,建议重点关注“主业有支撑、注入空间大”的军工央企上市公司。 景气度横向扩散:中直股份、内蒙一机、航发动力、高德红外; 景气度纵向传导:光威复材、七一二、航天电器、中航光电、航天发展; 央企资本运作:四创电子、杰赛科技。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!