聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

| 上市公司重组办法迎修改。 刚刚,证监会就修改《上市公司重大资产重组管理办法》(简称《重组办法》)公开征求意见,拟支持符合国家战略的高新技术产业和战略性新兴产业相关资产在创业板重组上市,拟恢复重组上市配套融资,多渠道支持上市公司置入资产改善现金流、发挥协同效应。
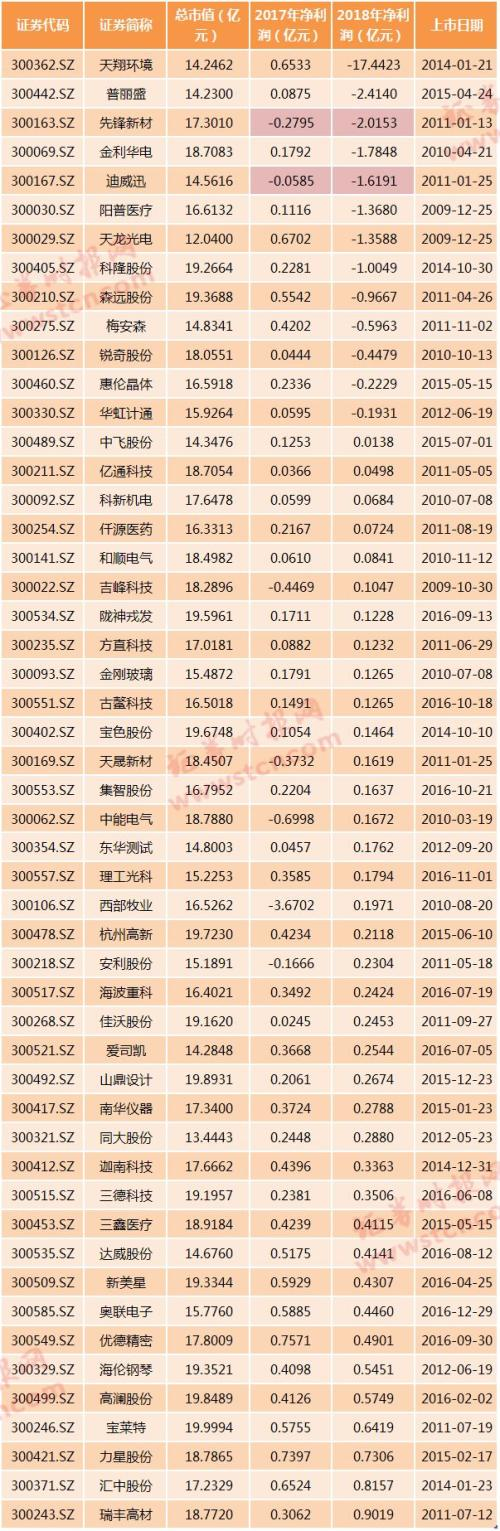
来看关键内容: 1、拟取消重组上市认定标准中的“净利润”指标。在当前经济形势下,一些公司经营困难、业绩下滑,需要强化监管法规“适应性”,发挥并购重组功能,拟删除净利润指标。 2、进一步缩短“累计首次原则”计算期间。本次修改统筹市场需求与证监会抑制“炒壳”、 遏制监管套利的一贯要求,将累计期限减至 36 个月。 3、允许符合国家战略的高新技术产业和战略性新兴产业相关资产在创业板重组上市。同时明确,非前述资产不得在创业板重组上市。 4、恢复重组上市配套融资,支持上市公司置入资产改善现金流、发挥协同效应。 5、在规则适用方面,证监会核准前,上市公司按照修改后发布施行的《重组办法》变更相关事项,如构成对原交易方案重大调整的,应当根据《重组办法》有关规定重新履行决策、披露、申请等程序。 6、证监会将遵循“放松管制、加强监管、推进创新、改进服务”主线,不断推进市场化改革,强化对违法违规行为的监管。 7、对并购重组“三高”问题持续从严监管,坚决打击恶意炒壳、内幕交易、操纵市场等违法违规行为,坚决遏制“忽悠式”重组、盲目跨界重组等市场乱象。 8、强化中介机构监管,督促各交易主体归位尽责,支持上市公司通过并购重组提升内生动力,有效应对外部风险和挑战。 关注点一:取消“净利润”指标 本次修订拟取消重组上市认定标准中的“净利润”指标,支持上市公司依托并购重组实现资源整合和产业升级。 针对亏损、微利上市公司“保壳”、“养壳”乱象,2016年修订《重组办法》时,证监会在重组上市认定标准中设定了总资产、净资产、营业收入、净利润等多项指标。目前,在现行的《上市公司重大资产重组管理办法》中重大资产重组的认定中有如下对净利润的要求:“购买的资产在最近一个会计年度所产生的净利润占上市公司控制权发生变更的前一个会计年度经审计的合并财务会计报告净利润的比例达到100%以上”。 证监会表示,这一规定在实施过程中出现一些问题。多方意见反映,以净利润指标衡量,一方面,亏损公司注入任何盈利资产均可能构成重组上市,不利于推动以市场化方式“挽救”公司、维护投资者权益。另一方面,微利公司注入规模相对不大、盈利能力较强的资产,也极易触及净利润指标,不利于公司提高质量。在当前经济形势下,一些公司经营困难、业绩下滑,更需要通过并购重组吐故纳新、提升质量。鉴此,为强化监管法规“适应性”,发挥并购重组功能,本次修订拟删除净利润指标,支持上市公司资源整合和产业升级,加快质量提升速度。 中信建投策略分析师张玉龙表示,取消重组上市认定中关于净利润的限制,相当于从净利润角度对重大资产重组触发的难度加大,从而一定程度鼓励企业并购重组,提升利润水平。 关注点二:将“累计首次原则”的计算期间缩短至36个月 本次修订拟将“累计首次原则”的计算期间进一步缩短至36个月,引导收购人及其关联人控制公司后加快注入优质资产。 2016年证监会修改《重组办法》时,将按“累计首次原则”计算是否构成重组上市的期间从“无限期”缩减至60个月。证监会表示,考虑到累计期过长不利于引导收购人及其关联人控制公司后加快注入优质资产。特别是对于参与股票质押纾困获得控制权的新控股股东、实际控制人,60个月的累计期难以满足其资产整合需求。因此,本次修改统筹市场需求与证监会抑制“炒壳”、遏制监管套利的一贯要求,将累计期限减至 36 个月。 中信建投策略分析师张玉龙表示,这一条的修订等于从时间角度对重大资产重组认定触发的难度增大,从而一定程度鼓励企业并购重组。 关注点三:允许创业板有条件借壳 本次修订为了促进创业板公司不断转型升级,拟支持符合国家战略的高新技术产业和战略性新兴产业相关资产在创业板重组上市。 重组上市是上市公司并购重组的重要交易类型,市场影响大,投资者关注度高。为遏制投机“炒壳”,促进市场估值体系修复,2016 年证监会修改《重组办法》,从丰富重组上市认定指标、取消配套融资、延长相关股东股份锁定期等方面完善监管规则。而创业板被禁止重组上市始自2013年11月,一直延续至今。 证监会指出,总体来看,通过“全链条”严格执行新规,借重组上市“炒壳”、“囤壳”之风已得到明显抑制,市场和投资者对高溢价收购、盲目跨界重组等高风险、短期套利项目的认识也日趋理性。随着经济形势发展变化,上市公司借助重组上市实现大股东“新陈代谢”、突破主业瓶颈、提升公司质量的需求日益凸显。 经过多年发展,创业板公司情况发生了分化,市场各方不断提出允许创业板公司重组上市的意见建议。证监会表示,经研究,为支持科技创新企业发展,本次修改参考创业板开板时的产业定位,允许符合国家战略的高新技术 产业和战略性新兴产业相关资产在创业板重组上市。同时明确,非前述资产不得在创业板重组上市。 资深投行人士王骥跃认为,由于借壳交易导致上市业务出现脱胎换骨式变化,上市公司质量一般较借壳前会大幅提升,股价自然也会有所反应出现上涨,而原上市公司的中小股东也会因此而获益。反之,在借壳标准严格的情况下,借壳交易不能正常化,上市公司质地下降而难以脱胎换骨,只能慢慢沦落,对投资者们来说并无好处。 这和张玉龙的观点一致,他指出,目前创业板不允许借壳上市,导致了创业板公司质量下降,放开并购重组将能够使这些创业板公司“重获新生”,从而提升创业板公司质量。 Wind统计数据显示,截至6月20日收盘,创业板共有82家企业总市值低于20亿元(剔除金亚科技、千山药机)。进一步剔除掉2017年以后上市创业板企业,共有51家总市值低于20亿元。在这51家企业中,天翔环境、普丽盛等13股2018年净利润为负数,其中,先锋新材、迪威迅连续两年亏损。
关注点四:恢复重组上市配套融资 本次修订还拟恢复重组上市配套融资,多渠道支持上市公司置入资产改善现金流、发挥协同效应,引导社会资金向具有自主创新能力的高科技企业集聚。 证监会表示,为抑制投机和滥用融资便利,现行《重组办法》取消了重组上市的配套融资。为多渠道支持上市公司置入资产改善现金流、发挥协同效应,重点引导社会资金向具有自主创新能力的高科技企业集聚,本次修改结合当前市场环境,以及融资、减持监管体系日益完善 的情况,取消前述限制。 此外,为实现并购重组监管规则有效衔接,稳步推进科创板建设和注册制试点,本次修改明确:“中国证监会对科创板公司重大资产重组另有规定的,从其规定。”为进一步降低重组成本,本次修改还一并简化信息披露要求。上市公司只需选择一种中国证监会指定报刊公告董事会决议、独立董事意见。 张玉龙指出,恢复重组上市配套融资,在为上市公司换血的同时改善企业现金流、为企业正常经营活动融资。特别对于引导社会资金支持具有自主创新能力的高科技企业有重要意义。 关注点五:持续打击恶意炒壳、盲目跨界重组 放开借壳并不意味着会放松监管。 证监会表示,下一步将遵循“放松管制、加强监管、推进创新、改进服务”主线,不断推进市场化改革,强化对违法违规行为的监管。依托“三点一线”监管体系提升并购重组全链条监管效能,对并购重组“三高”问题持续从严监管,坚决打击恶意炒壳、内幕交易、操纵市场等违法违规行为,坚决遏制“忽悠式”重组、盲目跨界重组等市场乱象,强化中介机构监管,督促各交易主体归位尽责,支持上市公司通过并购重组提升内生动力,有效应对外部风险和挑战。 关注点六:对市场影响几何 张玉龙表示,并购重组的放松有利于提升上市公司质量,繁荣资本市场。一些原本的经营价值较差的公司可能迎来新生,特别对于国有企业,相关子公司的资产注入,可以提升上市公司的质量。由于放开创业板的借壳上市,对于创业板的壳公司,一旦资产注入,将极大地提升创业板质量,带动创业板整体估值上升,并购重组放松将给券商带来更多业务机会,券商特别是投行能力较强的头部券商是受益的方向。 王骥跃指出,借壳上市成本其实挺高,除了在实务上远超一般IPO的利润规模要求,借壳上市对股份的稀释比例也普遍大于IPO,借壳上市相比IPO来说最大的优势是时间短且可预期性高,IPO审核节奏实在太慢在时间上存在重大不确定性。如果IPO正常化可预期化半年内能够完成上市,即使放开借壳正常化,也并不会导致借壳上市数量大增。 王骥跃表示,借壳上市本身是正常的市场交易行为,而伴随借壳上市的一些乱象,例如高估值、内募交易、财务造假等,本质上与借壳上市行为关系并不大。该打击正常打击,违法违规本就应该严格处理。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!