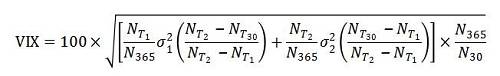聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

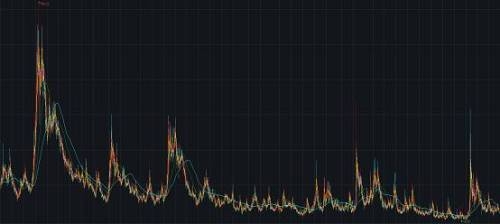
| 一、波动率指数的历史 1.芝加哥期权交易所VIX指数(CBOE VIX) 1987年全球股灾,美国S&P100指数单日跌幅达20.47%,促使纽约证券交易所建立熔断机制,且由此引发实业界和学术界对波动率风险衡量和管理的思考。此后,为了给短期市场波动提供标准,促进当前与历史的波动率信息的比对,1993年芝加哥期权交易所发布了全球第一个波动率指数(CBOE VIX)。 波动率指数的概念由杜克大学教授Robert Whaley提出。1993年4月13日,CBOE根据BS模型结合其他研究成果,选取近月和次近月标普100指数合约中8个平价期权的价格编制计算得到VIX指数;2001年推出以NASDAQ100指数作为指标的波动性指标(VXN);随着上市公司数量的增加,为使指数对投资者反应的衡量更为有效,2003年,CBOE将标的S&P100改为标普500,计算得VXO指数;2004年3月24日,首个波动性期货(VIX Futures)由CBOE正式推出,同年推出以3个月期的S&P500指数已实现方差为标的的期货(Variance Futures);2006年2月24日,VIX指数期权交易正式启动;2011年3月15日和当年6月16日,VIX期货单日交易量分别达100和200万手;2018年2月,VIX期权单日交易量达434万手,VIX期货单日交易量达146万手。 1990年至2017年间,VIX指数的平均收盘值为19.37,波动范围由9.14至80.86,2018年2月5日经历了20.01的最大单日增幅。VIX的最大功能是用于衡量市场风险水平,被称为“恐慌情绪指标”。但对市场波动的担忧增大时,指数上升。当指数大于30时意味着市场较为动荡,小于20时则预示市场的波动压力较小。
2008年-2018年VIX指数走势(数据来源:万得资讯)
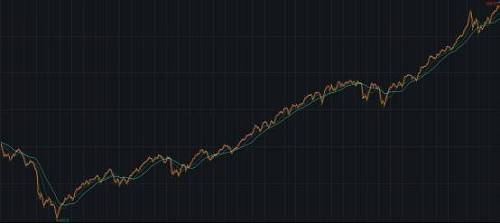
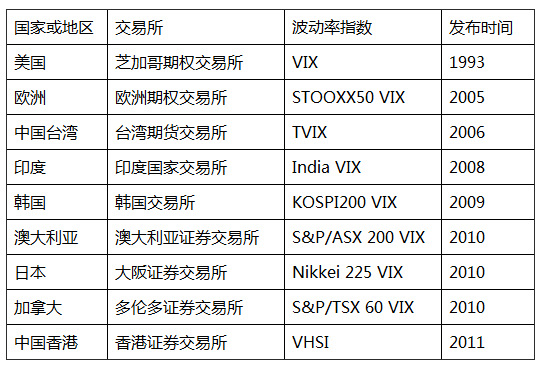
2008年-2018年标普500(S&P500)指数走势(数据来源:万得资讯) 2.其他国家或地区的波动率指数 在CBOE推出VIX指数之后,2005年亚太地区交易所陆续启动波动率的编制及发布工作。目前全球主要的波动率指数如下表所示:
(数据来源:万得资讯) 二、波动率指数的基本特征及计算 1.波动率指数的性质及特征 波动率指数表明了投资者对股票市场预期的反应:指数随着投资者对未来股价波动率预期的增高而增大。因此,波动率和股票收益率往往呈负相关关系,波动率指数上升,则股票收益率下降。因为波动率本质上反映了投资者愿意对冲风险的成本,成本增大时,波指增大。当市场出现大量抛售以规避风险的情况时,股市下行,反之亦然。 其次,波动率的变化相比股票有更大的变动幅度,如股票下跌3%,则VIX增幅可能超过15%,且波动率指数经历同等程度的上升和下降对股票收益率的影响程度不同,具有非对称性。一般认为,波动率指数上升时,股票收益率下降程度大于同等波动率下降时股票收益率上升的程度。从行为金融学理论角度解读,此为投资者风险厌恶的体现。再者,VIX指数具有阈值性。即当投资者恐慌程度达到一定水平时,其投资策略会因此作出改变。 从实践上看,VIX大幅上升期间,白马蓝筹类股票将有良好表现,而恐慌指数大幅下降的过程中,中小创类股票具有较高收益。即意味着指数上升时,为领先市场应放弃中小创,而市场较为稳定时可选择介入主题类板块。 2.编制及计算 1)VIX(VXO)指数2003年前的编制方法 1993年至2003年间公布的波指基于S&P100期权,由8个最近一期与下一期且最接近平价的期权序列隐含波动率构成。在8个期权系列中,分别有4个买权和4个卖权,按到期月分为近月与次近月序列,执行价格选择最接近平价的两个序列,分别高于和低于现货的执行价。若某标的现货价格恰好等于对应平价序列的执行价时,则选取平价和略低于现货执行价格的两个序列。 2003年后,指数编制方法改革,旧法编制的VIX指数更名为VXO指数,仍持续公布。 2)VIX指数2003年后的编制方法 由于采用BS公式求解需依赖诸多与现实不完全相符的假设,且BS隐含波动率包含的信息研究集中在平价期权上,而忽略了实值和虚值期权所包含的信息。为避免由此带来的误差,CBOE对指数编制进行改良,采用无模型法计算,依靠市场上可寻的期权交易数据来计算预期波动率,减少因模型原因导致估计效率降低。 此外,随着期权交易量的扩大,平价期权难以包含有效的信息,因此需纳入更多的合约作为参考。为使其更贴近现实,此次变更扩大了样本期权的范围,纳入了除平值期权外的其他期权合约,且选择包含更多股票的S&P500作为参考指数用于反映市场整体情况。 变化后的具体计算过程如下: i. 计算某月的波动率:
T:到期剩余时间(以分钟为单位); F:以期权执行价格和买卖价格为基础计算而得的远期价格,计算公式如上; c/p:看涨/看跌期权合约买卖均价; R:年无风险利率; K0:与F最接近且比其小的执行价格; Ki:与K0相比第i个虚值期权的执行价格。当Ki>K0=时,选入该执行价的看涨期权,反之选入该执行价的看跌期权。 K0:表示两个期权执行价格的差异,以第i个选入的期权的两个相邻期权执行价之差的1/2表示。 Q(Ki):表示每个执行价格为Ki的期权合约买卖价格的均值。 ii. 计算VIX指数:
/:近月/次近月合约距离到期的剩余分钟数; 一年的分钟数,为525600; 一个月的分钟数,为43200; 3)世界其他地区及中国波指(iVX)的计算: 全球各地陆续推出的大多数VIX指数编制原理与CBOE的VIX指数算法一致,主要分为自主/联合开发或申请CBOE授权两类。前者主要为欧洲、日本及韩国等发达市场采用。其中欧洲STOXX50波动率指数由高盛与德意志交易所联合开发;韩国KOSPI200由韩国学者编制,使用平均买卖价格;日本Nikkei225波动指数由Nikkei与Nomura联合开发。由CBOE授权发布的有中国台湾、中国香港、印度、澳大利亚和加拿大,其计算方法完全一致,目的是构建标准化的波动率指数以提升其影响力。 中国曾经发布的iVX指数也是如此。其根据方差互换原理结合50ETF期权的实际运作特点,通过对上证50ETF期权价格运算编制而成,实际计算方法与VIX相似,但由于中国市场尚未成熟,流动性较差的特殊性,可能出现只有买单的特殊情况,因此iVX的编制加入以下两项特殊规则,以保证其连续有效: i. 合约价格的确定:当日存在成交及买卖报价时,若最新成交价处于买卖报价之间,则取最新成交价;最新成交价在报价以外,则取最优报价均值。当日仅有买方报价和成交,取买价与最新价中较大者;仅有卖方报价和成交,取卖价与最新价中较小者。若当日仅有买方报价,取买价与上个交易日结算价中较大者;若仅有卖方报价,取卖价与上个交易日结算价中较小者。若当日无成交且无买卖报价,则取上一交易日结算价。若合约进入熔断状态,则看其是否有虚拟成交价格,有则取虚拟成交价格,无则使用熔断前确定的价格。 ii. 当特殊行情导致执行价格覆盖不充分时,将通过BS公式填充部分虚拟执行价格合约,并代入近月与次近月波动率进行计算。 三、我国的波动率指数实践 我国第一支场内期权——上证50ETF于2015年2月9日在上海证券交易所正式挂牌上市交易,标的为上证50ETF。基于该期权工具,上交所于2015年6月26日第一次向外公布了类似VIX指数的中国波指(iVX),用于衡量上证50ETF未来30日的预期波动,2016年11月28日正式发布,代码是000188。而2018年2月22日,官方告知出于技术升级,暂停波动率指数的发布,且尚未公布恢复时间。2016年8月至停止公布,上证波指均值为15.19,波动范围在11.15至21.41区间,80%的时间运行在13.07至17.61之内,说明期间波动率指数对市场的参考意义不大。而由当前上证指数点位看来,似乎也映证了市场对指数停止公布是官方护盘行为的一种猜想。 在无官方公布的波指情况下,投资拟定交易策略可用上证50ETF期权的隐含波动率或香港恒生指数的波幅指数VHSI作为参考,其中后者包含大量内地上市公司,且随着港股通开通,A股与港股联动更为紧密。 虽然我国波动率指数停止发布,但是波动率仍应为市场关注的指标。尤其近期股市波动较大,市场对指数何时探底有较大分歧时,可参考VIX和iVX的制定方法,进行相关策略研究。在未来中国市场更为成熟后,推出波动率指数可作为更多衍生产品的基础和参照,相关金融产品的交易能在基础资产市场大幅震荡导致交易量减少、流动性不足时,为投资者提供对冲现货风险及获利的渠道。作为市场成熟的标志之一,CBOE发布的VIX指数在预示市场恐慌性的同时,也被嵌入各种衍生产品中,且进一步拓展了标的的范围。除股票市场可进行波动率交易外,商品市场同样也可引入波动率的交易。2008年起,CBOE推出原油ETF、黄金ETF和欧洲货币的波动率指数,2011年发布了基于个股(苹果、亚马逊、IBM、Google和高盛)的股票波动率指数,使得波动率指数创新进入个股领域。 责任编辑:王雨帆 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!