聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

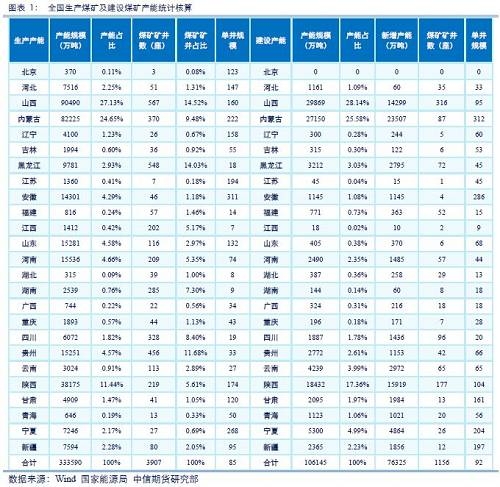
| 报告摘要 全国煤矿生产能力:根据能源局公告,截至2017年12月底,安全生产许可证等证照齐全的生产煤矿3907处,产能33.36亿吨/年;已核准(审批)、开工建设煤矿1156处(含生产煤矿同步改建、改造项目83处)、产能10.19亿吨/年,其中已建成、进入联合试运转的煤矿230处,产能3.57亿吨/年。未按法律法规规定取得核准(审批)和其他开工报建审批手续的建设煤矿、未取得相关证照的生产煤矿,不纳入本次公告范围。 建设煤矿类型及联合试运转情况:建设煤矿的类型主要是资源整合、改扩建、技术改造、新建等四种方式,其中,新建矿井建设规模最大,资源整合矿井数量最多。联合试运转指的是煤矿竣工验收前,要进行磨合试生产,一般时间为3-6个月。根据统计,已经进入联合试运转阶段的煤矿主要集中在三西地区与宁夏,合计产能3.43亿吨,占比高达约94.68%。 煤炭行业规模化程度提高:生产煤矿产能分布方面,产能大多集中在100-500万吨,合计产能规模14.36亿吨,占比达到43.04%;矿井建设分布上来看,100万吨以下矿井多达937座,占比高达81.05%,为建设矿井的主力军。从单井平均规模来看,生产煤矿矿井85万吨/座,建设煤矿矿井92万吨/座,相比增长7万吨/座,规模化程度有所提高。 超大型煤矿生产建设较为集中:千万吨级超大型煤矿在产36座,鄂尔多斯-榆林-忻朔地区超大型煤矿在产24座,产能4.15亿吨,数量占比达到66%;建设煤矿中超大型矿井12座,仍旧以鄂尔多斯为主,总计7座,产能0.7亿吨,数量占比58.3%。 产能集中化程度愈发明显:生产煤矿产能地域分布方面,山西9.05亿吨、内蒙古8.22亿吨、陕西3.82亿吨,合计产能21.1亿吨,集中化程度达到63.22%;建设煤矿产能地域分布方面,山西2.99亿吨、内蒙古2.72亿吨、陕西1.84亿吨,合计产能7.55亿吨,建设产能集中化程度达到71.08%。三西地区综合产能占比达到65.1%,未来产能将进一步向三西地区集中。 区域供需矛盾常态化:通过产能建设分布情况与供给侧改革前后对比看,除华北、西北地区以外,其他地区煤炭基本处于净调入状态,区域内供给不足,对“三西”地区煤炭依赖度提高,区域供需矛盾将成为常态,这同时对煤炭运力配置也提出了挑战。产能总量的减少将在供给端支撑煤炭市场的底部区间,而区域集中化程度的提高,也会一定程度上放大供需之间的矛盾。 一、全国煤矿生产能力统计 根据能源局公告,截至2017年12月底,安全生产许可证等证照齐全的生产煤矿3907处,产能33.36亿吨/年;已核准(审批)、开工建设煤矿1156处(含生产煤矿同步改建、改造项目83处)、产能10.19亿吨/年,其中已建成、进入联合试运转的煤矿230处,产能3.57亿吨/年。未按法律法规规定取得核准(审批)和其他开工报建审批手续的建设煤矿、未取得相关证照的生产煤矿,不纳入本次公告范围。
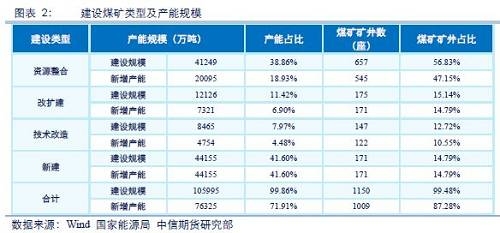
二、建设煤矿类型及联合试运转情况 (一)建设煤矿类型及产能规模 建设煤矿的类型主要是资源整合、改扩建、技术改造、新建等四种方式。其中,新建矿井建设规模最大,产能4.42亿吨,建设产能规模占比41.6%;资源整合矿井数量最多,矿井657处,建设矿井占比56.83%;另外,技术改造产能建设规模0.85亿吨,改扩建产能建设规模1.21亿吨。
(二)联合试运转煤矿产能分布情况 联合试运转指的是煤矿竣工验收前,要进行磨合试生产,一般时间为3-6个月。根据统计,已经进入联合试运转阶段的煤矿主要集中在三西地区与宁夏,合计产能3.43亿吨,占比高达约94.68%,其中新建煤矿、资源整合煤矿、技术改造煤矿和改扩建煤矿建设规模分别为2.18亿吨、0.93亿吨、0.17亿吨和0.16亿吨。
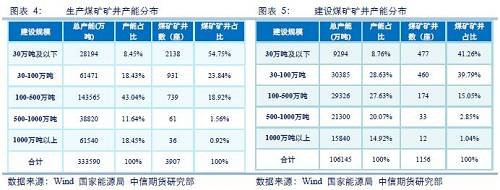
三、煤炭行业规模化程度 生产煤矿产能分布方面,产能大多集中在100-500万吨,合计产能规模14.36亿吨,占比达到43.04%;1000万吨以上超大型煤矿产能规模合计6.15亿吨,占比达到18.45%;30万吨及以下小型煤矿产能规模合计2.82亿吨,占比为8.45%。 矿井分布方面,1000万吨以上超大型矿井36座,占比不到1%;而30万吨及以下的小煤矿却达到2138座,占煤矿总数的54.75%,占比达到一半以上;100万吨以下矿井总共3069座,占比达到78.59%,小而散的矿井分布特点仍旧比较明显。 建设煤矿产能分布方面,1000万吨以上超大型煤矿产能规模1.58亿吨,占比为14.92;100万吨以上规模6.65亿吨,占比达到62.61%;30万吨及以下小型煤矿建设产能0.93亿吨,占比仅为8.76%。矿井建设分布上来看,100万吨以下矿井多达937座,占比高达81.05%,为建设矿井的主力军。 从单井平均规模来看,生产煤矿矿井85万吨/座,建设煤矿矿井92万吨/座,相比增长7万吨/座,规模化程度有所提高。
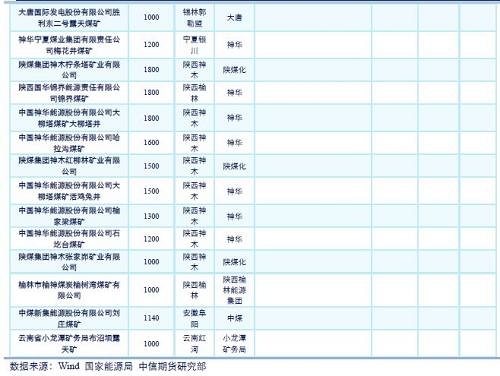
四、超大型煤矿生产建设情况 千万吨级超大型煤矿在产36座,基本分布在三西(即山西、陕西、内蒙古地区),其中陕西榆林地区最高为10座,产能1.45亿吨,内蒙古鄂尔多斯地区为8座,产能1.7亿吨,山西忻朔地区为6座,产能1亿吨,即鄂尔多斯-榆林-忻朔地区超大型煤矿在产24座,产能4.15亿吨,数量占比达到66%。另外内蒙锡林郭勒盟和通辽共计6座,宁夏、云南、安徽各1座。 建设煤矿中超大型矿井12座,仍旧以鄂尔多斯为主,总计7座,产能0.7亿吨,数量占比58.3%;其他锡林郭勒盟2座,陕西榆林地区、黑龙江、新疆、云南各1座,超大型矿井建设仍旧以三西地区为主。
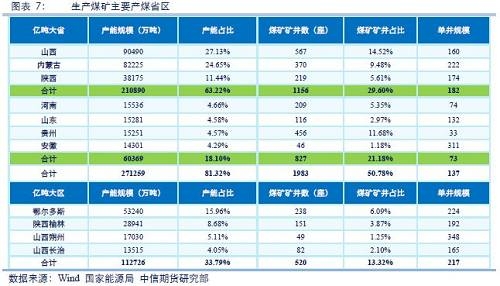
五、煤矿产能地域分布情况 (一)生产煤矿产能地域分布 生产煤矿产能地域分布方面,山西9.05亿吨、内蒙古8.22亿吨、陕西3.82亿吨,合计产能21.1亿吨,三西地区集中化程度达到63.22%;三西地区矿井总数1156座,单井规模182万吨/座,超过全国均值114%,规模化程度较高。其他产能超过亿吨的省份还包括河南1.55亿吨、山东1.53亿吨、贵州1.53亿吨和安徽1.43亿吨,上述4大产煤省合计在产产能约6亿吨,占全国比重约为18.1%。亿吨级大省合计产能27.1亿吨,占比达到81.32%。 另外产能超过亿吨的地区里,均分布在三西地区,其中内蒙古鄂尔多斯地区产能5.32亿吨,基本等于全国亿吨级以下省份总和;陕西榆林地区产能2.89亿吨,山西朔州地区1.7亿吨,山西长治地区1.35亿吨,四个大区合计产能11.27亿吨,集中化程度达到33.79%,占三西地区的53.44%,在三西地区也是集中化较高的区域。四大区矿井总数520座,单井规模达到217万吨/座,远超全国平均水平与三西地区平均水平,为现今我国煤矿生产主流地区。
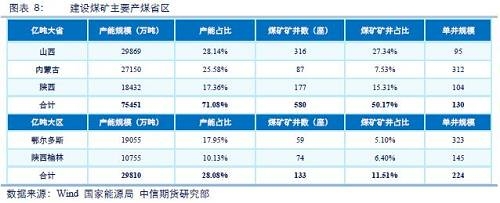
(二)建设煤矿产能地域分布 建设煤矿产能地域分布方面,山西2.99亿吨、内蒙古2.72亿吨、陕西1.84亿吨,合计产能7.55亿吨,三西地区建设产能集中化程度达到71.08%,三西地区综合产能占比达到65.1%,未来产能将进一步向三西地区集中。 建设产能超过亿吨的地区里,均分布在三西地区,其中内蒙古鄂尔多斯地区建设产能1.91亿吨, 陕西榆林地区建设产能1.08亿吨,合计2.98亿吨,占比达到28.08,基本持平于三西以外所有省份在建产能。两大区建设矿井133座,单井规模224万吨/座,超过全国建设均值92万吨132万吨,规模化程度较高。
六、总结:区域供需矛盾将成为常态 从产能的分布区域来看,中南、西南、东北、华东等四大区30万吨级小型煤矿居多,产能分布小而散,规模化程度较低,资源禀赋与开采平均成本较高,属于供给侧改革的主要去产能区域,未来将会加速退出与整合重组的进程。西北、华北地区,尤其是以鄂尔多斯-榆林-忻朔地区为代表的“三西”地区,500万吨级以上大矿居多,单井平均产能高,规模化程度较高,是全国煤炭主要供给区域,数据显示2018年1-7月,“三西”地区产量占全国比值高达68%,集中化程度较高。 通过产能建设分布情况与供给侧改革前后对比看,除华北、西北地区以外,其他地区煤炭基本处于净调入状态,区域内供给不足,对“三西”地区煤炭依赖度提高,区域供需矛盾将成为常态,这同时对煤炭运力配置也提出了挑战。产能总量的减少将在供给端支撑煤炭市场的底部区间,而区域集中化程度的提高,也会一定程度上放大供需之间的矛盾。 责任编辑:韩奕舒 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!