聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

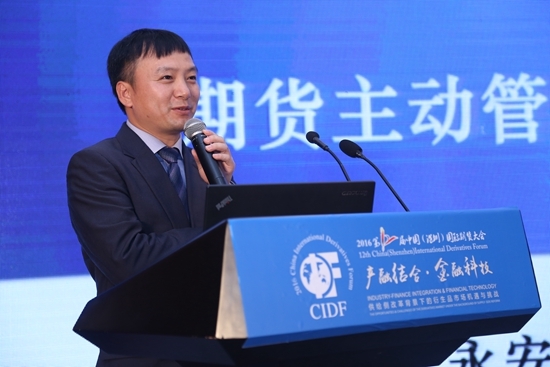
| 2016年12月3日,第12届中国(深圳)国际期货大会在深圳召开,由永安期货和元盛资产管理合办的期货资产管理论坛上永安国富资产肖国平做了“期货主动管理能力的培养以及在资产管理中的应用”的主题演讲,以下是七禾网对肖国平本次演讲的整理。
精彩观点: 我觉得要做好商品,主要还是基本面分析。 商品市场波动为什么那么大?我觉得和市场的结构有很大的关系,市场的结构发生了变化,最大的变化是量化交易的比例变多。 (一天的成交量除以一天持仓量)我觉得应该把分母做大,把分子做小,才是解决办法。 我们国内机构投资者确实还是太少了,但是市场上量化交易的又太多了,结果导致市场波动的方向会加剧,这是我在市场交易十几年的切身感受。 我们在成熟的品种上,一定要坚持产业分析,也就是基本面分析,坚持产业链上的分析,这样才能说金融为实体服务,能够很好的发挥期货的价格发现的基本功能。 和产业研究紧密结合,对产业链的认识和理解决定你做投资的深度。 我一直认为我们不能光讲投机、光讲纯交易的东西,我们不能做一个市场的定价者,只能做一个市场的追随者。 我要求我们的研究员不光要重视价格,还要研究企业,至少龙头企业要搞清楚。 我从来不赞成操盘手操盘的概念,操盘就是点鼠标,谁不会点鼠标?交易没有技巧,就是点鼠标。 我起码10年没下过单,我从不下单,只是对交易员说,你做点什么品种之类。 我是非常赞同研究人员同时又是期现业务经理,如果能够做到期货与现货结合,每天整理数据,每天又买卖现货,那么你对这个行业的理解肯定是相当有感觉的。 要做好期货就要坚持基本面研究。 当市场上所有人都做量化的时候,这个市场和赌场已经差不多了,达不到发现价格、规避风险的作用了。 我们国内的市场发展还处于初级阶段,我觉得这对坚持基本面研究的人来说是一种奖励,越是深度不够的市场,定价会越差,那么对基本面研究深刻的人奖励越丰厚。 绝对价格的涨跌,这在有效市场上是很难拿到的,市场有效,它会通过基差来体现,市场通过基差把基本面表现出来,不会让你轻易取得绝对价格的波动,一般取得绝对价格波动的形式是通过周期性的股票买入。 杠杆收益是交易所无息给你贷款。 我认为资产管理要完成的任务、要做的动作就是始终调整你的风险资产,你是把钱配置到高风险收益上还是配置到低风险收益上。 做空并不是很坏的事情,如果没有做空机制,市场的定价就会失效。 肖国平:我分享的主要内容是期货主动管理能力的培养、期货投资收益来源以及在资产管理中的应用。 在资产管理中,期货应该是非常小的部分,特别是今年,期货市场的波动非常大,交易所也做了一些限仓的措施,因此期货在我们资产管理中,份额是非常小的。目前我们有100亿的管理规模,期货端10多亿,平时占用的保证金大概在5-6亿。 今天在大会上,很多大佬以及监管层的领导都在讨论为什么今年期货市场的波动会这么大。我也有我自己的看法,我先回到演讲的主题。 第一,如何做好商品投资——怎样培养主动管理能力? 刚才有很多老师强调了数据非常重要,但是我觉得要做好商品,主要还是基本面分析。做商品投资,坚持基本面分析就如同做股票要坚持价值投资一样,所有投资的思路或来源,都要根据基本面来做。但现实情况呢?再回到刚才的话题,商品市场波动为什么那么大?我觉得和市场的结构有很大的关系,市场的结构发生了变化,最大的变化是量化交易的比例变多。做基本面分析天然是做量化分析的对手,我打个比方,目前的市场10个投资者,1个做基本面分析,4-5个做量化,剩下的几个什么都不懂,这样会导致什么结果?最终导致没有交易对手,市场最多持仓1000张或者500张,都往一个方向走,这样同一个方向的波动,不是涨停就是跌停。基本面分析的太少了,这是很严重的问题。限仓是限制机构投资者的持仓,他们没有办法做交易对手,这样的市场结构,参与性就不高了。监管层讲过持仓成交比,一天的成交量和一天持仓量要多少才合理。刚才我们从海外专家的图上看到,商品期货期货成交量和持仓比,实在是非常高,持仓远远不够,所以我觉得应该把分母做大,把分子做小,才是解决办法。 目前比较好的品种,比如农产品、有色金属等,因为它们与国外的品种比较接近。说一个笑话,为什么今年原油不涨?因为中国还没有原油期货。我们国内机构投资者确实还是太少了,但是市场上量化交易的又太多了,结果导致市场波动的方向会加剧,这是我在市场交易十几年的切身感受。 我们在成熟的品种上,一定要坚持产业分析,也就是基本面分析,坚持产业链上的分析,这样才能说金融为实体服务,能够很好的发挥期货的价格发现的基本功能。如果市场上都是量化交易,怎么去发现价格?没有人定价,市场的定价不清晰。同一个基本面,也有可能把价格放在一个区间波动,那是为什么?这和我们目前的期货结构有关系,比如都是1月、5月、9月,现在把成交比重都放在5月,现在是12月,已经交易到了5月了,这说明我们5月的价格区间可以定的很高,在合理范围内,5月的定价越远会越模糊。有人打过一个比方,期货和现货就像一个人遛狗,期货可能在前面,也可能在后面,但不会超出绳子的两端。这样期货的定价功能相对来讲就不那么清晰,我们需要更好的改善这个市场结构。 商品投资坚持基本面产业链的分析,和做股票一定要强调价值投资是一样的道理。和产业研究紧密结合,对产业链的认识和理解决定你做投资的深度。我一直认为我们不能光讲投机、光讲纯交易的东西,我们不能做一个市场的定价者,只能做一个市场的追随者。你永远想着趋势是往上还是往下,难道就不能往前走一步去研究一下?比如今年黑色为什么会涨?你为什么不对供给侧改革做一下深入的理解?为什么年初时没有人相信供给侧改革能够进行的这么坚决?在半年前,没有人会料到黑色系会涨成这样,也就是说,供给侧改革的前因后果会如何演进?我们应该要理解上层的意图,供给侧改革是为了什么?我们的黑色产业、煤炭产业这么多年一直都是在资本投入,没有资本积累,两年前都倒了下来,整个行业都不行了,特别是国企追求业绩的情况下,只会把企业扩大,不会把自己的企业做小,每年赚了钱就去扩产能,再投资,一直到两年前崩塌了,整个行业几乎全军覆没。那怎么办?这么大的行业总要吃饭的?特别是东北,一个钢厂3万多员工要养,借债的利息都还不掉,这个行业还要怎么生存?供给侧改革势在必行。 第二是产业研究与企业研究相结合。我们期货行业中的大部分分析师注重价格的分析,他们只会讲价格会怎么样,下半年是涨还是跌?不注重对行业的认识以及对企业的认识。我们券商的行业研究员,特别是周期性行业研究员,他们注重企业的研究,比如在现在的煤炭价格下,哪个企业最具竞争力?哪个钢厂利润最好?所以我要求我们的研究员不光要重视价格,还要研究企业,至少龙头企业要搞清楚。这样一方面加深研究员对行业的理解,另一方面对上市公司的理解更深刻、对上市公司股票、债券和现金流把握的更清楚。比如我们在这波黑色行情中,研究之后买煤炭的债是第一波,煤炭的债在现货、期货高增长的情况下,年初购入时90元,现在涨到了101元。 第三是注重供需平衡表、库存与息差,这是期货研究的主要内容。我们讲价格驱动的原动力是这些东西。 第二,培养主动的管理能力--投研一体化。 我们研究中心和永安国富基本上都实现了投研一体化。很多研究员做了多年的研究,但对投资的理解还不够深刻,我所知道的很多公司研究中心与资产管理部是分开的,研究中心是服务客户的,资管部门是做交易的,其实我从来不赞成操盘手操盘的概念,操盘就是点鼠标,谁不会点鼠标?交易没有技巧,就是点鼠标。我起码10年没下过单,我从不下单,只是对交易员说,你做点什么品种之类。我对操盘没有一点概念,我平时也不爱看盘,不喜欢坐在电脑前面盯盘,你去盯盘,做多就会涨?做空就会跌?关键的还是在于你怎么做好研究。 第二是期现一体化。我是非常赞同研究人员同时又是期现业务经理,如果能够做到期货与现货结合,每天整理数据,每天又买卖现货,那么你对这个行业的理解肯定是相当有感觉的。有些研究员研究了5年铜,可能都不知道铜长什么样子。我以前做期货,刚到期货公司,第一个任务就是和当时的领导一起去收小麦。因此期货和现货的结合非常重要,没有这个感觉,就很难做得好,对行业的理解也不会深刻。我感觉杭州期现结合的氛围还是不错的,我了解的一些现货公司,比如有几个小伙子成立了现货公司专门做化工,就盯着一个产品做,一年下来成绩也不错,几个人赚2000-3000万,日子过得不错,也不用做什么高大上的对冲基金。 以上就是我讲的第一个概念,这个概念非常重要,重要的话要说三遍:要做好做期货就要坚持基本面研究。当市场上所有人都做量化的时候,这个市场和赌场已经差不多了,达不到发现价格、规避风险的作用了。为什么国外做量化比较流行?因为国外市场的效率比我们更高,市场已经经历过了基本面为主的过程后,产生了一批对市场定价非常精确的人。而我们国内的市场发展还处于初级阶段,我觉得这对坚持基本面研究的人来说是一种奖励,越是深度不够的市场,定价会越差,那么对基本面研究深刻的人奖励越丰厚。 第二个概念,期货投资收益来源。我们的基金要配置商品,那么来源于什么收益?我把它分成三个部分,因为很多前辈都是这样分的,第一就是绝对价格驱动,为什么黑色今年涨这么厉害?如果你能分析出来,那就能赚钱。 第二个来源是基差的收益,我一直认为需要把三部分分开,是因为你可以通过不同的形式去获取,比如第一种是绝对价格的涨跌,这在有效市场上是很难拿到的,市场有效,它会通过基差来体现,市场通过基差把基本面表现出来,不会让你轻易取得绝对价格的波动,一般取得绝对价格波动的形式是通过周期性的股票买入。举个例子,市场认为白糖价格明年会很好,所以白糖明年的期货价格肯定比今年的期货价格高出500-1000元,你远期买入时就要付出很大的代价,那不买期货怎么办?可以去买白糖的股票。期货要取得绝对价格的收益其实是比较难的,更多是通过买入企业的股权来实现。再回到基差收益,期货市场的基差相当于股市的每股收益,比如几个月前的铁矿石,几个300-400元,但是每4个月差50元,远期差50元,那就形成了1月300元,5月250元,9月200元,但到了那时候价格没有这么夸张,那你一年光基差就150元,300元的商品,你会去做空吗?你拿到这个收益就很不错了,但是还是有这么多人前仆后继的抛空铁矿石。再举个例子,这么多人做股票股指量化对冲交易,几个月前甚至是1年前,每个月基差2%,一年下来是24%,年化是30%,还有人做量化交易,我就觉得太厉害了,你要跑赢市场30%一年才能赚到钱。之前有个议题,私募60亿如何做期指,我觉得很简单,买近期的就行了,不断换月,别人都抛,你买进来,赚贴水基差,一年就能拿到30%的收益,等于别人做空的多付出的基差都归你了,假设市场不跌30%,那不就赚钱了?这就是基差交易的魅力所在,这也是期货市场收益的重要来源之一。 第三部分是杠杆的收益,这是期货市场独有的收益。杠杆收益是交易所无息给你贷款,我买一亿的指数只要付10%的保证金,还有90%的钱多出来可以做无风险的事情,甚至是借给银行,拿一年3-4%的利息,这个收益也是期货市场独有的。从我们的经验来看,就算做不到第一种价格波动的收益,只要做到杠杆收益和基差收益就很厉害了。 第三,期货在资产管理中的应用。 其实前面我讲的都是资产管理中的应用。如何把期货放到整个投资组合中去?所有的资产都是风险与收益对称的,我们始终要做一个监测,比如你把所有能够投的资产放在全市场是什么样的收益,基本都是可以列出来的。我们把短期、一年期的资产价格列一下,从一年期存款到一年期产品收益率下来,每一种资产,对我们来说,越底层的配置越多,越上面的配置越少,也就是低风险多配一些,这样风险溢价上升,把整个底部抬高。我认为资产管理要完成的任务、要做的动作就是始终调整你的风险资产,你是把钱配置到高风险收益上还是配置到低风险收益上。 再来看组合,把所有的资产配置列出来,我们现在的融资成本比较低,实际上客户对我们的信任就是我们的融资成本,现在不能加杠杆,也限制了优先劣后,我们都是主动管理型的产品,客户把钱交给了你,他们对我们的信任就是我们的融资成本,我们只要跑过市场的基准收益,这就完成了第一个目标。 再来谈一下期货收益的现金管理。目前期货对我们来说就是做现金管理,期货的流动性相对较好,到期兑付的周期短,又有保证金杠杆交易,只要很少的钱,就能释放出很多保证金。现货、利率回购、货币基金、股票相对来说是追求高于市场基准的收益,拉长周期来看,股票资产类别的年化收益一般会比别的资产高。债券追求的是低风险、稳健收益。如何利用好期货?影响商品期货的几个因子是:驱动、安全边际、宏观产业、价差结构。第二是通过对冲组合提高收益风险比是我们选择的方式,这是期货与股票操作不一样的地方。我觉得期货还有一个很大的好处,就是可以做空,做空并不是很坏的事情,如果没有做空机制,市场的定价就会失效,市场风险很高的时候,特别是资金规模很大的时候,你要平仓是非常困难的。比如去年股灾期间,如果有股指期货套保,那很多股票可以不用平仓。 谢谢大家! 责任编辑:七禾研究 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!