聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

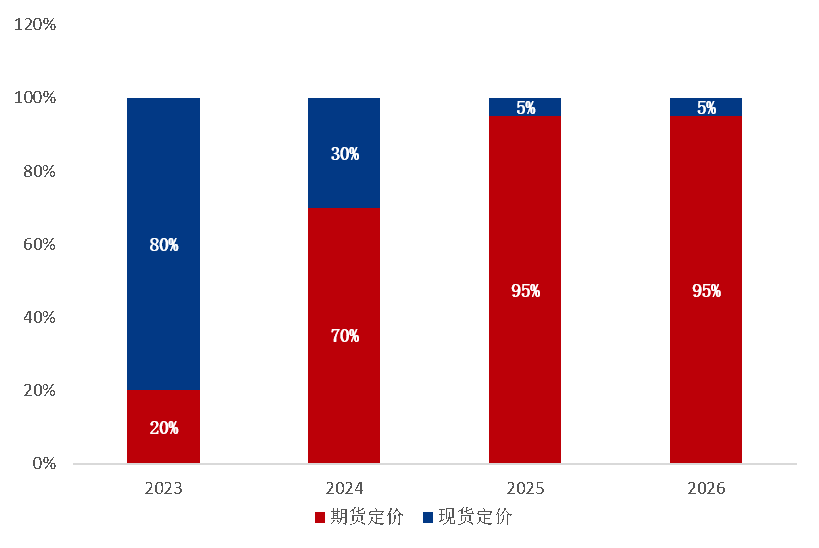
| 报告品种:碳酸锂 原文链接:https://mp.weixin.qq.com/s/liSoU9wHsKDmvWtwfWQX1Q 2026年10月14日,碳酸锂价格在经过连续下跌后,已经接近10万/吨的重要整数关口,参考Mysteel晚盘电池级碳酸锂价格为107000元/吨,广期所碳酸锂主力合约LC2701合约收盘在100900元/吨,自9月1日以来已经快速下跌36.08%。 每年9月至11月底是锂电产业链备货碳酸锂的重要事件窗口,根据产业企业和主流贸易商反馈,9月底至今,碳酸锂现货持续紧张,电池级碳酸锂升贴水成交在LC2611升水幅度在1000至2500元,不仅全产业链库存出现持续去化,按Mysteel周度碳酸锂库存(207家样本)口径已经去化了27720吨,而按照广期所仓单口径已经去化了17378吨。并且根据产业调研显示,2026年Q4仍有非常大的概率去库超过5万吨的碳酸锂。 对于锂电产业链企业,基于自身的订单和备货需求进行供应链决策,增加了产业链的长协比例、多备了国庆期间的现货库存以及为Q4旺季建立了部分买入套保的虚拟库存,但在当前碳酸锂价格持续快速的下跌,产业链已经面临着现货和期货头寸的全面亏损,对原本仅靠微薄甚至倒挂的加工费苦心经营的产业链,造成了非常大的损失。目前已经有两家材料厂公告了套期保值亏损的情况,万润新能源两次公告分别亏损14424万元、9385万元,仅在9月29日至10月12日期间亏损就达到9385万元;而同为材料厂的安达科技公告亏损5860万元,预计占近一年净利润的22.82%。 从目前的多空博弈双方来看,双方各持多空的逻辑,产业基于对碳酸锂的采买需求是主要的多头方,有真实的接货用货需求,投机资金基于未来悲观的供需预期是主要的空头方,手里没有现货但等待着锂电需求崩盘来验证其逻辑。 本文将穿透价格表象,从当前定价逻辑和供需基本面出发,探究当下的碳酸锂产业。 一、碳酸锂定价逻辑变化: 在期货上市之后,碳酸锂流通市场定价很快从以前网站定价转换到期货升贴水的定价方式,目前占比达到95%(见图1-1)。但在期货升贴水定价后,金融资本很快速的拿到了碳酸锂价格的定价权,预期因素和情绪因素在碳酸锂价格波动上权重占比较大,研究端已经从研究当月和次月的生产情况,变成了研究未来半年乃至更长周期的基本面定价,而较长基本面定价存在较大的变数,甚至连企业都未必能够有清晰的订单数据,这就导致预期兑现或落空造成了碳酸锂较大的波动。 图1-1:流通市场的定价参考
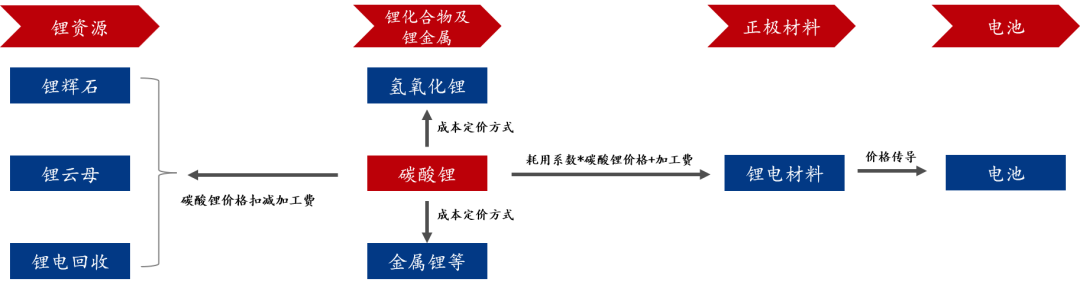
数据来源:上海钢联 当前锂产业链的定价方式上,从锂矿、锂盐、正极材料以及电池都围绕着碳酸锂品种作为定价基准以加工费的方式形成金属联动定价机制(见图1-2),这个导致碳酸锂价格的波动直接影响了锂电整个产业链的经营决策,大幅度的波动造成了实体制造企业在生产经营端的难度。 图1-2:金属联动定价机制
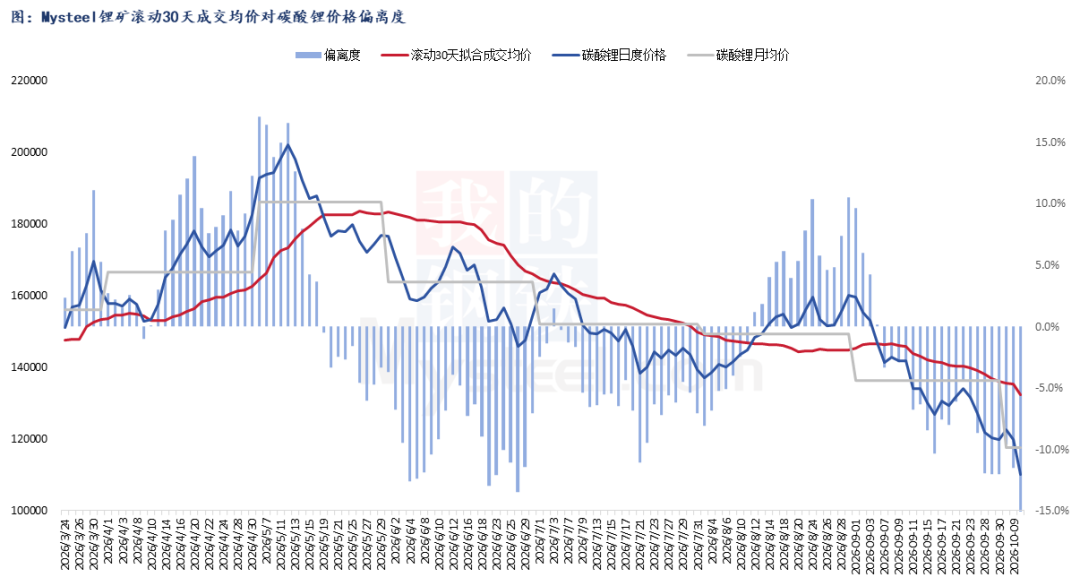
二、产业调研的基本面现状 (一)碳酸锂产业增速远不及预期 在9月底进行产业调研时,有几点重要的发现: 1)津巴布韦锂矿的到港量远低于预期,导致10月在津巴布韦有矿山的企业仍处在缺矿未能满开的状态;2)江西环保政策较严格导致部分企业产量减少以及换证问题导致云母矿紧缺年底前就要影响江西云母企业的碳酸锂产量;3)价格跌破12万后回收产量和边际性成本的产量减少明显;4)锂矿成交基差和实际生产加工费倒挂并且在价格持续下跌下,外采矿开工意愿极低(见图2-1); 图2-1:Mysteel锂矿滚动30天成交均价对碳酸锂价格偏离度
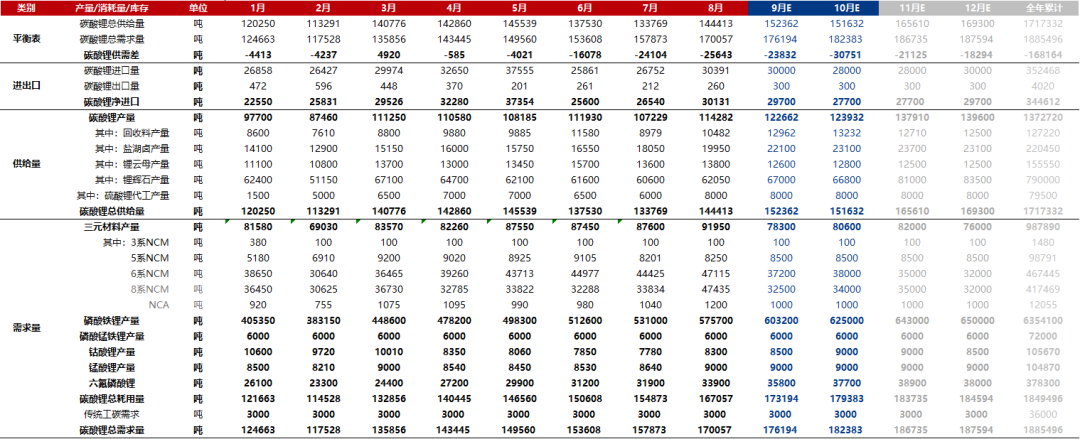
(二)正极材料和电池排产 按照9月底产业链调研的情况看,耗用量占碳酸锂需求80%的下游产业——磷酸铁锂材料,10月排产较9月环增3.6%,产量的释放主要受限于磷酸铁原料的短缺和新投产能爬产速度不及预期,导致产量释放后延,预计产量在11-12月仍有增量,而三元材料在9月出现大幅下修后,10月排产恢复环比增速较高。电池厂在四季度排产预期略低于年初生产经营目标,但10月排产仍环增9月,预计至12月产量仍能有增量。 (三)隐性库存大幅去化,库存天数持续走低 按照Mysteel碳酸锂周度库存(207家)口径,截止最新调研显示碳酸锂库存为10.3万吨,预计未统计的样本库存有4万吨(主要为非活跃贸易商、海外锂盐企业国内库存、国家储备以及其他未有渠道联系的企业),在2026年四季度碳酸锂耗用量为18万吨/月,当前全产业链库存天数为23.8天,并且在本周存在较多企业已经出现刚性库存和被动去库的情况,若按照供需数据推测,至12月底库存天数预计降到14天左右。 (四)碳酸锂供需定量分析 图2-2:中国碳酸锂平衡表
三、未来供需重要事件展望 1)2026年10月底:宁德时代枧下窝复产进展; 2)2026年11月至2027年Q1:厄尔尼诺气象对南美盐湖的产量和发运量的影响,9月智利发运环比减少21.6%; 3)2026年11月-12月:下游电池厂经营大会对锂电产业链增速的指向,验证2027年需求真实成色; 4)2027年1月1日:津巴布韦锂矿发运禁令,预计导致2027年到港量仅10万吨LCE,不及津巴布韦矿山产量的一半。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!