 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
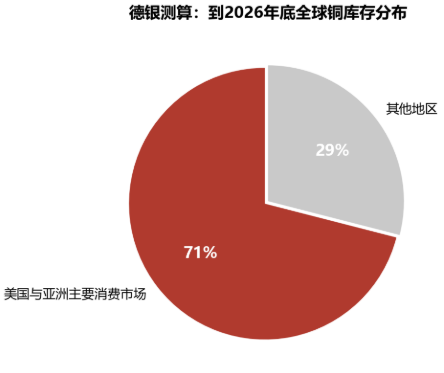
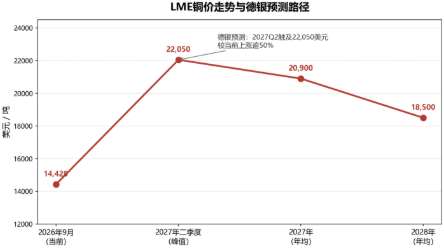
| 铜,这个地球上最不缺的工业金属,正变成最难抢的货。 全球可用库存已经跌至前所未有的低位,130万吨铜被美国关税囤积潮锁进仓库。德意志银行给出一个大胆判断:到2027年二季度,铜价有望升至每吨22050美元,较当前伦敦金属交易所(LME)报价高出逾50%。 库存告急:一场正在收紧的“铜荒” 全球可用铜库存已降至前所未有的低位,供应端的任何扰动都可能进一步放大市场紧张程度。 德银估算,美国关税引发的囤积需求可能导致到今年年底前有130万吨铜滞留在仓库中。若当前趋势延续,到今年年底,美国与亚洲主要消费市场合计持有的铜库存可能占全球供应总量的71%,进一步压缩其他地区能够获得的现货资源。
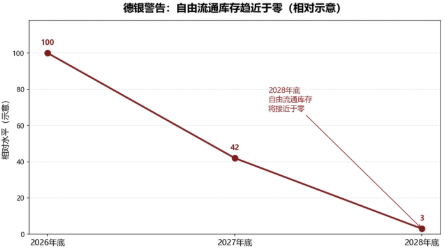
更令人警惕的是,Ghali警告:如果囤货趋势持续,到2028年底,自由流通的铜库存将接近于零。这将是一个临界点——市场必须通过抑制需求或提高价格来阻止局面失控。 价格走势:从“需求增长”到“争夺供应” 随着可用库存持续下降,市场定价逻辑正在发生根本性转变:铜价对供应端扰动的敏感度随之上升,供需平衡的任何意外收紧都会被放大定价。 德银给出的路径图是: 2027年均价:每吨20900美元; 2027年二季度:触及每吨22050美元(较当前水平高出逾50%); 2028年均价:回落至每吨18500美元,反映市场在经历极度紧张后逐步恢复平衡。
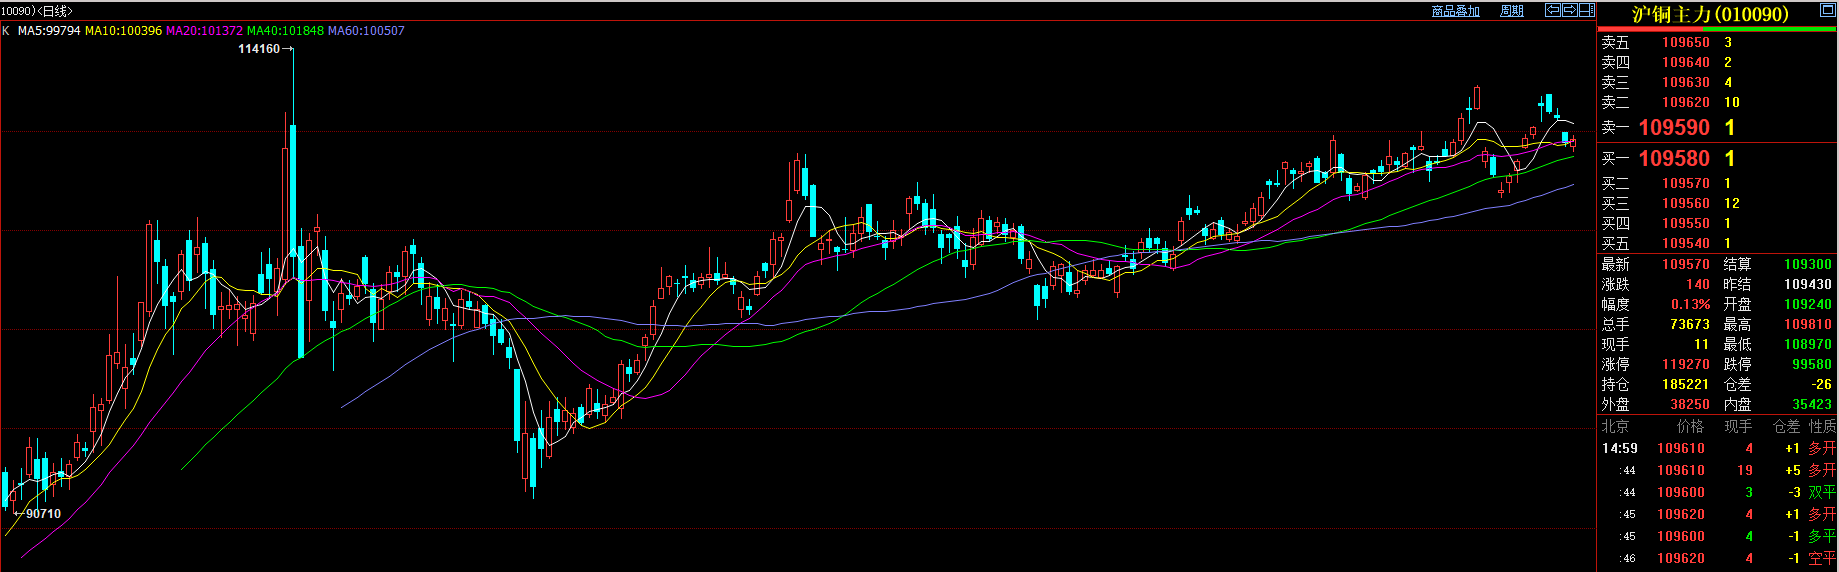
伦铜的平静与暗流 短期来看,铜价距离目标仍有明显空间。周一LME铜价下跌1.33%,报每吨14428.50美元。表面平静的盘面之下,暗流涌动——当前价格与德银2027年目标价之间仍相差逾50%,意味着从现价走向极端紧缺情景并非直线过程,关税政策、精炼产能以及实际需求变化仍将决定这轮铜市紧张能否进一步演变为真正的供应危机。 期货市场的定价逻辑转变尤为关键:当市场从“需求增长”叙事转向“争夺有限供应”,任何一笔库存变动、任何一次供应中断,都可能引发比以往更剧烈的价格反应。 沪铜的克制与节前撤退 外盘风声鹤唳,国内沪铜却表现出罕见的“克制”。 中秋假期归来首个交易日,伦铜单日跌幅约1.75%、一度摸底14354美元,而沪铜主力2611合约仅收跌0.70%,报109440元/吨,稳稳守在10.9万元关口上方。 回看近两周走势,沪铜先在9月15日探至107030元/吨的阶段低点,随后一路反弹,9月22日冲上111320元/吨,单日涨幅1.24%;但从那之后,沪铜连续三日收阴——9月23日跌0.21%、9月24日跌0.57%、9月28日再跌0.70%,高位回调的节奏相当克制。9月28日夜盘,沪铜主力报收109260元/吨,减仓1000余手——长假在即,多头正在主动离场。
库存端同样值得关注。截至9月24日,上期所铜库存降至约4.7万吨,单周去化近9000吨;9月21日国内电解铜社会库存7.48万吨,周环比下降1.43万吨。国内显性库存持续走低,现货流通资源偏紧,与海外“囤货”形成另一种镜像——不是货太多,而是货太少。 对机构而言,长假前的沪铜进入了典型的“高波动窗口”。国信期货认为,国内金融市场逐渐进入“长假模式”,减仓避险意愿较高,铜价预计高位震荡调整;华泰期货则强调,低库存叠加节前备货支撑,沪铜依然具备韧性,但美国铜关税政策进入最后的决策窗口期,一旦政策落地或生变,都可能引发价格的大幅波动。 铜为什么“回不来”? 铜库存分布的结构性失衡,是这轮紧张的核心症结之一。 即便美国最终不征收铜关税,铜料也未必会重新流向其他市场。原因在于:美国铜期货价格相对LME存在溢价,而LME在美国设有仓库,铜料进入美国体系后,即便溢价收窄,也可能继续留在美国不同仓储地点之间流转,而不是重新进入全球市场。 这意味着,囤货一旦发生,就很难逆转——铜的流动性正在被结构性抽走。
在Ghali看来,当前铜市已难以同时承受多重压力:美国持续囤货、进一步补库需求、精炼铜供应出现明显中断,以及全球供需平衡意外收紧。四重压力叠加,使得供应流动性危机的逻辑不断强化。 当然,极端情景最终可能通过价格机制得到缓解:铜价大幅上涨后,部分用户将寻求以铝替代铜。尽管铝的导电效率较低,但成本优势可能推动需求转移。 问题在于,当前铜价仍不足以触发大规模替代。这意味着,在价格真正高到足以改变终端用户行为之前,供应紧张仍可能持续,并对铜价形成支撑——这恰恰是德银看多铜价的底层逻辑。 结语 铜的故事,正在从“周期”走向“稀缺”。 库存分布的结构性失衡、定价逻辑的切换、宏观叙事的共振,共同勾勒出一场正在升温的供应争夺战。德银给出了一个看似激进的答案——2027年铜价再涨50%。但通往22050美元的道路注定不会平坦:关税政策的走向、精炼产能的恢复、以及终端需求的真实弹性,都将决定这场“历史性争夺战”的最终结局。 对投资者而言,铜市的机会与风险同样显著:当所有人都在抢铜时,更需警惕抢跑者的拥挤。但有一点可以确定——铜,已经不再只是“铜博士”,它正在成为这个时代最受关注的战略资源之一。 综合整理自网络,部分内容由AI搜集 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!