 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
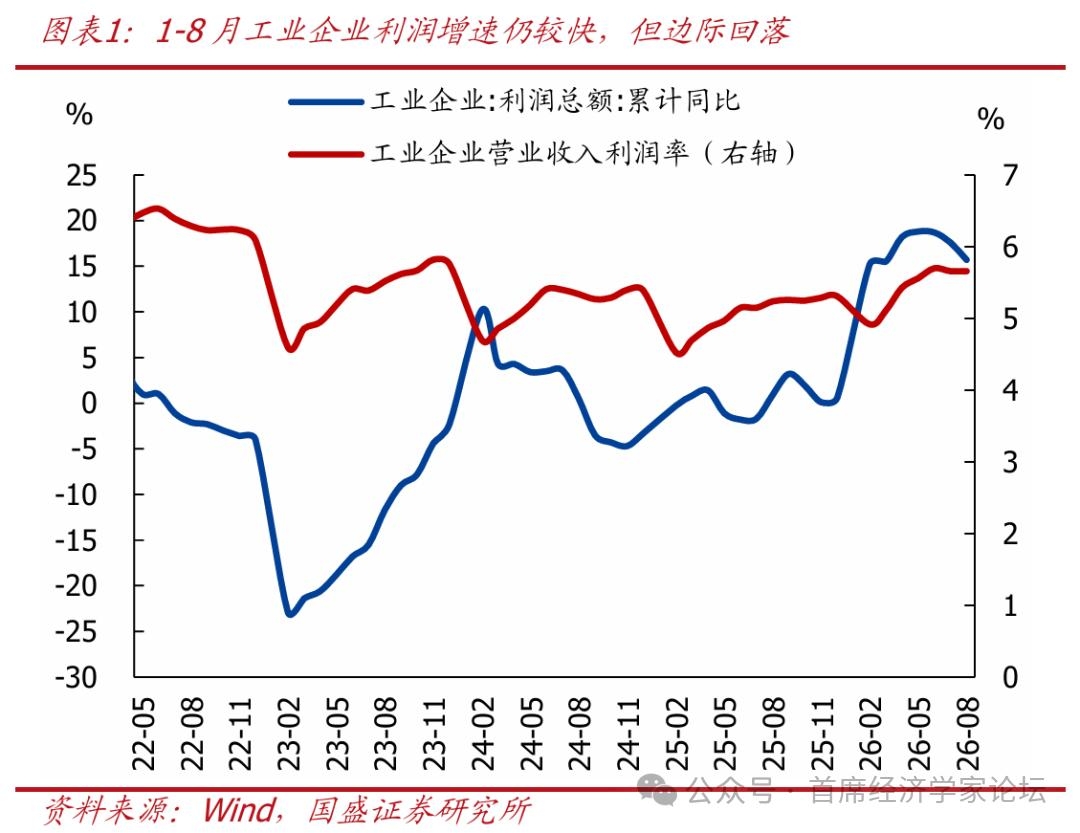
| 1、整体看,1—8月工业企业利润仍延续较快增长但边际放缓,营收平稳与利润率同比改善形成支撑。1-8月规模以上工业企业利润同比增15.7%,弱于1-7月的17.6%,其中:8月当月同比增4.2%,前值为11.2%;按照我们测算,8月规上工业企业利润环比7月增8.8%,强于季节规律(2017-2025年同期均值为增5.7%)。归因看,生产端韧性与价格改善支撑营收略升,叠加利润率同比提升,共同支撑利润较快增长;8月当月利润同比增速受高基数影响回落,拖累累计增速。如果按照“利润=营收*利润率”框架拆分:
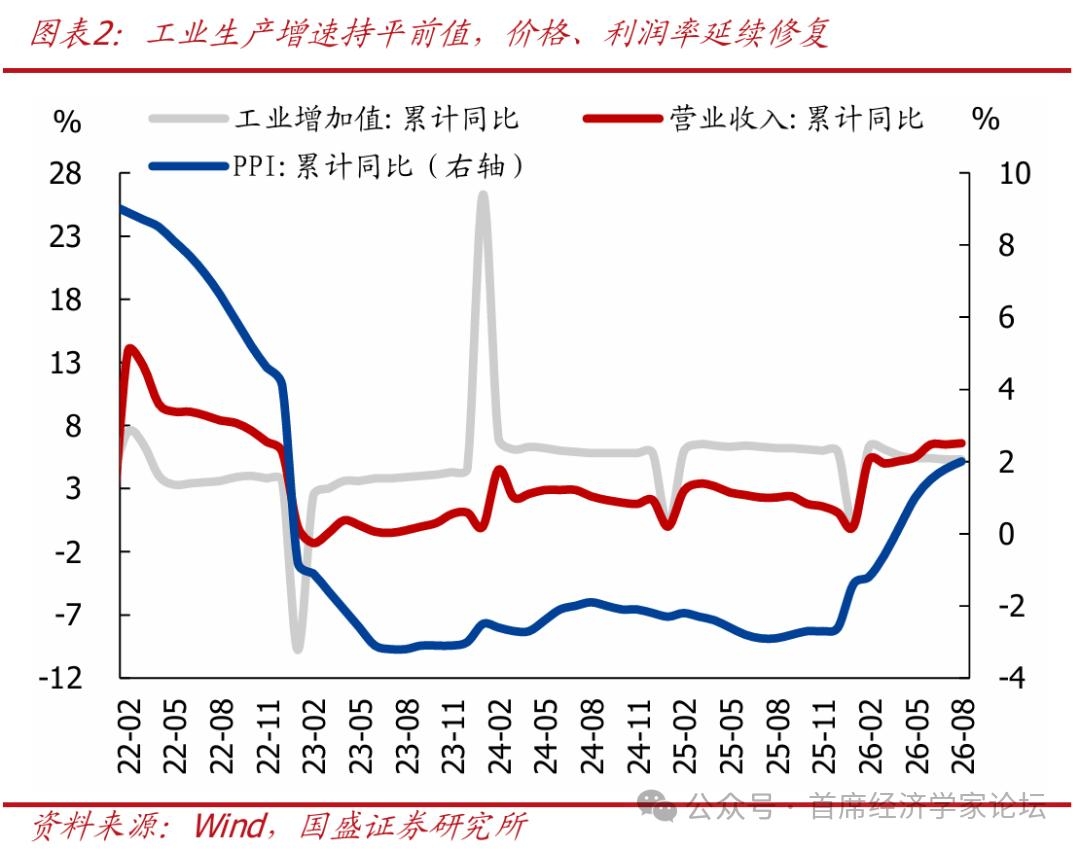
>营收方面,1-8月工业企业营收同比增6.6%,较1-7月升0.1pct。进一步将营收按量、价拆分:1-8月工业增加值同比增5.3%,增速与1-7月持平;1-8月PPI同比+2.0%,较1-7月和1-6月分别上升0.2、0.5pct,表明生产端仍有韧性、价格同比持续改善,二者共同对利润增长形成一定支撑。
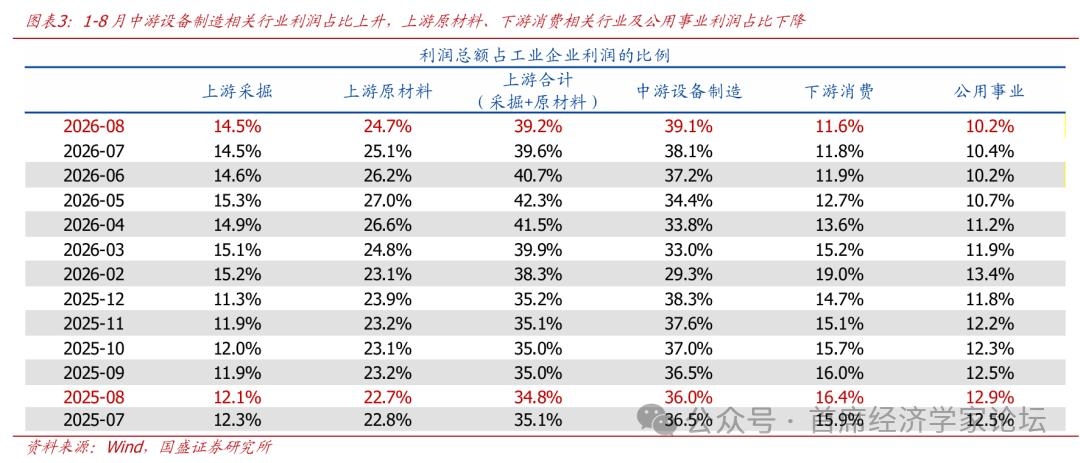
>利润率方面,1-8月规上工业企业营业收入利润率为5.66%,与1-7月持平,相比2025年同期升0.42个百分点,为2023年以来同期最高水平,其同比改善支撑利润增长,环比持平则表明盈利稳定,有利于利润修复延续。 2、单月看,8月受去年同期较高基数影响,规模以上工业企业利润增速有所回落,但并非景气转弱。量方面,8月工业增加值同比增5.2%,增速环比增0.7pct,8月营收增速较7月升2.0pct至5.3%,生产端扩张加快带动营收增速回升,对当月利润形成支撑。价方面,8月PPI环比小幅上行,同比涨幅扩大6.7个百分点至3.8%,环比回升0.3个百分点,价格同比涨幅扩大对利润形成拉动。利润率方面,8月规上工业企业营业收入利润率为5.7%,同比降0.15pct,较7月环比升0.24pct,盈利空间同比收窄,压制当月利润表现。 3、综合看,工业企业利润数据与其他经济指标信号一致,凸显“价格回升驱动利润改善、外需强于内需、结构性分化持续”的特征。其中:工业生产、销售数量增速基本平稳,价格同比持续改善,利润率仍处近年同期高位;不同行业之间的分化仍然明显。 4、往后看,工业企业利润仍有望延续修复态势,但短期仍面临放缓压力;新动能强于旧动能、中上游好于下游的分化格局还将持续。 1)支撑因素:价格回升、产业景气、政策加码与外需改善同向发力,为工业企业利润延续改善提供了支撑。一是价格修复短期显效,预计9月PPI同比继续回升,对盈利支撑增强。二是新动能行业保持高增,电子、高技术制造盈利延续较快增长,全球AI基础设施投资持续拉动相关产业链。三是政策协同发力,截至9月28日,新型政策性金融工具已完成投放目标的31%;发改委有序推进重大项目建设,基建实物工作量有望加速落地。四是外部环境边际改善,中美元首会晤认可300亿美元对等降税安排,9月美欧制造业PMI维持扩张,关税压力缓解和外需景气延续为企业利润带来支撑。 2)制约因素:短期基数压制、内生动力不足和外部扰动三重约束仍在。短期看,高基数仍将对9月当月增速形成压制,当月利润增速或延续回落态势。利润改善高度依赖涨价和少数景气行业,盈利修复尚未扩散至多数行业;而四季度PPI预计将震荡回落,涨价支撑将边际减弱。终端需求修复不充分,库存增速偏高,产销衔接压力仍存。外部环境虽边际改善,但美伊冲突导致的原油价格持续高位波动仍可能对成本端形成扰动。 5、结构看,关注上下游、分行业、库存端、所有制、杠杆率等5大信号 1)上下游看:1-8月中游设备制造相关行业利润占比上升,上游原材料、下游消费相关行业及公用事业利润占比下降。1-8月上游(采掘+原材料)利润占比环比降0.5个百分点至39.2%,其中:采掘行业利润占比环比持平前值,为14.5%;原材料加工行业利润占比环比降0.5个百分点至24.7%。中游设备制造行业利润占比环比续增1.0个百分点至39.1%,强于近年同期均值(2022-2025年同期均值为33.0%)。下游消费品制造业相关行业利润占比环比回落0.3个百分点至11.6%,弱于近年同期均值(2022-2025年同期均值为15.7%);公用事业利润占比环比回落0.3个百分点至10.2%,强于近年均值(2022-2025年同期均值为10.1%)。
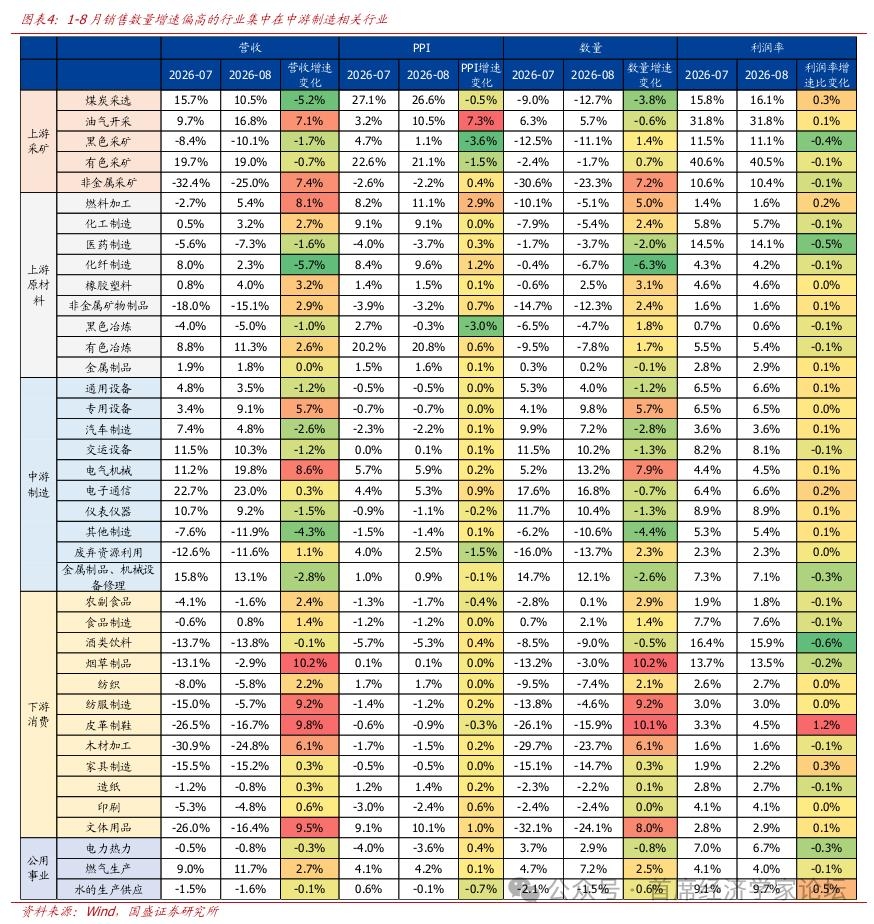
2)分行业看:1-8月规上工业企业利润较快增长主要由电子、高技术制造业及原材料行业共同拉动,其中电子行业贡献最为突出;销售数量同比增速偏高的行业集中在中游制造相关行业;不同行业之间盈利分化仍显著。 >1-8月,受人工智能、新能源汽车、物联网、算力中心等新兴场景需求带动,电子行业利润同比增长1.1倍,对全部规模以上工业企业利润增长的贡献率达62.0%,其中光电子器件、半导体分立器件制造利润分别增长72.0%、51.8%;高技术制造业利润同比增长54.7%,增速高于全部规模以上工业39.0个百分点,其中光纤制造、光缆制造利润分别增长5.3倍、1.0倍;原材料制造业利润增长47.3%,拉动规上工业利润增长6.2个百分点,其中有色、化工行业利润分别增长82.9%、51.0%。 >如果以剔除价格的销售数量增速来衡量行业景气度,销售数量同比增速偏高的行业主要集中在中游制造相关行业,包括:电子通信、电气机械、金属制品、机械设备修理、仪表仪器、交运设备、专用设备等;销售数量同比增速偏低的行业主要包括:文体用品、木材加工、非金属采矿、皮革制鞋、家具制造、非金属矿物制品、煤炭采选、黑色采矿等上游采掘、原材料及下游消费相关行业。 >利润增速角度看,39个细分行业中,8月实现利润同比正增的共有18个,与7月持平。按照我们测算:燃料加工(774.5%)、电子通信(135.1%)、化纤制造(70.1%)、煤炭采选(60.6%)、有色采矿(57.8%)、有色冶炼(29.3%)、油气开采(29%)、汽车制造(24.6%)等上游采矿及中游制造行业利润涨幅相对明显。跌幅靠前的行业主要包括黑色冶炼(-98.2%)、酒类饮料(-80.5%)、木材加工(-66%)、农副食品(-54.1%)、非金属采矿(-49.1%)、非金属矿物制品(-48.8%)、电力热力(-47.8%)、黑色采选(-34.2%)、文体用品(-31.2%)、印刷(-25%)等上游原材料及下游消费相关行业。
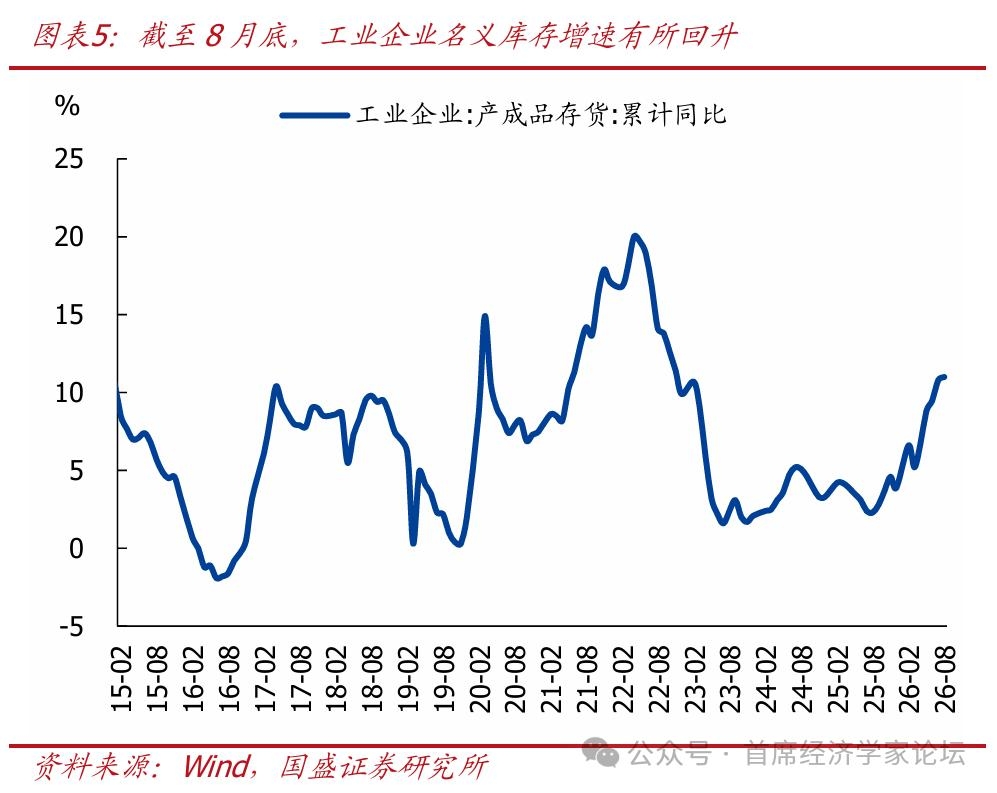
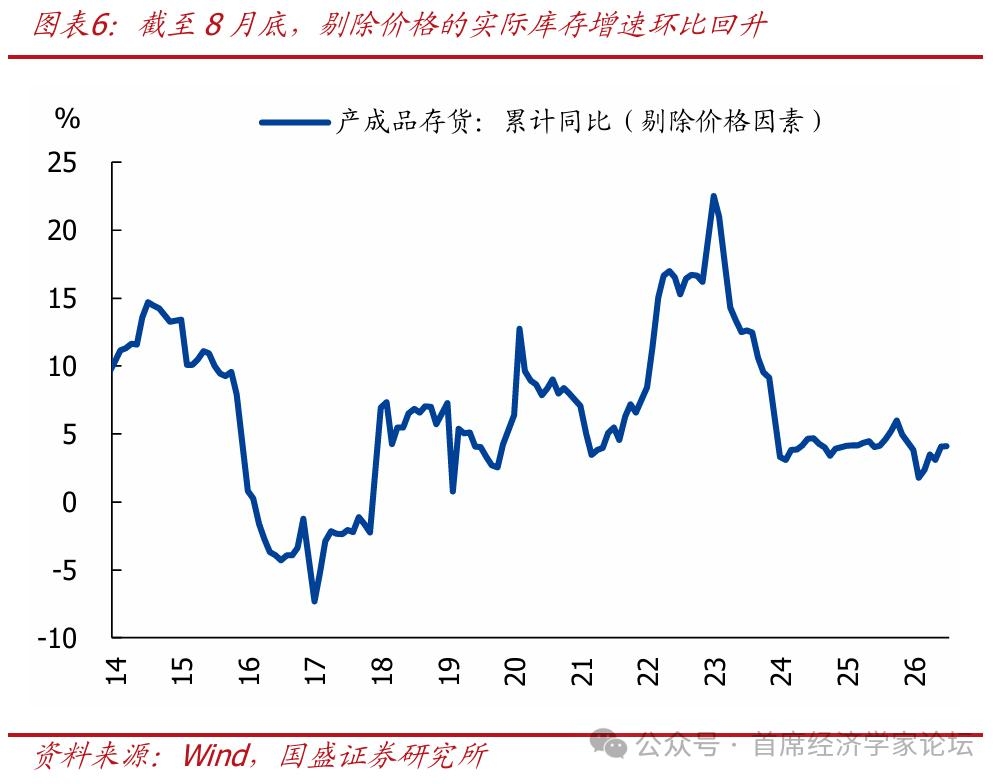
3)库存端看:产成品名义库存、实际库存均回升。1-8月产成品库存同比增速环比增长0.2个百分点至11.0%,剔除价格的实际库存同比增速环比回升0.05个百分点。整体看,终端需求偏弱导致产成品去化不畅,库存被动累积。
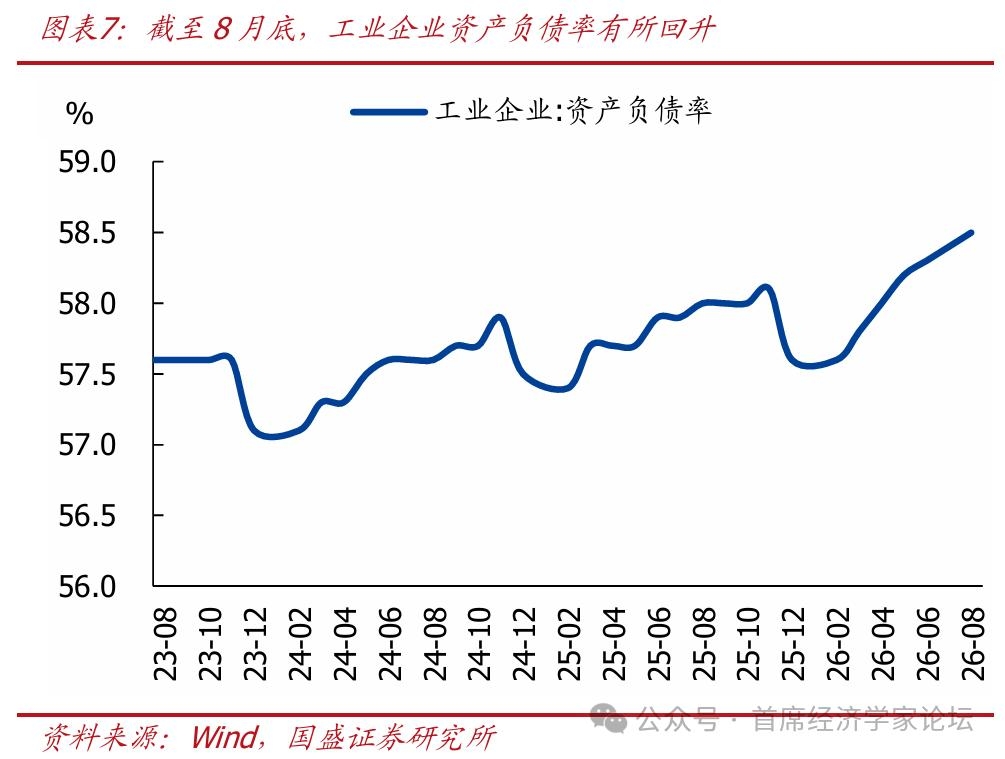
4)杠杆率看:工业企业资产负债率有所回升,资产、负债环比均弱于近年同期均值。截至8月底,工业企业资产负债率环比回升0.1个百分点至58.5%,其中:资产同比+6.4%,估算环比较前期增长0.8%,弱于2017-2025年同期均值0.94%;负债同比+7.0%,估算环比较前期增长0.97%,弱于2017-2025年同期均值1.0%。
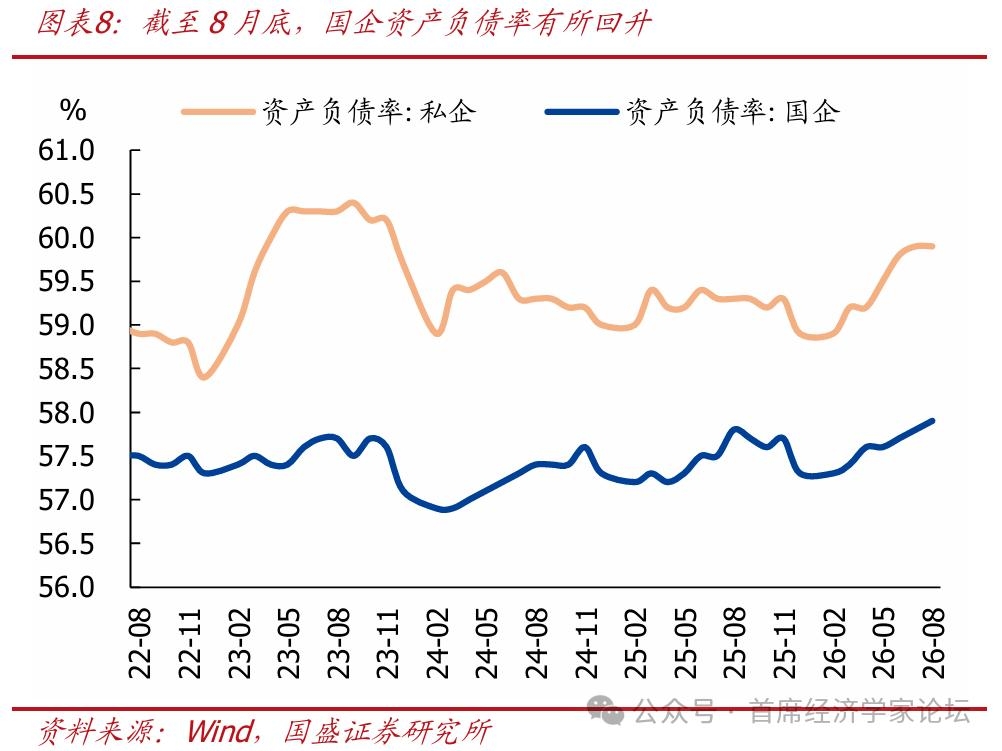
5)所有制看:剔除基数后,私企盈利修复好于国企,但应收账款回收期更长、资产负债率更高。盈利看,1-8月国企、私企盈利分别同比增10.3%、10.4%,基数不同应是主要影响因素。剔除基数,同比增速分别为4.1%、6.8%,私企盈利强于国企。回款看,截至8月底,私企应收账款回收期环比偏长0.5天,为76.1天,相比国企和2025年同期分别偏长19.9天、5.2天。杠杆率看,截至8月底,国企资产负债率为57.9%、环比增0.1pct,私企资产负债率环比持平前值,为59.9%;国企、私企杠杆之差环比收窄0.1pct,为2.0pct。
风险提示:外部环境、政策力度等超预期变化;模型测算存在偏差。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!