聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

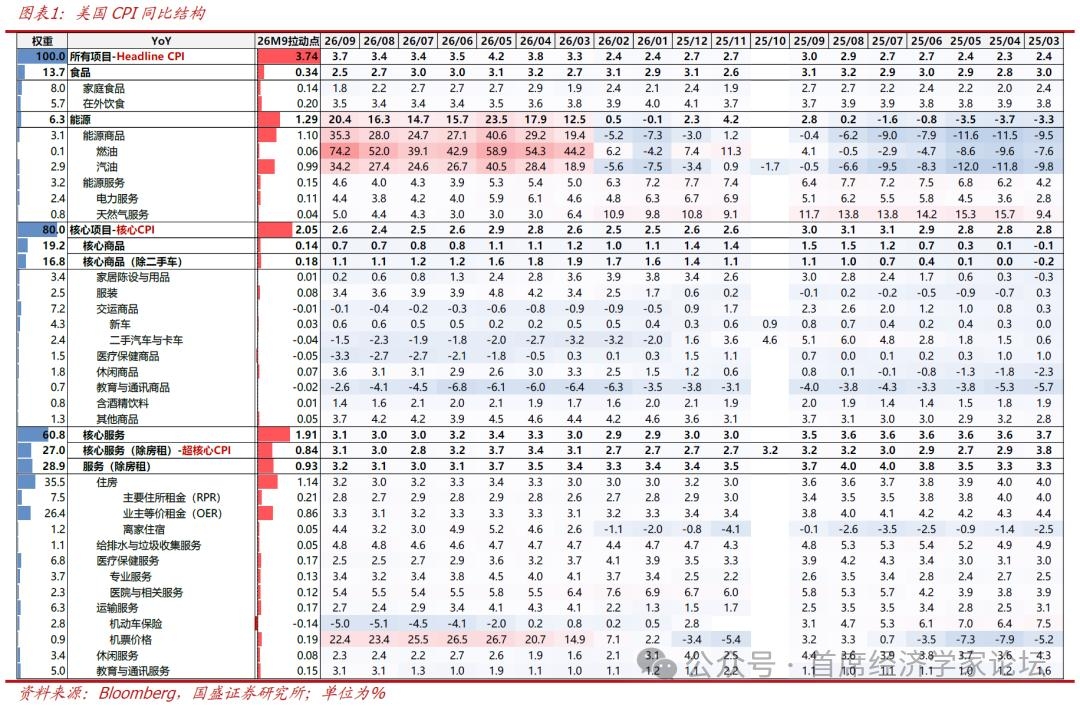
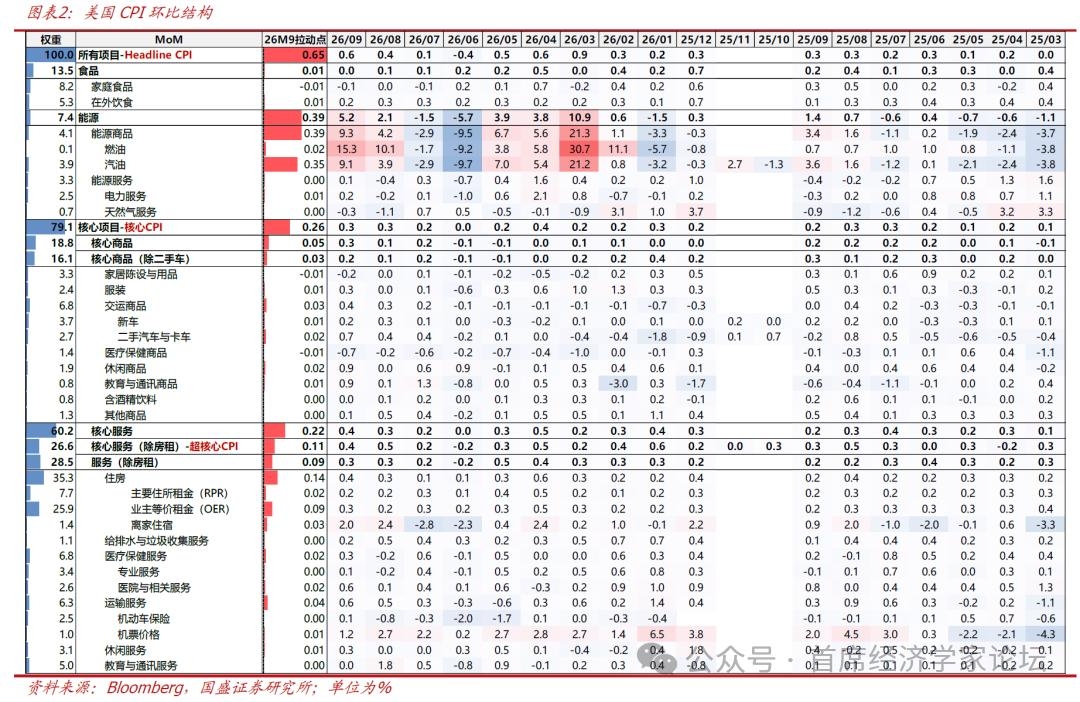
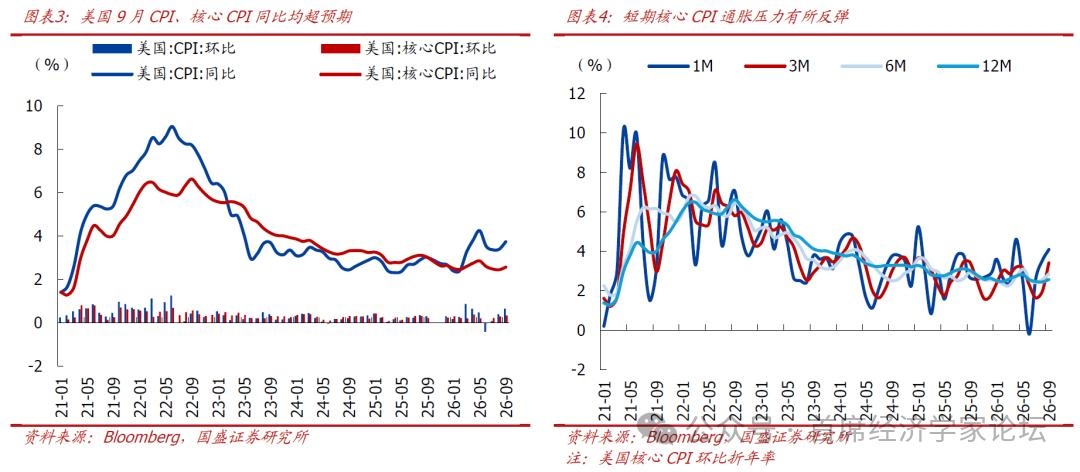
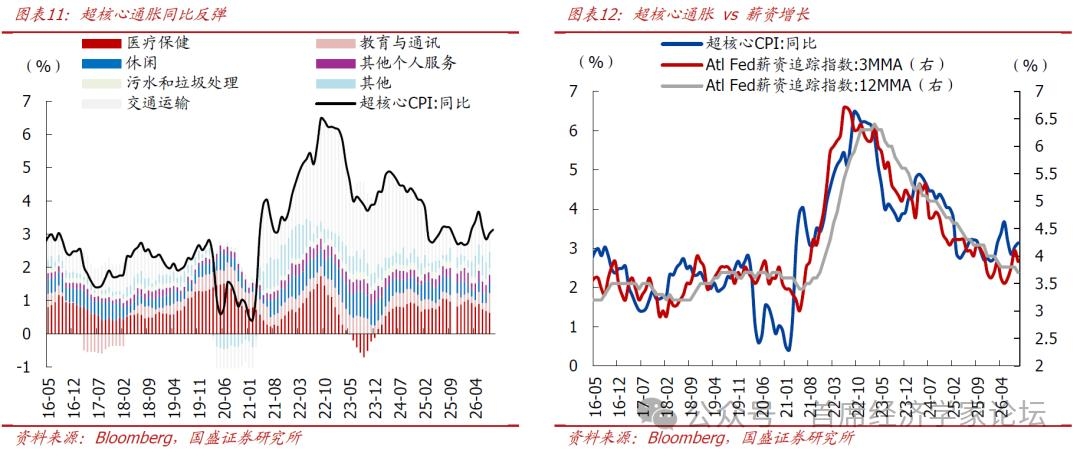
| 1、美国9月CPI、核心CPI同比均超预期,但通胀广度仍然良好。 整体表现:同比看,美国9月CPI同比3.7%,高于预期3.6%、高于前值3.4%;核心CPI同比2.6%,高于预期2.5%、高于前值2.4%;超核心CPI同比3.1%,高于前值3.0%。环比看,美国9月CPI环比0.6%,持平预期、高于前值0.4%;核心CPI环比0.3%,高于预期0.2%、持平前值;超核心CPI环比0.4%,低于前值0.5%。环比折年看,核心CPI 3M环比折年率为3.4%(前值2.0%)、6M环比折年率为2.9%(前值2.6%)。
分项表现:同比看,9月食品同比2.5%,低于前值2.7%;能源同比20.4%,高于前值16.3%;核心商品同比0.7%,持平前值;核心服务同比3.1%,高于前值3.0%,其中住房分项同比3.2%,高于前值3.0%;非住房核心服务同比3.1%,高于前值3.0%。环比看,9月食品环比0.0%,低于前值0.1%;能源环比5.2%,高于前值2.1%;核心商品环比0.3%,高于前值0.1%;核心服务环比0.4%,高于前值0.3%,其中住房分项环比0.4%,高于前值0.3%;非住房核心服务环比0.4%,低于前值0.5%。
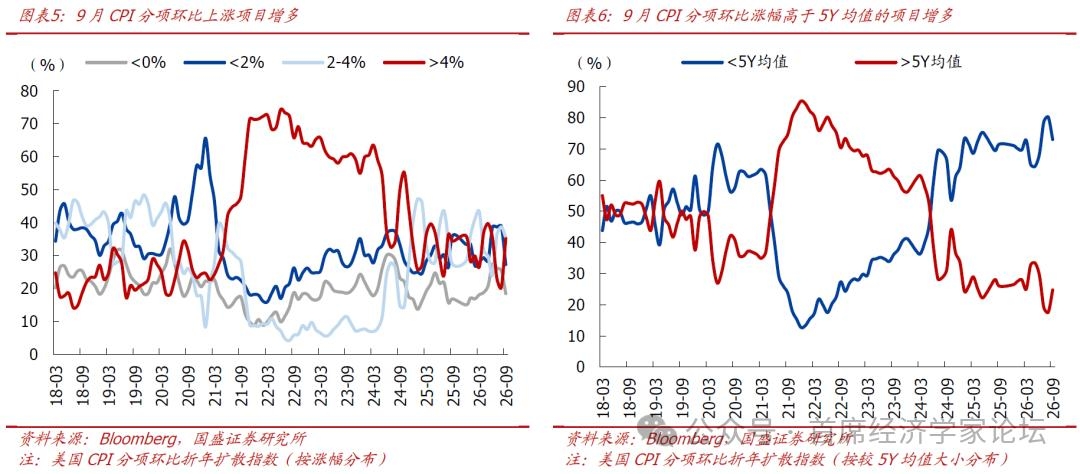
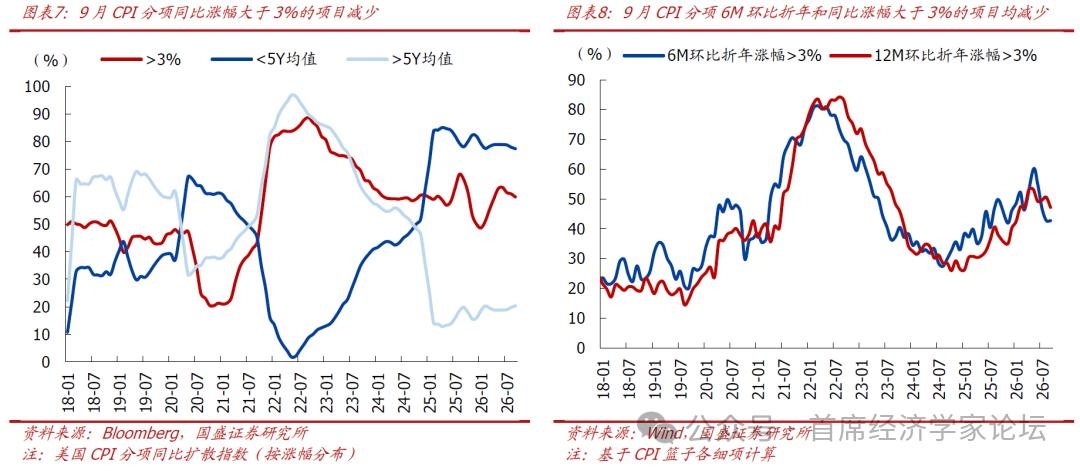
通胀扩散:环比折年看,9月涨幅小于0%的分项占比为18.4%,低于前值25.4%;涨幅小于2%的分项占比为27.2%,低于前值38.9%;涨幅处于2-4%区间的分项占比为35.5%,低于前值38.7%;涨幅大于4%的分项占比为35.1%,高于前值20.3%。涨幅小于5年均值的分项占比为73.0%,低于前值80.2%;涨幅大于5年均值的分项占比为24.8%,高于前值17.6%。同比看,9月涨幅大于3%的分项占比为59.8%,低于前值61.0%;涨幅小于5年均值的分项占比为77.4%,低于前值77.9%;涨幅大于5年均值的分项占比为20.3%,高于前值19.7%。
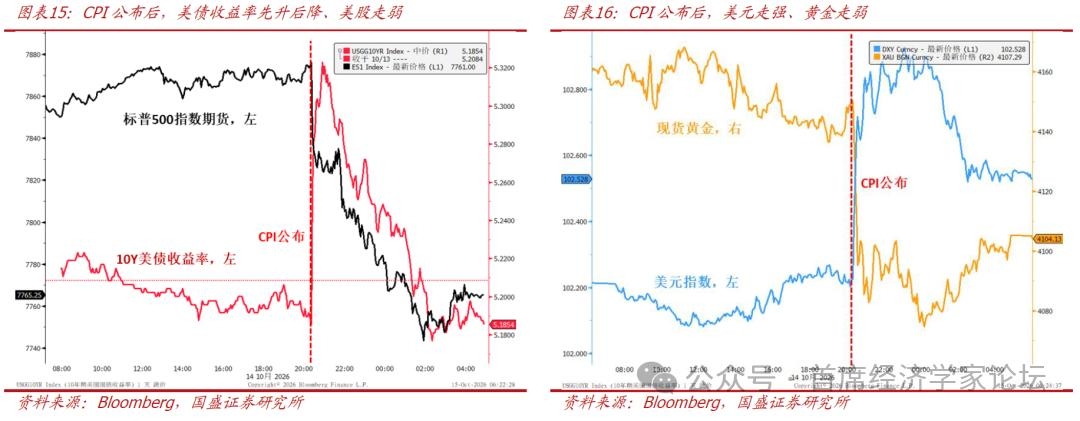
2、美债利率先升后降,美元走强,美股、黄金走弱,加息预期小幅升温。 大类资产表现:CPI公布后,美债利率先升后降,美元走强,美股、黄金走弱。截至10/14收盘,标普500、纳斯达克、道琼斯指数分别下跌1.11%、1.88%、0.09%,10Y美债收益率下行2.51bps至5.19%,美元指数上涨0.33%至102.53,现货黄金下跌1.34%至4105.20美元/盎司。
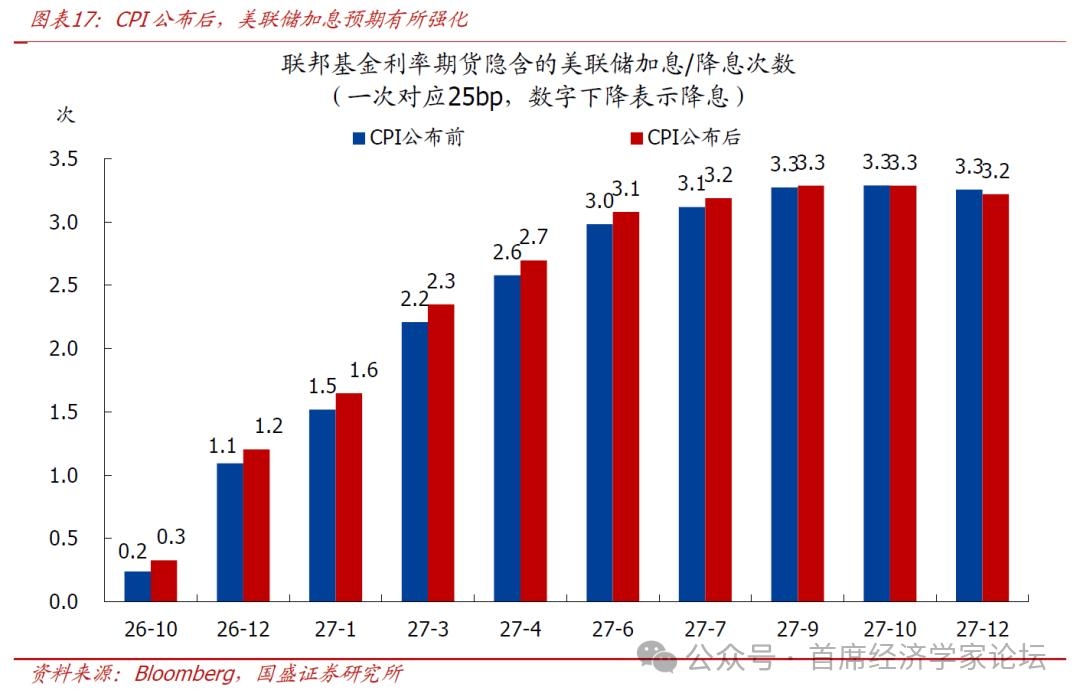
加息预期变化:CPI公布后,市场对美联储加息预期先升后降、最终仅小幅升温。截至10/14收盘,利率期货隐含的2026年10月加息概率由23.8%升至32.7%,至12月加息次数预期从1.09升至1.21,仍然定价年内100%会再次加息;同时市场定价2027年6月前加息3次,至2027年12月的加息次数预期从3.26降至3.22。
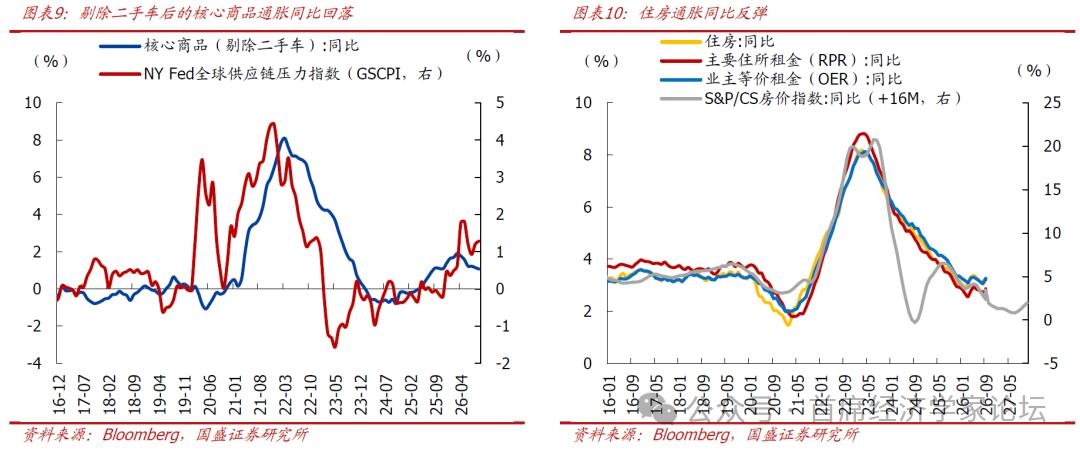
3、美联储10月连续加息的必要性仍然有限,短期有5点关注。 如何理解美国9月CPI:整体看,美国9月CPI超市场预期,尤其是核心CPI同比、环比均高于预期,指向短期核心通胀压力有所反弹。结构看,1)能源项是9月CPI反弹的主要拉动,其中汽油环比涨9.1%;2)核心服务环比由0.3%升至0.4%,整体粘性仍存,住房项再现反弹、推升核心CPI,权重较大的租金(RPR)和业主等价租金(OER)分别环比涨0.2%、0.3%。此外,机票、休闲服务、医疗保健等项目也有正贡献。3)核心商品环比升至0.3%,休闲商品、教育与通讯商品、二手车等低权重项目环比明显反弹,而权重较大的家居、新车等项目表现温和,商品通胀压力尚可控。广度看,彭博编制的通胀扩散指数显示环比上涨项目确有增加,但若采用沃什观察PCE通胀的方法(即关注篮子中6M和12M涨幅高于3%的细项占比),9月CPI细项同比涨幅大于3%的项目占比为59.8%,略低于前值61.0%。为交叉验证,我们基于CPI篮子计算的6M环比折年涨幅和12M涨幅大于3%的项目占比分别为42.7%(前值42.8%)和47.2%(50.6%),相对8月同样回落,这指向美国通胀广度并未出现明显回升,9月CPI的超预期并不对应广泛的通胀压力。 美国利率前景展望:美联储9月加息后,我们曾指出,本轮更可能是一轮温和、间歇式的加息,而非传统意义上的连续大幅紧缩周期。9月议息会议后,沃勒(无需连续采取行动)和威廉姆斯(今年或再加息一次)的表态均表明美联储在加息节奏上有相当的灵活性。9月FOMC会议纪要也显示,许多官员支持更高利率路径,主要出于“风险管理”的考虑。往后看,考虑到9月非农偏弱、通胀偏强,增长和通胀信号并不统一,叠加中期选举临近,我们倾向于认为10月连续加息的必要性仍然有限,12月加息的可能性相对更大,但若后续美伊能达成新的协议、油价显著回落,12月大概率也不会加。主要风险点仍在美伊局势,紧盯油价变化。 短期有5点关注:1)美伊局势演变和油价变化;2)10/15美国9月零售销售、9月PPI;3)10/16沃什IMF年会讲话;4)10/29美联储议息会议、美国Q3GDP初值、9月PCE通胀;5)11/3美国中期选举投票日,10/15预测市场Kalshi定价民主党横扫国会两院的概率仍超60%。 风险提示:美国经济动能超预期走弱;美联储货币政策宽松不及预期;全球地缘与贸易摩擦升级超预期;测算误差。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!