聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

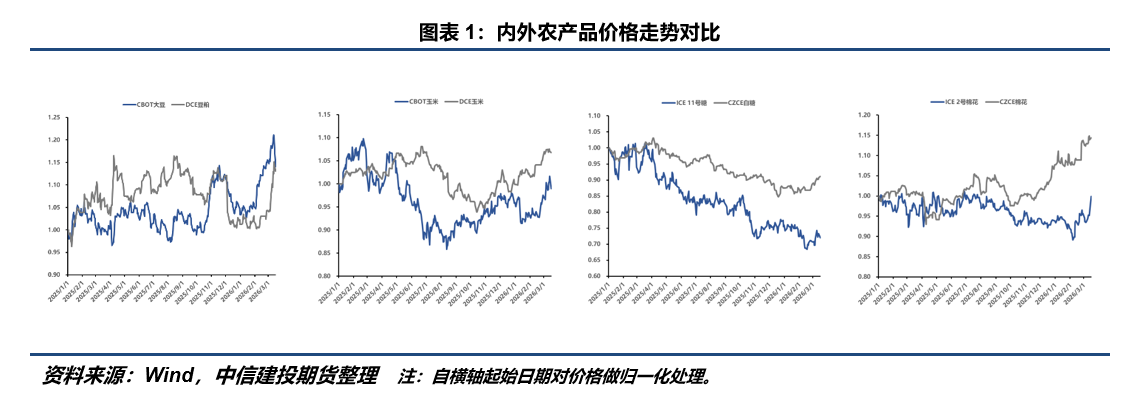
| 本文重点拟从商品整体变动对于农产品定价扰动的框架、现实跟踪和动态的政策预期这几个方面进一步拆解农产品的未来波动趋势。 在强劲的宏观周期与地缘政治叙事驱动下,传统基于单品种供需平衡表的基本面定价逻辑被阶段性“扬弃”。这意味着,原油上涨并非作为一个孤立事件影响市场,而是作为一轮强大的宏观与通胀周期的火车头,其影响通过多重渠道系统性重塑了农产品的估值体系。 从问题意识的角度来看,当下的农产品市场有以下几大关键分歧: A - 过去糖、棉花、玉米以及大豆的进口政策收紧之后,已经令国内粮价保持坚挺,而最近国内基于流动性而再次助力的走高让诸多品种的内外价差达到了历史峰值水平。农业政策是根植于安全、效率、成本等诸多考虑的最优解,但因为动态的条件变化,“进口政策”的稳定性已经出现了边际性的松动,我们对于情绪定价而形成的高位天然迟疑和警惕。最近几日已然出现的棉花增发滑准税配额成为可能的信号灯?
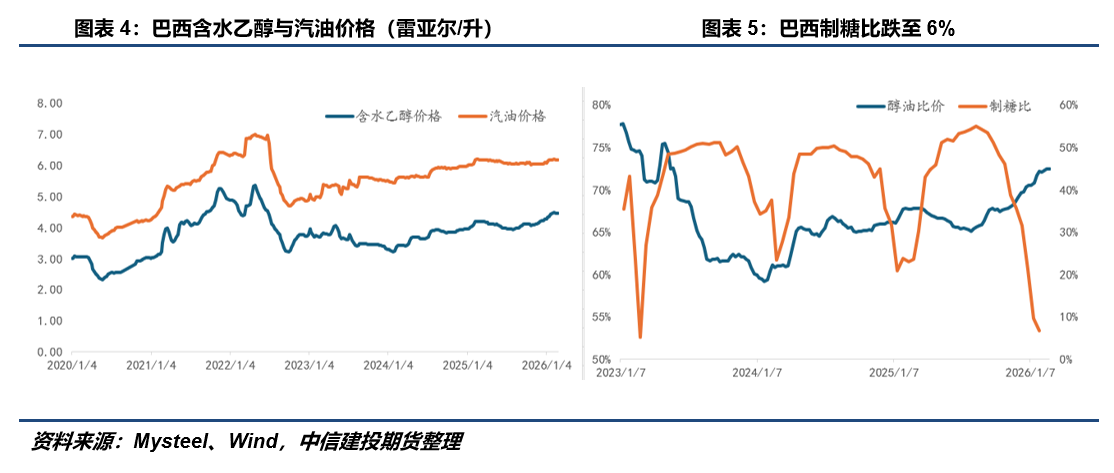
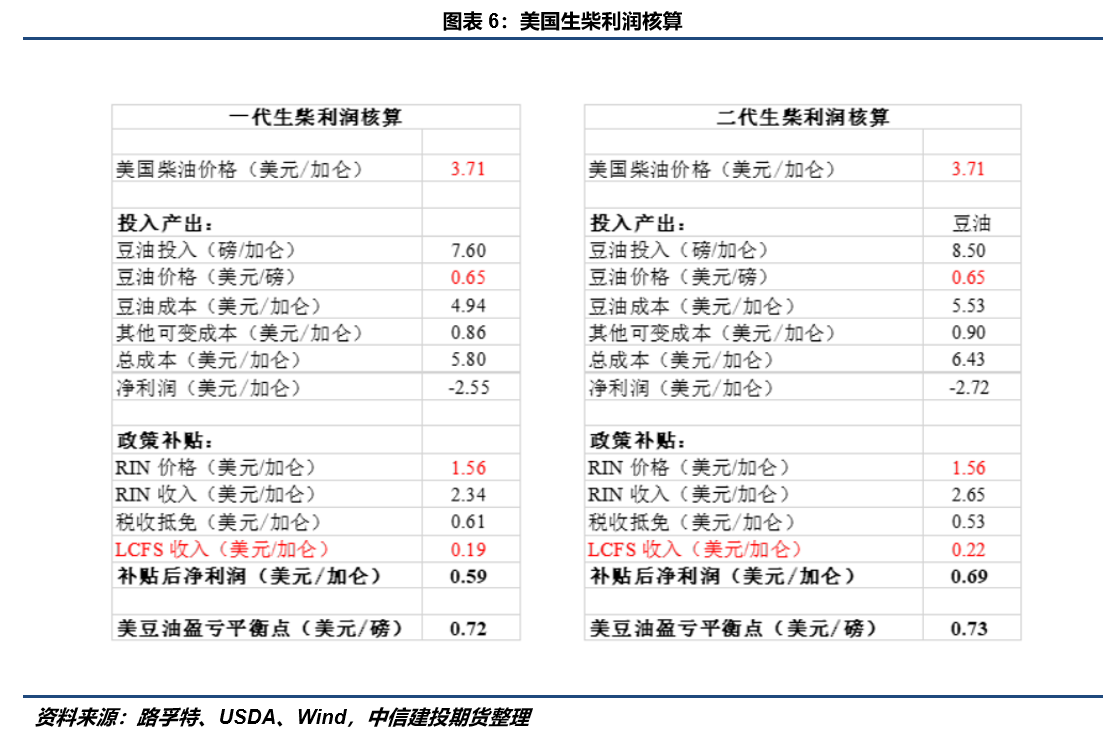
B - 在中东冲突过后,能源的结构性短缺,让农业生产者敏锐感知到多元化能源的生产意义,而甘蔗基乙醇和植物油基生物柴油恰恰是能源价格向农产品定价的桥梁,并一度驱动了原糖、美豆油和马棕榈油的上涨。但当前的巴西乙醇定价严重滞后于全球的能源价格,而作为生物柴油原料的植物油也没有充分分享到柴油价格上行的涨幅,这是否要再度开启收敛,并成为农产品进一步上行的助力?
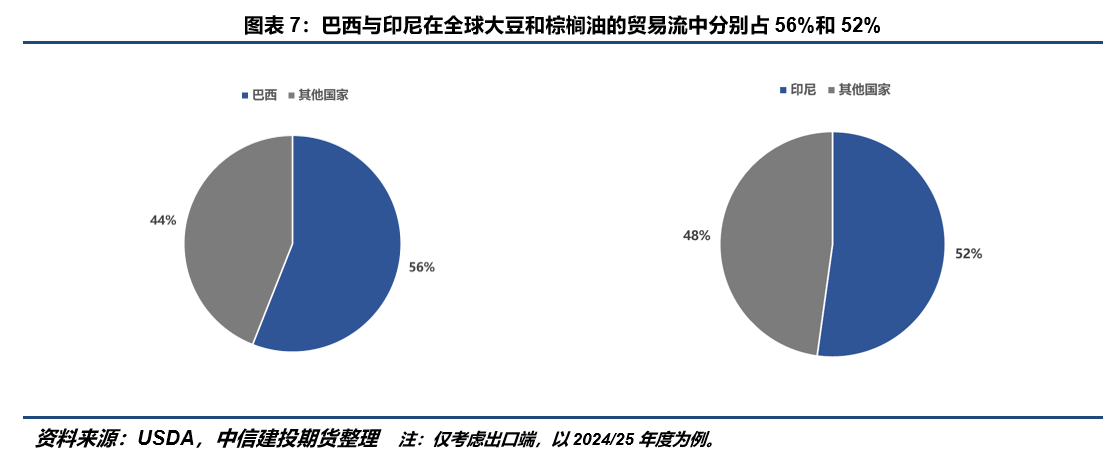
C - 最近国内蛋白粕再度形成了独立定价,农产品供应链的稳定性再度被质疑,巴西本次就大豆装运的延迟是否并非农产品全球贸易的孤例事件?在最近的观察中,印度尼西亚经济部长指出如有必要减轻对预算造成的影响,可能会对某些商品(如棕榈油)征收额外税款,巴西和印尼在全球大豆和棕榈油的全球贸易供给中分别占56%和52%,后续是否再度形成多米诺效应,并直接影响农产品定价?
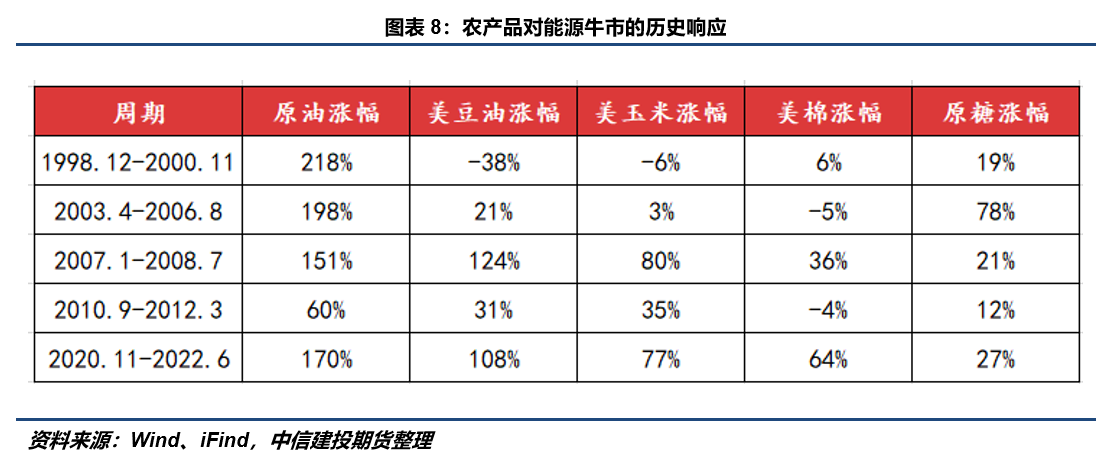
近期,全球主要农产品出口国正基于各自的内外环境,频繁调整贸易政策与条件,共同构成了当前国际农产品市场的复杂图景。巴西方面,因中国买家的投诉,政府正就大豆出口的检验与安全要求进行协商,旨在平衡中方质量要求与本国出口效率。印度尼西亚则出于财政预算考虑,表示可能对棕榈油等商品征收额外税款,以应对潜在的收入压力。与此同时,美国生物柴油政策的潜在激励变化,正影响着市场对豆油等原料的需求预期。此外,地缘冲突推高油价,进而传导至生物燃料原料领域,已直接抬升了乌克兰新季油菜籽的出口远期价格。这一系列动态表明,贸易条件已成为各国调控市场、应对成本与维系贸易关系的重要工具,并持续塑造着全球农产品的流动与定价。 若将上述三类分歧放在同一框架下观察,其实都指向同一个问题:在当前宏观环境中,农产品早已不再是一个由天气、供需等因素决定的封闭市场,而是越来越深地嵌入到政策、能源、财政与贸易的交叉影响之中。因此,理解农产品价格波动,应从传统的单一产业视角转向内外商品联动视角。 从农产品对原油牛市的历史响应来看,豆油始终是与原油联动性最强的品种,因其需求端(生物柴油)与原油直接竞争。玉米的联动性在生物燃料政策强化后(2005年后)系统性提升。糖的联动取决于巴西的糖醇比政策,时强时弱。棉花更多通过化纤替代(关联有限)和经济周期(需求端)间接受影响。
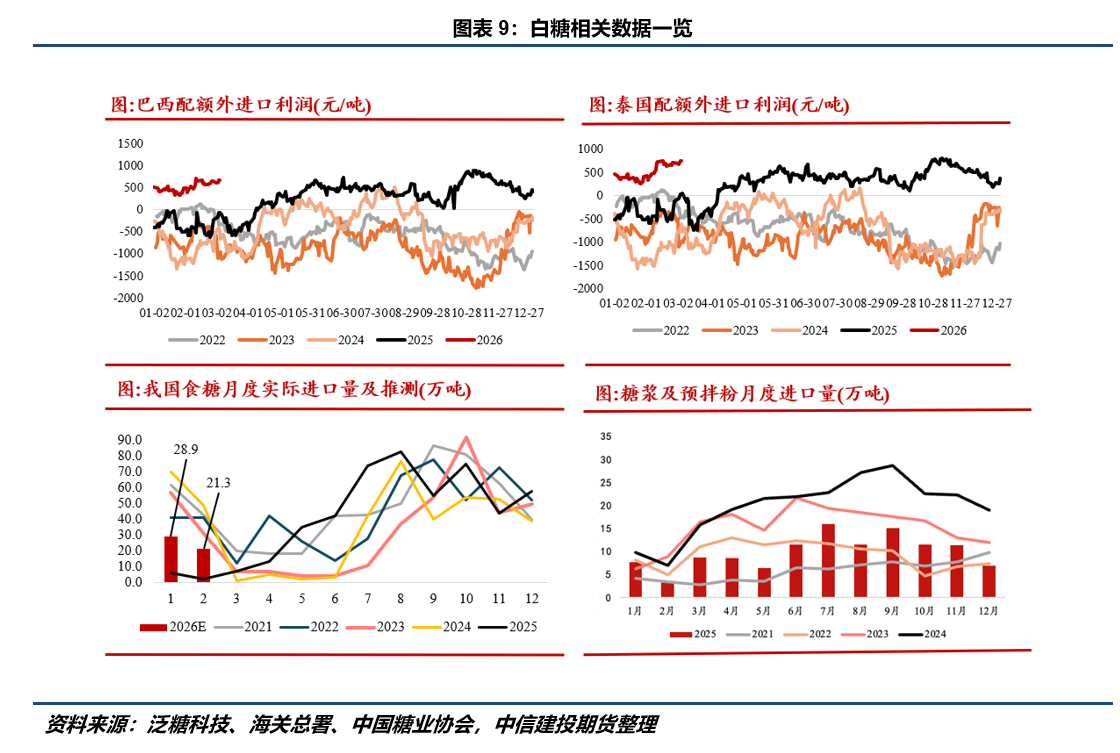
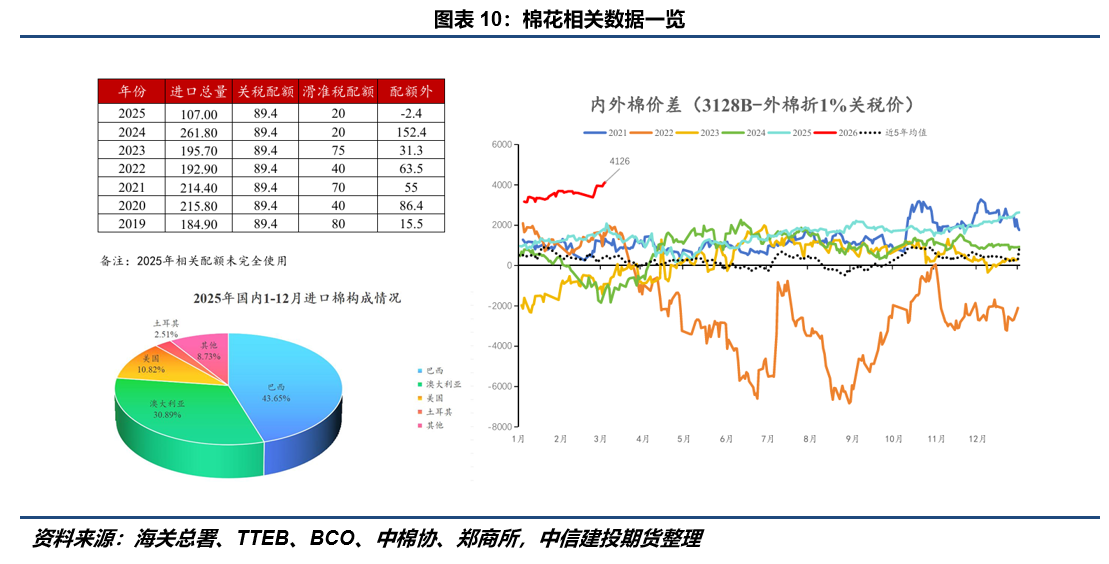
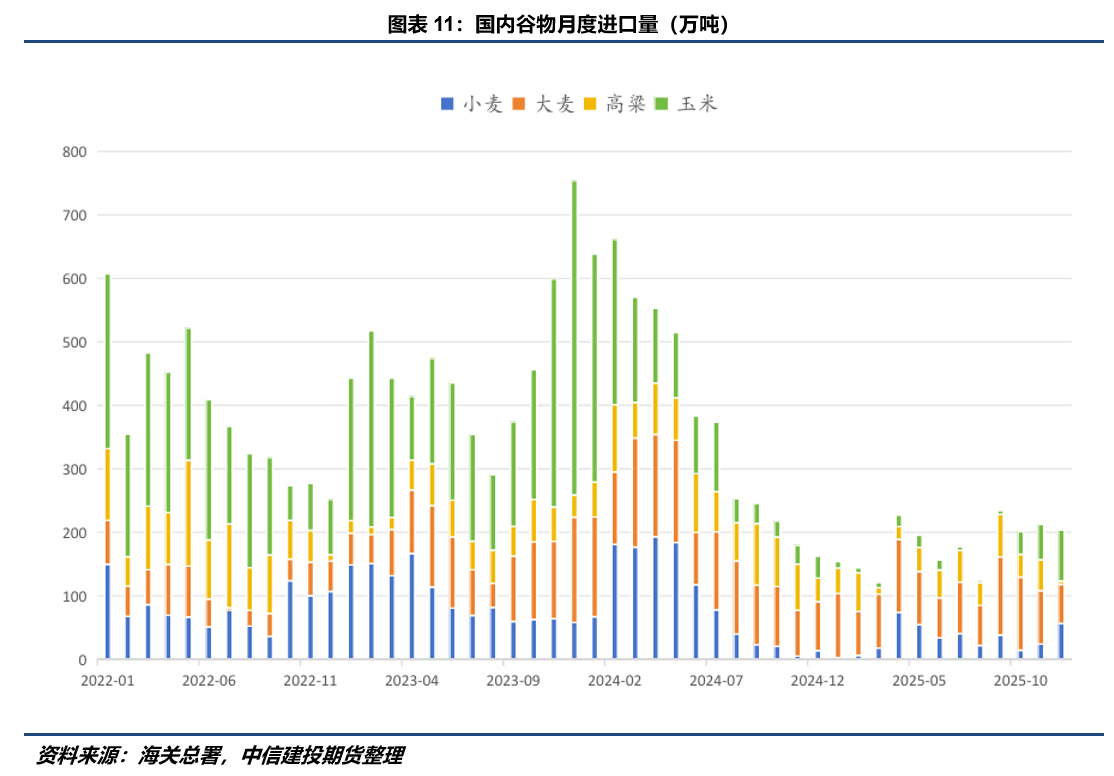
具体来看,在过往几年里,以棉花、白糖等为代表的配额管理商品进口已出现实质性收缩。数据显示,2025年国内棉花进口总量预计仅为107万吨,较2024年的261.8万吨骤降近60%,且当年89.4万吨的关税配额并未完全使用;2026年食糖月度进口量将较前几年大幅收缩,2-3月预测值仅在20-30万吨水平。同时,作为替代品的糖浆及预拌粉进口量维持低位,未出现显著增长;谷物进口亦呈现趋势性回落,自2024年下半年起,玉米、小麦、高粱及大麦的月度进口量均从高位显著下滑,至2025年已普遍降至近年低位。这也相当程度的作为国内定价显著高于海外定价的原因,不断走阔的内外价差也成为市场的重要矛盾。 某种意义上,进口利润为国内价格构筑了明确的“估值天花板”。 无论是棉花的滑准税配额成本,还是食糖、谷物的配额外进口利润,都成为国内价格交易情绪溢价的某种平衡力量。目前国内诸多农产品已经迈过了农户售粮压力最大的时期,国内储备整体也相抵充裕,因此在历史价差的背景下,需要警惕进口政策边际放松和国内储备农产品阶段性轮出的可能性,这将可能出现空头交易的回归。
基于上述讨论,我们大致得出两点启示:一是海外农产品是更具弹性的多头标的。由于中国这个“最大买家”的进口需求因价差和政策而变得有弹性、甚至收缩,国际市场的定价将更少受到中国需求的支撑,而更多回归其自身的供需基本面。这可能导致海外市场在供应端出现问题时,价格波动(上涨)的弹性更大。二是国内市场的交易逻辑在于“政策底”与“进口窗口”。对于国内期货市场而言,价格上方的“估值天花板”(由下游需求和替代品决定)和下方的“政策底”(由种植成本、供给侧支持政策决定)共同构成了主要波动区间。重大的趋势性行情,往往需要等待内外价差收缩至触发“进口窗口”打开,或者国内供需出现超预期缺口,迫使政策调整进口节奏时才会出现。
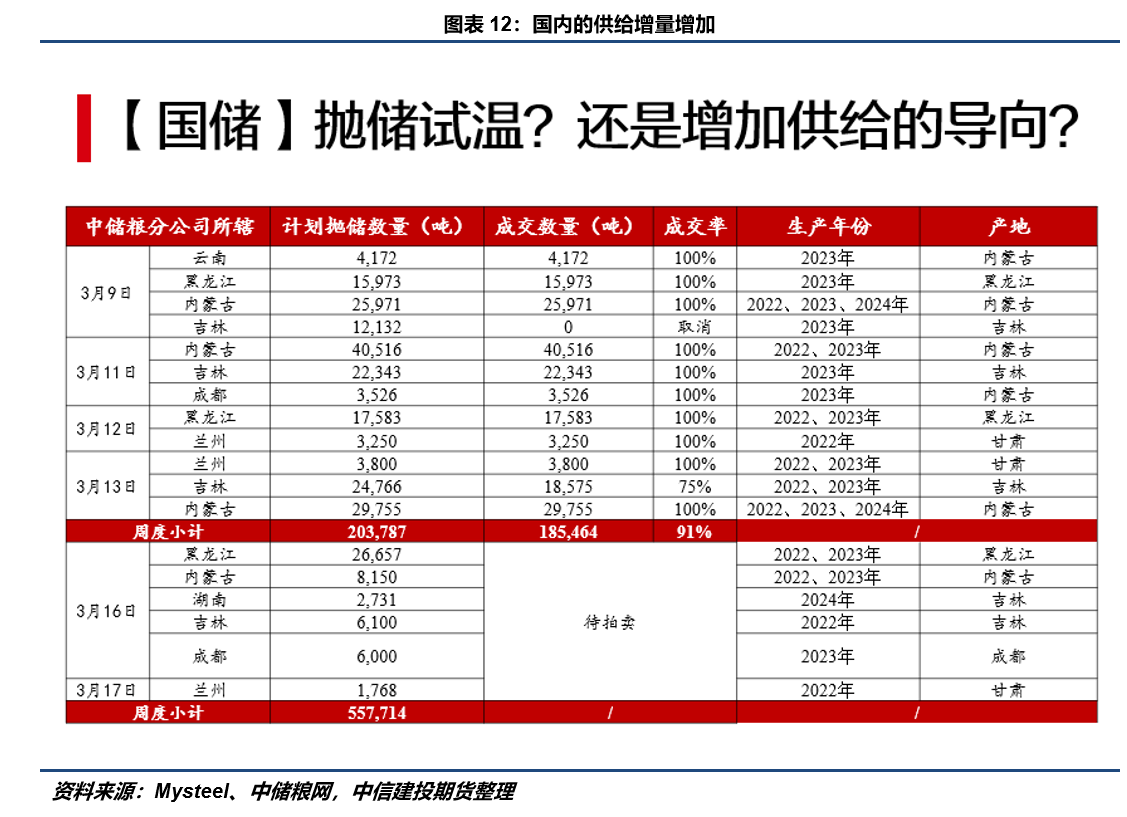
在当前国内农产品价格处于高位、库存相对充裕,且海外农产品价格涨幅低于国内的背景下,基于安全库存补充的路径可能促使国内增加海外原料进口。这一方面会即刻增加国内市场供给,有助于缓和价格上涨压力,并对过度乐观的市场情绪形成纠偏;另一方面,中国需求的加入会抬升海外农产品的出口需求,可能进一步激发海外低价农产品的上涨弹性。
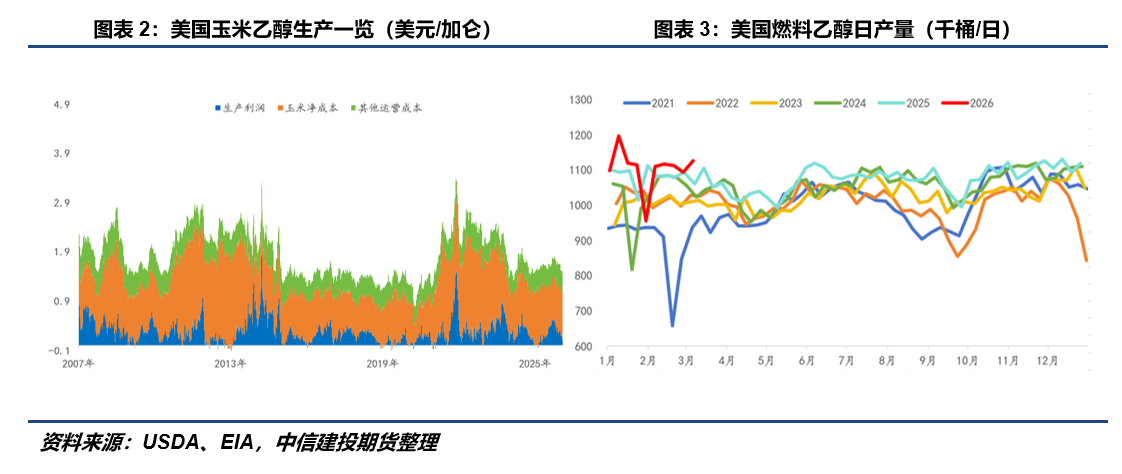
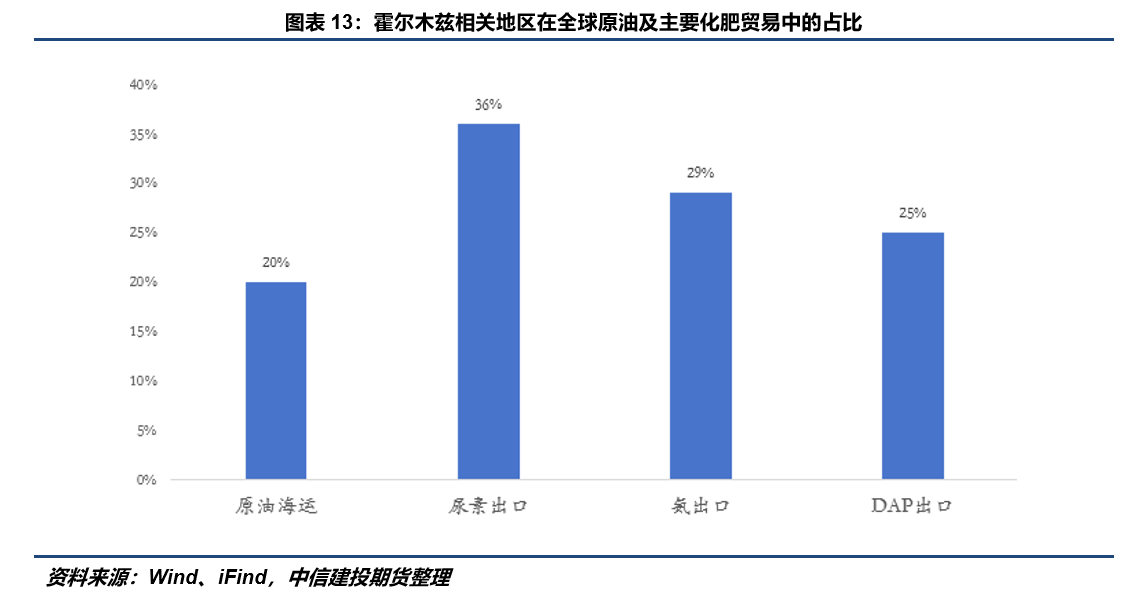
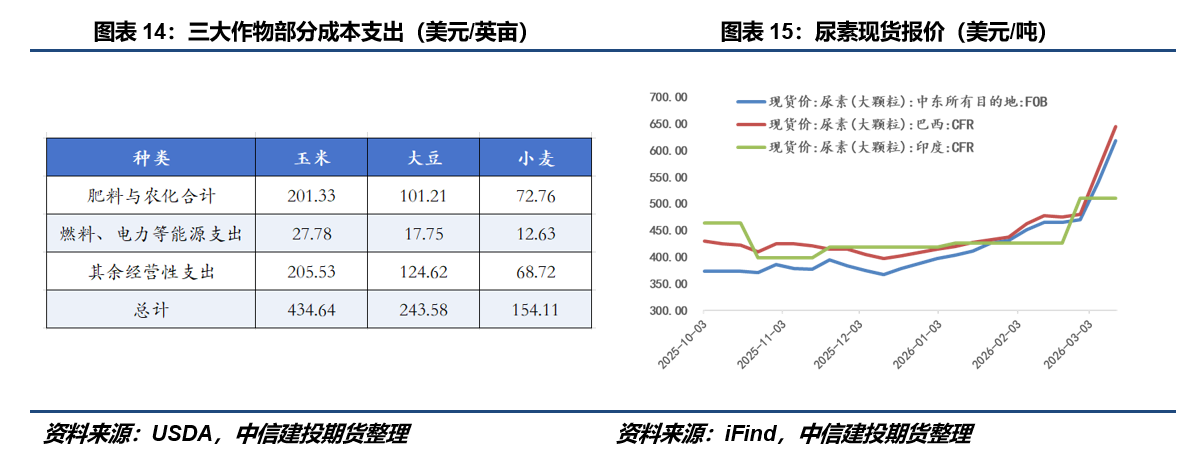
事实上,在解除国内农产品进口限制方面,政策已在棉花等品种上有所兑现。就谷物而言,2026年1-2月的进口数据印证了渠道的畅通:海关数据显示玉米累计进口55万吨,同比大幅增长207.9%;小麦及小麦粉进口129万吨,同比激增1068.7%;大麦进口216万吨,同比增长27.4%。尽管高粱进口同比减少73%至27万吨,但主要谷物品种进口量的集体“翻倍式”增长,暗示进口的诸多限制或有望逐步软化,后续需关注国内库存重建节奏与海外价格弹性的互动,以及政策对进口窗口的调节力度,这个过程中海外农产品有更强的上行弹性。 进一步地,在地缘叙事持续发酵的背景下,宏观因素向农产品传导,大体可以概括为一条三层定价链:顶层是能源与通胀对农业“地租”的抬升。原油、天然气价格上涨,首先直接推高化肥(尿素、钾肥)、农药、农机作业的绝对成本。这如同提升了农业生产的“基础地租”,从底部刚性抬升所有农产品的价值区间。长期看,通胀通过农产品地租传导,形成成本往上推;中层是生物燃料的“替代性需求”牵引。当油价高企,生物燃料的经济性凸显,形成强大的需求侧拉动。这在玉米(燃料乙醇)和油脂(生物柴油)上体现得最为极致。美国约40%的玉米用于生产乙醇,这已不是边际调节,而是核心定价锚。原油价格通过影响乙醇加工利润,直接左右玉米的工业需求定价。表层则是国内强调农产品安全库存且海外农产品涨幅低于国内的背景下,可能降低农产品进口政策的限制,内外价差有望收敛。 综合来看,能源已逐步成为改写农产品定价剧本的“执笔人”,而是内生地嵌入了农产品的成本曲线与需求函数。未来的农产品市场,某种意义上将更像一个“能源影子市场”,这种更宏观、更金融化,也更依赖于对政策、贸易与产业链联动的研究框架成为未来一个季度我们团队和产业同仁们需要应对的挑战。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!