聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

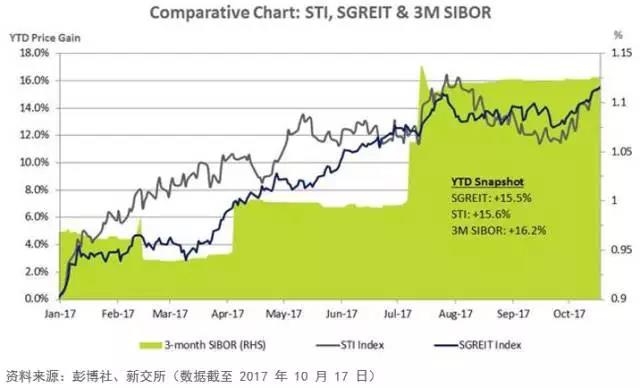
| 今年以来,新加坡房地产信托 (S-REIT) 指数累计上涨了 15.5%,总回报率(含股息)为 21.2%,而同期基准海峡时报指数的涨幅和总回报率分别为 15.6% 及 19.0%。新加坡 3 个月 SIBOR 同期上升 16.2%。 理论上,加息会导致借贷成本增加,从而影响房地产投资信托 (REITs) 的盈利情况及其收购能力。然而,利率逐步上调通常也伴随着经济增长的改善,进而间接提振 REITs 的利润。 新交所 S-REIT 指数的资产负债比率中值维持在 34.0%,低于上限 45.0%。估值方面,S-REITs 与 10 年期政府债券的收益率差为 385 个基点,比长期平均值 346 个基点高 39 个基点。 年初至今,新交所 S-REIT 指数累计上涨了 15.5%,总回报率(含股息)为 21.2%,而基准海峡时报指数的涨幅和总回报率分别为 15.6% 及 19.0%。如下图所示,在新加坡楼市乐观情绪的推动下,新交所 S-REIT 指数 2017 年 8 月的表现优于基准海峡时报指数。同期,在美联储于 3 月及 6 月两度加息后,新加坡基准利率 3 个月新加坡银行间同业拆借利率 (SIBOR) 上升 16.2%。
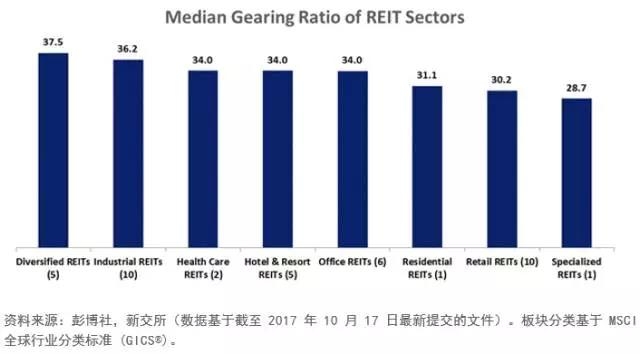
利率上涨——对 REITs 的利与弊 理论上,加息会导致借贷成本增加,从而影响 REITs 的盈利情况及其收购能力。由于 REITs主要通过发债为收购房产筹集资金,如果利率上升,其借款成本也将升高。这将导致用于股东派息的现金流减少,因此,要维持相同的收益率,REITs 将面临价格下行的压力。 然而,利率逐步上调通常也伴随着经济增长的改善。随着经济前景改善,对 REITs 现金流具有重要意义的租金、空置率和其它主要营业指标往往也会改善。因此,加息可能会和 REITs 利润的提高间接相关,而利润增加可以帮助抵消借贷成本的上升。 需要指出的是,尽管 REITs 对加息敏感,但 REITs 由管理公司管理,这些公司对于如何应对不同的利率环境拥有发言权。此外,不同 REITs 的敏感度也有所不同,取决于该 REIT 的杠杆水平等因素。 REITs 的资产负债比率中值低于全球同行和 45% 上限 2016 年 1 月,REITs 的资产负债比率或杠杆上限(即债务与资产的比率)从 REITs 总资产的 35% 提高至 45%。尽管上限提高,相比全球同行,新交所 S-REITs 仍然维持较低的资产负债比率。新交所 S-REIT 指数的资产负债比率中值为 34%,其中比率最高的是多元化 REITs,而最低的是专业 REITs 子板块。 新加坡金融管理局于 2016 年 11 月发布了一项压力测试报告,评估 REITs 在其 EBITDA 下降 35% 而利率上升 3 个百分点的情况下所具有的韧性。报告指出,即使在艰难环境下,在新交所上市的 REITs 仍拥有足够的利润缓冲来吸收利率上升的影响。
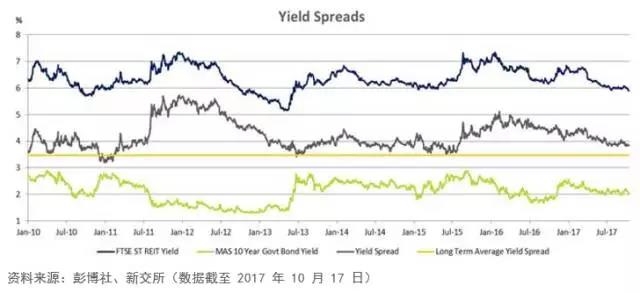
请注意,REITs 也按所投资的物业类型划分为多个类别,例如零售购物商场、写字楼、工业园和物流园等。新加坡 REITs 还具有地域多元化的特点,为投资者提供基于新加坡和海外物业以及同时投资于新加坡和海外物业的 REITs 等众多选择。因此,在投资 REITs 时,投资者也应该考虑除了资产负债比率之外的多项因素。 收益率差高于长期平均水平 S-REITs 与 10 年期政府债券的收益率差为 385 个基点,比长期平均值 346 个基点高 39 个基点。 根据 NAREIT(美国房地产投资信托协会)的一份市场评论,收益率差(即 REITs 的股息收益率和 10 年期政府债券的市场收益率之差)是比绝对收益率更有用的投资指标,尤其对于希望实现资本增值和获得收益的投资者而言。 基于美国 REITs 的历史数据,该评论得出的结论是,如果相对于长期平均值,以往的收益率差处于异常高的水平,此种情况通常暗示未来几年该 REIT 相对于总体股市的总回报率将异常强劲。
而2017 年截至 10 月 17 日全部 31 只 REITs 和 6 只合股式信托均录得上涨,总回报率介于置富产业信托 (Fortune REIT,以新元计价)的 4.3% 至城市酒店信托 (CDL Hospitality Trusts) 的 34.9% 之间。 This document is not an offer or solicitation to buy or sell, nor financial advice or recommendation for any investment product. This document has been published for general circulation only. It does not address the specific investment objectives, financial situation or particular needs of any person. Advice should be sought from a financial adviser regarding the suitability of any investment product before investing or adopting any investment strategies. Investment products are subject to significant investment risks, including the possible loss of the principal amount invested. Past performance of investment products is not indicative of their future performance. Each of Singapore Exchange Limited (“SGX”) and its affiliates (collectively, the “SGX Group Companies”) disclaims any and all guarantees, representations and warranties, expressed or implied, in relation to this document and shall not be responsible or liable for any loss or damage of any kind (whether direct, indirect or consequential losses or other economic loss of any kind) suffered due to any omission, error, inaccuracy, incompleteness, or otherwise, any reliance on such information. The information in this document may have been obtained via third party sources and which have not been independently verified by any SGX Group Company. The information in this document is subject to change without notice. This document shall not be reproduced, republished, uploaded, linked, posted, transmitted, adapted, copied, translated, modified, edited or otherwise displayed or distributed in any manner without SGX’s prior written consent. 本文件不是要求或招揽购买或出售,也不是任何投资产品的财务建议或建议。本文件仅出版发行。它不涉及任何人的具体投资目标,财务状况或特定需求。在投资或采用任何投资策略之前,应向财务顾问咨询任何投资产品的适用性。 投资产品将面临重大投资风险,包括投资本金损失。投资产品的过去表现并不代表其未来表现。 新加坡交易所有限公司(“新交所”)及其附属公司(统称“新交所集团公司”)不对本文件作出任何明示或暗示的保证,陈述和保证,不承担任何责任或义务任何因任何遗漏,错误,不准确,不完整或其他原因而导致的任何损失或损害(无论是直接的,间接的或间接的损失或任何其他经济损失)都受到此类信息的依赖。 本文档中的信息可能是通过第三方来源获得的,并未被任何新西兰集团公司独立核实。 本文档中的信息如有更改,恕不另行通知。未经新西兰事先书面同意,本文件不得以任何形式复制,转载,上传,链接,发布,转载,修改,复制,翻译,修改,编辑或以其他方式展示或分发。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!