聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

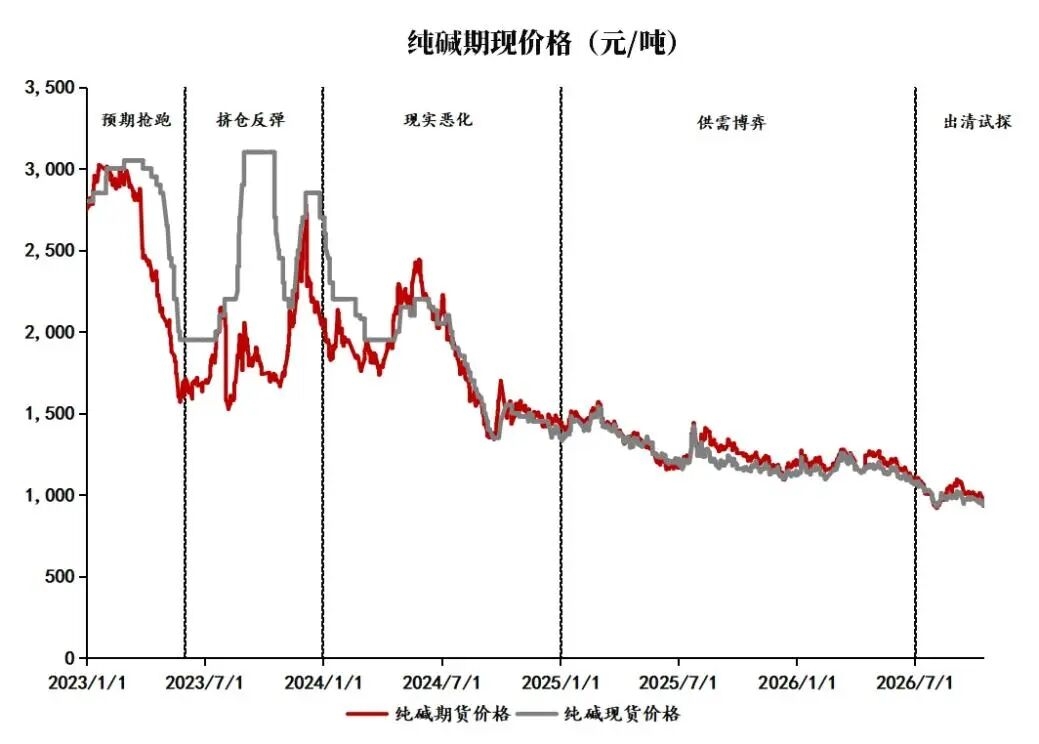
| 观点小结 本文从预期差及市场主体行为出发,将2023年春节后至今的纯碱下跌周期划分为预期抢跑、挤仓反弹、现实恶化、供需博弈和出清试探五个阶段,分别梳理各阶段的主要矛盾与策略演变。 本轮下跌周期的核心规律是:供需决定趋势,预期差影响节奏,库存与持仓结构放大波动。远期过剩不等于近月可空,亏损减产不等于产能出清,成本支撑不等于周期底部。交易策略应随主要矛盾切换,而非沿过剩逻辑持续做空。周期后段的关键是验证供给收缩与持续去库,而非仅凭低价抄底或沿过剩逻辑追空。 一、引言 2023年春节前,纯碱仍是“一碱难求”的多头信仰,春节后却转入长周期熊市。但周期转向并非单边下行,而是多个下跌浪与反弹浪反复交织的博弈过程。若仅凭“供需过剩”就单边做空,极易在反弹中受损。本文通过复盘下跌周期不同阶段市场的预期差,以及各类市场主体对预期差的反应行为,总结出下跌周期的主要矛盾和交易策略。 2023年至今的下跌周期可划分为五个阶段:第一阶段为预期抢跑(2023年春节-5月),这一阶段基本面仍然偏紧,但新产能投产预期已驱动盘面抢跑下跌。第二阶段为挤仓反弹(2023年6月-2023年末),新产能投产远慢于市场预期,钱多货少构成挤仓条件,供需预期迎来修正。第三阶段为现实恶化(2024年),新产能兑现,同时需求拐点出现,供需关系实质转向。第四阶段为供需博弈(2025年-2026年中),纯碱检修与下游冷修交替博弈,供需同时收缩,成本线附近拉锯加强。第五阶段为出清试探(2026年中至今),价格跌至极低水平,合成碱深度亏损,开工率进一步下降,行业出清预期增强。
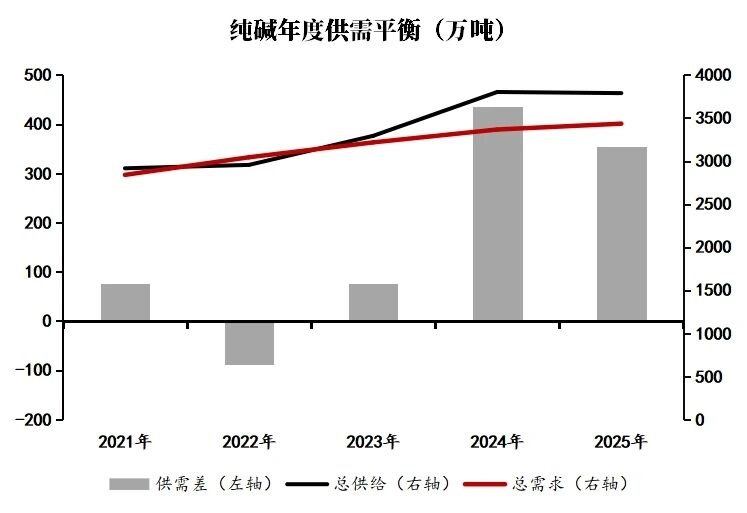
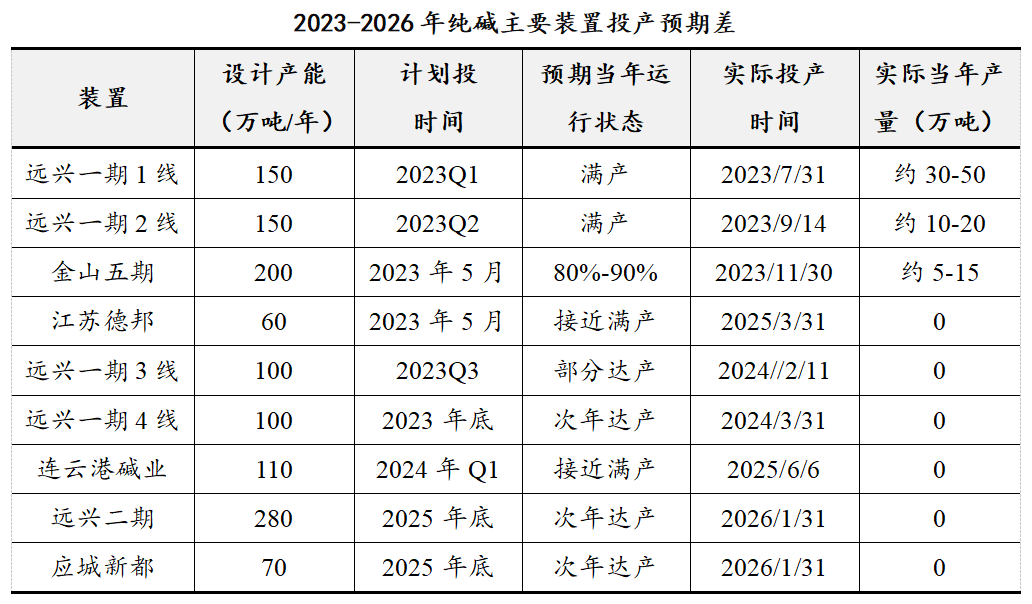
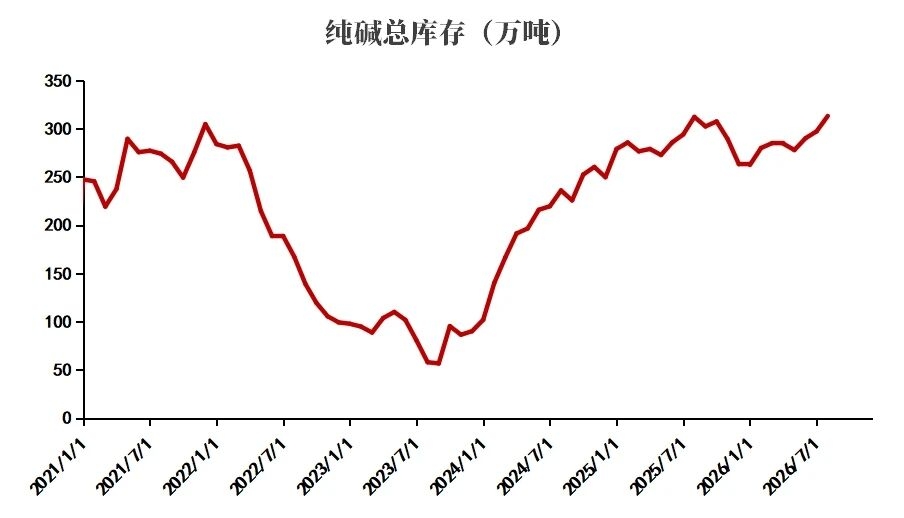
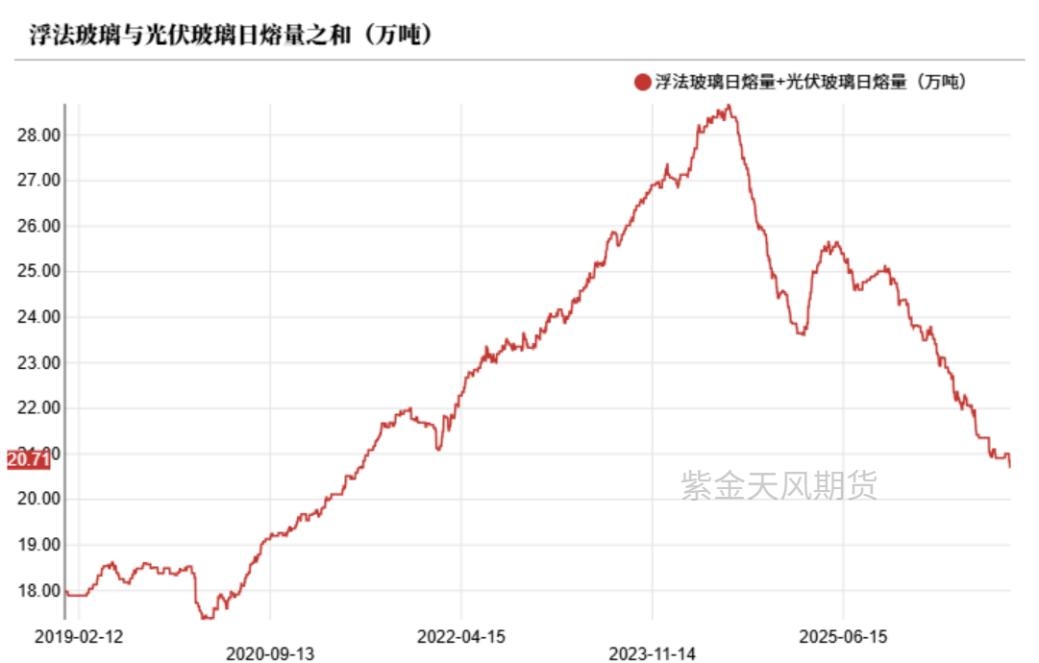
数据来源:wind、上海钢联、紫金天风期货研究所 二、预期抢跑阶段 2023年春节后-5月,市场预期即将到来的投产高峰将导致供需格局重塑是该阶段的主要矛盾。远兴一期1线150万吨天然碱装置计划于2023年Q1投产,金山五期200万吨、江苏德邦60万吨联碱装置计划于2023年5月投产,上半年预期新增产能合计410万。然而,2022年纯碱供需差仅为-88万吨,如果新投产能够全部按计划兑现,2023年纯碱供需关系将由紧缺转为严重过剩。 当“供需转向、远月过剩”成为市场主流预期,投机空头率先抢跑,盘面增仓下跌。4-5月,主力合约从近3000元/吨高点快速下跌至1600元/吨左右,直至跌破华北氨碱法的生产成本,跌幅接近50%。月差呈现近强远弱的Back结构,期货对现货贴水。 面对过剩预期,现货反映明显较期货滞后。2023年,浮法玻璃与光伏玻璃日熔量之和仍在高位攀升,纯碱现实供需偏紧,库存处于历史低位。因此,现货价格并未立即跟跌,生产企业仍有较高利润,开工率处于偏高位置,检修计划延后至夏季。但下游企业的采购策略从“集中补库”转为“刚需采购”,并利用下跌预期压价。贸易商、期现商则大量抛售现货,“五一”后现货价格补跌700元/吨,完成从预期定价向现货补跌的传导。在此过程中,总库存始终偏低,但中游、下游的主动去库导致了库存向上游转移。
数据来源:上海钢联、紫金天风期货研究所
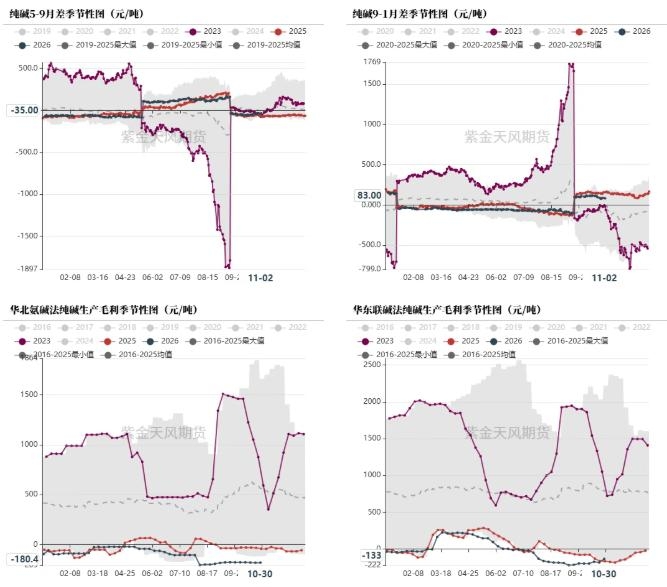
数据来源:上海钢联、紫金天风期货研究所 三、挤仓反弹阶段 2023年6月-2023年末,供给不及预期与需求高增长形成错配是该阶段的主要矛盾。供给端,上半年的投产计划全面延后,夏季检修高峰与青海环保检查压低开工率,产量不仅没能实现预期增长反倒大幅减少。需求端,“保交楼”竣工兑现刺激浮法玻璃大规模复产,光伏玻璃产量继续高位增长。供需关系的超预期错配导致本就偏低的库存更加紧张。 供需紧张首先在现货市场反映,6月起浮法玻璃日熔激增,但夏季集中检修导致供应受限。库存被下游抢购,现货价格迅速反弹。极低的现货库存与天量的期货持仓之间形成不可调和的矛盾,空头面临无货可交的困境,市场预期从“抢跑下跌”转为“挤仓反弹”。临近交割月,大量空头被逼平仓,期货上涨、基差收敛、月差Back结构不断拉大。 主力合约切换至01后,现实与预期的分歧更加突出。远兴1-2线投产但负荷不稳,同时青海碱厂因环保问题被动降负,现实端供不应求的矛盾更加尖锐,现货价格最高上涨至3100元/吨。与此同时,期货市场对远月过剩的预期却并未动摇,01合约价格整体在2000元/吨以下低宽幅震荡,基差最高走阔至1400元/吨以上。 现实与预期的分歧以预期证伪告终。10月中旬远兴1-2线满产,11月30日金山五期投产,供应恢复导致现货价格在1个月内下跌近1000元/吨。但此时库存尚未上升至安全水平,青海碱厂就因环保问题再次限产,远兴3线投产又继续延期。至此,01合约过剩的预期被彻底证伪,空头大规模离场推动期货上涨,临近交割月期现价格在2800元/吨附近的高位收敛。在此过程中,期现商通过期现正套、月差正套收益丰厚,投机空头则在挤仓中损失惨重。
数据来源:卓创资讯、公开信息整理、紫金天风期货研究所
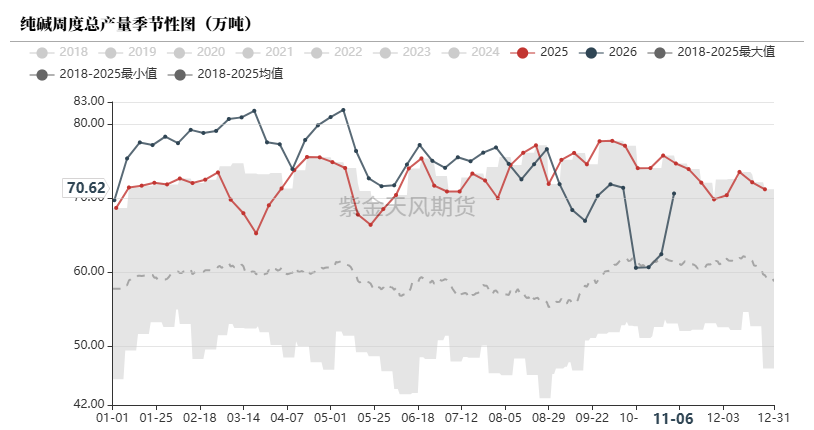
数据来源:上海钢联、卓创资讯、紫金天风期货研究所 四、现实恶化阶段 2024年,纯碱从“预期过剩”走向“现实过剩”,现货和期货以不同的节奏消化并最终收敛是该阶段的主要矛盾。供给端,新增产能逐渐兑现;需求端,地产新竣工增速转负,浮法玻璃、光伏玻璃冷修拐点接连出现。库存开始趋势性累积,过剩格局从盘面预期彻底成为行业共识。 供给兑现对现货的冲击显著大于期货。2024年Q1,前期延后的产能陆续投产,周度平均产量超过70万吨,同比增长16%。浮法玻璃、光伏玻璃产量虽仍处于高位,但增速明显放缓,供需增速差迅速拉大。现货价格从2850元/吨高点一路下探至1950元/吨,接近3年低点。期货对远月过剩则早已定价,Q1主力合约整体在1800-2070元/吨低位震荡,产能兑现的利空此前已经部分消化。 供给意外收缩,期货领涨修正预期。4-5月,现货深跌逼迫部分高成本企业提前检修,行业产能利用率最低降至80%附近,供给出现预期外的边际收缩。叠加宏观情绪回暖,期货率先反弹,主力合约一路震荡上行,5月末收于2433元/吨。在检修与盘面的双重提振下,现货情绪得到修复,4-5月现货价格累计上涨约250元/吨,Q1极度走扩的期现基差得以基本收敛。 需求拐点显现,期现共振下行。6月,检修季逐步结束,供给扰动消退。同时,地产新竣工同比持续为负、光伏玻璃深陷过剩泥潭,浮法玻璃和光伏玻璃日熔量之和在6月初迎来拐点,且下滑不可逆成为市场共识。供增需减的格局导致库存趋势性累积,期货、现货同步进入下行通道。月差结构从Back转向Contango,期现商操作从正套转为反套。
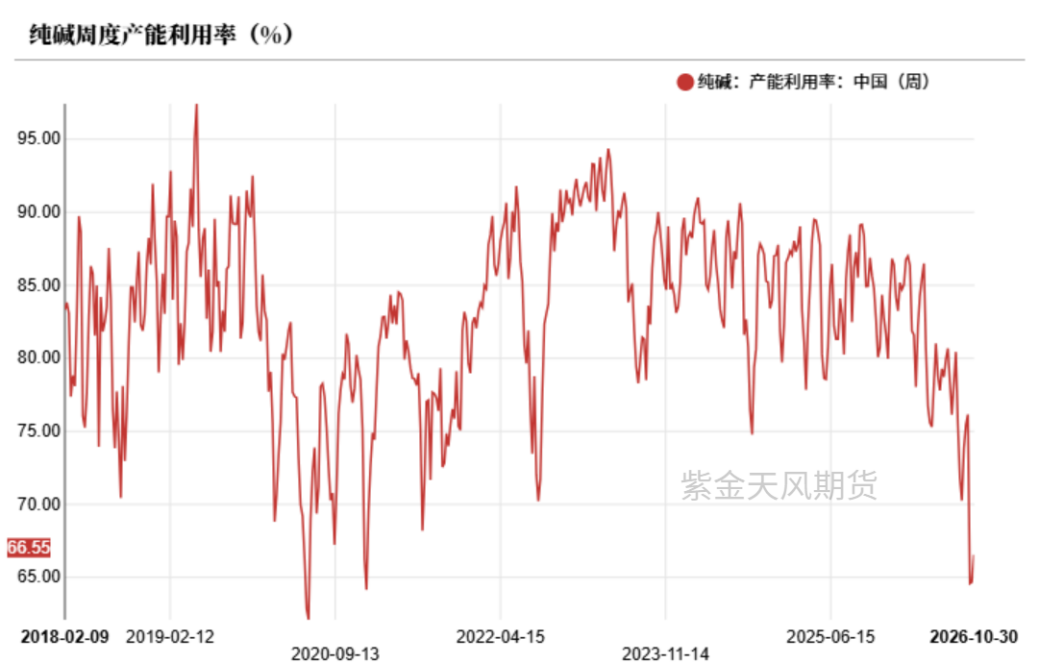
数据来源:上海钢联、紫金天风期货研究所 五、供需博弈阶段 2025年至2026年中,纯碱亏损减产带来的供给收缩预期,与下游冷修带来的需求减量相互抵消是该阶段的主要矛盾。价格中枢在供需交替博弈中震荡下行,月差结构在Contango框架内反复摆动,盘面呈现出“弱反弹,强压制”的特征。 亏损触发集中检修,但复产后回补迅速。随着价格跌破华东联碱法成本线,合成碱几乎全面亏损,部分高成本企业被迫提前检修或降负。2025年Q2,纯碱产能利用率一度跌至72%。但这种收缩缺乏持续性,一旦盘面因减产预期反弹至套保成本,生产企业便立刻在盘面卖出套保并复产,导致开工率迅速回补。供给端收缩的预期因此被反复证伪,检修减量难以转化为实质性的向上驱动。 下游每次冷修均对盘面造成剧烈冲击。2025年起,地产竣工难见起色,浮法玻璃利润承压,产线冷修节奏加快。光伏玻璃则因全行业亏损,多次由头部企业发起联合减产行动。因为窑炉重新点火成本极高,所以浮法玻璃、光伏玻璃的冷修消息往往成为盘面极度敏感的利空信号,极大压制了纯碱因自身减产带来的反弹空间。 在下游冷修冲击与纯碱减产托底的反复拉扯下,产业与资金的博弈行为发生显著变化。生产企业逢高套保意愿增强,关注盘面反弹机会;期现商放弃单边投机,快进快出,在期货升水时买现抛期,基差收敛时平仓;投机资金则以区间操作为主,多头在检修、环保事件时抢反弹,空头在反弹至成本区间上沿或下游冷修时主动加仓。
数据来源:上海钢联、紫金天风期货研究所 六、出清试探阶段 2026年中至今,供给收缩能否从阶段性检修转化为实质性产能出清是该阶段的主要矛盾。价格跌至极低水平,除成本最低的天然碱外全行业亏损,行业出清预期增强,但尚未出现产能大规模退出和库存趋势性减少的信号。 亏损击穿现金流,出清初现端倪但仍需时间。随着价格长期磨底,合成碱亏损从跌破完全成本深化至击穿现金流,倒逼产能利用率持续下降,2026年10月最低降至63%。部分高成本装置已从高频短停转为长期停车,个别扭亏无望的氨碱企业开始退出。但需要认识到,扩产周期尚未完全结束,检修扩大和旧产能退出带来的减量仍面临新产能投放的直接对冲,供给端的彻底出清仍需时间。 下游维持低开工,需求冲击稍显钝化。经过前期的持续冷修,浮法玻璃与光伏玻璃的日熔量均降至阶段性低位并保持弱稳,重碱需求短期进一步断崖式下滑的空间有限。但下游企业普遍预期悲观,坚持“极限低库存”运转,投机性需求大幅萎缩,即使旺季也难现“补库行情”。 盘面波动率收窄,博弈重心转向“出清确认”。随着期现价格跌破1000元/吨关口,价格、基差、月差的波动率全面收窄,市场主体的博弈行为也趋于防御。生产企业将盘面每一次微小的反弹都视为逢高套保的“救命稻草”。传统重碱贸易商生存空间被极大压缩,存续企业多转型为期现套利或轻碱经销,以基差交易为主且不再大规模囤货。投机资金对“短期检修扰动”的敏感性下降,多空双方共同等待具备决定性意义的出清信号。
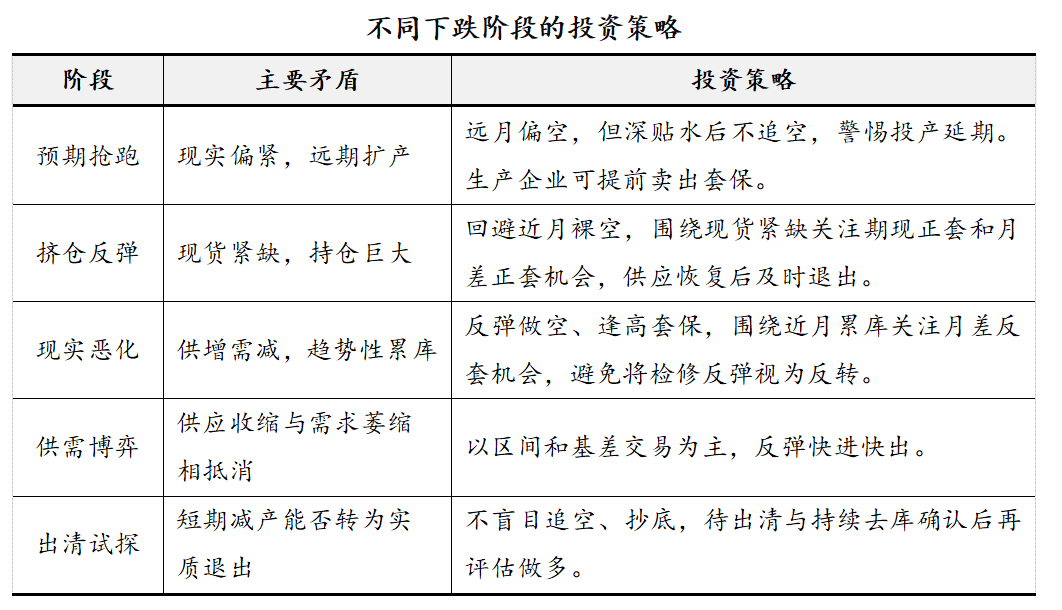
数据来源:上海钢联、紫金天风期货研究所 七、下跌周期总结及策略复盘 本轮下跌周期表明:供需决定趋势,预期差影响节奏,低库存与高持仓放大阶段性波动。远期过剩不等于近月可空,短期减产不等于产能出清,成本支撑不等于周期底部。策略应随主要矛盾切换,而非沿过剩逻辑持续做空。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!