聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

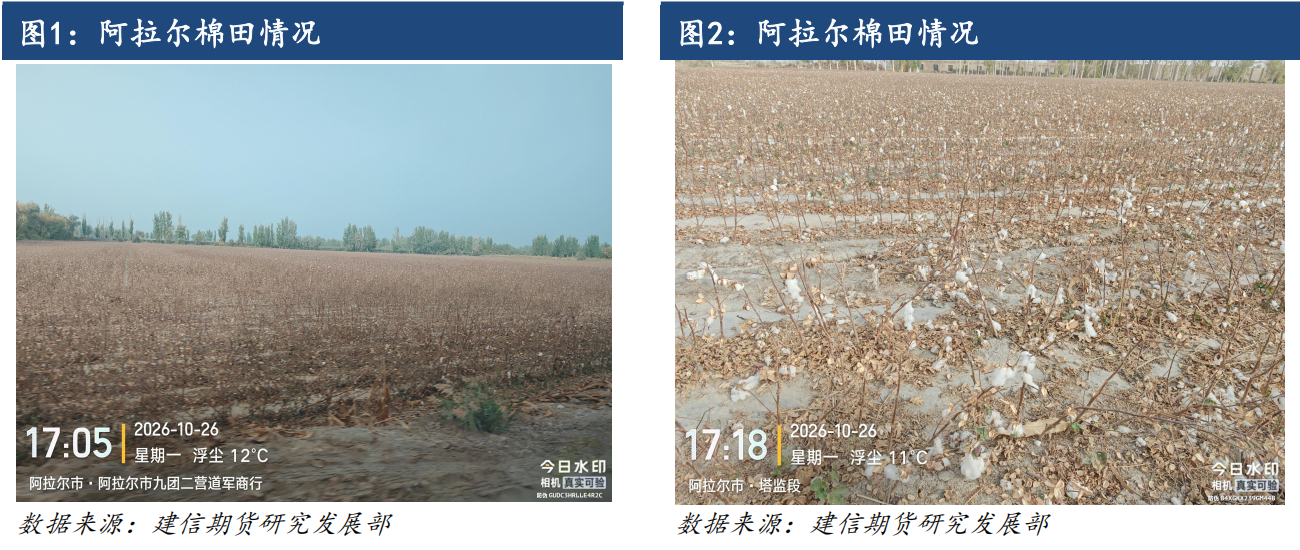
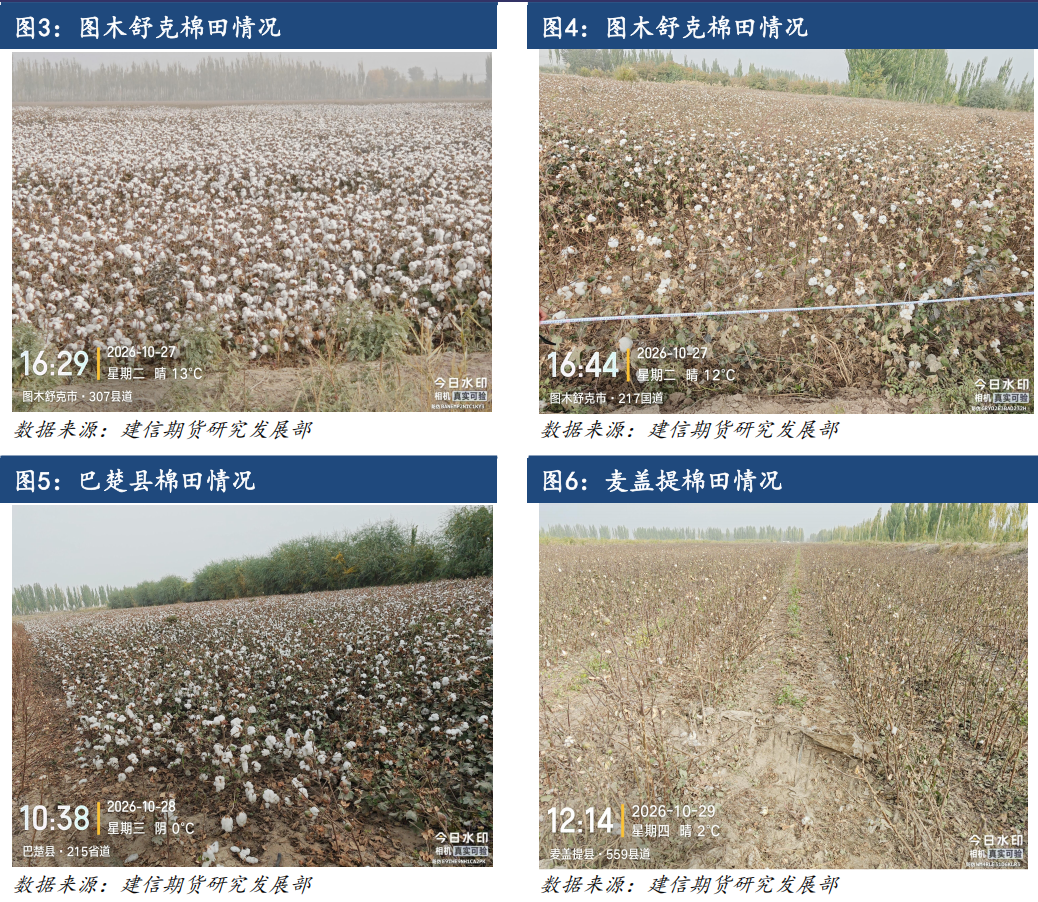
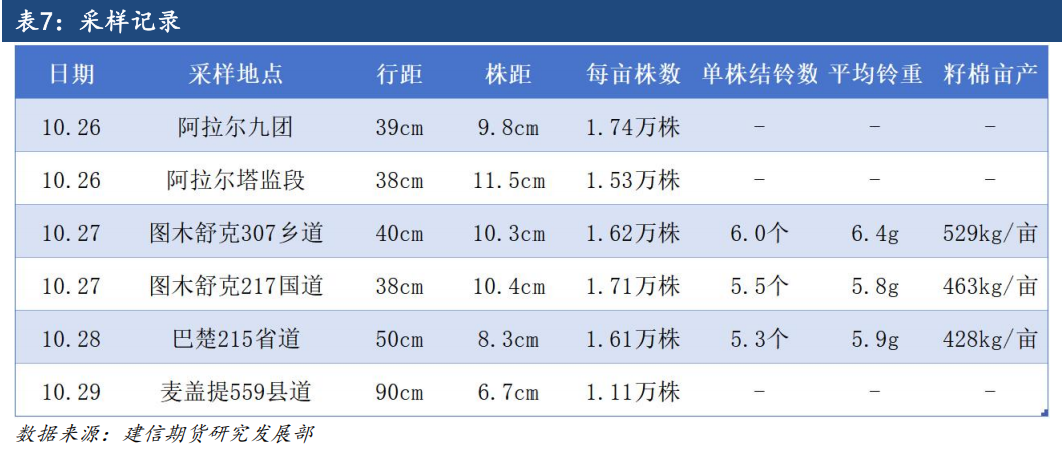
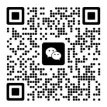
| 报告品种:棉花 原文链接:https://mp.weixin.qq.com/s/M6LXU9-Izjx9AdSd4X7t5Q?scene=1&click_id=1052515815 一、调研背景 世界棉花看中国,中国棉花看新疆。新疆作为国内棉花主要产区,占据全国9成以上的棉花产量。今年新疆棉花种植面积降幅较前期不断缩窄,生长过程中苗期阶段局部地区受到降温风沙天气影响,随后在现蕾、开花、结铃、吐絮阶段频繁出现大范围的高温天气,导致落花落铃增多,对单产造成一定不利影响。当下正处于新疆棉采收加工上市阶段,市场对于新年度棉花单产变化情况、产量预期变化情况、新棉质量情况等方面高度关注。为把握市场动向,我司于10月25日至31日组织开展了南疆棉花、红枣调研活动,途径阿克苏、阿拉尔、图木舒克、巴楚、麦盖提等地。通过实地走访了解新棉收购情况与成本变化,解析当下展望未来。 二、调研总结 1、单产下降明确,但植棉面积未明,对减产幅度形成对冲 南疆主产区单产下滑10%及以上基本明确,但当地植棉面积未见明显减少,部分地区尚有未纳入统计的计划外耕地。结合新疆籽棉收购量已达到1600万吨以上的水平,超预期减产难以落实,新棉产量主流预期在680-720万吨之间,减产故事的定价空间已被大幅压缩,供应端对价格的支撑力度减弱。 2、质量下滑具有一定普遍性,颜色级和长度较去年偏差 受降雨偏多、高温持续时间较长等天气因素影响,今年籽棉质量整体不及往年。同时受腾茬播种提前采收影响,脱叶催熟作业有所前移,导致棉花发育尚未完全成熟,进一步加重质量问题。颜色级和长度问题较去年突出,其余指标基本正常。 3、轧花厂收购谨慎,加工成本偏高,价格持续倒挂 新棉上市以来,收购端整体表现谨慎,采收进度虽有所提前,但收购量较去年同期明显下降。籽棉价格持续走弱,早期收购企业成本偏高且提前套保比例较低,轧花厂折皮棉加工成本普遍在17000元/吨以上,套保压力集中在16000元/吨。 4、政策支撑下棉农收益相对稳定,植棉意愿难降 今年籽棉开秤价格较高,收购均价较去年提高1元/公斤,棉农收益好于去年。且棉花目标价格政策延续,2026-2028年稳定在18600元/吨,政策支撑得到延续。除此之外,今年新疆地区果品类特产价格全线塌方,改种选择性有限且存在技术壁垒。综合以上几点原因,明年植棉意向或仍偏强,具体仍需结合明年政策端的面积调控力度。 5、现阶段的行情走势预期 供应端,当前棉花市场采收与交售进入尾声阶段,今年收购加工进度整体快于往年同期,但皮棉销售进度相对偏慢,货权仍主要集中在轧花厂环节,产业端库存压力后移有待释放。随着籽棉收购价格回落,皮棉加工成本中枢进一步下移并趋于固化,盘面套保压力位限制价格上行空间。仓单方面,今年郑商所高等级皮棉注册仓单的升水幅度收窄,同时内地交割库仓单升水下调,且新棉颜色级和长度偏差,导致注册仓单缺乏性价比,企业注册意愿低整体进度缓慢,支撑主力合约价格阶段性反弹。需求端,年底前后加工进入尾声,新棉产量水落石出,交易重心将逐步转向需求,若下游消费延续低迷,纺织企业补库意愿不足,供需平衡状态向供大于求格局倾斜,中期盘面价格仍有一定下行空间。而长期来看,新疆纺织产能持续扩张带来的就地转化需求、超强厄尔尼诺事件带来的极端天气扰动以及收抛储与进口配额政策的支撑调控,均可能带来利多支撑,对远月价格不宜过度悲观。策略方面可以关注卖出宽跨式组合以及1-5正套。 三、详情纪要 1、企业A:周边籽棉收购已经基本结束,单产范围在350-550公斤/亩,多数集中在400公斤/亩上下。由于当地今年降雨较多且采收较早,棉花质量较去年偏差,轧花厂普遍折皮棉加工成本约17000元/吨以上。产量方面,市场前期预估减产幅度达到20%,但由于开垦面积有所增加,实际产量降幅约为10%。周边企业集中在16000元/吨一线套保,上方压力较强。对后续价格走势较为悲观,在终端消费表现较弱的情况下,价格难有趋势性上行。 2、企业B:今年企业收购节奏根据籽棉价格走势动态调价,前期高价位少量收购,后随价格回落逐渐增量,收购成本较为均衡,但整体收购量较去年缩减30%。8月份田间长势看着很好,实际采收单产普遍下降10%-15%,应该是受到高温多雨天气的影响。植棉面积较去年没有下降,会抵消部分单产下滑的影响。今年籽棉底色发乌,光泽不及去年,颜色级整体偏差,回潮率基本达到20%左右,棉籽也不饱满,出油率可能会受到影响,衣分较去年提高1-1.5个百分点,但在高水分下对皮棉产量的影响基本可以忽略。 3、企业C:当地采摘进度已经超过60%,部分地区存在计划外耕地,植棉面积未见明显减少。今年采收进度有所提前,但收购量较去年同期有明显下降,预计当地棉花亩产至少下降10%,新疆棉产量预估在680-700万吨。棉花品质方面,长度和颜色级较去年有所下降,马克隆值、断裂比强度和长度整齐度基本正常。今年轧花厂收购表现比较谨慎,仅少量提前套保抢收获利,籽棉价格有所回落,但棉籽价格持续上涨。当前货源大部分集中在轧花厂手中,一口价走货主导,贸易商基差业务较难开展。当地纺织产能较高,新增产能陆续投产,开机率基本满负荷。 4、企业D:前期籽棉收购价格较高,折皮棉加工成本远远高于市场均值,整体加工量较往年大幅收缩。前期市场普遍预期减产20%以上,但结合新疆籽棉收购量已经达到1600万吨以上水平,超预期减产较难落实,预估今年产量不低于700万吨。今年棉农担心价格高开低走,同时部分地块需播种冬麦提前腾地,普遍在棉花尚未完全成熟时打脱叶剂抢收,导致今年颜色级和长度指标有所下滑,衣分测算低于37%。今年棉花市场倒挂幅度超过2022和2023年,企业面临套不上也卖不动的两难局面。除棉花外,今年大多数果品类特产价格全线塌方,棉花因政策兜底收益有一定保障,明年的种植意向或仍偏强。 5、采样情况:调研途中随机选取地块,取3*3m样本点测量行距、株距并折算每亩株数,未采收地块再根据单株平均结铃数和平均铃重推算籽棉亩产。取样地块,除麦盖提套种田外,每亩株数均在1.5-1.8万株之间。阿拉尔和图木舒克取样点平均行距基本在38-40cm之间,与普遍执行的66cm+10cm宽窄行配置相符,株距在10cm上下。巴楚和麦盖提取样点平均行距更宽,但株距更加紧密,每亩株数相对偏少。图木舒克307乡道采样点单产最高,单株结铃6.0个、扣减水杂后平均铃重6.4g,粗略测算籽棉亩产在529kg。巴楚215省道点单产最低,株数结铃数和平均铃重都相对偏低,粗略测算籽棉亩产在428kg。受单一地块内部长势差异和取样存在客观偏向影响,测算结果可能高于实际水平。
七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!