聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

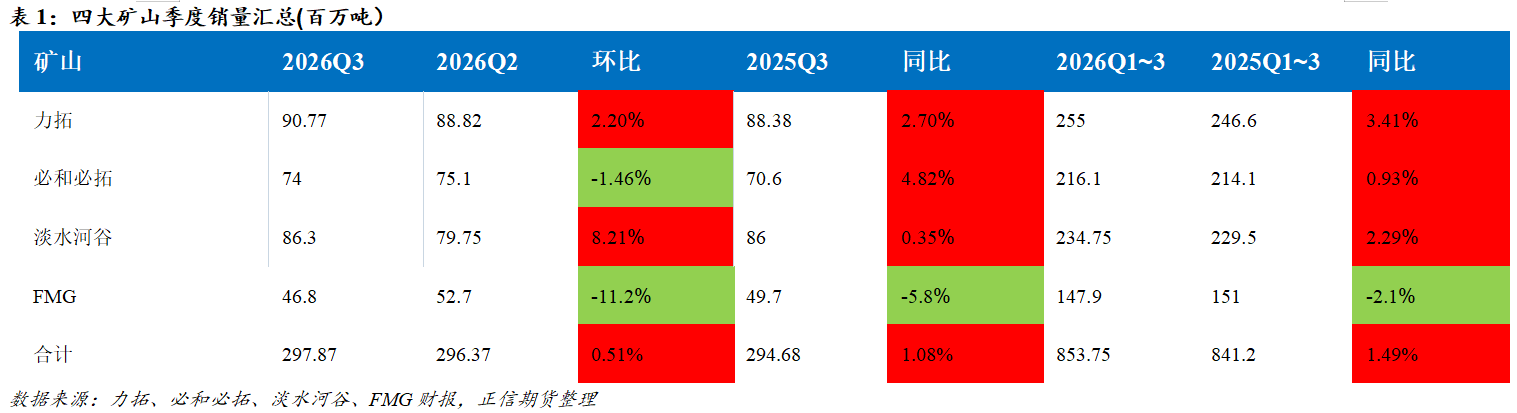
| 摘要 2026年三季度,四大矿山总供应量稳步增长,整体维持高位运行。本文主要分析力拓、必和必拓的铁矿石运营情况,下篇关于淡水河谷、FMG的解读预计近期发布。具体来看,力拓本季产销无重大扰动,皮尔巴拉产销均处同期高位,西芒杜爬产顺利、年化运行率已达预期产能,力拓全年发运指引完成概率较高。必和必拓受黑德兰港4号翻车机重建等检修集中影响,产量有所回落,但产销仍创近三年同期新高,WAIO发运产量指引维持不变。展望四季度,力拓季节性冲量、叠加西芒杜增量渐近,必和必拓项目投产,整体供应预计边际回升。 一、四大矿山产销结构性分化,铁矿石供应整体高位运行 RIO:IOC和Pilbara、SimFer表现继续分化。IOC受上半年减量影响预计大概率达成其目标区间的低位水平,采场恢复进度是全年目标的关键,产销预计保持同比减量;西芒杜方面,当前年化运行率已达1,000万吨/年,四季度将首次通过主破碎机与SimFer自有港口装运,提升后期开采和发运效率;皮尔巴拉方面,WesternRange达产爬坡,持续提供增量,全年增量预计400万吨左右。总体来看,三季度力拓供应高位运行,四季度有望进一步提升产销能力,对于全年发运目标区间下沿完成概率较高,2026全年力拓产量增量预计700万吨左右。 BHP:三季度WAIO产销环比二季度有所下滑,主要因检修集中影响,但金布巴大幅增产对冲了部分减量,且铁路与港口吞吐依然强劲,产销均为近三年同期最高,整体运营韧性较强。考虑到2026年下半年BHP正在推进西岭破碎机投产和6号翻车机等产能替代项目,27财年预计稳定运行,2.94—3.06亿吨产量指引完成确定性较高。 FMG:三季度产销同比较快回落。受中国矿产资源集团正在进行的谈判影响,以及遭遇史上最大规模港口停机检修拖累,FMG发运环比下滑明显,且受柴油价格影响,赤铁矿C1成本超过指引上限,若年底谈判未决可能调整后期产量,铁矿销量也将下滑。 VALE:由于Serra Norte矿区采矿受限、车队运力下滑,以及铁矿石处理与剥采增加,可用原矿减少,三季度产量同比下滑,但通过销售前期累积库存、调整发运节奏,销量保持增量。综合来看,考虑三季度产量不及预期,VALE预计2026全年产量完成区间目标下沿。 总结来看,2026年三季度四大矿山总发运量2.98亿吨,同比增加150万吨;前三季度四大矿山总发运量8.54亿吨,同比增加1255万吨。2026前三季度,全球铁矿石供应增量大部分由力拓贡献,四季度四大矿山发运量预计延续平稳,环比三季度增加300万吨左右。
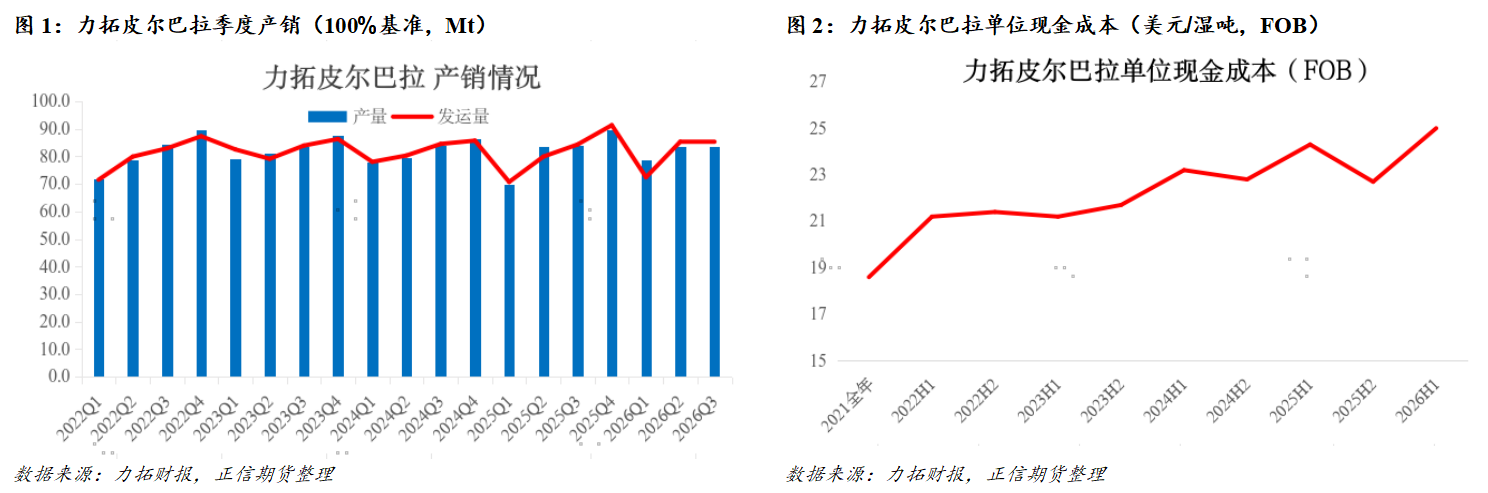
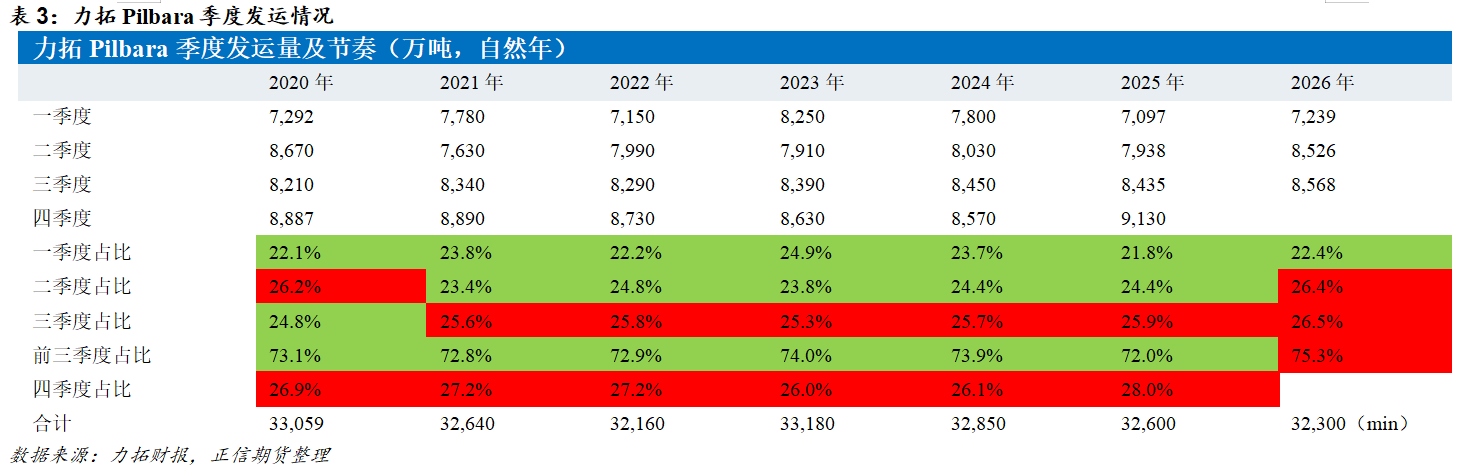
二、力拓:西芒杜产量逐渐释放,力拓供应高位运行 根据财报数据,力拓全球口径三季度产量8,969万吨,同比增加1.8%、环比增加3%;前三季度累计产量2.6亿吨,同比增加3.9%。销量方面,力拓全球口径三季度销量9,077万吨,同比增加2.7%、环比增加2.2%;前三季度累计销量2.55亿吨,同比增加3.4%。综合来看,力拓当前发运完成全年指引下限的74.4%,快于去年同期,产销整体高位运行。 皮尔巴拉方面,三季度产量8,343万吨,同比下滑0.8%、环比减少0.1%,累计产量2.46亿吨,同比增加3.4%。销量方面,三季度销量8,568万吨,同比增加1.6%、环比提升0.5%,三季度累计销量2.43亿吨,同比增加3.6%。成本方面,2026年皮尔巴拉单位现金成本指引维持23.5–25.0美元/湿吨。由于柴油价格上行,前三季度已推高单位成本约0.9美元/吨,若四季度油价维持高位,全年影响或升至约1.1美元/吨。综合来看,皮尔巴拉矿区三季度产量同比有所下滑,官方归因于去年同期基数较高,而非产能退化,本季度销量增长得益于矿山表现及港口库存保持健康水平,产销衔接较去年同期更为顺畅。
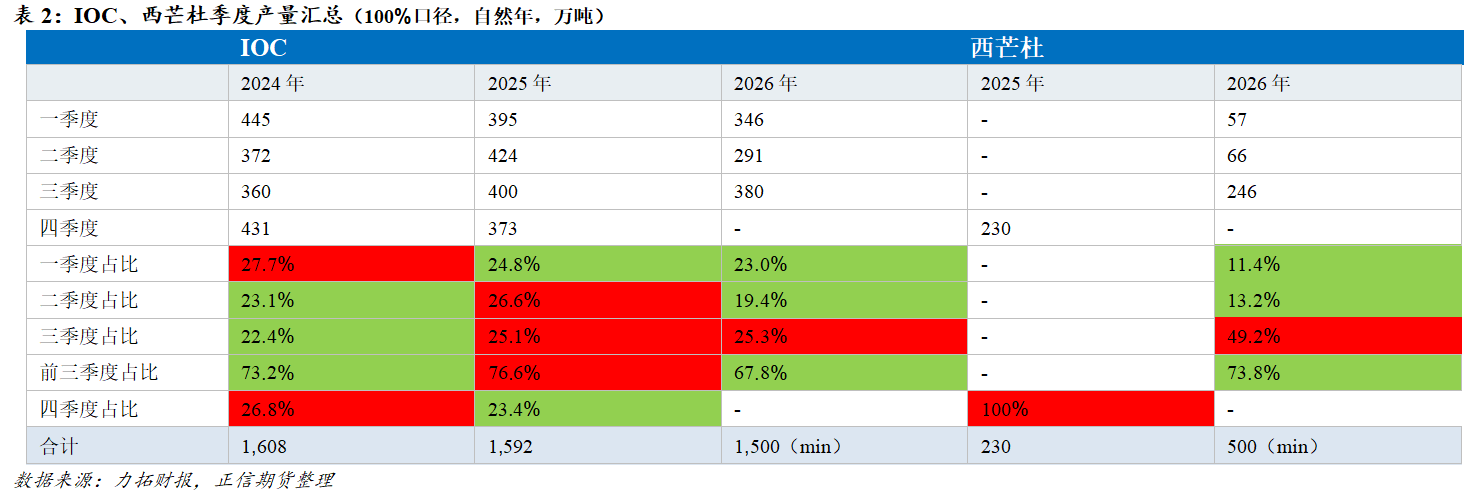
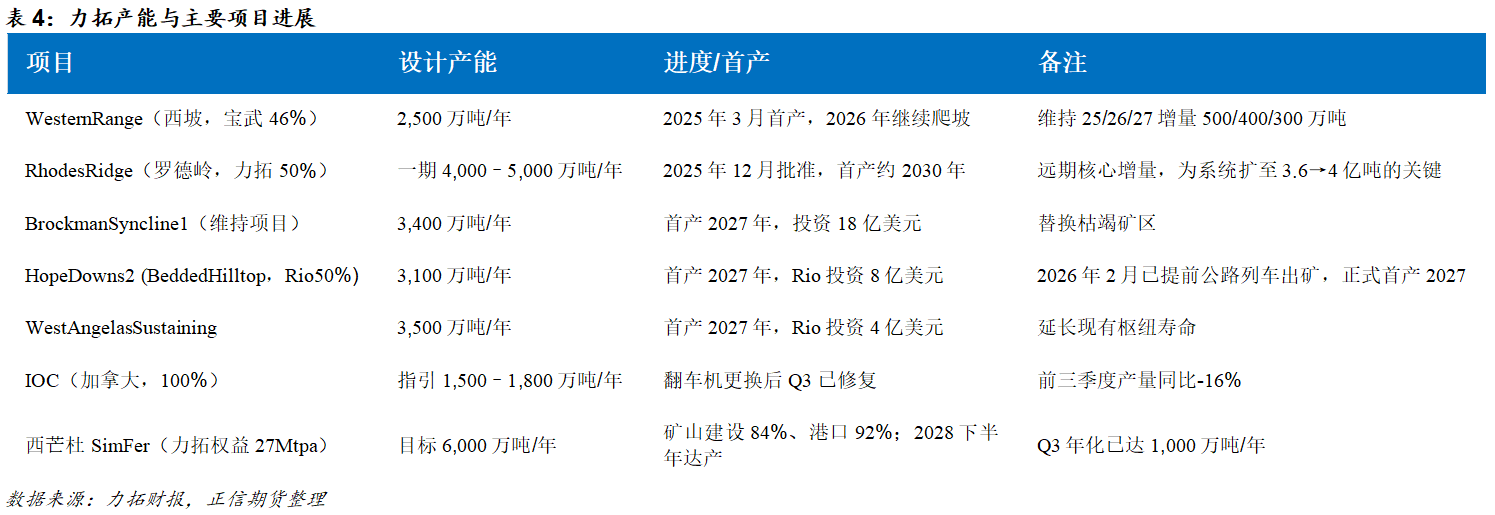
西芒杜方面,三季度矿区产量246万吨,环比增加272.7%,向中国发运220万吨、确认销量130万吨,前三季度累计产量369万吨、销量170万吨。基础设备和基建方面,矿山工程完成约84%,SimFer港口及航运基础设施完成92%,四季度将完成负荷调试并在SimFer自有港口装运,供应或将持续放量。 加拿大IOC三季度产量380万吨,环比增加30.4%、同比下滑4.8%;前三季度累计产量1,017万吨,同比下滑16.5%。三季度产量环比回升一方面来自选厂给料增加,另一方面受益于矿石翻车机更换完成后港口装入率恢复正常,但预计全年1,500–1,800万吨指引承压,目标能否顺利达成,取决于后续采场恢复进度与天气条件的扰动程度。
发运指引来看,力拓维持全球3.43–3.66亿吨,其中皮尔巴拉3.23–3.38亿吨、IOC1,500–1,800万吨、西芒杜500–1,000万吨,前三季度力拓全球铁矿销量约2.55亿吨,完成全年目标低端的74.4%。分矿区来看,皮尔巴拉前三季度已发运2.43亿吨,四季度需发运7,970–9,470万吨方能完成指引,考虑四季度皮尔巴拉发运季节性走强,若12月后气旋活动干扰较小,全年发运大概率落在区间下半段,完成全年目标确定性较高;西芒杜前三季度累计产量369万吨,尚处于爬坡初期,全年500–1,000万吨目标取决于四季度产销节奏;IOC前三季度产量1,017万吨,同比减少16.5%,全年大概率落于指引区间上半段。总体来看,前三季度力拓全球铁矿销量对比去年同期进度有所加快,考虑到西芒杜投产进度,预计力拓将顺利完成全年目标。
产能方面,力拓皮尔巴拉现有系统产能约3.6亿吨/年,当前处于“维持性替换+增量项目接力”阶段,短期增量来自WesternRange达产爬坡;中期由BrockmanS1、HopeDowns2、WestAngelas三大2027年首产的维持性项目接力,合计约1亿吨/年维持能力;远期核心为RhodesRidge,但力拓季报披露,为该项目做前期准备,2027–2028年ParkerPoint取料机改造等重大资本项目将影响部分季度港口装载能力,发运节奏或阶段性波动。西芒杜方面,当前年化运行率已达1,000万吨/年,四季度将首次通过主破碎机与SimFer自有港口装运,提升后期开采和发运效率,是未来全球供应增量的最大单一变量。总体来看,2026全年力拓产量增量预计700万吨左右,关注西芒杜爬产节奏和IOC恢复进度。
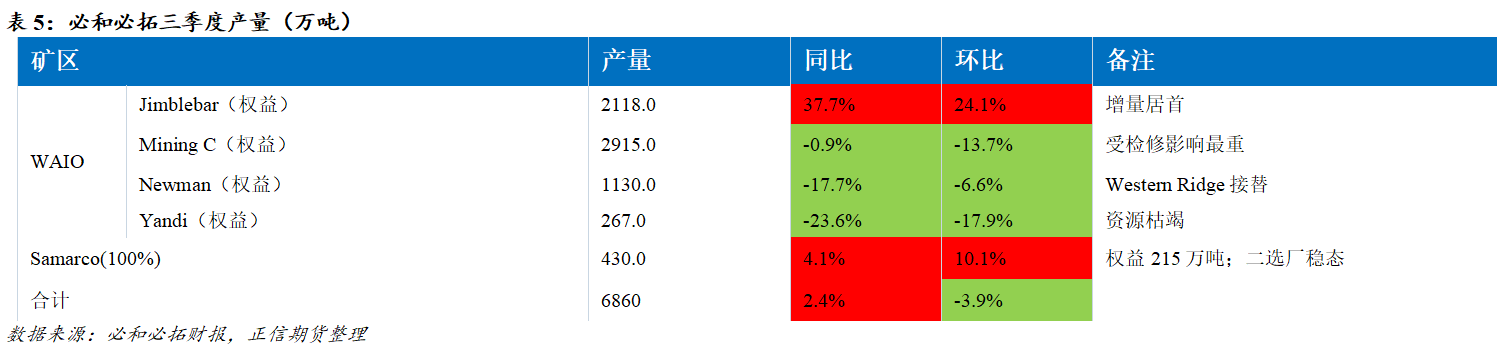
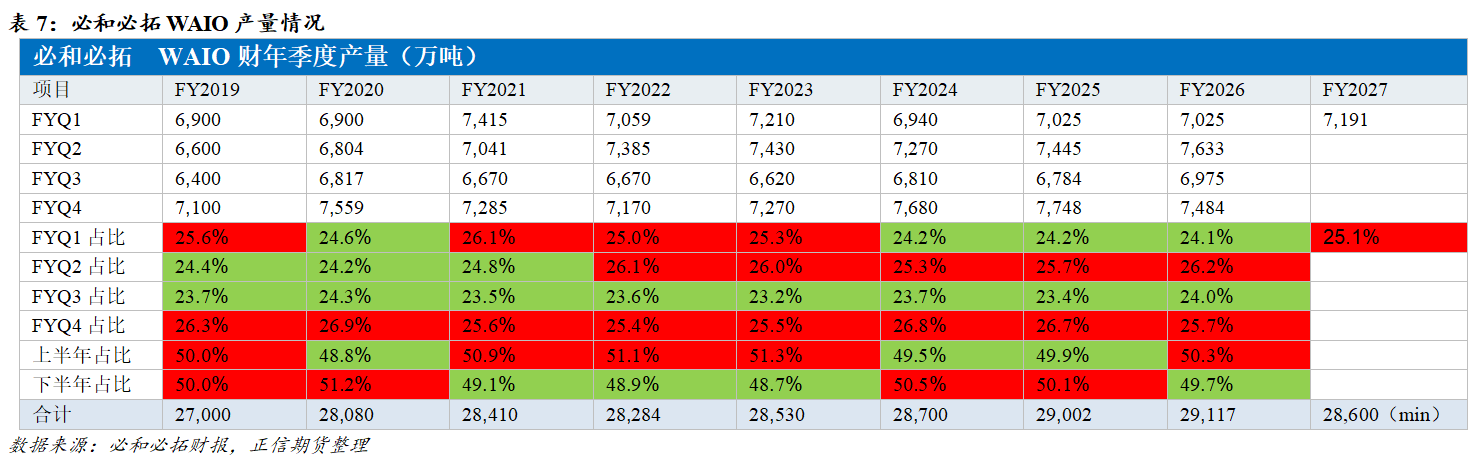
三、必和必拓:港口检修密集扰动,产销韧性维持高位 三季度必和必拓WAIO产量7,191万吨(权益口径6,430万吨),同比增加2.4%、环比下滑3.9%;Samarco产量430万吨(100%基准),环比增长10.1%、同比增加4.1%。当季WAIO检修集中,产量环比下滑,不过Samarco自项目重启后持续爬产,第二选矿厂稳定运营,带动产量进一步增长,整体产量高位运行。
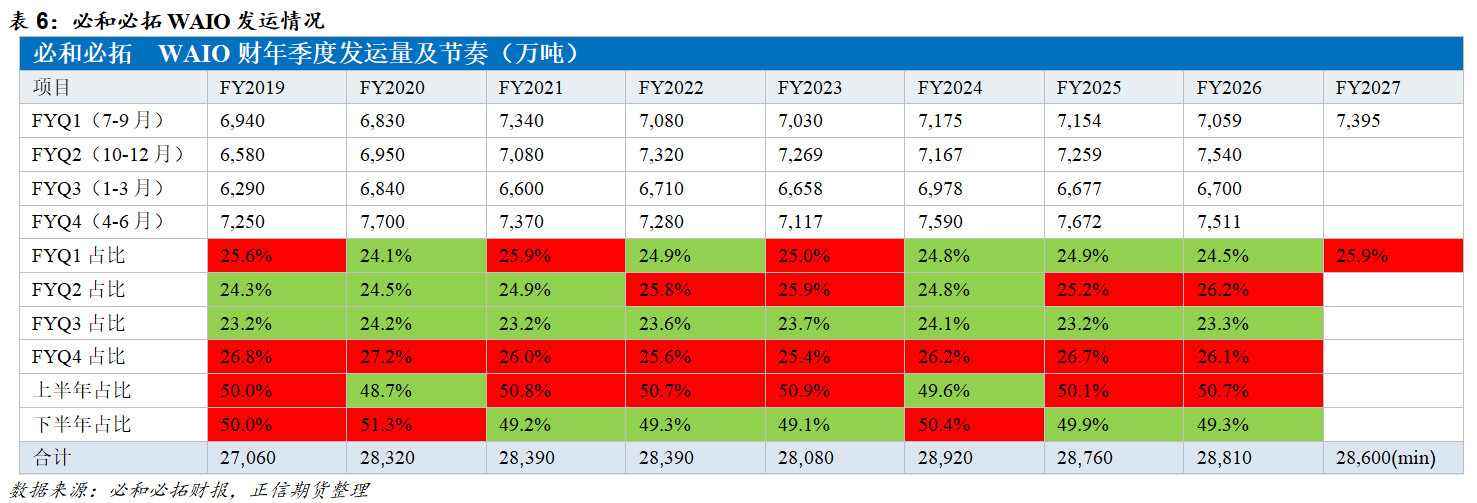
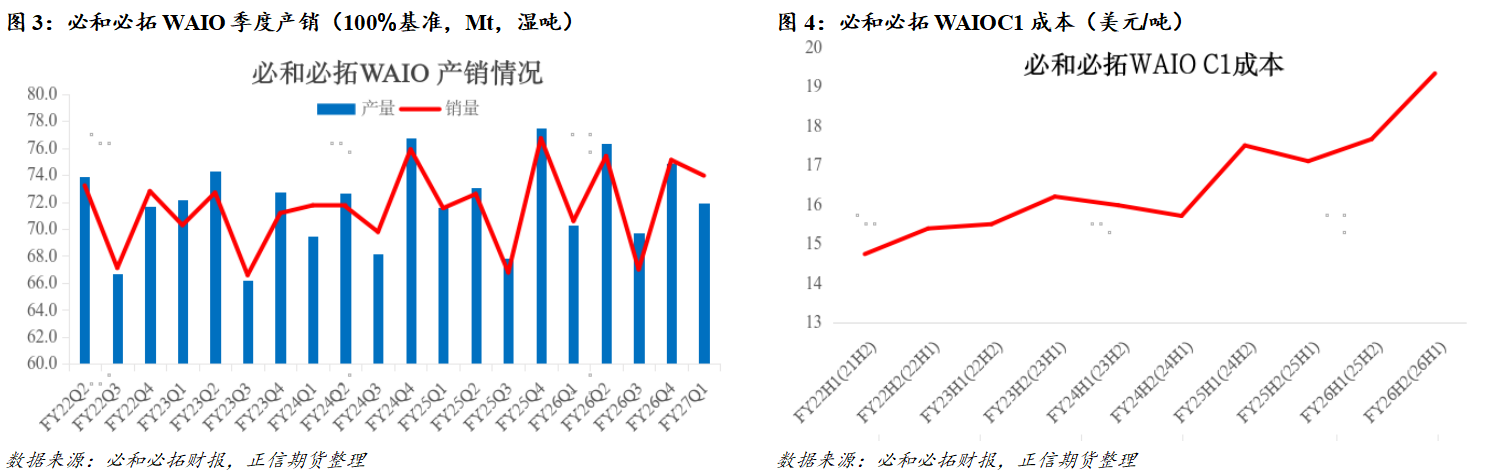
销量方面,三季度必和必拓发运7,395万吨,同比增加4.8%、环比减少1.5%。具体来看,三季度受港口密集检修、黑德兰港4号翻车机大规模重建等影响,销量环比下滑,但今年以来,铁路与港口吞吐高效运营,产销整体均为近三年同期最高,整体供应仍在高位运行。 成本方面,WAIO单位成本指引维持20.25–21.75美元/吨,FY26实际19.66美元/吨。三季度成本上行以澳元升值的汇兑效应,和柴油价格上涨的影响为主,柴油价格每变动10美元/桶约影响WAIO C1成本±0.15美元/吨,对成本影响较大。
产量指引方面,必和必拓维持2027财年铁矿石产量指导2.94—3.06亿吨,其他WAIO 2.86–2.98亿吨、Smarco 750–800万吨维持不变。财年一季度已产7,191万吨,剩余三个季度需产2.22–2.34亿吨、季均7,400–7,800万吨,方能完成财年产量指引,考虑当前必和必拓全力推进产能替代,WesternRidge破碎机项目预计投产,完成确定性较高。
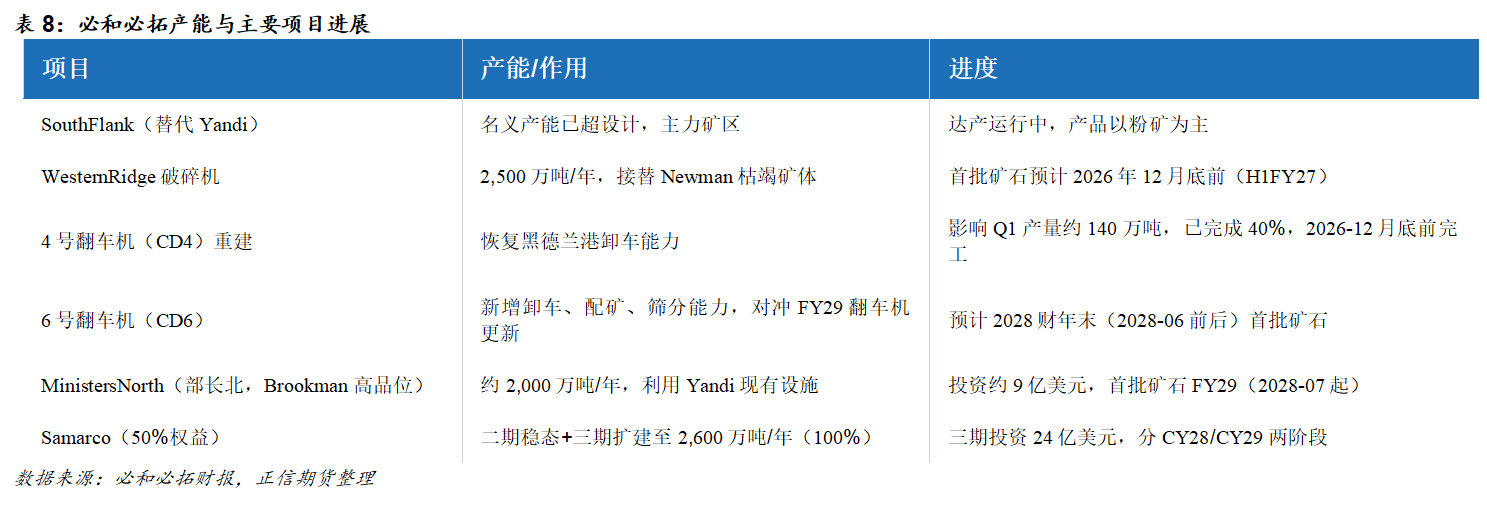
产能来看,BHP在现有矿区资源自然枯竭与设备更新的双重压力下,正积极推进产能替代项目,一方面WesternRidge破碎机设计产能2,500万吨/年,2026年下半年投产,主要是稳定Newman枢纽4,000万吨级运行,同时CD6投产后将提升港口翻卸、配矿与筛分效率,并对冲后期翻车机大规模更新带来的产量影响;另一方面MinistersNorth约2,000万吨/年,投产后对冲Yandi枯竭。综合来看,两者合计提供约4,500万吨/年接续产能,为中期产量目标的实现形成重要支撑。
四、2026年三季度四大矿山产销总结(上篇) 力拓:IOC和Pilbara、SimFer表现继续分化。IOC受上半年减量影响预计大概率达成其目标区间的低位水平,采场恢复进度是全年目标的关键,产销预计保持同比减量;西芒杜方面,当前年化运行率已达1,000万吨/年,四季度将首次通过主破碎机与SimFer自有港口装运,提升后期开采和发运效率;皮尔巴拉方面,WesternRange达产爬坡,持续提供增量,全年增量预计400万吨左右。总体来看,三季度力拓供应高位运行,四季度有望进一步提升产销能力,对于全年发运目标区间下沿完成概率较高,2026全年力拓产量增量预计700万吨左右。 必和必拓:三季度WAIO产销环比二季度有所下滑,主要因检修集中影响,但金布巴大幅增产对冲了部分减量,且铁路与港口吞吐依然强劲,产销均为近三年同期最高,整体运营韧性较强。考虑到2026年下半年BHP正在推进西岭破碎机投产和6号翻车机等产能替代项目,27财年预计稳定运行,2.94—3.06亿吨产量指引完成确定性较高。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!