聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

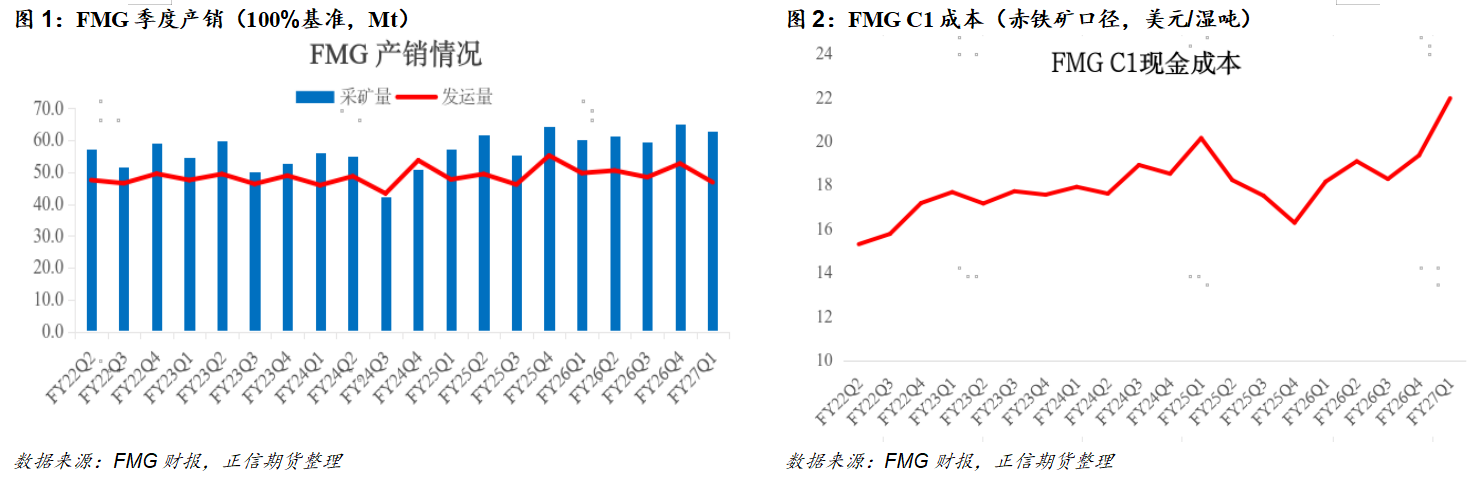
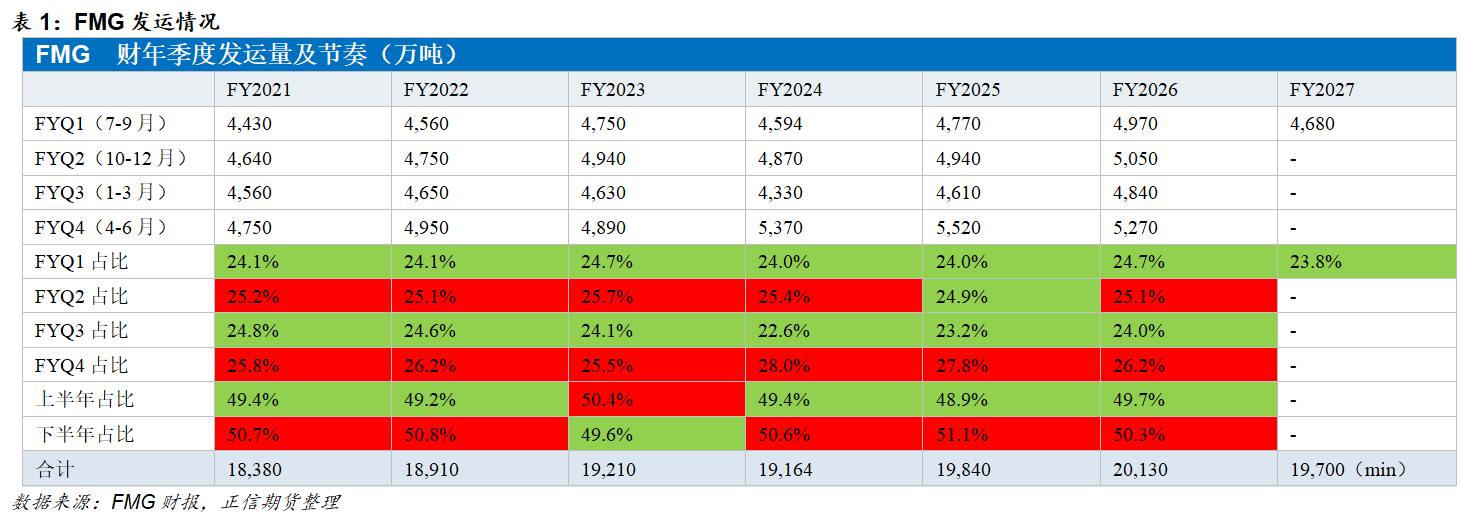
| 摘要 本文将继续根据淡水河谷、FMG的三季报进行解读,分析四大矿山整体产销情况。具体来看,FMG遭遇史上最大规模港口停机检修、长协谈判双重拖累,发运环比下滑明显,且受柴油价格影响,赤铁矿C1成本超过指引上限,FMG表明若年底谈判未决可能调整后期产量。VALE方面,由于矿区采矿受限、车队运力下滑,以及可用原矿减少,产量同比下滑,但通过销售前期库存、调整发运节奏,销量保持增量。综合上篇来看,2026前三季度,全球铁矿石供应增量主要由力拓贡献,四季度四大矿山发运预计环比增加300万吨左右。 一、FMG:检修与定价博弈扰动,未来存在减产风险 三季度FMG铁矿石产量4,880万吨,环比下滑8%、同比减少4%,前三季度累计产量1.49亿吨,同比下滑2.23%;发运方面,三季度铁矿石发运4,680万吨,环比减少11%、同比下降6%,累计发运1.46亿吨,同比下滑1.81%。总体来看,三季度FMG产销环比下滑,一方面受港口大规模停机检修影响,另一方面是FMG与中国长协谈判尚未达成,导致部分钢厂暂不采购FMG产品、已发运货物的销售确认推迟,受此影响,公司预估10月单月产品库存将再增400–500万吨,并在三季报明确“若谈判截至2026年底仍未完成,运营可能受到影响,包括可能调整后续产量”。 成本方面,FMG受柴油价格上涨影响较大,赤铁矿C1现金成本21.98美元/湿吨,同比增加21%、环比增长13%,已超过全年20.50–21.75美元/湿吨的指引上限,压制矿山的利润空间,四季度改善空间取决于油价动态。
发运指引方面,2027财年总发运1.97–2.07亿吨维持不变,其中IronBridge项目1100—1400万吨(100%权益)。具体来看,2027财年一季度发运4680万吨,完成全年目标下限的23.8%,其中IronBridge项目一季度发运250万吨,仅完成指导下限的23%,产能爬坡仍是未来核心变量。综合来看,三季度港口检修已完成、季末全供应链库存健康,短期有利于发运环比恢复,在不受外界干扰情况下,理论上四季度发运应环比反弹,但实际兑现取决于生产、港口及铁矿销售协议能否在四季度落地。
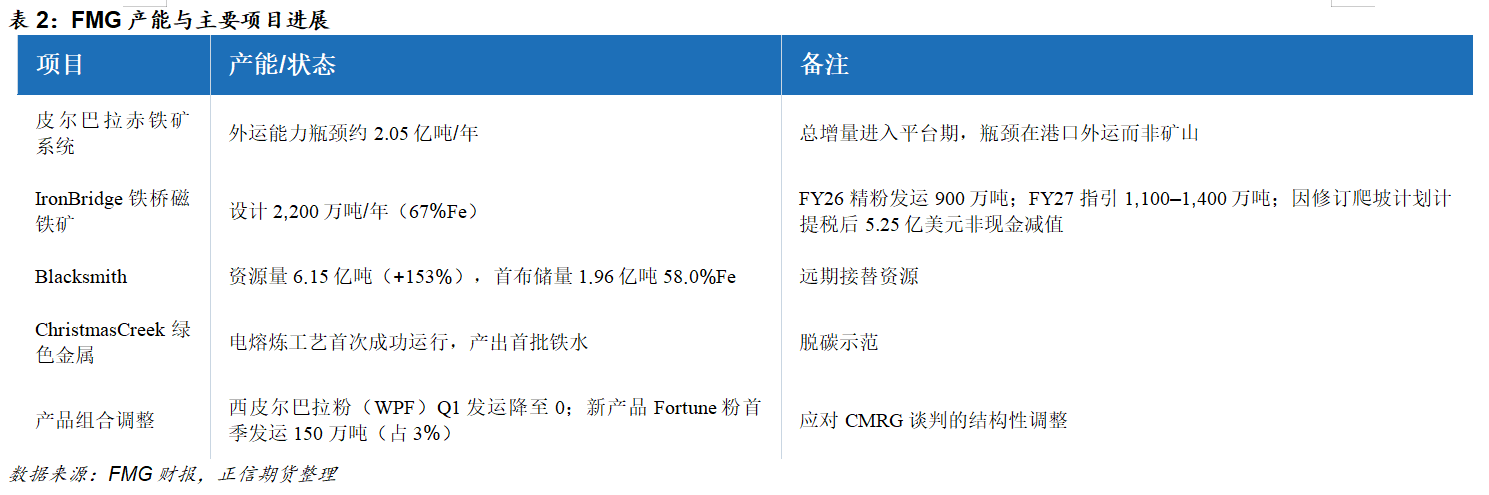
项目方面,FMG增量进入平台期,当前增量瓶颈在于港口外运能力而非矿山生产能力。具体来看,当前HerbElliott港运力约2.05亿吨/年,中期目标也仅仅提升至2.1亿吨/年,整体拖累矿山发运。产能增量来看,当前唯一明确增量来自IronBridge爬坡,但从2027财年一季度的发运来看,爬坡压力明显。远期来看,Blacksmith首次披露储量1.96亿吨、品位58.0%Fe,资源量增至6.15亿吨,主要提供资源接替,但尚未宣布明确投产时间。整体来看,FMG短期增量有限,产能爬坡压力较大,远期增量较为模糊。
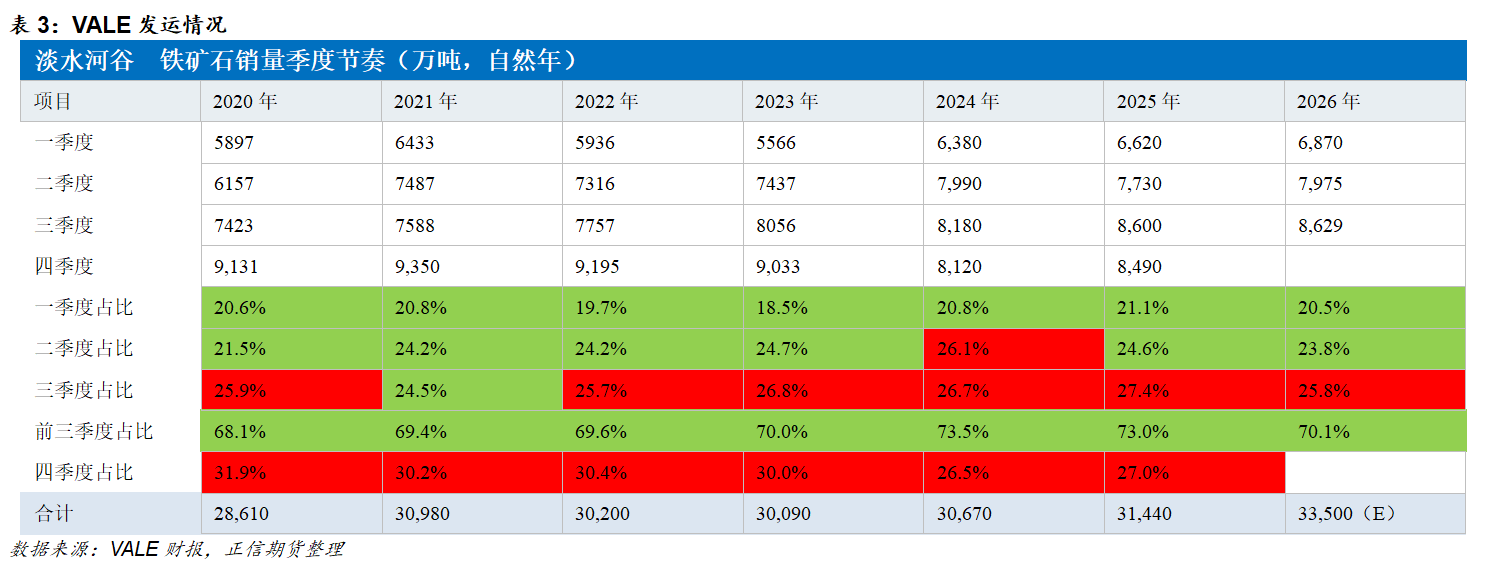
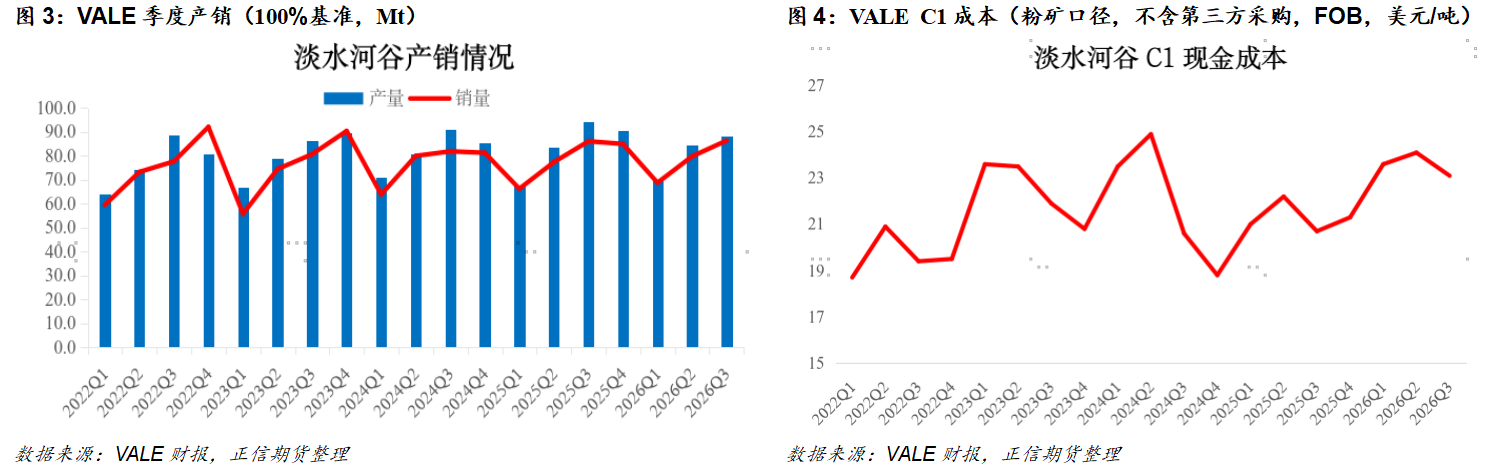
二、VALE:北部系统拖累矿山生产节奏,库存调节得以维持销量增长 三季度淡水河谷铁矿石总产量8835万吨,同比下降6.4%、环比增长4.9%;总销量8629万吨,同比微增0.3%、环比增长8.2%。综合来看,三季度铁矿产量下滑而销量增长,主因矿山通过销售前期库存、调整发运节奏达成,但这也意味着三季度通过存量缓冲后,四季度的库存缓冲的空间正在收窄,淡水河谷虽预计Serra Norte四季度供应改善,但实际落地仍存在风险,若矿山作业不及预期,四季度销量存在下滑风险。 分系统看,北部系统产量4280万吨,同比下降13.9%;东南部系统产量2274万吨,同比基本持平;南部系统产量1313万吨,同比下降4.8%。综合来看,产量减量来自北部系统,其中北部Serra Norte与Serra Leste合计产量1900万吨、同比大降27.4%,是北部系统产量下滑的核心原因,主因Serra Norte产量下滑与原矿可采量下降、采矿计划的调整有关,其拉低了矿山三季度的生产效率,但这些作业提高了未来赤铁矿的可采量,且淡水河谷预计四季度产量将实现同比增长,但实际的落地成色仍需观察矿山的生产情况。 成本方面,三季度C1现金成本(不含第三方采购)23.1美元/吨,环比降4%、同比增12%;前三季度C1为23.6美元/吨,全年C1指引22.5—23.5美元/吨,整体高于区间上沿。具体来说,淡水河谷将成本上升归因于雷亚尔升值、柴油价格上涨、以及成本较低的Serra Norte矿量占比下滑等影响导致,成本整体高于区间上沿,但本季报告未更新成本指引,四季度存在改善可能。
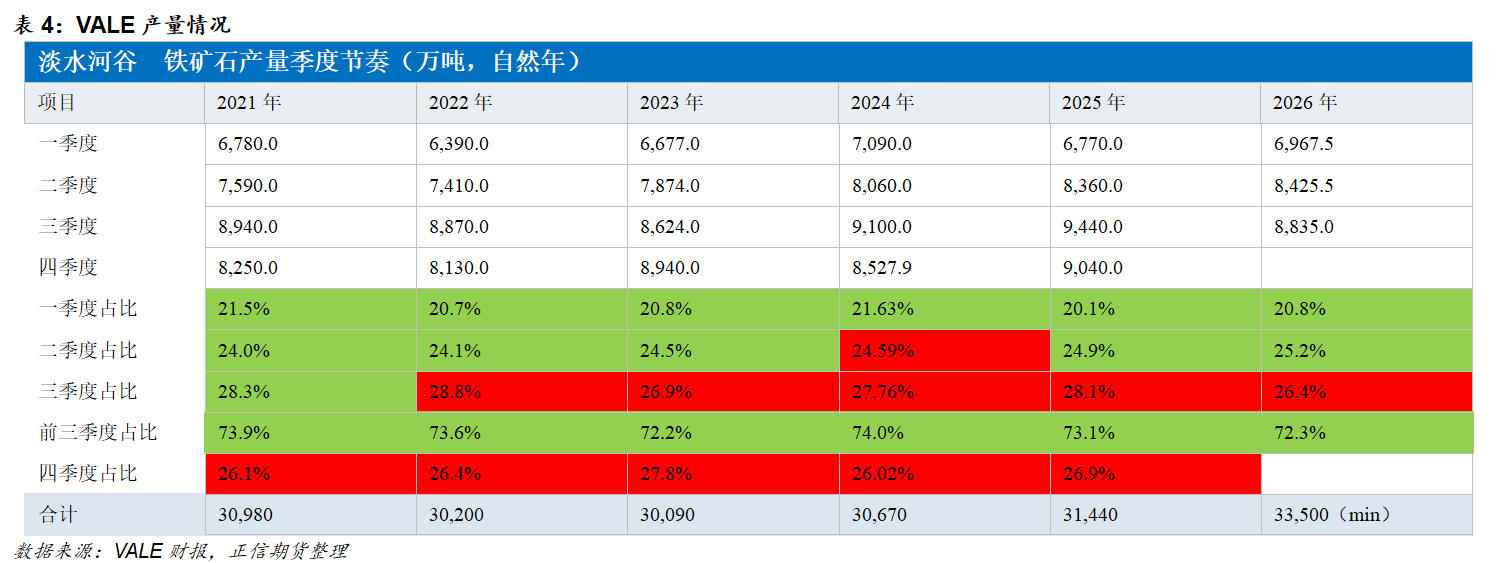
2026年,铁矿产量指引3.35亿—3.45亿吨(含第三方采购、原矿与球团给料)维持不变,淡水河谷表示有信心完成区间下沿。具体来看,前三季度发运累计2.42亿吨,完成下沿的72.3%,按公司披露推算,四季度至少需生产9,272万吨,比今年三季度增加约430万吨,比去年同期高出250万吨。球团方面,产量指引3,000万—3,400万吨,淡水河谷表明有信心达到中值。前三季度2,403万吨,按中值推算四季度需生产797万吨,比今年三季度减少约60万吨,比去年同期减少约40万吨。综合来看,四季度球团存在减产风险,但全年产量若指引维持,按公司披露推算,四季度全口径至少增产430万吨,总共需生产9,272万吨。
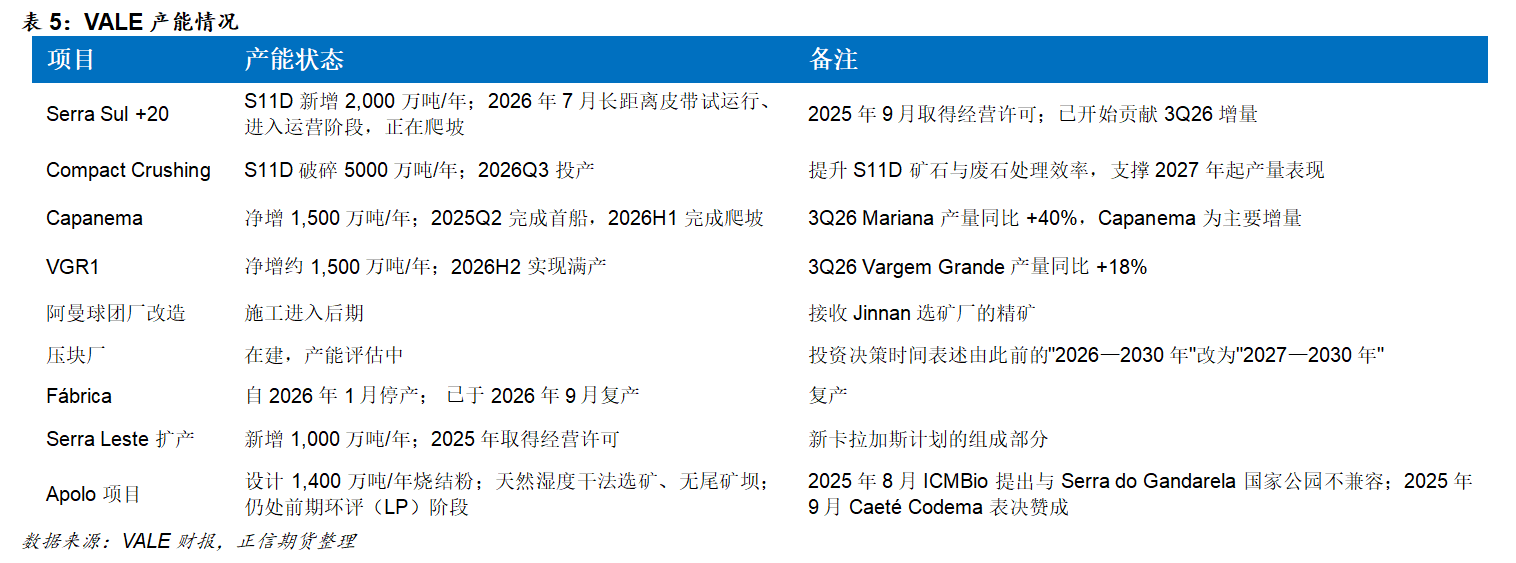
在建产能方面,三季度主要关注S11D扩能与Fábrica的复产爬坡。具体来看,除Serra Sul +20和Compact Crushing外,Capanema与VGR1两项扩能继续爬坡,本季分别带动Mariana矿区和Vargem Grande矿区同比增产,与此同时,Fábrica在满足安全、环境和许可要求后于9月复产,而阿曼球团厂改造进入施工后期,用于接收Jinnan选矿厂的精矿,这也是本季铁矿维持性资本开支同比增加的主要原因。 评估项目方面,暂无较大增量。具体来看,处于工程阶段,预计扩建产能1,000万吨/年、新增400万吨,二、三号厂升级与隧道也已在建设。Apolo设计产能1,400万吨/年烧结粉、S11C、Serra Norte N1/N2设计1,000万吨/年,但因许可限制正复核范围,均处于FEL2阶段。总体来看,VALE短期增量主要看Serra Norte项目的实际投运效率与Fábrica的复产节奏,未来增量主要关注Serra Leste的投产情况,其他增量仍需观察。
三、2026年三季度四大矿山产销总结 RIO:IOC和Pilbara、SimFer表现继续分化。IOC受上半年减量影响预计大概率达成其目标区间的低位水平,采场恢复进度是全年目标的关键,产销预计保持同比减量;西芒杜方面,当前年化运行率已达1,000万吨/年,四季度将首次通过主破碎机与SimFer自有港口装运,提升后期开采和发运效率;皮尔巴拉方面,WesternRange达产爬坡,持续提供增量,全年增量预计400万吨左右。总体来看,三季度力拓供应高位运行,四季度预计维持当前产销节奏,全年产量增量预计700万吨左右,且按照全年发运指引下沿预测,四季度至少发运约8800万吨。 BHP:三季度WAIO产销环比二季度有所下滑,主要因检修集中影响,但金布巴大幅增产对冲了部分减量,且铁路与港口吞吐依然强劲,产销均为近三年同期最高,整体运营韧性较强。考虑到2026年下半年BHP正在推进西岭破碎机投产和6号翻车机等产能替代项目,27财年预计稳定运行,2.94—3.06亿吨产量指引完成确定性较高。 FMG:三季度产销同比较快回落。受中国矿产资源集团正在进行的谈判影响,以及遭遇史上最大规模港口停机检修拖累,FMG发运环比下滑明显,且受柴油价格影响,赤铁矿C1成本超过指引上限,若年底谈判未决可能调整后期产量,铁矿销量也将下滑。 VALE:由于Serra Norte矿区采矿受限、车队运力下滑,以及铁矿石处理与剥采增加,可用原矿减少,三季度产量同比下滑,但通过销售前期累积库存、调整发运节奏,销量保持增量。综合来看,四季度球团存在减产风险,且考虑三季度产量不及预期,VALE预计2026全年产量完成区间目标下沿,四季度全口径预计增产430万吨,总共需生产9,272万吨。 总结来看,2026年三季度四大矿山总发运量2.98亿吨,同比增加150万吨;前三季度四大矿山总发运量8.54亿吨,同比增加1255万吨。2026前三季度,全球铁矿石供应增量大部分由力拓贡献,四季度四大矿山发运量预计延续平稳,环比三季度增加300万吨左右。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!