聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

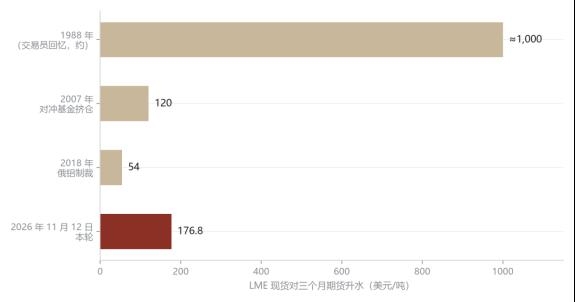
| 11月12日下午,伦敦金属交易所的报价屏上跳出一个让众人惊讶的数字:现货铝对三个月期铝的升水,冲到每吨176.80美元。 上一次见到这个价差,还是1990年11月。那会儿柏林墙刚倒,苏联还没解体。也就是说,在过去整整36年,伦铝市场没有这么紧过。 更夸张的是,就在一个月前的10月中旬,这个价差还是贴水——现货比期货便宜。一个月,从贴水到36年纪录,中间没有任何缓冲。
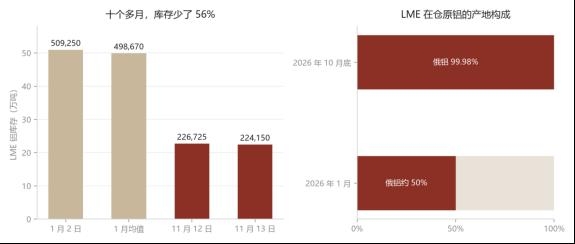
图1 四轮挤仓的现货升水峰值。1988年数据来自交易员回忆(“接近1000美元”),2007、2018年为本轮之前两次典型挤仓,2026年11月12日为本轮峰值。数据来源:Fastmarkets、中信证券、彭博、路透 仓库里全是铝,却没人敢接 要理解这次逼仓的程度,不能只看价格,得先看那些把整个铝市场压到临界点的结构性数字。 11月13日,LME仓库里还剩224,150吨铝。1月2日是509,250吨,十个多月蒸发56%,为1990年以来最低。去年全球生产原铝接近7400万吨,照此折算,整个LME的库存只够全世界用一天。注销仓单——已经排队等着出库的那部分——11月13日增加21.42%到24,375吨,活仓单减少3.15%到199,775吨。能拿出来交割的,比账面总数还要薄一截。
图2 左:LME铝库存年内塌陷;右:在仓原铝的产地构成(1月为仓单口径约五成,10月底为在仓原铝口径99.98%)。数据来源:LME、路透、中信建投期货 产地才是这轮行情真正的引信。到10月底,LME在仓原铝中,俄产铝占99.98%;仓单里俄铝的占比从今年1月的约五成升到10月的九成以上。它们的品质完全符合LME的交割标准,实实在在躺在仓库里,物理上根本不缺。但在欧美终端市场的流通体系里,这些铝却是“烫手山芋”。因为长期的西方制裁和合规审查,几乎所有欧美大型铝消费企业,都不敢在自己的供应链合同里签下俄铝。 于是市场上出现了极其魔幻的一幕:同一个仓库里的铝,硬生生长出了两个价格。LME盘面上的铝是一个价,可一旦你把它从仓库里提出来,想在欧美实体市场流通,只要它是俄铝,就必须在盘面价格基础上打一个不小的折扣,才能找到买家。 这等于直接给逼仓开了绿灯。 多头根本不需要把所有铝全部买光,只要把剩下那点本来就不多的、可以在欧美合规流通的非俄铝仓单全部攥在手里,空头就再也找不到从外部补充货源的路径。 不少交易员私下复盘的时候都在感慨,这哪里是单纯的资金盘游戏,这是西方制裁埋了好几年的雷,直接在LME的交割体系里炸了。地缘政治把流通通道堵死,最后硬生生造出了一个36年未见的逼仓行情。 空头面前,两条路,都是绝路 现在,所有人盯着一个日子:11月18日,LME铝11月合约到期日。 合约到期那天,空头只有两条路:要么高价买回合约平仓——市场上有货的只有多头,等于排队挨宰;要么拿实物铝交割——手里没货,去买现货,还是要找多头买。横竖一刀,只是从哪边挨的问题。 那空头到底是谁?没人说得清。但全球铝产业链上,靠卖出远期合约锁定利润的玩家太多了:铝厂要保值,贸易商要锁价,金融机构要做结构性产品。放在平时,这是聪明的风险管理,可一旦现货没了,这些套保盘瞬间变成裸空头。 套保保的是价格风险,从来保不了交割风险。资本市场最残忍的地方就在这儿:你明明看对了方向,却可能倒在交割日之前。 这一幕,36年前真实上演过 1988年,大宗商品传奇马克·里奇(Marc Rich)旗下公司集中持有铝多头,把现货对三个月期货价差推到每吨1000美元以上。空头几乎被团灭。 这位仁兄来头不小:他创立的贸易公司就是后来巨头嘉能可的前身。他本人因逃税被美国通缉,常年躲在瑞士。1990年《纽约时报》报道LME正调查其逼仓铝市场——调查还没出结果,他先在1990年11月留下了那个至今没被打破的升水纪录。 换句话说,这次市场逼近的36年纪录,恰恰就是这位老兄留下的。那件事直接改写了交易所规则:LME从此设立大额持仓申报,并规定持仓达到阈值时,LME有权强制大户以限价出借头寸。 内外盘“冰火两重天” 就在现货逆价差天天刷历史新高的时候,LME三个月铝价反而在11月12日跌了1%,收在3032美元/吨,比今年6月摸到的3707.5美元/吨的四年高点,低了一大截。 很多人这才反应过来,这次根本不是什么全球铝价大牛市。 更有意思的是,海外抢货抢得天翻地覆的时候,国内的铝市场反而在走弱。10月国内铝加工行业PMI已经跌到了48.9%,跌破了荣枯线,传统旺季过后,下游需求的压力明明白白摆在台面上。10月中国未锻轧铝及铝制品出口59.39万吨,比9月的65.6万吨少了6.2万吨,环比直接下跌9.5%。 于是两边的交易员活在两个完全不同的世界里:海外的产业盘在拼命抢近月现货,生怕拿不到货断了供应链;国内的贸易商和加工厂在小心翼翼评估需求,不敢盲目追高外盘的逼仓行情。很多国内做了十几年铝的老交易员说,这一轮逼仓看着热闹,却根本没法复刻2021年之后的单边大牛市,内外盘的底层逻辑,早就不是一回事了。 这次36年一遇的伦铝逼仓,从来都不是什么“多空大战”的爽文剧情。它是一堂血淋淋的实战课,最后教会所有人一个最简单的道理:大宗商品市场里,永远是“手里有货的人”说了算。 七禾研究中心综合整理自网络,部分内容由AI搜集 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!