聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

| 随着JM2701合约价格再度逼近前期低位,其下行驱动与风险收益比值得重新评估。若焦炭提降落地后,利润修复与冬储补库逐步形成共振,焦煤有望迎来一轮阶段性估值修复行情。 10月下旬以来,焦煤市场的核心交易逻辑逐步由供应偏紧转向供应恢复。一方面,随着山西煤矿复产持续推进,市场预期国内炼焦煤产量将逐步回升;另一方面,蒙煤进口通关存在抬升预期。叠加四季度钢材需求逐渐进入淡季,盘面提前交易供需宽松逻辑,JM2701一度跌至1352.5元/吨附近。 但从近期实际情况来看,供应恢复的节奏并没有此前预期那么快。 相关数据显示,11月12日,全国523家炼焦煤矿山样本核定产能利用率为70.7%,环比下降0.5个百分点;原煤日均产量为159.3万吨,环比下降1.1万吨;精煤日均产量为66.1万吨,环比下降0.1万吨。与10月22日相比,精煤日产已由68.1万吨下降至66.1万吨,累计减少2万吨。 与此同时,山西炼焦煤矿山停产情况也出现新的变化。相关数据显示,5月23日至11月11日,山西曾出现停产现象的炼焦煤矿山累计209座,涉及核定产能约2.8亿吨/年。但从边际变化来看,在复产增产的背景下,截至11月11日,仍有43座煤矿处于停产状态,且周度停产数量与涉及产能增加,说明国内炼焦煤产量恢复仍受现实条件约束,供应释放并非线性增长。结合523家矿山样本精煤日产连续下降的情况来看,前期市场预期的国产煤供应增量,目前尚未在实际产量上充分体现。 进口端的表现同样符合这一特征。此前市场曾预期甘其毛都口岸通关量将恢复至1100~1500车/日,该进口增量预期一度是压制焦煤价格的核心因素。但11月以来的实际通关数据显示,口岸运输存在明显波动:11月5日通关量一度降至538车,11月9日回升至881车,11月11日为847车。需要注意的是,蒙煤通关已出现恢复迹象,后续仍有进一步提升的空间,但当前实际供应增量明显不及市场预期。焦煤市场出现了显著的结构性变化:此前拖累行情的两大供应利空并未落地,国内产量持续走低,盘面价格却再度考验前期低点。 当然,1350元/吨并非确定性底部,不过核心变化在于:同等价格水平下,市场的供应约束已然不同。在需求没有发生超预期变化的前提下,盘面进一步下探,有赖于新的利空因素出现。 需求端,铁水产量持续下行,焦企维持低库存采购,矿山累库尚未完结,当前基本面依旧偏弱。不过,矿山累库节奏放缓、下游库存持续去化,焦炭提降、利润修复与冬储补库或将催生新的边际变化。
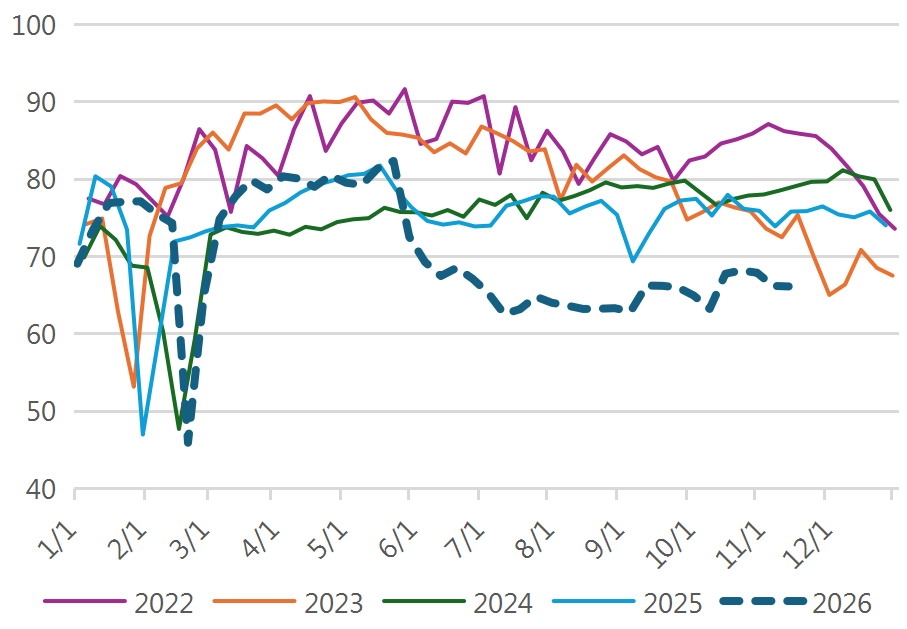
图为247家钢厂样本焦化厂库存(单位:万吨)
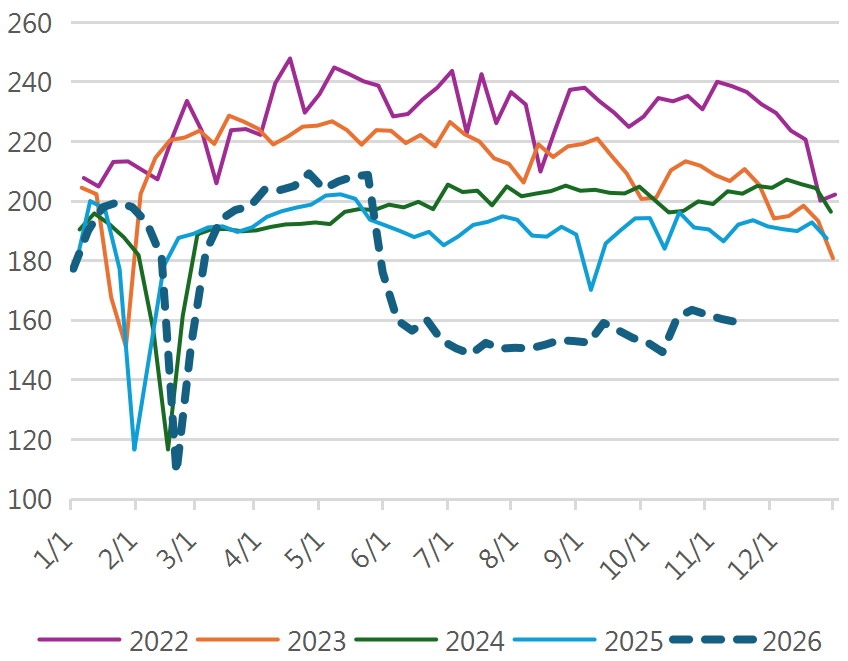
图为独立焦化企业库存(单位:万吨) 从估值角度看,JM2701此前在供应恢复、需求走弱的双重预期下回落至1350元/吨附近,不过部分供应端悲观预期尚未兑现,盘面下行空间有待重估。 对于JM2701,笔者认为1350~1380元/吨附近值得重点关注。若期货价格在前期低位附近逐步企稳,口岸主焦煤报价不再下探,同时焦企利润改善、原料采购恢复,则有望推动盘面向1400~1450元/吨区域修复。若后续矿山库存转降、冬储需求进一步释放,盘面修复幅度或将扩大。 不过,这一机会仍是悲观预期修正下的阶段性估值修复,而非新一轮趋势性上涨。后续需重点关注三类风险:一是国内煤矿实际产量重新回升、蒙煤进口放量持续兑现;二是铁水下降幅度扩大,焦企盈利与采购进一步下滑;三是现货价格持续下跌,带动期货价格中枢下移。若上述利空形成共振,前期低点仍有被进一步跌破的可能。 总体来看,焦煤中期供需偏弱的格局并未改变,但短期影响盘面定价的边际条件正在发生变化。此前被充分交易的供应增量预期尚未完全兑现,国内实际产量仍在下降,下游持续去库也为后续采购恢复预留了空间。随着JM2701合约价格再度逼近前期低位,其下行驱动与风险收益比值得重新评估。若焦炭提降落地后,利润修复与冬储补库逐步形成共振,焦煤有望迎来一轮阶段性估值修复行情。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!