聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

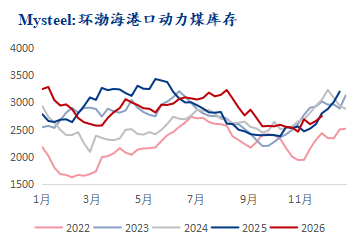
| 报告品种:动力煤 原文链接:https://mp.weixin.qq.com/s/5v3dbbOt7ZCcfWfUkO0RKw 概况:随着北方全面进入集中供暖周期,终端日耗进入上升通道,但下游对高价市场煤追涨意愿不足,采购仍以长协兑现和刚需小单为主,贸易商销售压力较大,市场交投僵持、成交清淡。截至11月13日,Mysteel调研全国55个港口样本,动力煤库存为6096.3万吨,周环比减少42.5万吨。现对动力煤市场做出以下解读:
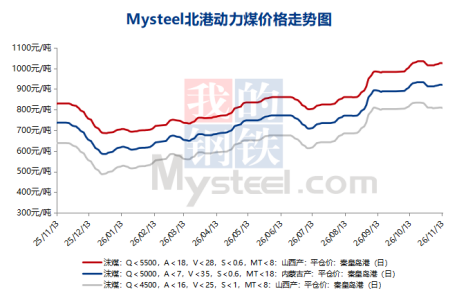
一、产地涨跌互现,政策保供与供给约束并存 政策层面,进入四季度国家密集部署煤炭稳产保供工作,旨在稳定冬季用煤市场预期。本周主产地煤价整体涨跌互现、窄幅波动,政策保供力度不减但供给释放仍存现实约束。陕西榆林市场以稳为主,内蒙古市场稳中偏弱,下游采购需求有所回落,部分煤矿阶段性拉运放缓而承压下调。整体来看,坑口价格在前期上涨后趋于平稳,部分煤种出现小幅回调,成本端对港口的支撑力度较前期有所弱化。截至11月13日,全国462家矿山产能利用率89.2%,环比增0.2个百分点;日均产量538.3万吨,环比增1.3万吨。 二、港口报价高位僵持,成交重心略降,市场情绪走弱 本周北港动力煤市场温和上探、高位横盘。周初在产地煤价坚挺的成本支撑下,有货贸易商报价区间小幅上移,优质高卡煤流通资源较少,但实际成交乏力下上行动能衰减,市场重回涨跌僵持局面,上下游情绪明显回落,主要归因于需求端疲软观望。本周港口船流偏弱,电厂日耗在短暂回升后再度回落,旺季需求成色不足,终端对高价市场煤追涨意愿不足,仍以长协和刚需压价询货为主,部分贸易商手持货盘不多,尤其高卡流通资源偏紧,在对短期市场信心不足下操作暂缓,维持谨慎观望态度,部分以促进出货、清理库存为主,可商议空间逐步扩大,但实际成交仍显冷清。
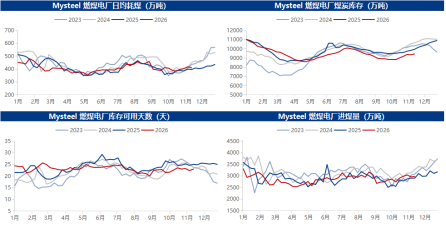
下游电厂方面,整体库存仍处于安全合理水平,日耗随着供暖季到来稳步提升,但补库紧迫性不强。截至11月13日,全国493家样本电厂动力煤库存9446.73万吨,较上周同期增加90.5万吨,处于年内高位;库存可用天数23.03天,较上周天数微增,库存保障能力充足。同期样本电厂日均耗煤410.21万吨,虽较上期略有下降,但整体已进入季节性上升通道,进入11月后受冷空气活动影响,终端整体日耗上升约3.5%。但多数主力电厂存煤可用天数维持在安全水平,长协煤稳定输送托底供应,故对高价市场煤追涨谨慎,采购连续性与紧迫性不强。沿海电厂虽有阶段性补库需求释放,但压价心态明显,普遍维持“按需补库、压价观望”的采购策略。
三、多空因素交织,短期煤价或延续震荡偏弱 综合来看,当前动力煤市场情绪已从前期的高位震荡转向谨慎偏弱,多空因素交织。利空因素在于下游采购需求未见明显放量、终端补库意愿不足,对煤价形成压制;利好因素在于北方全面进入供暖季、冷空气活动频繁,大部地区气温将进一步下降,耗煤需求仍有望进一步改善;此外印尼供应端偏紧及国际海运费高位波动,对进口煤价格形成支撑,间接利好内贸煤。预计短期动力煤市场将进入阴跌通道,低卡煤有明显回调压力,中高卡煤跌幅相对有限,需持续关注港口库存、终端日耗变化及实际成交放量情况。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!