聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

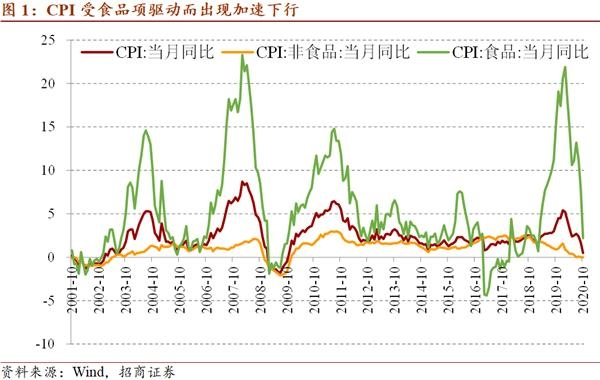
| 一、 CPI同比继续下行,环比转负 10月CPI同比增速0.5%(前值1.7%),加速下行是由于基数因素所形成的下降趋势和猪肉价格的回落。本月基数因素贡献从上月的1.3降至0.4个百分点,新涨价因素的贡献从0.4下降到0.1个百分点。分项来看,食品项同比涨幅降至2.2%(前值7.9%);非食品项同比持平在0.0%。其中,食品项同比涨幅显著收窄,畜肉项下猪肉的贡献从上月的1个百分点转负为-0.13个百分点,猪肉价格同比从上月的25.5%下降到-2.8%;鲜菜的贡献比上月下降0.03个百分点,鲜果则提升0.13个百分点。
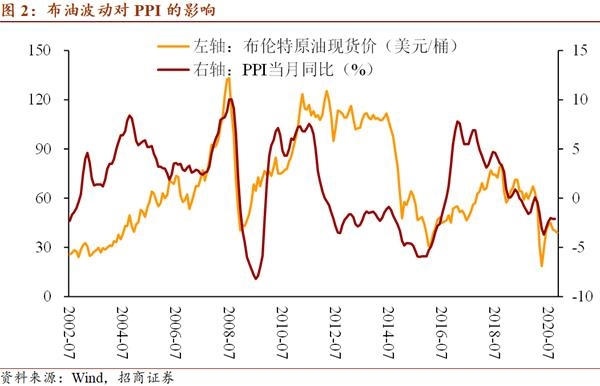
10月CPI环比也加速下行至-0.3%(前值0.2%),反映出食品供应稳定。其中,食品类环比降至-1.8%(前值0.4%),非食品类环比降至0.1%(前值0.2%)。食品项下,猪肉环比-7%(前值-1.6%),是由于生猪生产持续恢复,存栏不断改善,猪肉价格从8月的高位48元/公斤左右逐步下降至10月的40元/公斤以下。鲜菜环比-2.1%(前值2.43%),鲜果因季节原因涨幅也有回落,为1.8%(前值7.3%)。在非食品项下,因国庆、中秋双节原因,旅游环比上涨至2.8%(前值-0.9)。因国际原油价格波动,交通工具用燃料环比降至-2.2%(前值-0.9%)。 CPI在基数因素快速下降的作用下仍将保持下降趋势。由于农产品批发价格200指数同比已经为负,预计食品项增速将继续下降。非食品项将在消费加速恢复的带动下逐步回升。 二、 PPI上行趋势仍在 10月 PPI同比-2.1%(前值-2.1%),本月基数因素和新涨价因素均为负贡献,分别为-0.1和-2个百分点。 PPI环比为0.0%(前值0.1%),涨幅连续3个月回落。生活资料价格环比-0.1%(前值-0.1%),主因食品类-0.2%(前值0.0%);耐用消费品提升至0.0%(前值-0.3%),衣着类-0.1%(前值-0.2%)。生产资料价格环比0.1%(前值0.2%),其中采掘-0.1%(前值0.6%),原材料0.2%(前值0.3%),加工0.0%(前值0.1%)。 10月PPI在修复趋势中再度停留,主因是国际原油价格波动。10月下旬,布伦特原油价格再度下行突破40美元/桶,由于市场预期美国纾困计划受阻和欧美疫情再次爆发。目前,市场正在密切观察需求侧的影响因素,包括OECD国家的复工复产和疫情进程等。另外,亚洲国家的能源多元化也在影响OPEC+国家对能源市场的影响力,例如从5月份开始,中国进口美国原油数量连创新高,9月进口达到390万吨;同时期从伊拉克进口原油数量几乎腰斩。 预计PPI在10至12月将在-2.0%±0.2%窄幅波动。考虑到疫情不确定性和全球原油高库存等因素,预计四季度布伦特原油价格均值将维持在42美元/桶附近。基于投入产出比模型测算原油价格对PPI的影响,我们将PPI均值进行了下调。
三、 2021年通胀水平预测 1993年价格全面放开至今,中国的通货膨胀成因分为需求驱动和供给驱动两类。需求驱动一般是货币供应超过实际需求导致,而货币超发的原因,一部分是央行为配合经济增长任务时主动为之,往往也会伴随房地产周期或基建投资增速上行;另一部分是贸易顺差快速增长时期,央行为维持汇率稳定而购买外币和投放本币。供给驱动则包括三种,一是中国加入WTO至金融危机之前,出口部门增长快于国民经济整体所导致的结构性通胀,表现为2001年至2008年CPI的波动上行;二是3年左右的猪周期所导致的非平衡通胀,2004、2007、2011、2016、2019共出现过5次;三是去产能与环保限产引发的能源与原材料行业的价格上行,这是2016至2017年PPI显著上升的重要成因之一。 货币政策层面,2020年上半年中国的货币供应处于“略高于名义经济增长以体现逆周期调节”的状态,因此M2增速与名义GDP增速反向运行。但2020年下半年以来,“保持货币供应量与名义经济增速基本同步”的货币政策规则再次回归,同时坚持“房住不炒”原则,坚持政府与国有企业的宏观杠杆率约束。 供给冲击层面,首先当前国内显著超过国民经济整体增速的部门主要是以信息技术为代表的新兴行业,占GDP的比重仍然较低,而出口、金融、房地产、基建投资等部门基本与国民经济保持同步增长,因此结构性通胀压力较低。其次猪周期已经随着产能的恢复趋于回落,非平衡通胀压力较低。最后,随着三年攻坚战的完成,国内产能过剩和环保压力已经有所缓解。 因此仅就国内货币政策取向与供给冲击发生的可能性而言,2021年通胀压力总体可控。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!