聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

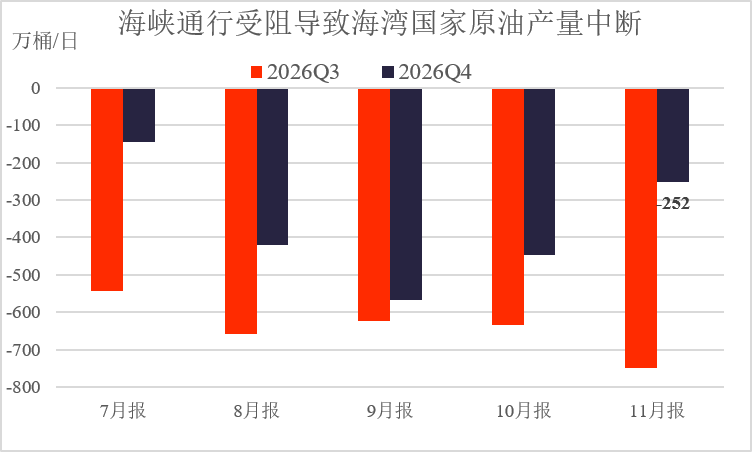
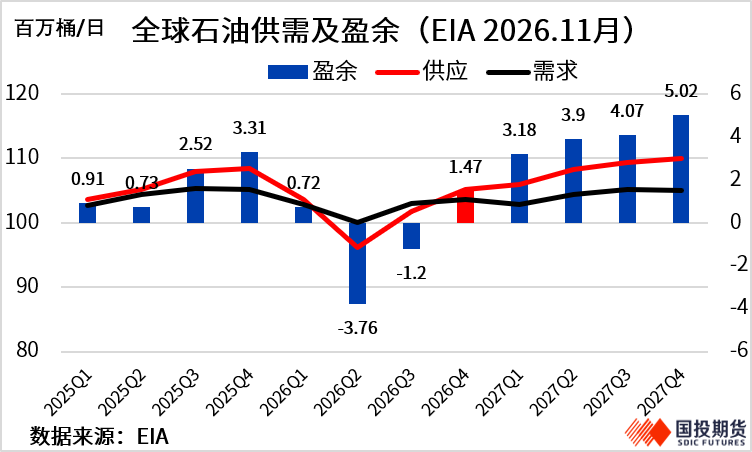
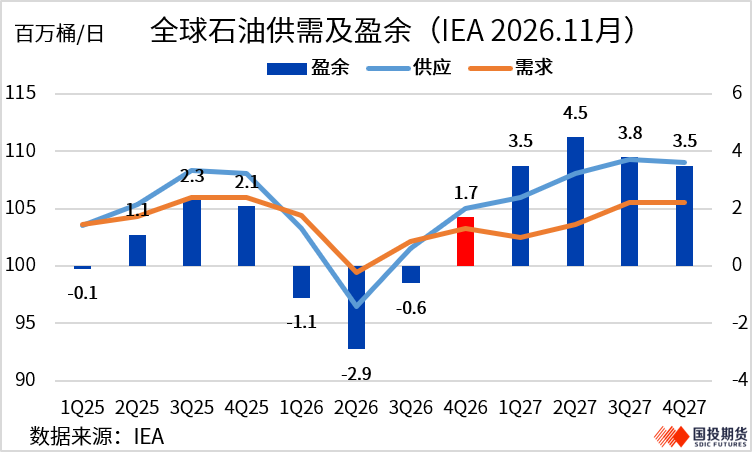
| EIA/OPEC/IEA三大机构11月月报最值得关注的是石油供应预期的集体大幅上调。 EIA与IEA在10月曾经预计4Q26全球石油供需缺口分别为0.7 mb/d、1.8 mb/d,在供应得以大幅上调后两家机构在11月报中认为4Q26全球石油市场供应过剩、库存累积。美伊冲突爆发8个多月以来,全球石油市场供需紧张格局已延续了大半年,Q4重新进入累库期主要因中东原油供应与出口的超预期恢复。 一、供应:中东恢复是推动4Q26全球供应上修的主力 总量上来看,IEA将2026年全球石油供应降幅由10月报的-5.8收窄至11月报的-4.8 mb/d,关键是把Q4供应降幅由6.5 mb/d下调至3.2 mb/d。同时,由于2026年地缘冲突导致石油供应下滑,低基数效应使得2027年供应将较2026年大幅反弹,因考虑到伊朗原油出口将持续受限,所以IEA将2027年供应增速由10月的+7.7下调至11月报的+6.6 mb/d。EIA同样"近端上修、远端下修"——2026年全球石油供应降幅由-5.2收窄至-4.6 mb/d,Q4供应降幅由5.5降至3.3 mb/d,2027年增速由+8.5下调至+6.7 mb/d。 从中东地区来看,EIA的时间序列数据显示霍尔木兹海峡通行受阻以来中东原油关停量已从5月约10.9 mb/d的峰值降至10月约2.5 mb/d;从环比变化来看,10月4Q26关停量预测在4.5 mb/d,11月降至约2.5 mb/d。EIA对OPEC石油产量2026年由23.9增至24.5 mb/d、2027年由29.2降至28.4 mb/d,短期紧缺缓解、但产能完全修复要拖到2027年中之后。据OPEC 11月报,OPEC+组织合计原油产量 10 月环比增长 204 万桶/日至 4123 万桶/日,其中增幅九成以上来自沙特、伊拉克、科威特及阿联酋,俄罗斯等非 OPEC 参与国仅增约 7 万桶/日。具体来看,科威特环比增产23万桶/日至200万桶/日;阿联酋环比增9万桶/日至 401 万桶/日并显著超越战前;伊拉克环比增50万桶/日至 449 万桶/日,已略超战前;沙特产量环比增118万桶/日至920万桶/日,与战前产量水平的差距缩窄至30万桶/日左右。 OPEC+已连续三个月维持原油产量目标不变,政策偏谨慎,焦点转向11月29日会议及其延迟提交的最大可持续产能评估,这将决定2027年配额基准,是后续最大政策变量。 最后看非OPEC供应,这是重要支撑、但难改中期格局:美国、加拿大、巴西、阿根廷、圭亚那在内的美洲五国2026年预计增产石油1.6 mb/d、2027年再增1.1 mb/d,是海湾外最确定的增量。
二、需求下修为主,机构分歧扩大 与供应端的积极修正相反,需求端持续下修且分歧扩大。按2026年全年全球石油需求看,EIA为-2.0 mb/d、IEA为-2.7 mb/d、OPEC维持+0.2 mb/d不变(2027年三家分别为+2.0、+2.0、+2.6 mb/d);四季度看,IEA的全球石油需求同比降幅由-2.5扩大至-2.7 mb/d,深于全年平均,说明四季度需求并未改善。OPEC未按IEA/EIA口径计入价格高企造成的需求破坏,三家2026年全球石油需求绝对量相差超过3 mb/d(IEA 102.3对OPEC 105.7),绝对量不宜直接比较,有信息量的是各自修正方向。 三、Q4全球石油市场有望迎来累库拐点 Q4全球石油市场预计重新进入累库格局。EIA的10月报预计4Q26全球石油库存再降0.7 mb/d,11月报改为累库150万桶/日;3Q26去库幅度由-1.9收窄至-1.2 mb/d,全年仍以前三季度去库为主,1Q27预计累库3.2 mb/d。IEA 10月报预估4Q26全球石油去库1.8 mb/d,11月报改为4Q26全球石油累库1.7 mb/d、2027Q1预计累库3.5 mb/d。IEA还指出10月全球观测石油库存增加52 mb(+1.7 mb/d),为开战以来首次月度回补,但陆上石油库存仍处2016年来最低。
中期选举落定后国际原油先经历过一轮地缘溢价快速出清的大跌后陷入区间震荡走势。当前石油市场的确定性在于陆上原油&成品油库存仍偏低与中东原油供应超预期恢复,不确定性在于四季度原油累库能否兑现,后续仍需观察11月、12月中东产量恢复和海峡通行情况,若累库兑现,油价有下行压力;若地缘反复,石油累库预期向油价的压力传导将被推迟。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!