聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

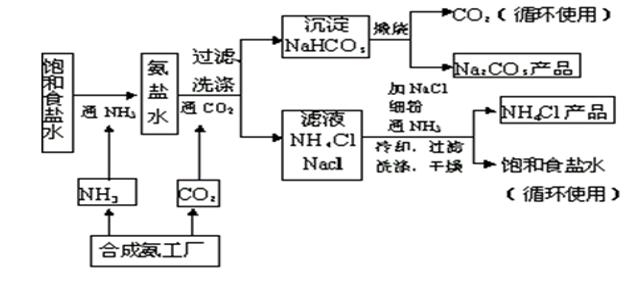
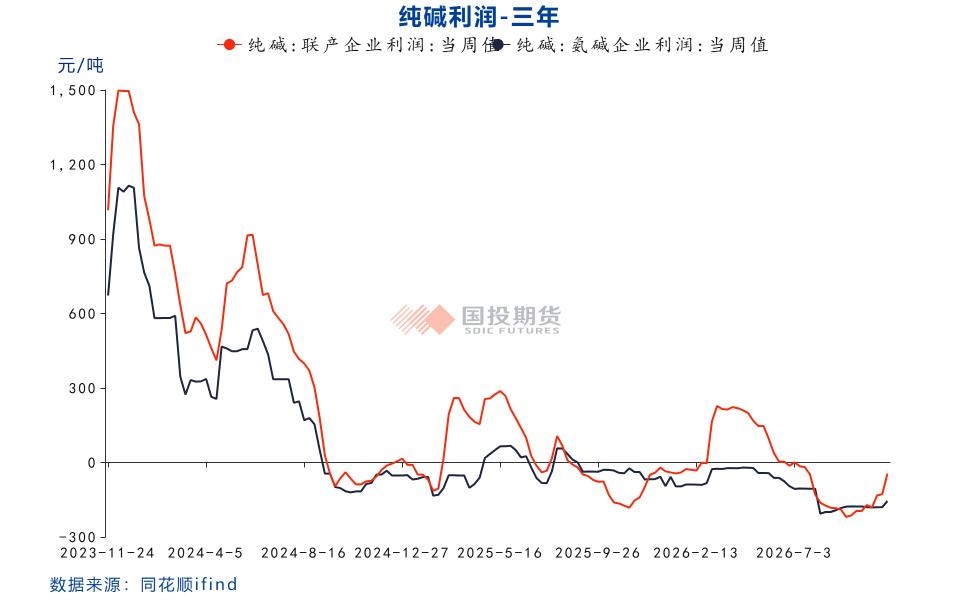
| 纯碱处于下行周期,价格持续走低,氨碱和联碱装置均处于亏损格局。但行业尚未出现明显停产现象,背后存在的原因有:一是今年上半年联碱装置副产品氯化铵走势较好,联碱综合利润较好,下半年开始转亏,亏损周期不长;二是氨碱装置处于亏损,但因国有企业占比较高,停产现象不多,仅今年11月山东海天因经营压力而关停。近期氯化铵价格再度走强,联碱利润有所修复,联碱装置经营压力缓解。鉴于今年氯化铵表现较好,一定程度上弥补了纯碱的低迷,本文将主要从氯化铵角度来分析会其对纯碱的影响。 1、氯化铵基本特性 氯化铵(简称氯铵),是一种无机物,化学式为NH₄Cl,是盐酸的铵盐,多为制碱工业的副产品。其含氮为24%~26%,呈白色或略带黄色的方形或八面体小结晶,有粉状和粒状两种剂型。粒状氯化铵不易吸湿,易储存,而粉状氯化铵较多用作生产复肥的基础肥料。 氯化铵属生理酸性肥料,易结块,通常用添加防结块剂的方式来防止产品结块。氯化铵用于稻田肥效较高而且稳定,因为氯既可抑制稻田硝化作用,又有利于水稻茎秆纤维形成,增加韧性,减少水稻倒伏和病虫侵袭。但要注意,氯化铵属生理酸性肥料,因含氯较多而不宜在酸性土和盐碱土上施用,对烟草、马铃薯、葡萄、柑橘等忌氯作物要慎用或不用。氯化铵大致可分为干铵和湿铵,干铵为最大的细分产品,占比约63%,湿铵占比约37%。 2、氯化铵生产工艺 氯化铵最主要的生产方式,是作为联碱生产工艺中的副产品,约占整个氯化铵产能规模的90%。联碱法将合成氨生产与纯碱生产联合,利用合成氨厂的氨气和二氧化碳同时生产出纯碱和氯化铵两种产品。 在联碱生产过程中,纯碱与氯化铵基本以1:1的比例产出,因此氯化铵供应基本跟随联碱装置产出的纯碱产量波动。作为联碱企业,通常关注的是双吨利润,所以即便今年上半年纯碱行情较差,得益于氯化铵走势较好,联碱装置的盈利明显好于氨碱装置。 图:氯化铵主要生产流程(联碱工艺)
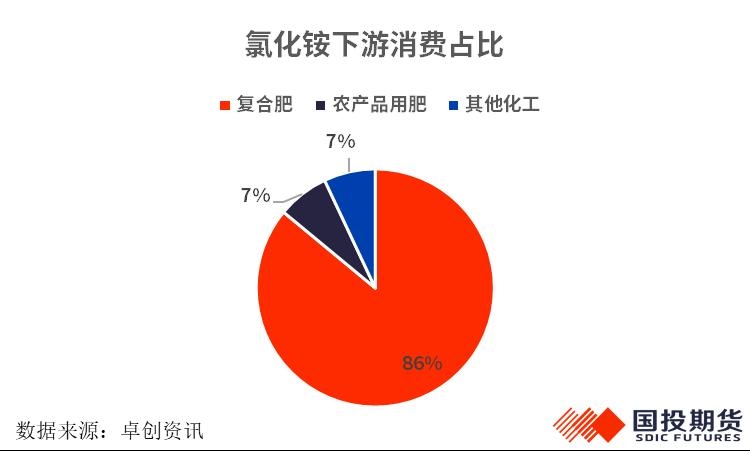
数据来源:郑商所、国投期货 除了联碱生产外,约10%的氯化铵产能来自甘氨酸、稀土及新能源生产过程中副产,或处理含氯物料时副产氯化铵。此外,碳酸钾生产过程也会副产氯化铵:工业上生产碳酸钾的主流方法之一是离子交换法,以氯化钾和碳酸氢铵为原料,在离子交换树脂上进行反应,生成碳酸氢钾(再转化为碳酸钾)的同时,等量副产出氯化铵。 3、下游消费情况 氯化铵主要用于复合肥这块,占比约86%;7%经挤压成颗粒供农业直接使用;其余少量用于其他化工领域。因此,复合肥的开工率直接决定了氯化铵的需求。复合肥是指在氮、磷、钾三种养分中,至少有两种养分标明量的由化学方法制成的肥料。
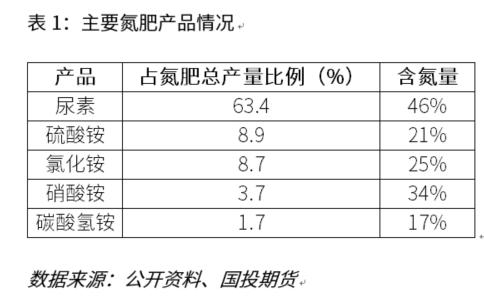
化肥种类繁多,性能与作用各不相同。按成分划分,农业生产中常用的化肥可分为:氮肥、磷肥、钾肥、复合肥、复混肥和微肥。在氮、磷、钾三种基础性化肥中,氮肥所占比重最大,对农业生产的影响也最大。氮肥主要包括尿素、硫酸铵、氯化铵、硝酸铵、碳酸氢铵,其中尿素占比最大,约63%,氯化铵与硫酸铵不相上下,占比均在9%左右。
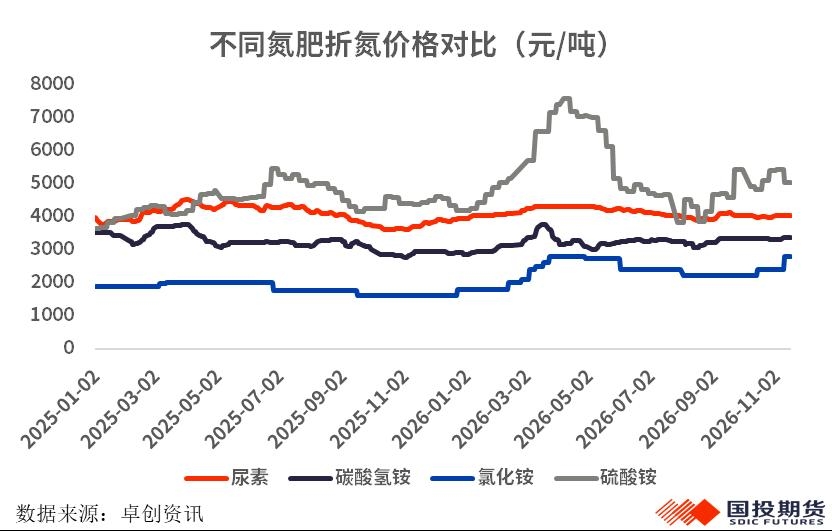
尿素、硫酸铵、氯化铵、硝酸铵、碳酸氢铵含氮量分别为46%、21%、25%、34%、17%。从折氮价格对比看,氯化铵的折氮价格相对较低,对于成本敏感的下游复合肥企业而言,在配方允许的范围内采购氯化铵具有一定经济性。
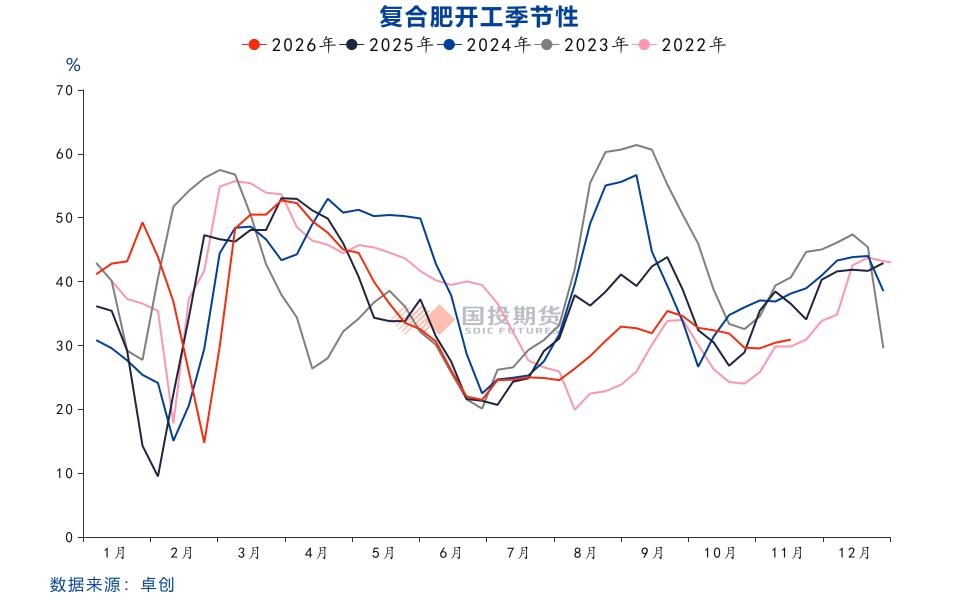
复合肥开工具有一定季节性:每年3月至4月为春耕关键期,8月至9月为秋播备肥期,属于开工旺季;1月至2月为春节停工期及北方冬歇期,6月至7月为夏季高温农闲期,属于开工淡季。由于复合肥厂一般提前备货生产,氯化铵的需求旺季往往比复合肥的开工旺季“抢跑”一步。此外,11-2月一般为冬储备货期,也会带动氯化铵的需求提升。
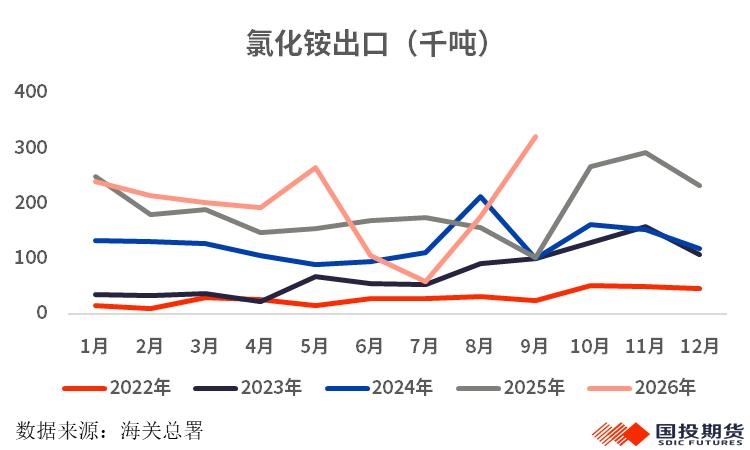
4、氯化铵出口亮眼 近两年,氯化铵出口大幅提升。2025年出口量为231.45万吨,同比增长50.2%,出口依赖度达到14.4%。2026年1-9月出口量为152.44万吨,同比增长16.9%。
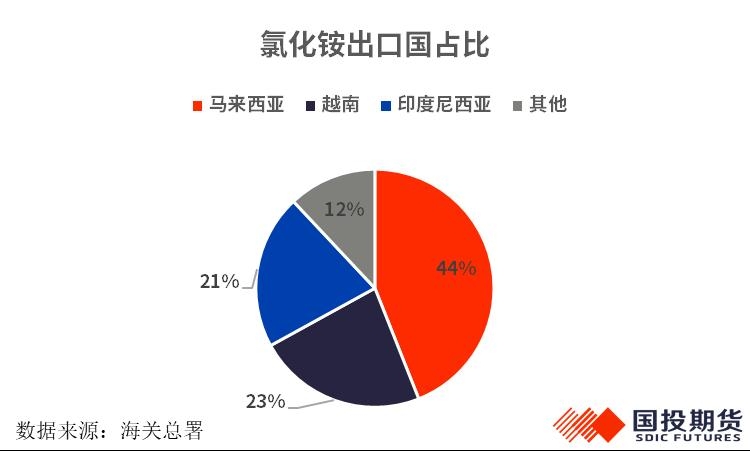
从出口国来看,氯化铵出口集中度较高,主要集中于东南亚的马来西亚、越南和印度尼西亚,三国稳居出口国前三,合计占总出口量近90%。从折氮价格看,氯化氨与尿素、硫酸铵、碳酸氢铵相比,存在明显的价格优势,成为马来西亚、越南以及印尼进口商持续增加采购的重要原因。此外,这些地区农业需求旺盛、本地化肥原料供应不足,叠加距离运费优势,使氯化铵受到东南亚进口商的青睐。
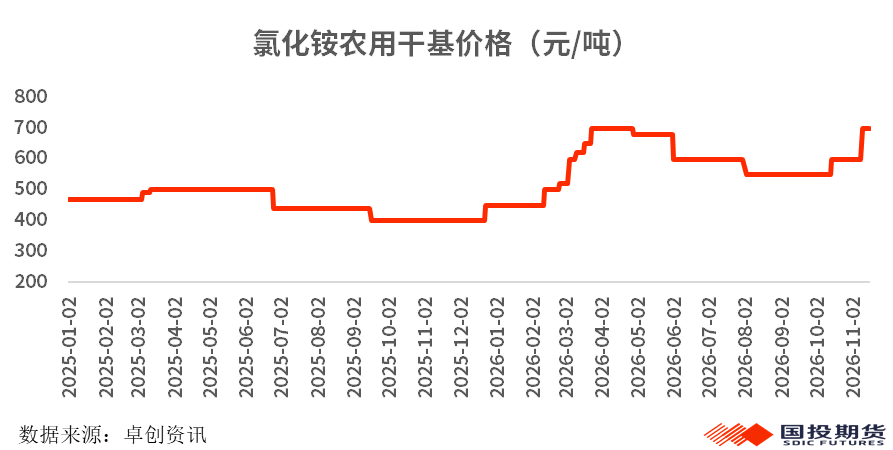
出口量的放大,除联碱装置过剩导致副产品氯化铵供应过剩,出口价格具有优势外,还受到中东地缘冲突以及政策因素的影响。今年上半年,中东地缘冲突影响使中东这一重要尿素出口地区的出口受限,国际尿素价格大涨;而国内尿素出口受管控,部分国际采购商转而采购氯化铵。政策层面,今年6月氯化铵执行配额制自律出口,原则上参考2025年氯化铵年度出口量231万吨,但具体数量尚未确定,法检流程不变,本轮政策周期自2026年6月至2027年5月,出口将执行最低离岸指导价,进一步利好国内氯化铵出口。未来氯化铵出口有望继续保持高位。 5、氯化铵走势好转,纯碱去产难度增加 今年3月,需求端正值下游复合肥开工旺季,供给端联碱装置停车检修,叠加中东地缘冲突升级,复合肥生产成本随之上涨;供减需增,氯化铵价格大幅上涨。尽管纯碱价格持续下行,受益于氯化铵走势较好,上半年联碱装置利润较好。下半年,氯化铵价格下行,联碱装置由盈转亏。当前,配额制自律出口政策下,预计出口仍将延续较好态势,后续面临冬储下游备货窗口,预计氯化铵易涨难跌。氯化铵走势较好,弥补了纯碱端的亏损,联碱利润有望再度修复,纯碱行业去产难度增加,同时氯化铵走势好转也会对纯碱价格形成一定压制。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!