聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

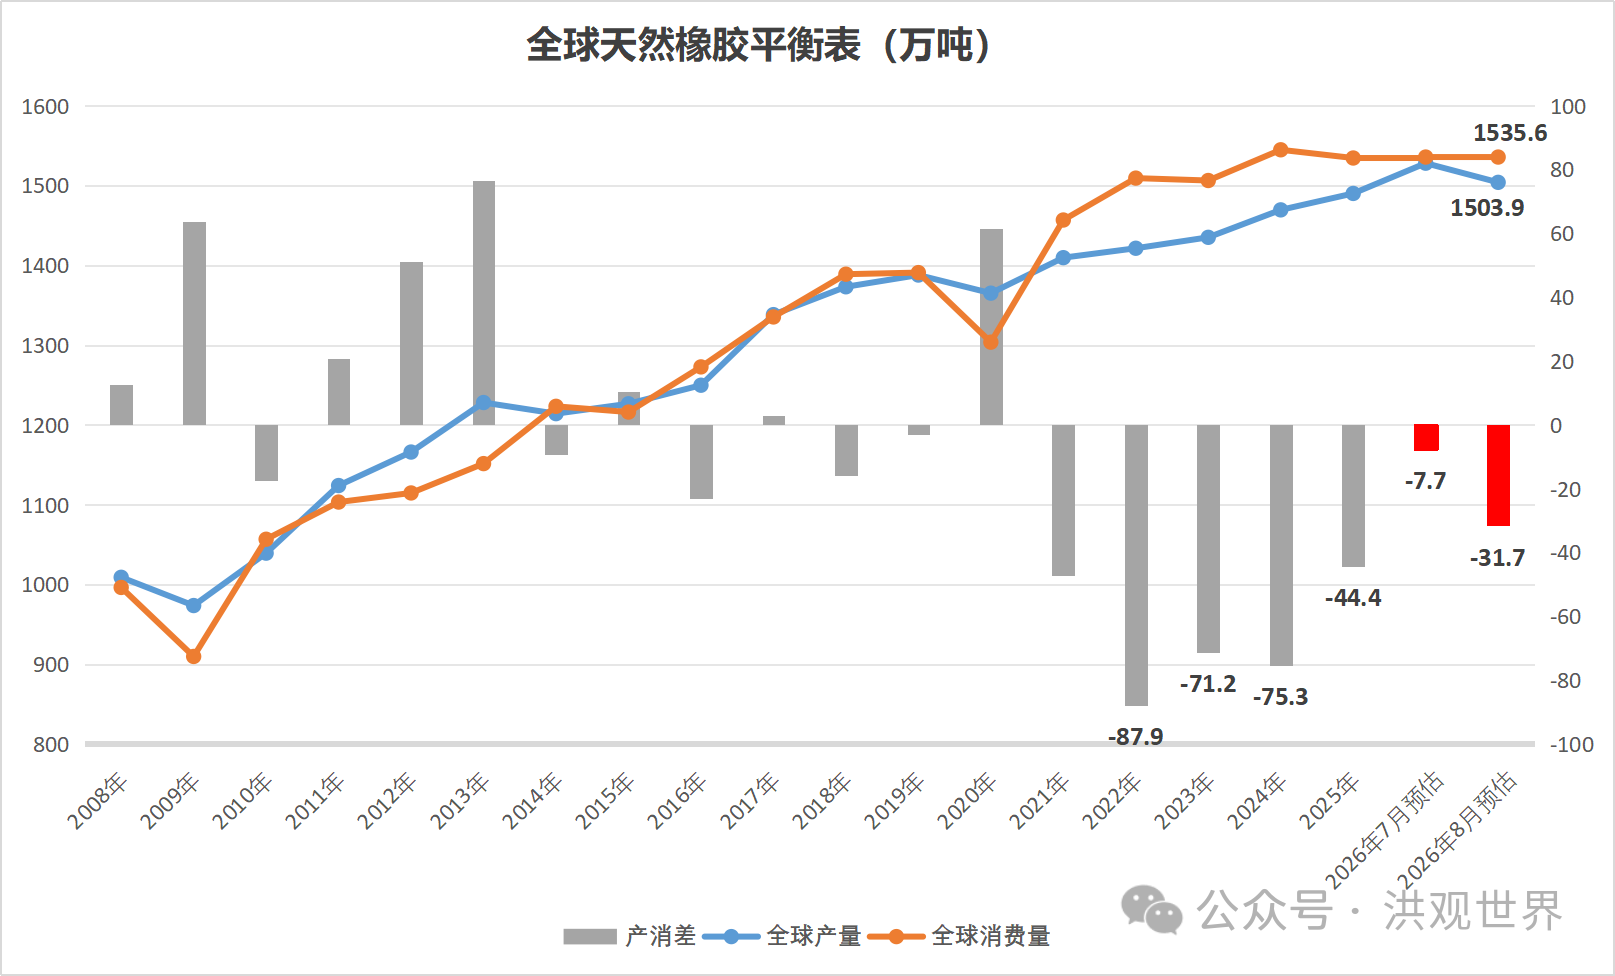
| 报告品种:橡胶 原文链接:https://mp.weixin.qq.com/s/RUnKGq-EDV3OQjSU-HQyiw?scene=1&click_id=1050197422 上周我与一位橡胶界的权威专家一起带队走访了国内天然橡胶最大的产区——云南西双版纳,与当地的橡胶加工厂、贸易商、种植户进行了深入的交流,有一些调研心得与大家分享。 这次在云南产区调研,我们核心要回答三个问题: (1)总产量和交割品究竟是什么体量? (2)胶农的割胶意愿随价格如何变化? (3)这一轮产业链利润最终会落在谁的手中? 1、总产量和交割品体量 根据版纳橡胶产业协会的数据,今年1-10月,版纳地区胶水总产量33万吨,同比增加1.5万吨、增幅4.8%,原料整体增产。 从完整供给口径来看,云南天然橡胶年度总供给约150万吨,其中版纳产区贡献100万吨。版纳本地自产原料加工产能集中在勐腊、景洪,合计区域加工总量63-64万吨,同时云南年度进口境外原料47万吨,60%为境外初加工货源。 而交割品的产量与总产量却出现了背离。综合广垦、海胶、合盛、云胶、曼列等头部企业数据,今年版纳合规交割全乳胶总量仅为10万吨左右,海南交割品全年估计不足1万吨。从停割节奏看,版纳12月初全面停割,年内交割品产量已基本定型,后续增量空间极小。 去年全国交割品数量15万吨左右,今年交割品减少了三分之一,市场可交割仓单资源极度有限。 交割品收缩最核心的推手,是浓乳产能扩张带来的胶水分流。今年版纳新增云锰、景阳两家浓乳加工厂,浓乳收购报价更高,新鲜胶水优先流向浓乳生产线,直接挤占全乳胶的原料来源。 交割利润的约束也是另外一个重要因素。全乳胶加工费1200-1500元/吨,交割注册及物流杂费约800元/吨,产业通用核算方式为“胶水价格+1800元/吨”对标盘面。 当盘面利润不足以覆盖资金占用与加工损耗,加工厂会进一步转产标二(10号胶)、9710等非交割品胶种,交割品进一步缩减。这是加工端市场化选择的结果,并非胶园实际减产。 调研过程中,我们也向业内人士充分了解海外主产区的产量情况。整体来说,今年海外产区呈现明显区域分化。 泰国今年开割推迟至5月17日,南部上半年干旱减产,但下半年快速恢复,全年仍有望增产1%-2%,增量主要来自管理更精细、产量更稳定的东北部产区。 天气扰动具备极强季节性差异,市场普遍认为的“南部干旱=全国减产”逻辑存在明显误区,四季度南部进入雨季,加上东北部今年降雨充足,土壤水分储备较为充足,为四季度的传统旺产季打下了较好的基础。 真正形成实质性短期减量的是缅甸、老挝,雨季持续降雨叠加基建薄弱,割胶、运输基本停滞;印尼、马来则处于常规减产周期,也是今年减产的主要地区。 2、胶农的割胶意愿随价格如何变化? 胶农割胶积极性,决定了原料供给的价格弹性与产量底线。一位从业30多年的老胶农兼企业老总向我们介绍,产区形成了清晰的价格分层机制:胶水9元/公斤以下会出现大面积弃割,12-15元/公斤为常规稳态割胶区间,15元/公斤以上积极性全面释放。 对应干胶价格,10000元/吨为成本支撑线,15000-20000元/吨为合理利润区间,40000元/吨属于极端高价。 割胶属于高强度凌晨劳作,人力成本刚性极强,价格倒挂时胶农更倾向外出务工。今年行情上行带动胶农收入大幅改善,家里胶林较多的农户,月度峰值收入可达四五万元。属于近10年来日子最好过的一年。 据估算,版纳胶农今年户均割胶年收入中位数能达到十五六万元,年结余十万元左右。这个收入水平对劳动力的虹吸效应显著,据说景洪本地服务业人员返乡割胶,出现门店停业、用工短缺现象。 需要明确的是,本轮积极性回升仅释放存量产能。胶园面积刚性,新植胶园需8年才能开割,短期仅能微调割胶频次、弃割比例与务工回流规模,供给弹性存在明确天花板,涨价无法催生新增产能。 3、这一轮产业链利润最终会落在谁的手中? 今年产业一个比较大的变化,是产业链利润与定价权从轮胎厂向胶农转移,彻底打破了往年轮胎厂的强势地位。 过往橡胶产业议价权完全掌握在下游,头部轮胎企业集中,资金信息优势显著,上游胶农、加工厂高度分散,只要供给无极端短缺,原料价格上限由轮胎采购意愿决定。 而今年供需强弱关系彻底反转,据加工厂反应,一线头部轮胎厂甚至主动上门寻货,这在往年是不可想象的,可见终端刚需缺口日益显性化。 但轮胎厂对价格也比较敏感,价格站上20000元/吨以后,观望情绪明显加重,在保刚需的前提下尽量压缩采购量、放缓补库节奏,原料高价很难顺畅向下游传导。 今年云南地区生产加工有一个重大的政策转变——9710胶增值税改革。 9710原有模式下,干搅线以标二生产,进项端按9%抵扣,销项端同样适用9%的税率,购销两端税率对齐,中间只有加工增值部分承担税负,加工费1200-1500元/吨基本能覆盖成本并留下加工利润,行业靠稳定的加工价差维持运转。 调整之后,进项抵扣端仍是9%,销项端则提高到13%,中间4个百分点的差额无法通过抵扣消化,直接转化为实实在在的销售成本。 更关键的是,这笔成本既转不上去,也压不下来:向上,胶农有浓乳厂这条出价更高的销路,加工厂压价就收不到原料;向下,轮胎厂在高价区间选择控量采购、观望等待,提价传导无从谈起。税负被夹在中间,只能由加工环节自行消化,消化的方式就是少开工、不开工、直到退出。 据了解,区域约80%加工厂陷入亏损,行业出清加速。过往在册加工厂97家,当前常态化开工仅10家左右,满负荷仅5-6家。 当前产业已形成明确的价格博弈边界,20000-21000元/吨是核心分水岭。上游企业、大型乳胶厂在21000元/吨附近集中套保出货,下游轮胎企业则在该区间谨慎控采、优先保刚需,区间内多空博弈剧烈。 总结 整体来看,今年云南地区并未出现减产,反而是高胶价刺激下的边际增产效应明显,放眼全球应该也是类似的情况。 个人认为,本轮胶农阶段性掌握定价权,核心驱动是全球农产品交易厄尔尼诺天气,橡胶跟随棕榈、糖等农产品享受题材溢价,更多的还是资金行为。 当前全球天胶供需基本面未发生根本性改变。天胶产能未见明显收缩,泰国仍延续增产趋势,海外产区格局分化,既有传统产胶大国持续减产,也有新兴产胶大国快速放量,而下游轮胎、制品等需求跟随全球GDP增速稳中有增,全球天胶供需矛盾并未到非常尖锐的地步。
这意味着胶农定价权不具备长期持续性,仅为天气扰动年份的阶段性特征。结合当下全球宏观下行、美联储加息的大周期,资金成本抬升,终端需求承压,轮胎厂的买方议价权将逐步回归。 长期来看,行情定价权最终还是要由需求端主导。除非出现连续极端天气、东南亚产能老化迭代滞后、国内收储等政策性变量,否则本轮利润转移、胶农定价的格局,终将随天气预期证伪、新胶上市彻底终结。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!