聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

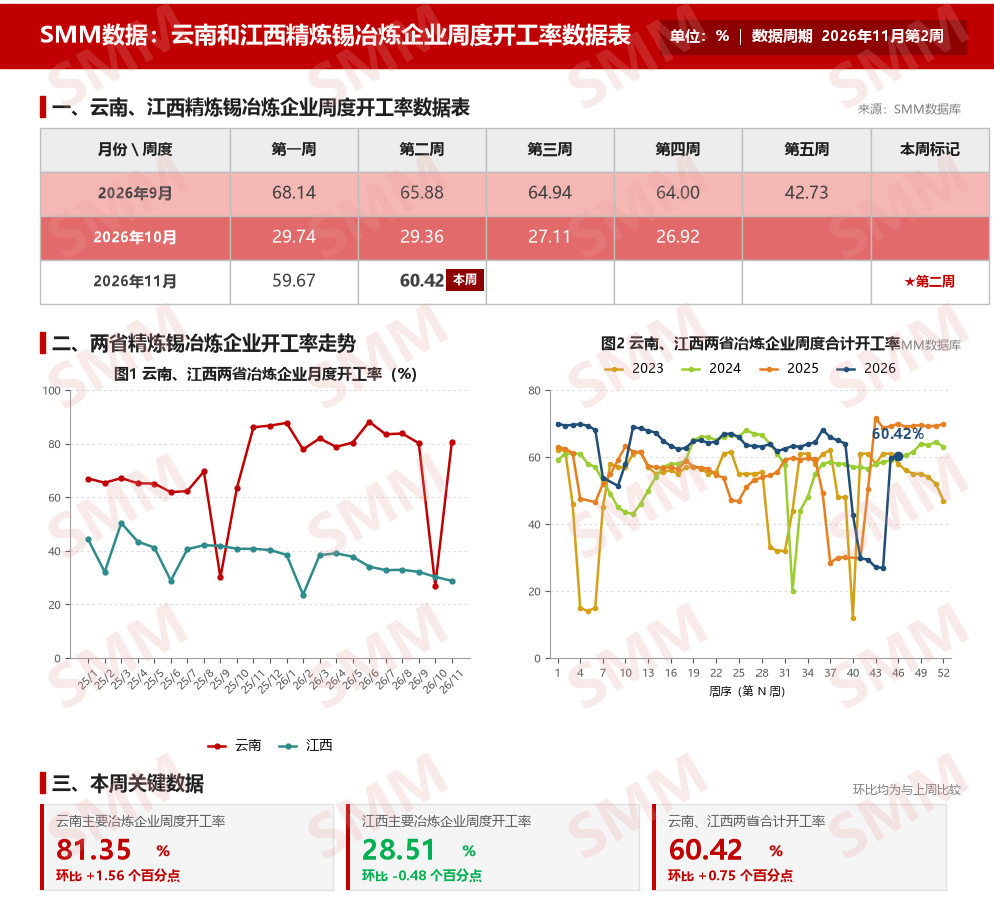
| 报告品种:锡 原文链接:https://mp.weixin.qq.com/s/QmboscjIqbW3ccmcspJPhQ 上周(截至11月13日)云南、江西两地精炼锡开工率延续小幅回升但分化加剧:据SMM最新调研数据,两省合计开工率升至60.42%,回升0.75个百分点,自云锡检修复产以来连续第二周上行;分地区看,云南周度开工率由79.79%进一步攀升至81.35%、回升1.56个百分点,检修炼厂集中复产后的产能爬坡仍在延续,11月精炼锡产量预计环比增加约7000吨复产产能进入集中释放阶段;江西周度开工率则由28.99%进一步回落至28.51%、下滑0.48个百分点,已连续四周在低位区间徘徊并屡创阶段新低,与云南形成明显反差。江西及外购矿冶炼产能开工受限的核心原因仍是原料端:目前原料较少,不管是矿还是二次废料都比较少,限制开工。矿端方面,缅甸佤邦矿区复产仅恢复至禁矿前40%一50%的水平,锡矿供给增速不及预期海外矿端实质性放量仍需时日,外购矿冶炼产能处于亏损状态,云南、江西开工率均受部分限制;二次废料方面,再生锡的原料主要来自废锡料、焊锡渣、电子废料等,目前国内再生锡冶炼开工率本身处于低位,核心制约正是再生废料原料短缺,原生锡矿偏紧背景下再生端不仅难以填补缺口,反而自身被原料卡了脖子。 综合来看,上周两地合计开工率的回升完全由云锡复产的云南端拉动,江西端在矿与二次废料双紧、外购矿冶炼亏损的制约下持续低位下探,原料保障度不足仍是精炼锡开工的硬约束;短期在佤邦复产放量受限、再生废料货源未见改善之前,江西开工率预计仍将低位运行,两省合计开工率的进一步上行空间亦将受制于原料端的实际恢复节奏。
七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!