聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

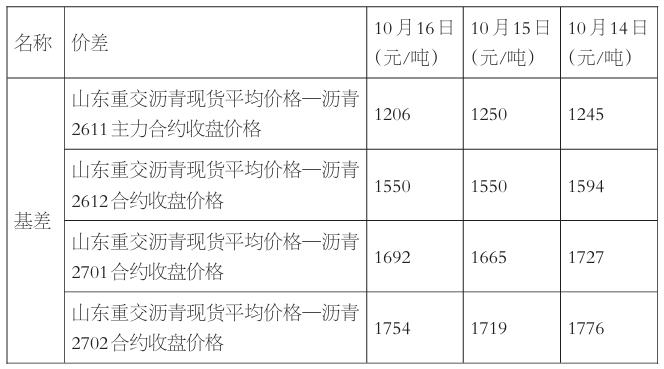
| 10月,北方施工收尾、改性沥青开工率降至低位、下游优先执行前期合同,高价对需求的负反馈已经形成。此外,地炼复产、开工率与产量环比双升,库存虽处于同期低位,但去化速度放缓,低库存的支撑作用减弱。现货“高估值+弱需求”的组合,决定了沥青价格下跌是大概率事件。盘面上,期货深度贴水现货,远端提前定价利空,市场整体呈现近强远弱格局,Back结构加深。
表为山东市场沥青基差情况 高基差、高月差对沥青市场的影响体现在三个方面:其一,近月合约存在硬收敛的可能性。当时,2611合约距到期不足1个月,每吨千元以上的升水必须在交割前收敛。路径有两条,一条是现货价格下跌,另一条是期货价格上涨。低库存对现货价格的支撑较强,近月合约更可能走期货价格补涨的路径。其二,远月合约已提前定价利空逻辑。2701合约、2702合约、2703合约的贴水均在1500元/吨以上,相当于盘面提前兑现了现货千元级别的下跌。需求回落与供应增加的利空已被大部分计价,“尚未完全到底”与“估值相对合理”同时成立。沥青价格向下空间被压缩,向上则需原油市场配合。其三,结构内部在撕裂。近月合约基差收敛、远月合约基差走扩,市场一边承认近端货源紧张,一边给予远端更深的贴水。这就意味着用单一方向的期货空头套保,在近月合约上会锁错价格,在远月合约上会失去对冲效果。 基于以上分析判断,最终落地期权组合的三个前提是:期货价格跌得比现货慢;跌幅有限;波动率处于高位。对应的工具应当“买得起、扛得住、不碍出货”。 下文以5000吨库存、按70%即3500吨(350手,10吨/手)套保为例,构建三段式领口期权组合。
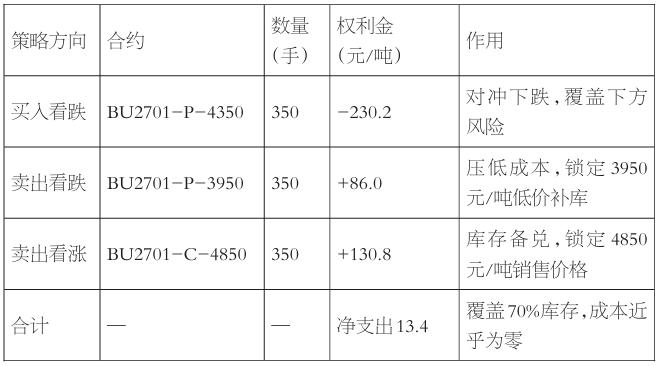
表为三段式领口期权组合要素 期权分工各有逻辑。买入4350元/吨看跌期权(虚值约2%),不追求深度保护,只对冲下跌阶段。卖出3950元/吨看跌期权(虚值约11%),被行权即按3950元/吨低价接货,与低库存下的补库需求呼应,同时把权利金成本从230元/吨压至144元/吨。卖出4850元/吨看涨期权(虚值约9%),被行权即按4850元/吨交货,等于提前锁定一个好于盘面的销售价格。 三条“腿”相抵后,期权组合的净成本仅为13.4元/吨,约合货值的0.2%。在28%~36%的隐含波动率区间内,成本始终在零附近摆动。买方“腿”无保证金压力,卖方“腿”可享组合保证金优惠,对现金流友好。 沥青期货价格跌破4337元/吨后期权组合开始盈利,跌破3950元/吨后收益封顶386.6元/吨;涨破4850元/吨后每涨100元/吨让渡100元/吨,但库存同步升值,只要卖出吨数不超过库存,净敞口始终为正,这是备兑结构的天然“安全垫”。
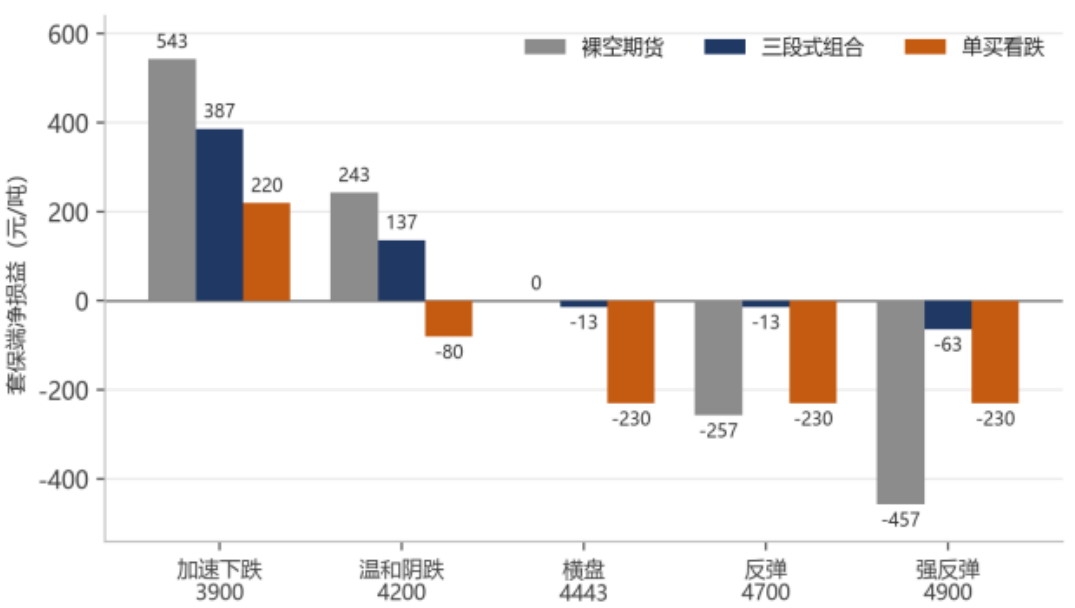
图为不同策略的损益对比 期权组合在沥青价格下跌过程中让渡了部分收益,换来的是反弹时的零成本与零追保。整体来看,这笔交换是划算的,因为套保的目的是稳住经营与出货。在下跌行情里,这比一张期货空单更贴近贸易商的实际需求。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!