聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

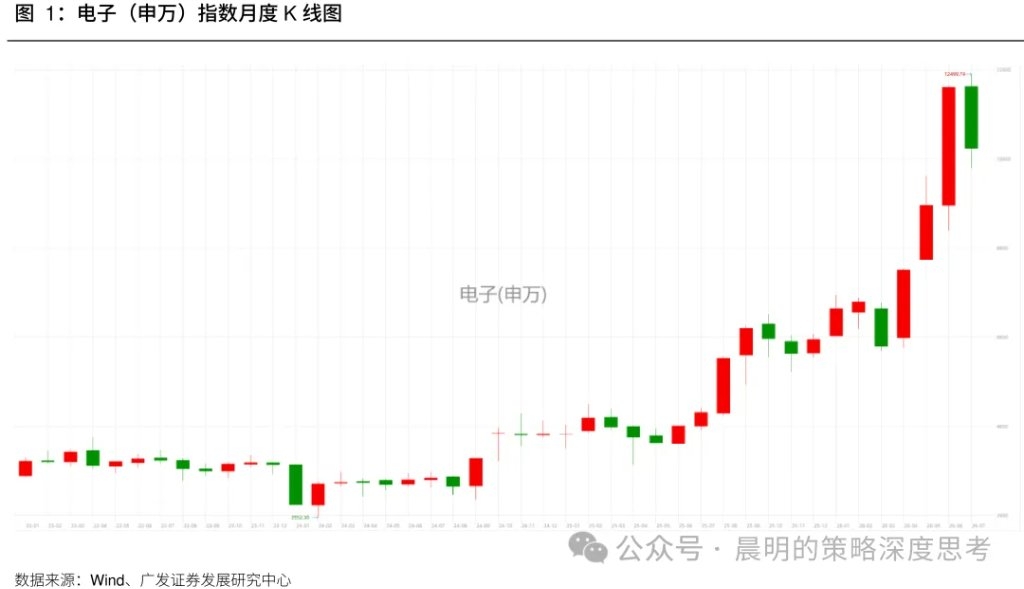
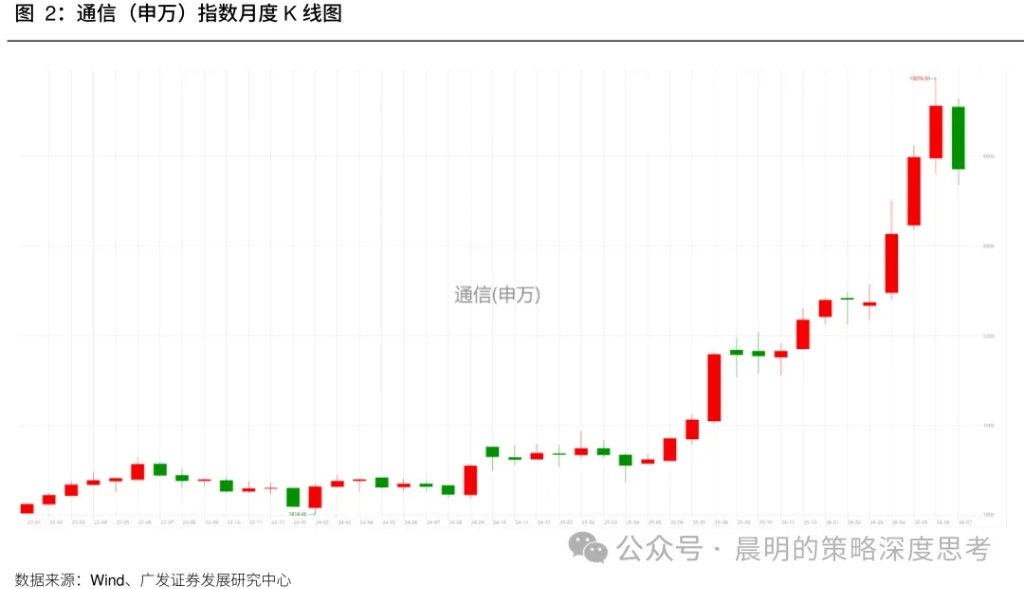
| 一、如何看待成长板块近期的调整? 过去三个月,无论是A股的电子、通信行业指数,还是美股的费城半导体指数,都走出了23年AI产业以来最强势的三根月度级别大阳线,积累了丰厚的涨幅,同时也涌入了更高规模的杠杆资金。 在此背景下,虽然短期的产业高频数据无虞,但随着外围市场波动、产业层面的争议变多、各类资金博弈,在三根阳线之后近期出现了回撤,这种调整也属于市场正常的预期之内、只是调整速度比较快。 假设产业进步的车轮仍在向前,如何看待历次成长主线的调整时间、调整空间?我们在下文会通过美股案例、A股案例的数据论证来详细展开。 核心结论是:只要并非是产业趋势终结,在产业牛市进程中、因为各种因素带来的调整,基本上在21个交易日左右、下跌幅度在19%左右。从经验来看,本轮A股科技板块的调整空间已经比较充分,调整时间较历史情形还略有不足。
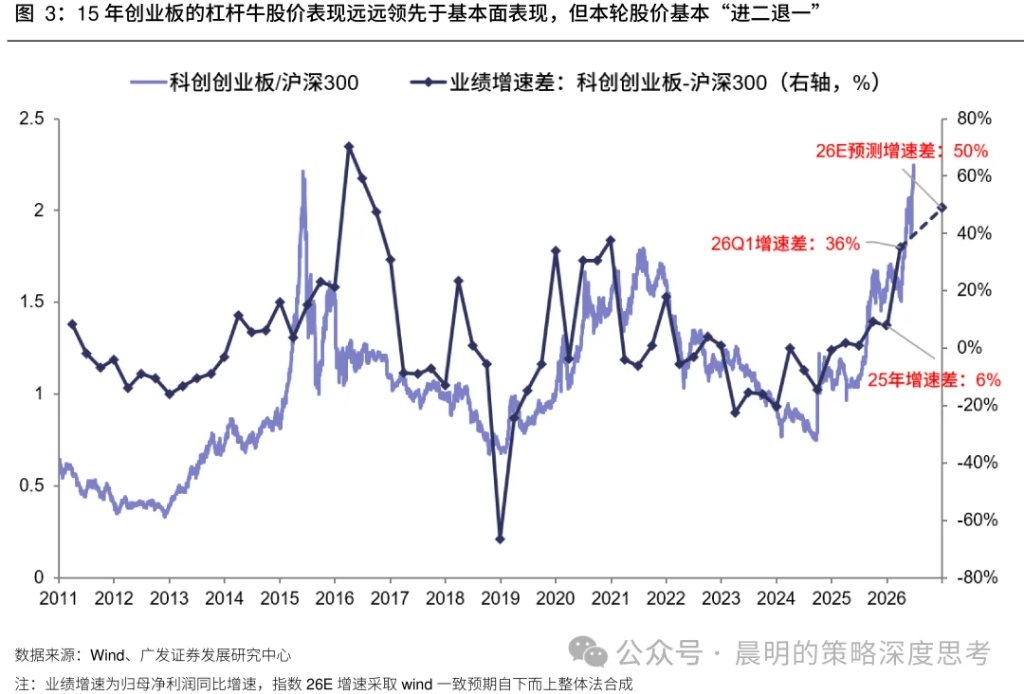
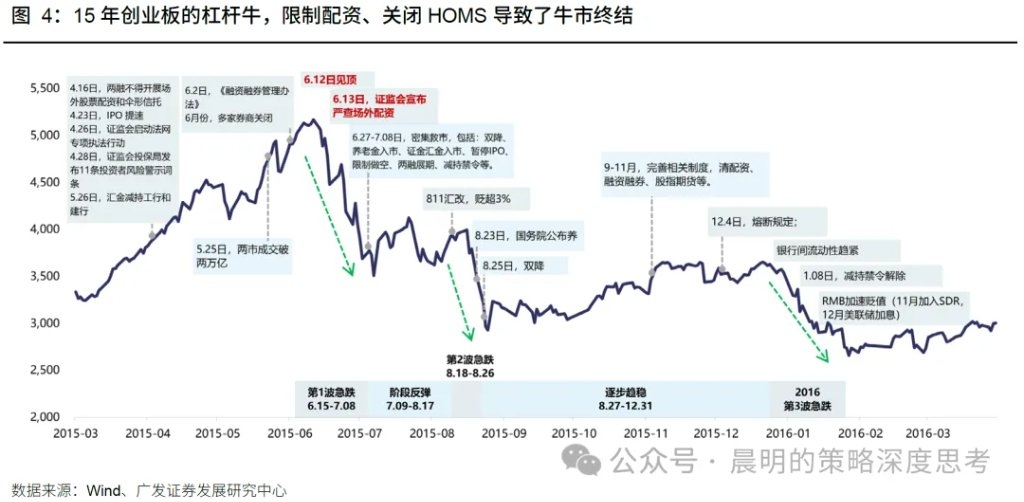
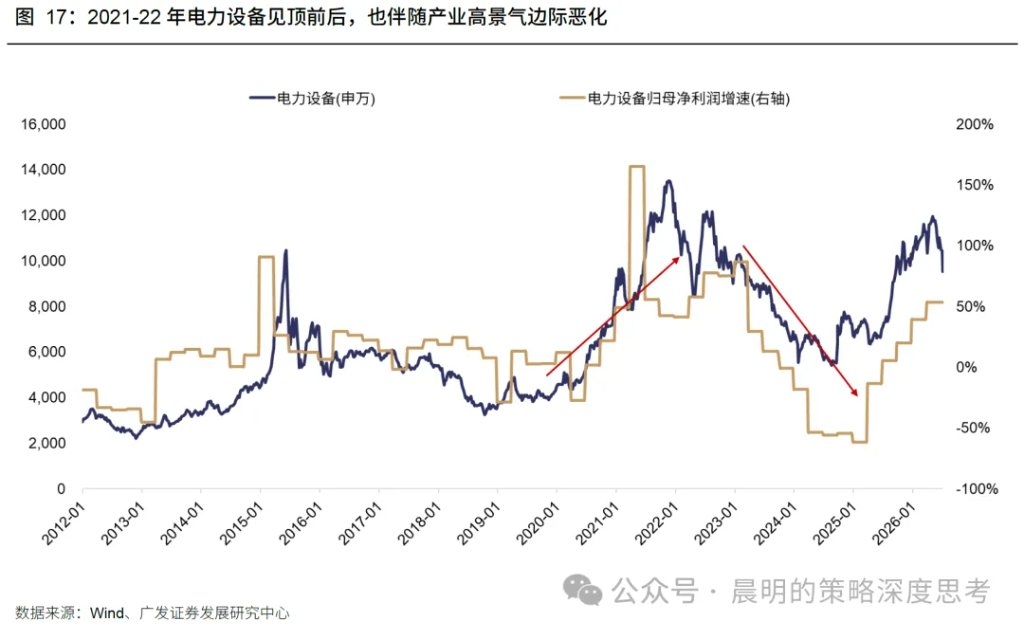
更重要的是,理性来看,AI投资跟随产业进展(模型升级更新、硬件迭代、Tokens爆发、财报指引)实现“进二退一”的上涨形态,应该是一种更为健康、更为长远的走势。我们内心清楚,无论是杠杆快速涌入带来的资金脆弱性,还是股价超越了基本面过度透支估值,都不是长久可持续的投资。 从这一点来看,截止目前来看,23年至今A股的AI产业链的股价走势,和15年的创业板互联网+牛市、和90年代末期的科网走势,存在着明显的不同。 1.与15年创业板互联网+牛市不同,15年的杠杆资金涌入、股价斜率偏离了基本面,资金撤退导致崩盘 15年上半年创业板的快速泡沫化与杠杆资金入市直接相关,泡沫崩盘也与15年6月彻底清查杠杆、资金快速抽流相关。 在此过程中,由于创业板大量的并购重组无法实现业绩承诺、商誉减值的隐患已经埋下,从基本面的角度并不支撑如此大幅的股价上涨。从下图可见,创业板相较于主板的业绩优势,直到16年才出现明显的抬升,股价显然过早透支了未来的产业预期。 杠杆资金造成的“一次性冲击”,带来了暴涨、也带来了资金逆转后的暴跌。6月,多家券商关闭HOMS接口,同时,6月13日证监会宣布严查场外配资,成为一个关键转折点。 但本轮AI产业以来,对于杠杆资金(保证金要求提高)、异动交易(严格披露)、概念炒作等监管持续趋严,都属于监管层面“未雨绸缪”的防风险手段;正是如此,下图可见,25年以来中期维度上股价并未大幅偏离基本面的相对表现,股价表现“进二退一”,短期斜率上涨趋于陡峭、震荡调整也是用时间换空间。
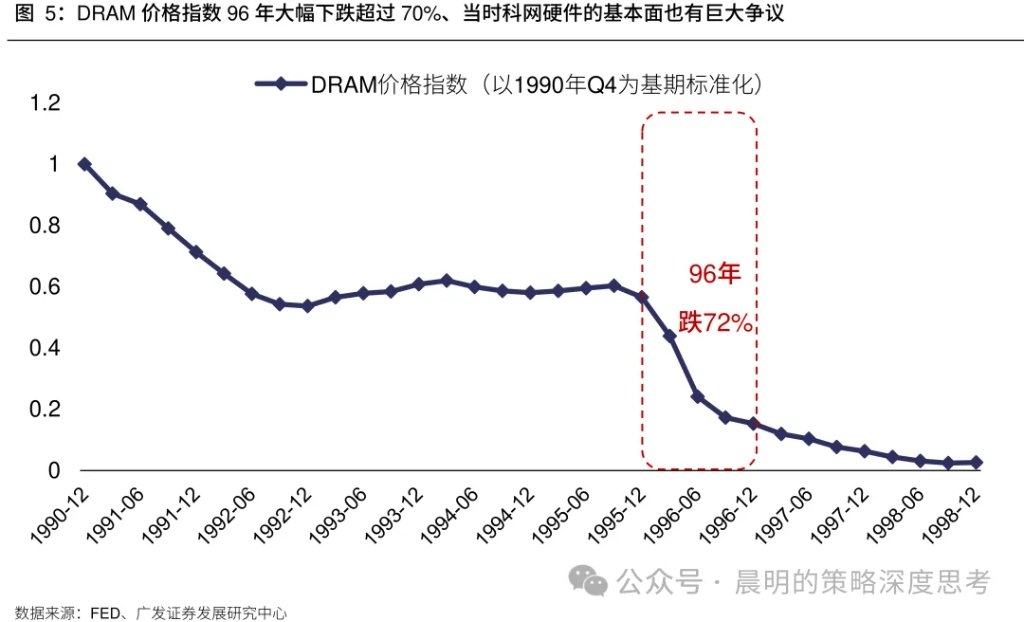
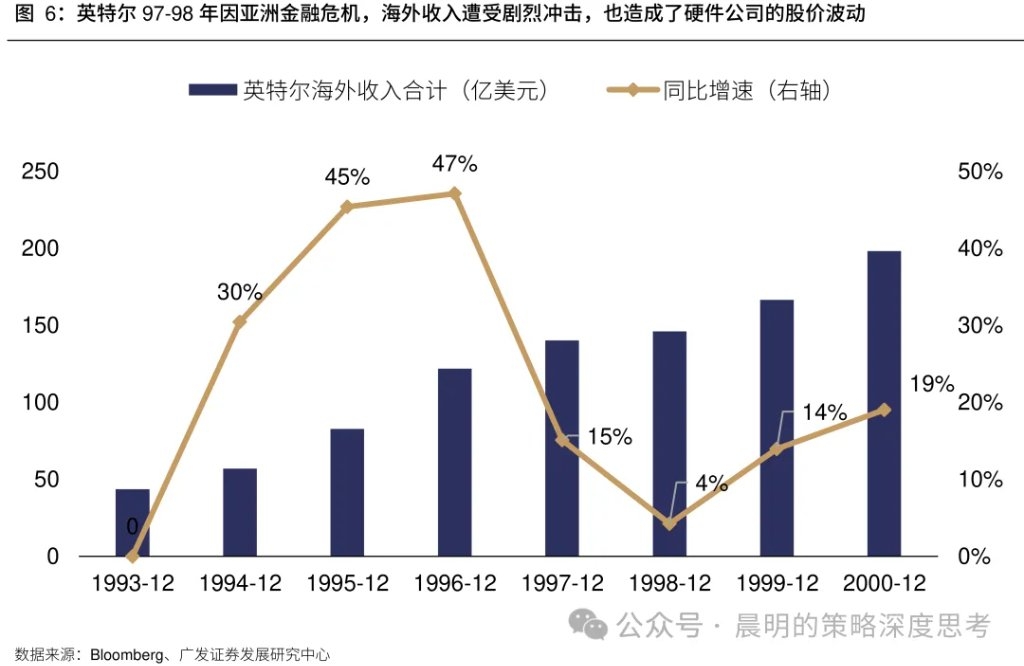
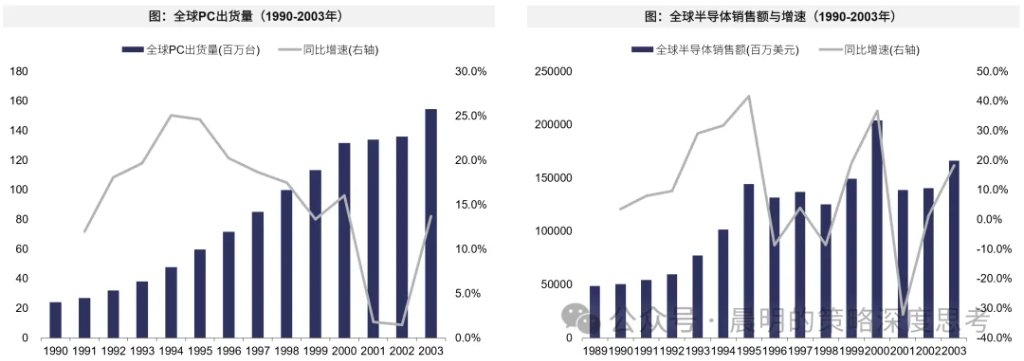
2.与90年代科网不同,“千年虫”叙事对需求的宏大支撑,也造成了产业投资的“一锤子买卖” 事实上,在95-98年科网发展的过程中,也数次出现过因“硬件进展”不及预期、而带来的产业发展质疑,和股价的剧烈波动;当时科技投资也是在分歧中验证,在证实中上涨。 例如95年在经历了PC出货量增长、DRAM扩产后,96年PC出货量放缓,DRAM价格下跌超过70%,美光股价从95年9月高点至96年7月下跌80%。彼时美国华尔街的一些分析报告犀利指出,“新经济”不会改变硬件的资本品周期,产能过剩会冲击硬件公司利润率;受此影响,96年1-7月纳指下跌19%。 再例如,97年亚洲金融危机爆发后,硬件大厂来自新兴市场的订单受到大幅影响(韩国、中国台湾、东南亚),体现为98年半导体销售额负增长、Intel的收入增速回落、也给出了比较悲观的预期指引。 由此可以看到,95-98年美股的科技产业基本上也是“进二退一”、在分歧中不断验证进展的走势。
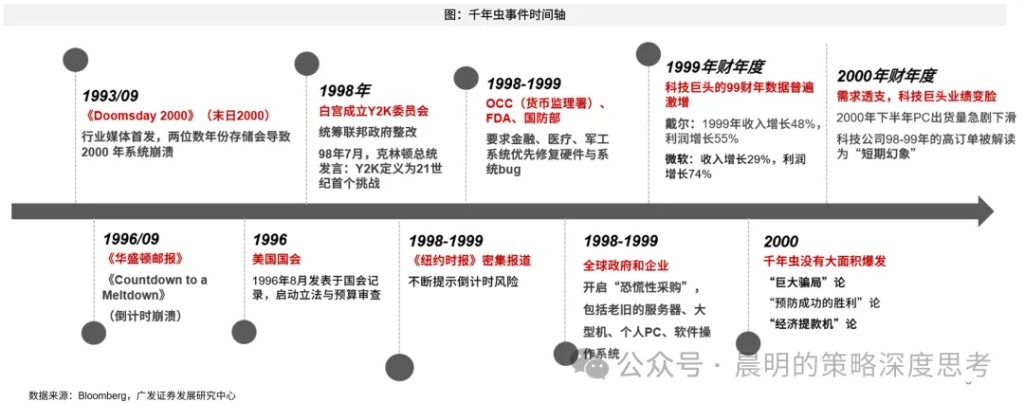
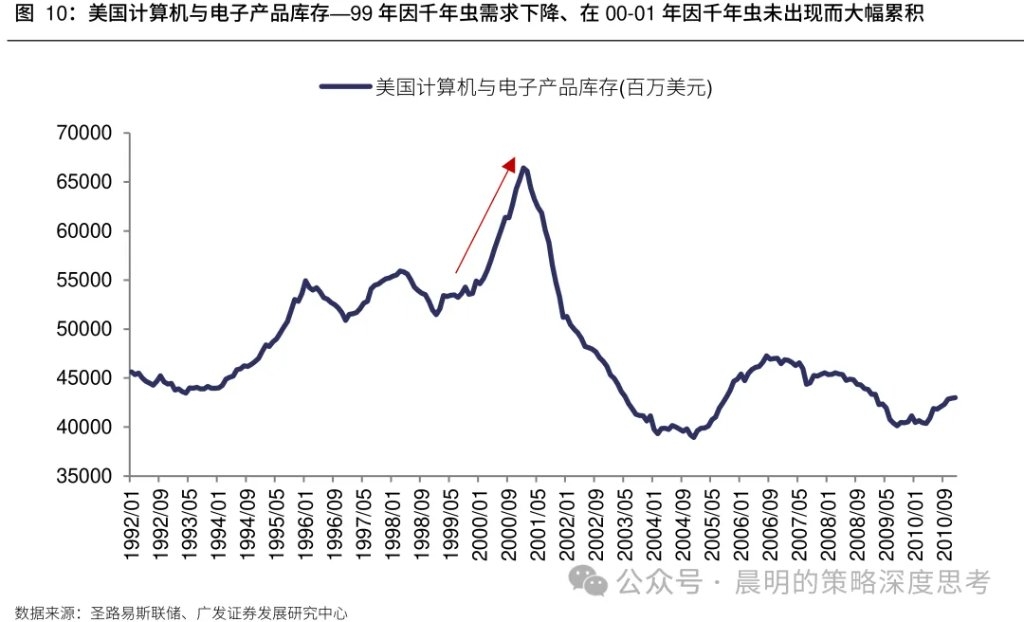
而到了98-99年,美股科网的叙事有所变化,来自于“千年虫”叙事开始在主流媒体升温。 “千年虫”的核心逻辑是因日期编码bug将产生不可估量的换机需求,包括大型机、服务器、个人PC、直至操作系统;最乐观时刻,市场认为这一需求由B到C、由大及小,会产生跨越世纪的深远和宏大影响。 因此在98年之后,我们看到随着宏大叙事的变化、科网已经开始对“负面信息”脱敏,包括99年核心公司的ROE下滑、盈利降速,也都被市场所忽视,认为后续仍有更强大的需求能支撑。 对千年虫的一致预期过于猛烈,也使得科网最后的走势更像是在透支千年虫需求的“一锤子买卖”,而脱离了对短期的基本面验证和警醒。 而这种由“千年虫”叙事支撑的基本面预期,在2000年1月1日到来那一刻即被证伪,千年虫没有出现,媒体称千年虫是科技产业的“巨大骗局”。需求透支、库存挤压、PC出货量急剧下滑、半导体销售额锐减,基本面数据出现了快速的崩塌,这也是科网泡沫终结的本质因素。
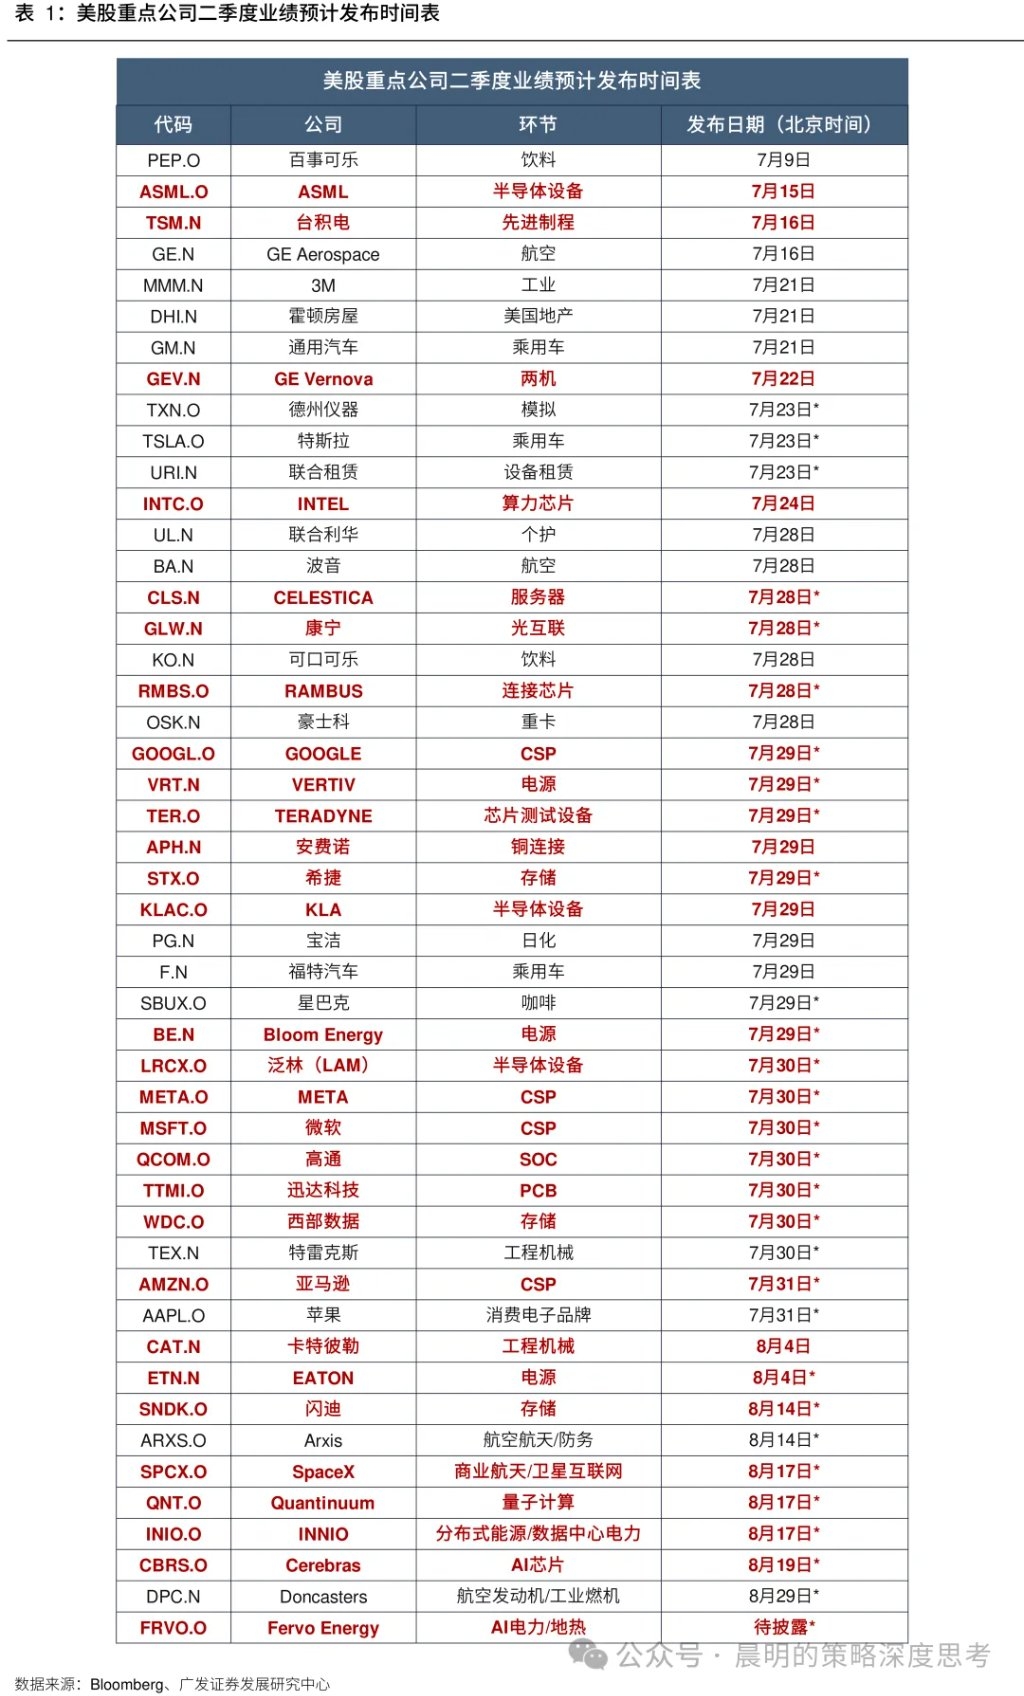
而回到当下,这一轮AI产业投资,由于全球的资本市场高度融合、各类型投资者的参与度更高,因此对于产业进展的跟踪和讨论更为紧密,这次不但没有类似99年“千年虫”的宏大叙事来支撑乐观需求,甚至产业各方对需求、投资、回报率的跟踪可以说是“逐帧验证”、小心求证,这也与科网后期显著不同。 无论是美股还是A股,下一个财报披露季很快来临(下表是美股重点公司披露日期表)。相信近期针对产业层面的诸多争议和分歧,也会在财报季中得到更多的验证线索。短期情绪波动之后,回到理性的基本面追踪检验,才是更重要的。
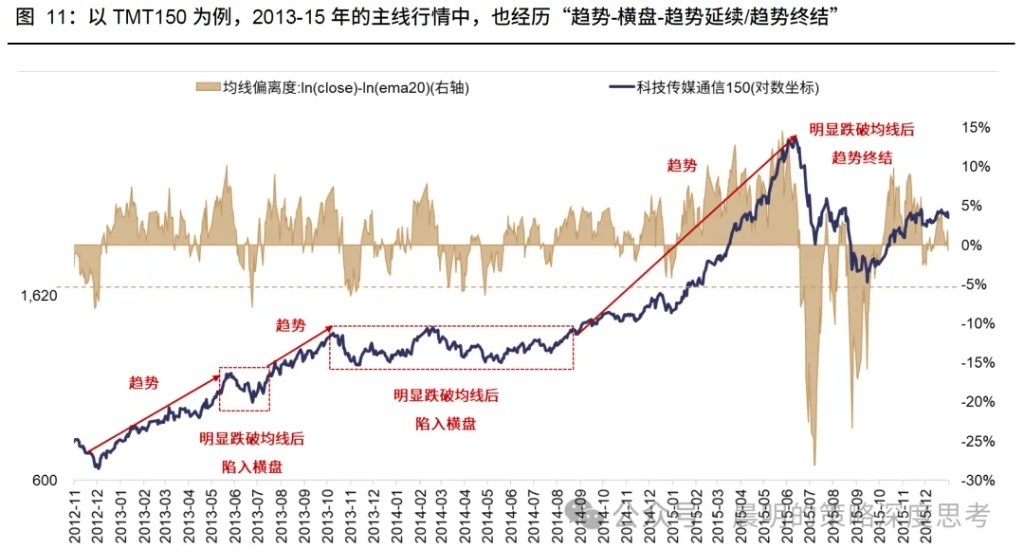
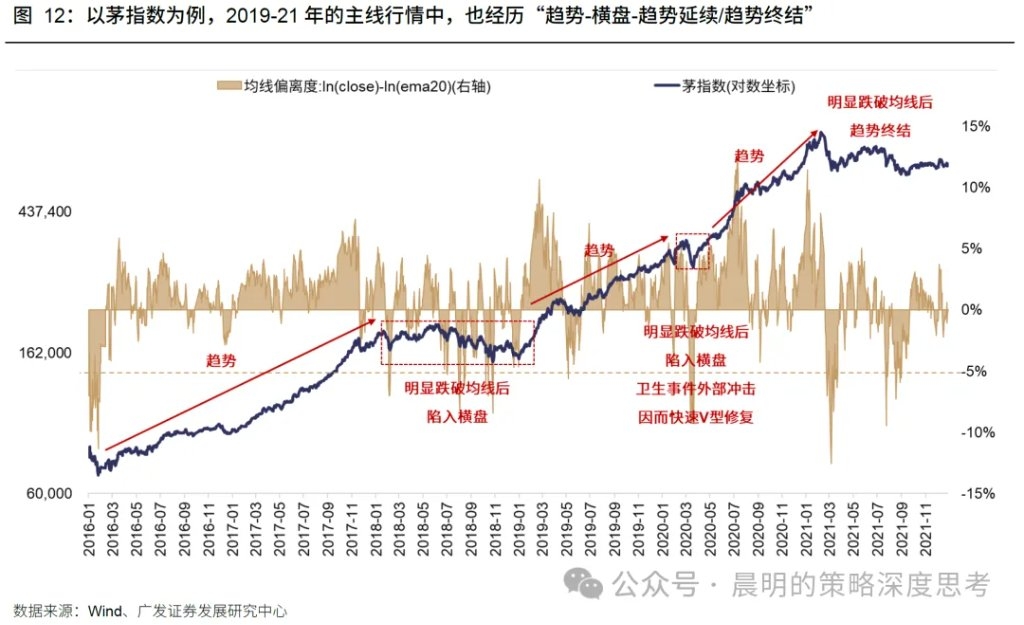
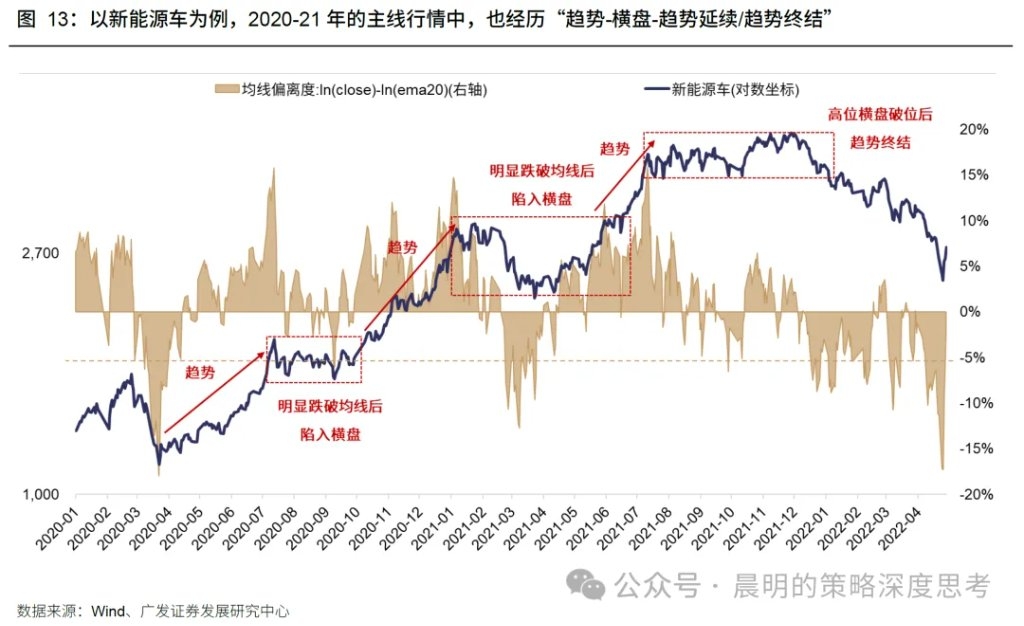
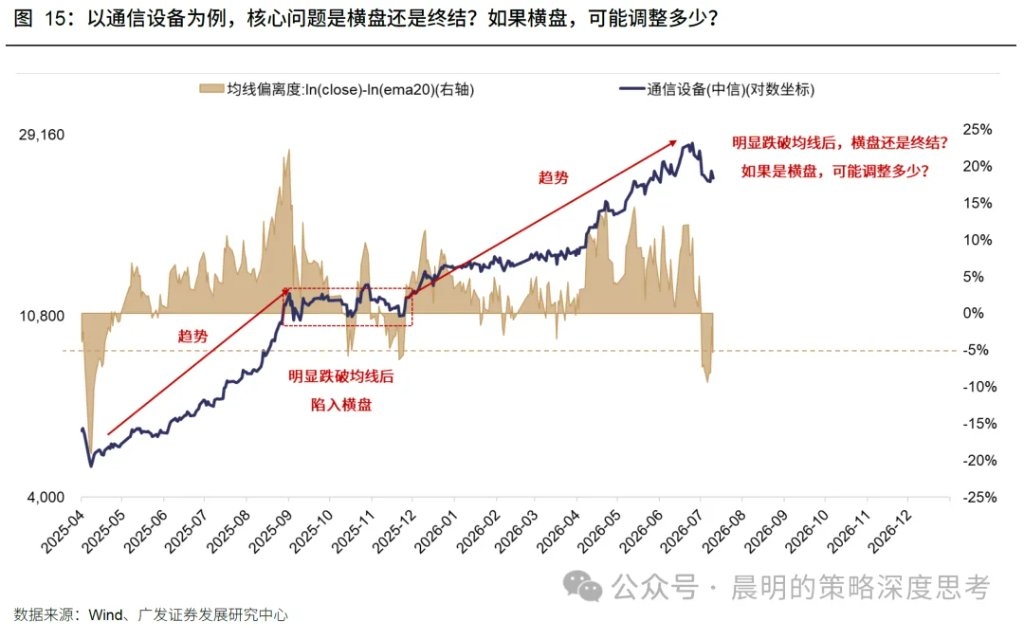
二、成长板块调整的A股经验 我们曾详细复盘过主线板块的调整时间、幅度,一个大致的经验结论是:平均调整21个交易日、调整幅度19%。大半年过后,科技板块经历了去年9月-今年3月的横盘后走出新一轮主线行情,近期再度迎来横盘消化,而彼时的经验在当下依然适用。 复盘历史主线行情,往往经历“趋势-横盘-趋势延续/趋势终结”的过程。因而,复盘趋势行情的过程包括三个要点: ①趋势何时会进入横盘消化? ②趋势破位后,到底是横盘(消化之后还能新高)还是终结(见大顶)? ③横盘期间下跌的时间有多久、调整有多深?
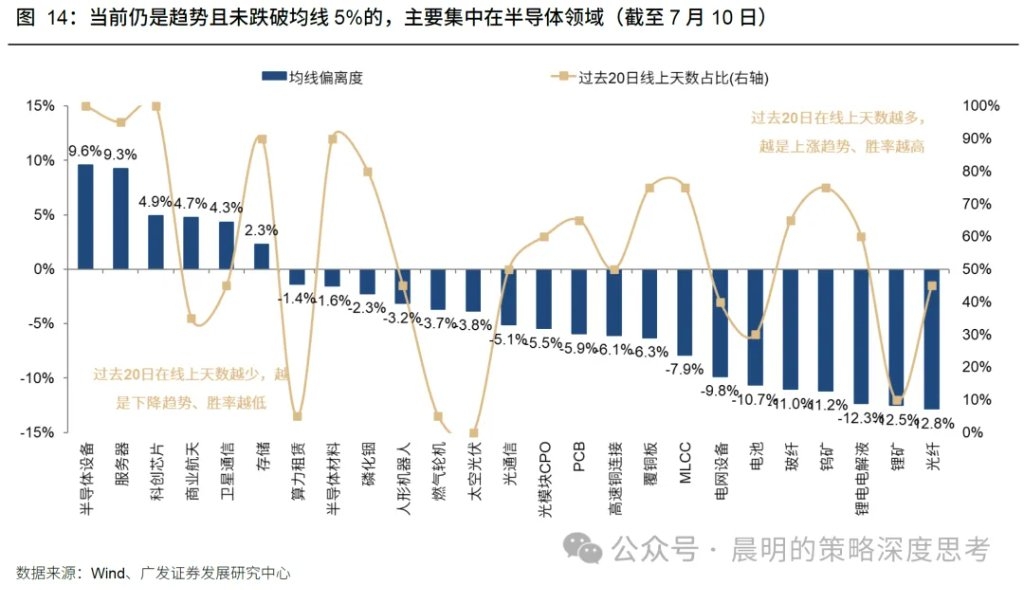
关于问题①——趋势何时会进入横盘消化?我们曾给出一个经验规律:如果趋势板块均线偏离度跌破-5%(即跌破20日均线超过5%),那么行情大概率陷入横盘。 当前典型科技板块中,走趋势、尚未均线破位的板块主要集中在国产算力领域,而海外算力相关的板块多数进入横盘消化阶段。
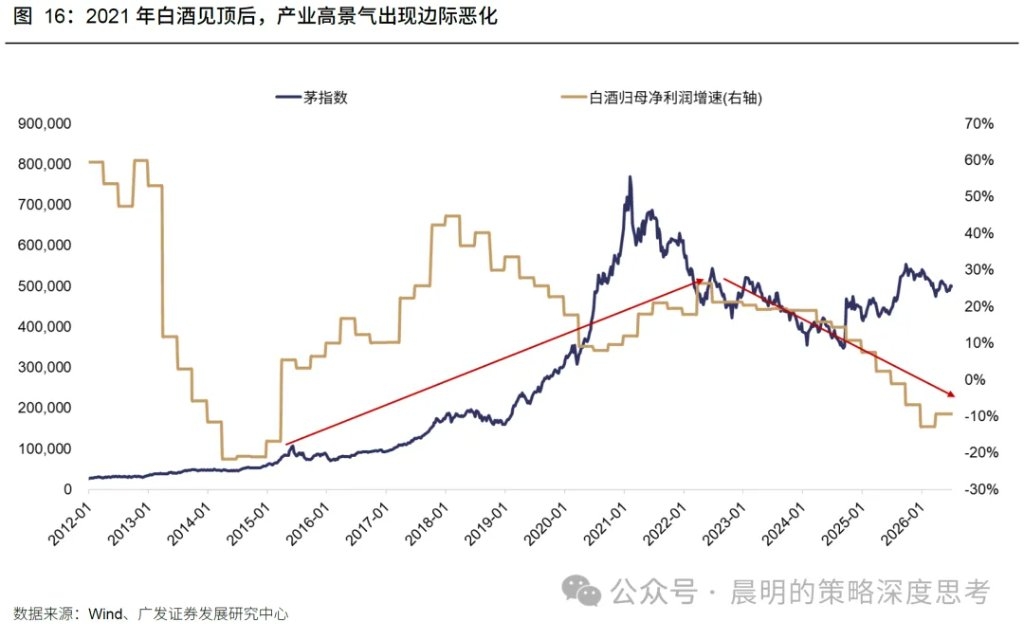
关于问题②,趋势破位后,到底是横盘(消化之后还能新高)还是终结(见大顶)?这主要是由自身产业趋势决定。如果产业趋势景气延续,仍能通过高增长消化高估值,那么板块横盘消化、等待业绩印证后仍能继续上涨;如果产业逻辑出现问题,那么行业的盈利无法消化高估值,那么板块终结的概率更高。 对于科技板块,在未见到景气度边际转弱的信号时,横盘消化之后上涨的概率更高。
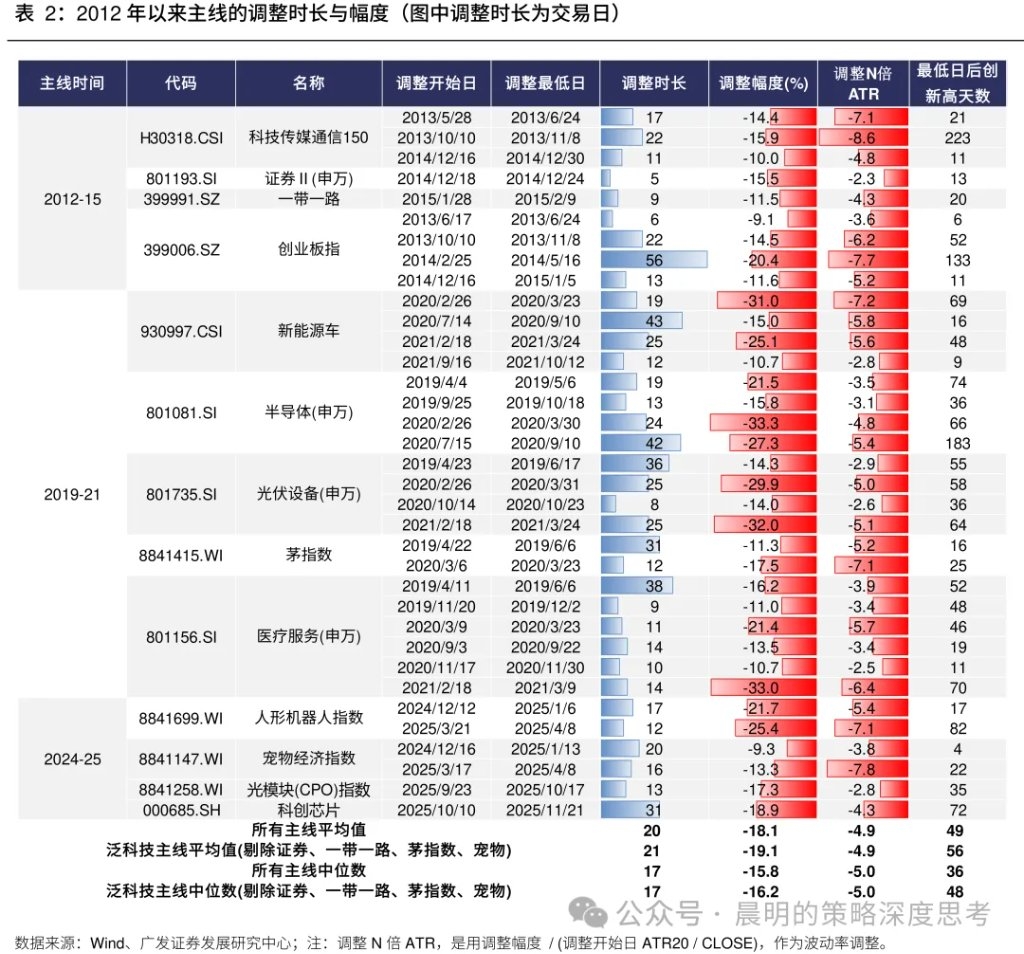
关于问题③,横盘期间下跌的时间有多久、调整有多深?我们复盘了2012年至今13个主线35次调整的经验,去年10月我们给出的经验是:平均调整21个交易日、调整幅度19%,随后光模块、科创芯片也分别在调整17.3%、18.9%后迎来反弹。 考虑到不同主线板块本身波动率不同,我们也对调整幅度进行了波动率调整——用调整开始日前1个月的日均真实波幅来标准化(即ATR20 / Close,可以简单理解为考虑跳空的K线日均大小)。可以发现,波动率调整后的调整幅度,不管是科技还是非科技,不管是平均值还是中位数,对应的经验参数都是5倍,即高位调整的幅度≈过去1个月平均K线大小的5倍,波动大的主线理论上调整更多。
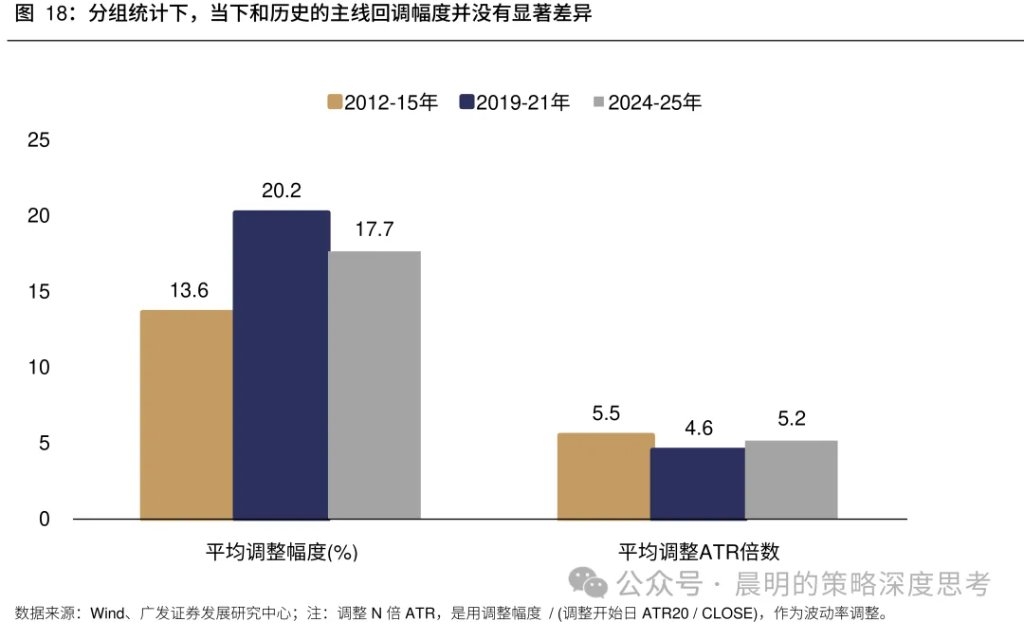
量化占比提升后,主线回调幅度依然适用,并没有出现系统性的上升。也有部分投资者担心,伴随量化在市场中的占比越来越高,趋同交易是否会加剧主线的调整幅度,我们分别统计了2012-15年、2019-21年、 2024-25年的主线调整幅度、调整ATR倍数,并没有发现系统性差异。
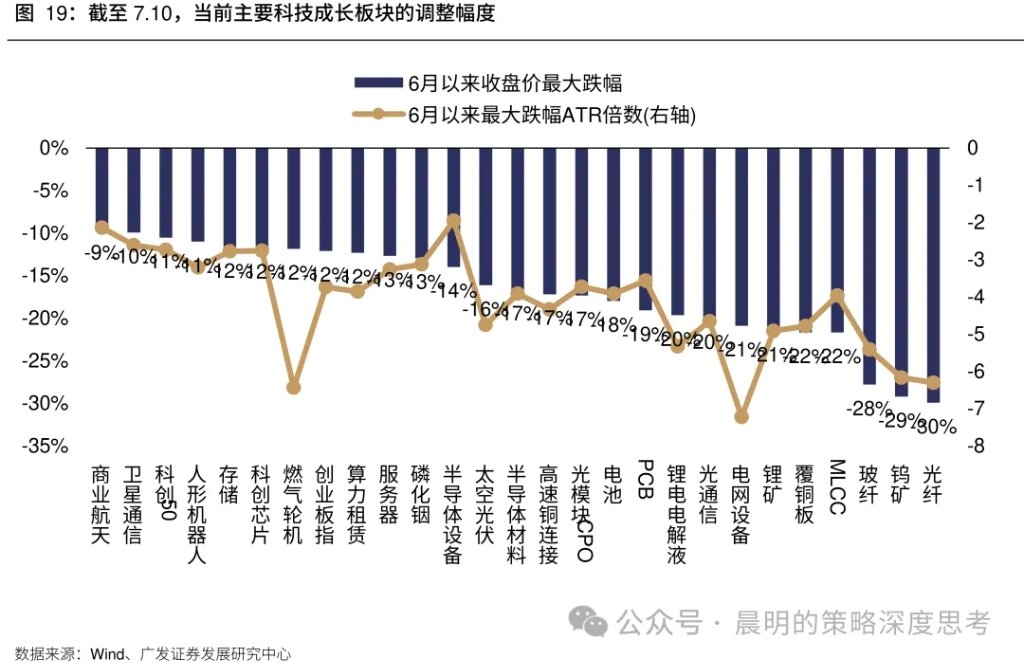
站在当下,光纤、钨矿、玻纤、电网设备、锂矿、锂电电解液等板块,绝对调整幅度、波动率调整后的跌幅都已经较深,如果产业趋势没有逻辑上的破坏,当前已经具备赔率。
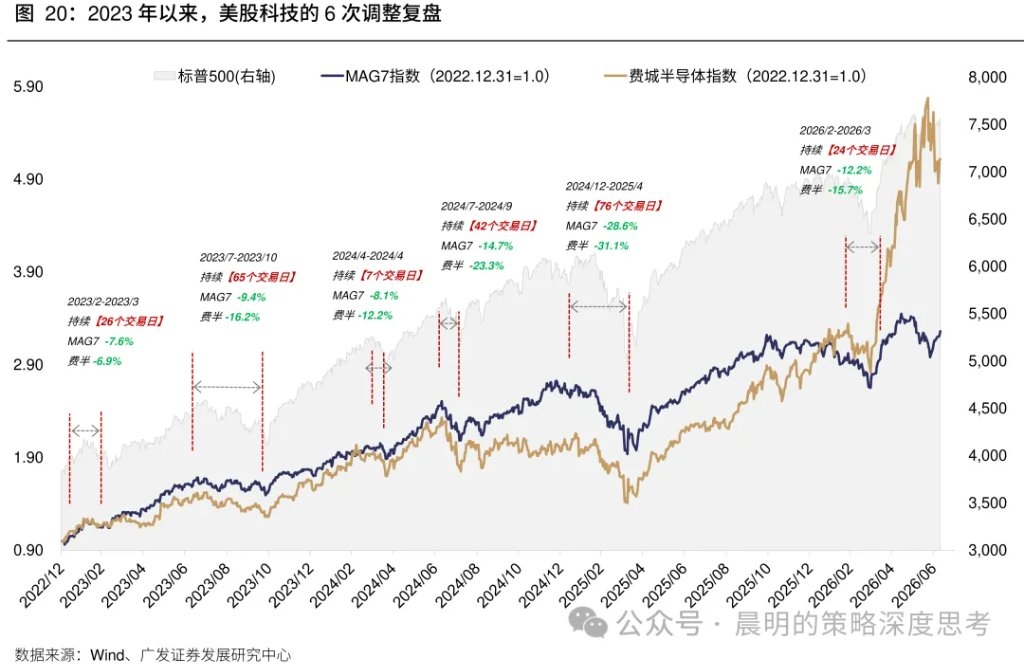
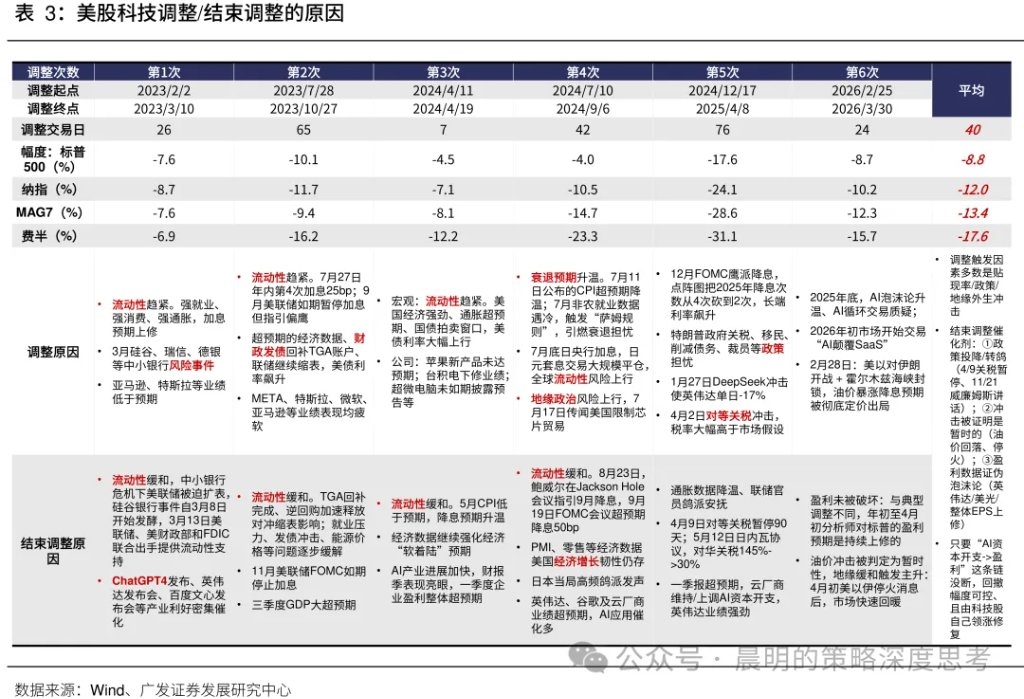
三、科技板块调整的美股经验 2023年以来,美股科技经历了6次比较长的调整。平均来看:调整时间为40个交易日,标普500、纳指、MAG7、费城半导体指数的调整幅度分别为-8.8%、-12.0%、-13.4%、-17.6%。
过去的几次调整,总结来看: 调整的触发因素多数是贴现率/政策/地缘外生冲击;而结束调整的催化剂主要有:(1)政策投降/转鸽(比如4/9日关税暂停、2025年11月威廉姆斯鸽派讲话);(2)冲击被证明是暂时的(2026年4月油价回落、停火);(3)盈利数据证伪泡沫论(2026年一季报英伟达/美光/科技整体EPS上修)。只要“AI资本开支->盈利”这条链没断,科技板块的回撤幅度可控、且由科技股自己快速领涨修复。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!