聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

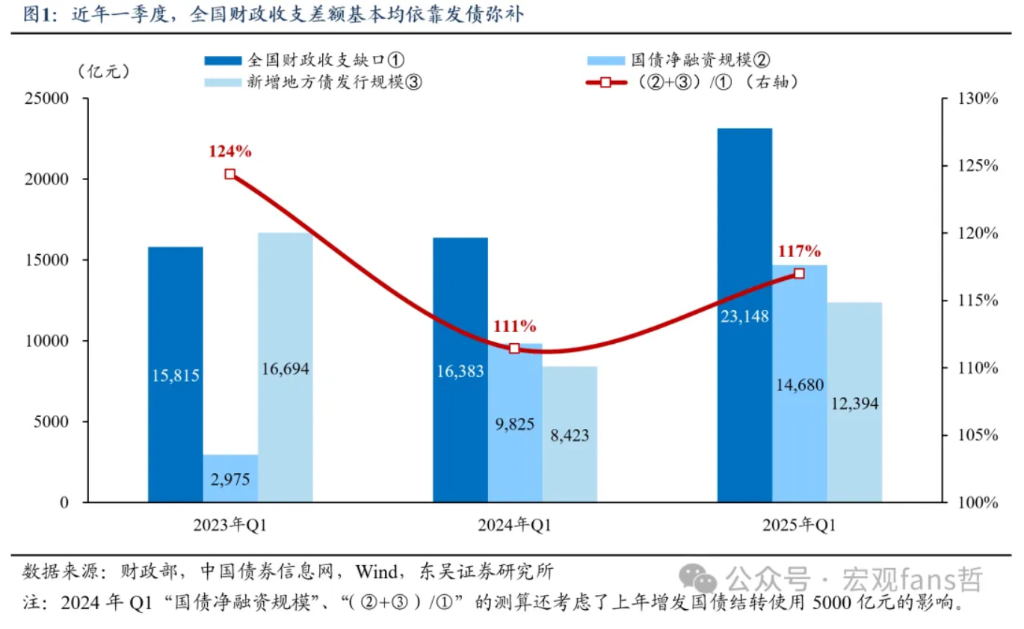
| 1. 近年一季度,全国财政收支差额基本均依靠发债弥补 对“财政是否靠前发力”的探讨可以转换为对“政府债增量”的研究。自2023年Q1、2024年Q1至2025年Q1,如果以全国一般公共预算、全国政府性基金预算衡量全国财政收支,那么上述三个季度对应的“全国财政收支缺口=全国财政支出-全国财政收入”分别为15815亿元、16383亿元、23148亿元,同期以“国债净融资规模+新增地方债发行规模”衡量的“政府债增量”分别为19668亿元、18248亿元(考虑了上年增发国债结转使用5000亿元的影响)、27074亿元,分别覆盖了同期“全国财政收支缺口”的124%、111%、117%。不难看出,近年一季度,全国财政收支差额基本均依靠发行国债、地方债弥补。因此,对“财政是否靠前发力”的探讨可以转换为对“政府债增量”的估算与分析。(注:若无特殊说明,本文“预期”、“预计”均仅代表我们的估算与分析结果。) 值得关注的是,“新增地方债发行规模”并不等同于同期“地方债净融资规模”。因为用于置换隐性债务的特殊再融资债属于“地方债净融资规模”的统计范围,但不应纳入“新增地方债发行规模”的统计范围。举例而言,2025年Q1“新增地方债发行规模”为12394亿元,而同期“地方债净融资规模”高达26280亿元。
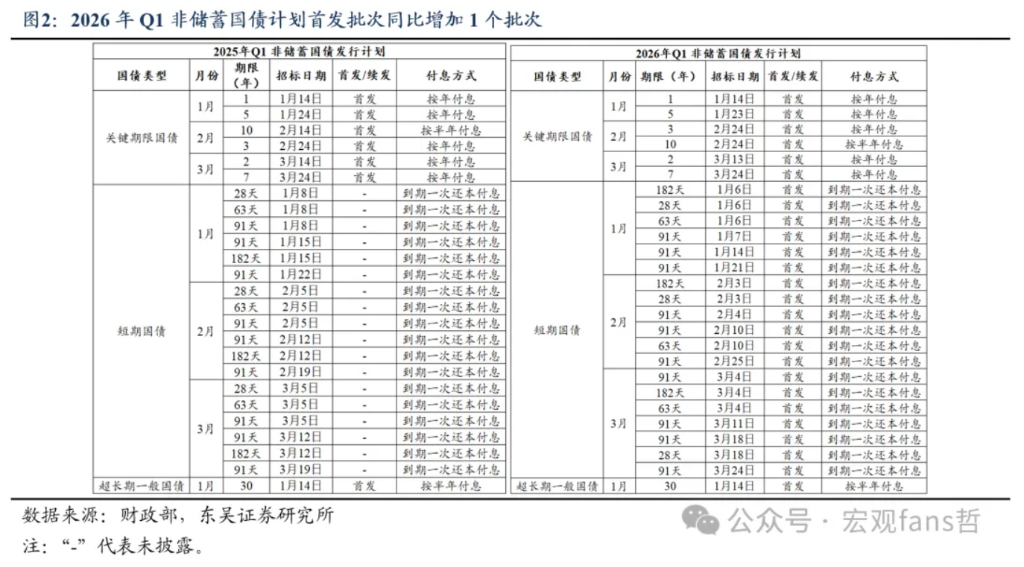
2. 国债方面:2026年Q1国债净融资规模可能同比变化不大 参考财政部披露的国债发行计划,2026年Q1非储蓄国债计划首发26批次,较上年增加1个批次——期限为91天的短期国债。虽然财政部尚未披露国债计划发行规模,但从发行频次、发行期限分布看,2026年Q1国债发行安排可能与上年相仿,国债净融资规模可能同比变化不大。 (注:2025年国债新增限额6.66万亿元,当年实际净融资65698.22亿元,占6.66万亿元的98.6%;其中Q1实际净融资14680.30亿元,占6.66万亿元的22.0%。如果2026年按照①名义GDP同比增长4.9%(同比持平)、赤字率4.0% (同比持平)、地方赤字8000亿元(同比持平),②特别国债新增额度1.8万亿元(同比持平)测算,预计全年国债新增限额69365 亿元。那么按照2026Q1国债净融资占全年新增限额的22.0%估算,2026Q1国债净融资为15260亿元,同比增长3.95%。)
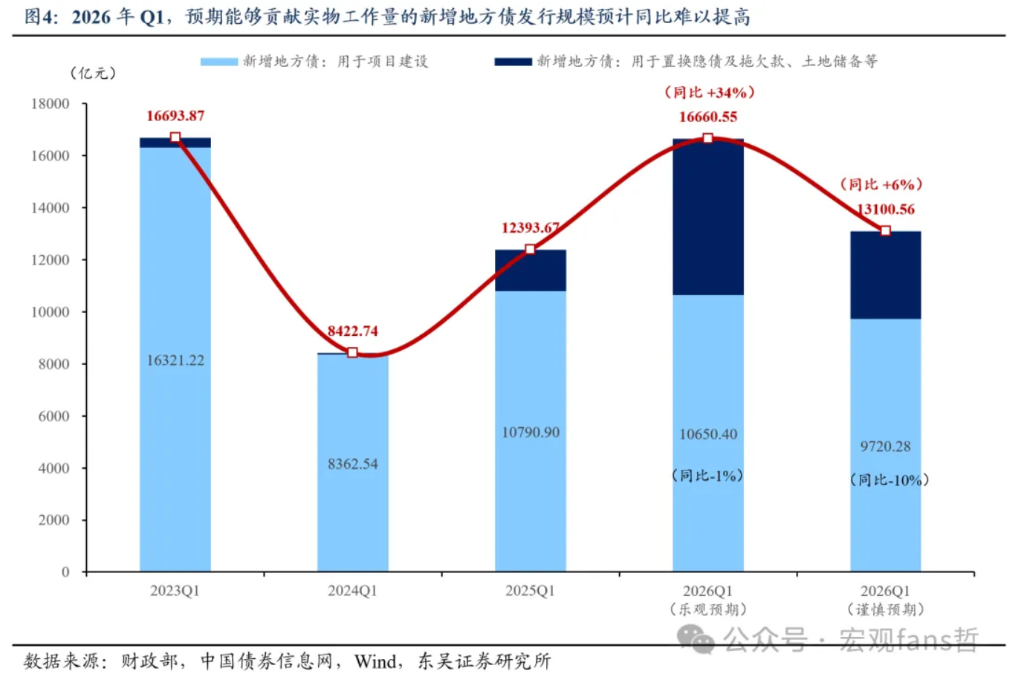
3. 地方债方面:2026年Q1用于项目建设的新增地方债发行规模或将同比下降 2026年Q1地方债发行规模可被拆解为以下4个细项分别估算: 3.1. 再融资地方债:用于偿还到期地方债 估算方法是:2026年Q1到期地方债×再融资债接续比例。自2023年Q1、2024年Q1至2025年Q1,以“当季度普通再融资债发行规模/当季度地方债到期规模”衡量的再融资债接续比例分别为122.68%、107.13%、126.75%,平均值为118.86%,数值高于100%主要由于“地方债到期”与“接续其的再融资债发行”之间存在期限错配。 乐观预期下:按照2026年Q1到期地方债6586.27亿元(同比增长214%)与再融资债接续比例的历史平均值118.86%估算,2026年Q1用于偿还到期地方债的再融资地方债预期发行7828.14亿元。 谨慎预期下:按照2026年Q1到期地方债6586.27亿元(同比增长214%)与再融资债接续比例过去3年的最低值107.13%估算,2026年Q1用于偿还到期地方债的再融资地方债预期发行7056.04亿元。 3.2. 再融资地方债:用于置换隐性债务 由于2026年用于置换隐性债务的特殊再融资地方债额度与上年持平,仍为2万亿元;同时,地方债前置发行以尽快置换隐债的需求依然存在。因此,无论是在乐观还是谨慎预期下,我们都认为2026年Q1用于置换隐性债务的再融资地方债规模将与上年同期相仿,即13372.75亿元。 3.3. 新增地方债:用于置换隐债及拖欠款、土地储备等非实物用途 一方面,针对用于置换拖欠款的新增地方债,2025年实际发行规模约为4677.13亿元,约占当年全国拖欠款化解任务的26%。2026年预期全年拖欠款化解任务将同比提高2000亿元,因此对应全年用于置换拖欠款的新增地方债发行规模约为5196.81亿元。 另一方面,针对用于土地储备的新增地方债,2025年实际月均发行规模约为454.29亿元,如果2026年保持该月均发行水平(即同比持平),那么全年预计发行用于土地储备的新增地方债5451.48亿元。 此外,根据财政部此前公布,自2024年至2028年,每年置换隐债的新增地方债额度均为8000亿元。 综合以上, 乐观预期下:2026年Q1,置换隐债、置换拖欠款、用于土地储备的新增地方债分别为1172亿元(与2025年Q1持平)、3474.78亿元(Q1占全年比重参考置换隐债的2万亿元特殊再融资债)、1362.87亿元(2025年实际月均发行规模×3个月),合计约为6010.14亿元。 谨慎预期下:2026年Q1,置换隐债、置换拖欠款、用于土地储备的新增地方债分别为1172亿元(与2025年Q1持平)、1299.20亿元(Q1占全年比重假设为25%,即按时间分布)、908.58亿元(2025年实际月均发行规模×2个月,即考虑春节扰动),合计约为3380.28亿元。 3.4. 新增地方债:用于项目建设(贡献实物工作量) 从测算逻辑上看,全年新增地方债额度扣除“用于置换隐债及拖欠款、土地储备等非实物用途的新增地方债”后,再扣除“用于注资地方政府产业引导基金、注资地方中小银行的新增地方债”后,可得预期能够用于项目建设(贡献实物工作量)的新增地方债全年额度。 在此基础上,考虑到自2023年至2025年历年Q1“用于项目建设的新增地方债发行规模占全年比重”分别为39.7%、21.9%、31.4%,平均值为31.0%,可估算得: 乐观预期下:如果全年新增地方债额度同比提高2000亿元,“用于注资地方政府产业引导基金、注资地方中小银行”的新增地方债假设为1000亿元,按照Q1发行规模占全年的31.0%(同比基本持平)估算,2026年Q1“用于项目建设(贡献实物工作量)的新增地方债”预计发行10650.40亿元,同比下降1%。 谨慎预期下:如果全年新增地方债额度同比持平,“用于注资地方政府产业引导基金、注资地方中小银行”的新增地方债假设为2000亿元,按照Q1发行规模占全年的31.0%(同比基本持平)估算,2026年Q1“用于项目建设(贡献实物工作量)的新增地方债”预计发行9720.28亿元,同比下降10%。 虽然在乐观预期下,2026年Q1“用于项目建设(贡献实物工作量)的新增地方债”预计发行规模也将同比下降,但是考虑到①2025年Q4新增2000亿元特殊再融资债支持经济大省托底投资、5000亿元政策性金融工具支持符合要求的投资项目建设相关配套融资仍在投放、使用过程中;②2026年政策性金融工具可能Q1提前开始投放使用等因素后,财政资金以外的各类支持资金依然能够对投资领域的实物工作量起到支撑作用,进而帮助国内投资增速“止跌回稳”。
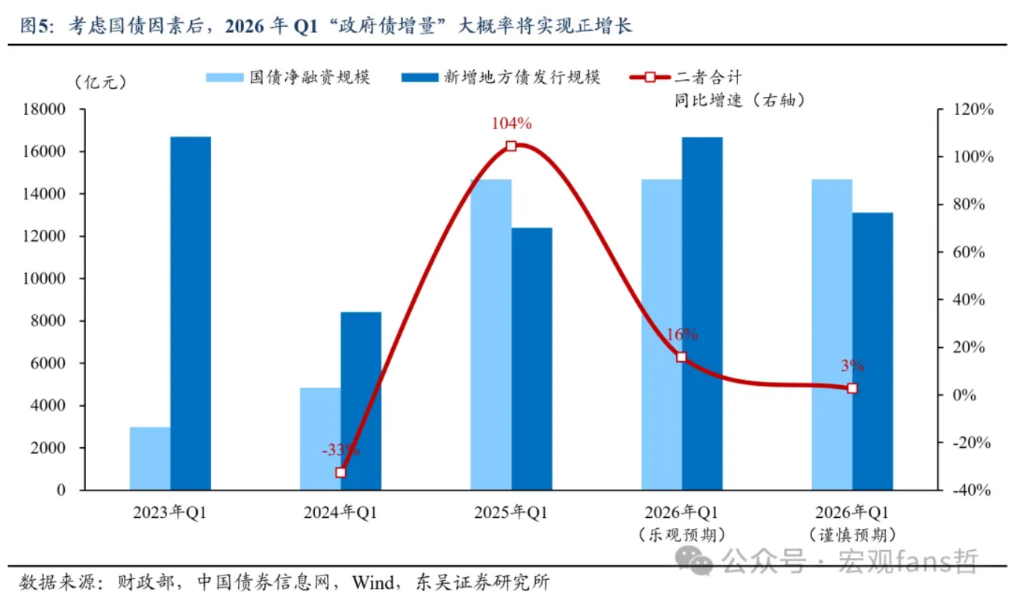
4. 2026年Q1财政适度前置发力,但发力程度不及上年同期 当以“国债净融资规模+新增地方债发行规模”衡量“政府债增量”时: 乐观预期下:2026年Q1,“新增地方债发行规模”预计实现16660.55亿元,同比提高34%,其中“用于项目建设(实物工作量)的新增地方债”预计发行10650.40亿元,同比下降1%。“政府债增量”预计实现31340.85亿元,同比增长16%。 谨慎预期下:2026年Q1,“新增地方债发行规模” 预计实现13100.56亿元,同比提高6%,其中“用于项目建设(实物工作量)的新增地方债”预计发行9720.28亿元,同比下降10%。“政府债增量”预计实现27780.86亿元,同比增长3%。 整体看来,2026年Q1“政府债增量”有望实现不低于3%的同比增长,虽然低于2025年Q1的104%,但高于2024年Q1的-33%,体现了“适度前置发力”的积极财政政策取向。
责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!