 聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台
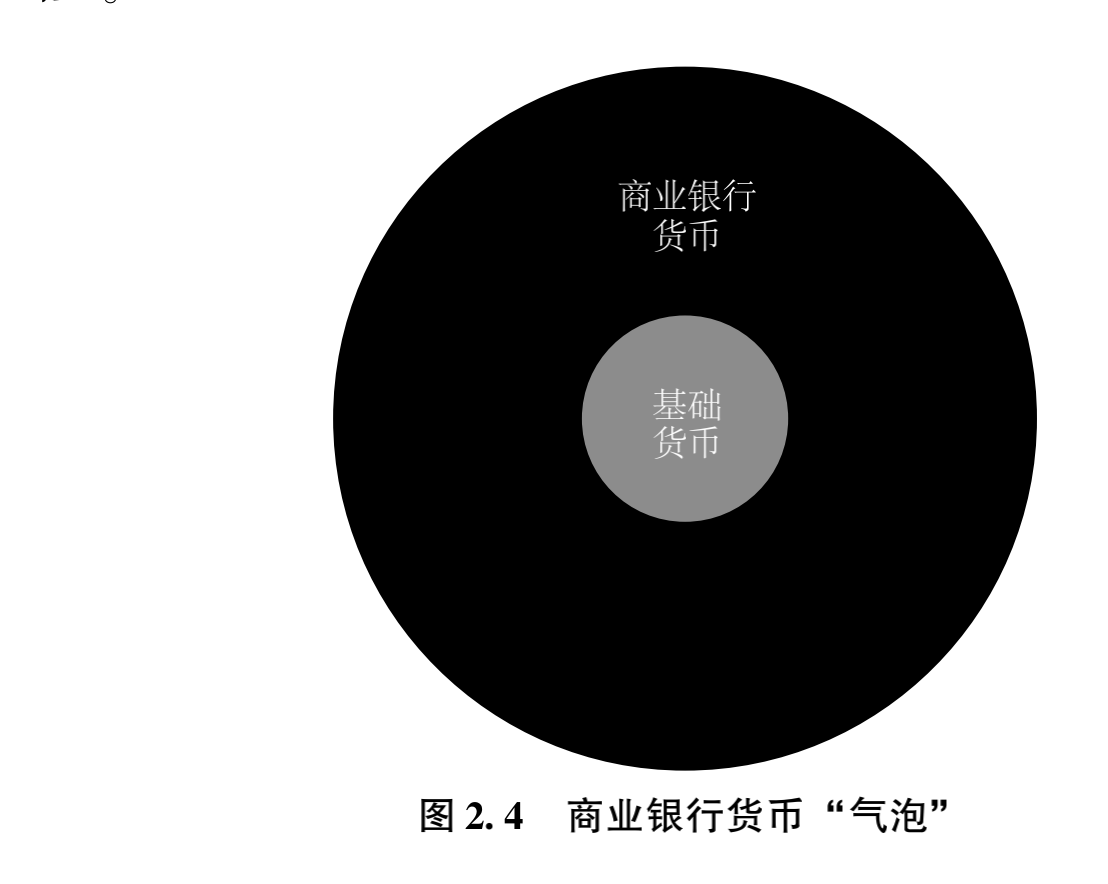
| 是谁在创造货币? 主流的错误答案是央行创造了货币,我们都知道,表象上看,钞票被印刷和发行后,由各国央行进行管理和发行,而央行下发印刷货币的指令前,必须得到各国政府的授权和同意。所以从这个角度而言,的确是各国央行制造了货币。 但事实上,货币在投入市场流通前,只是纸张而已,制造出的货币需要投入市场,进行流通,也就是“流通中的现金+企业活期存款+定期存款+居民储蓄存款+其他存款”的方式才能产生价值,因此,也有一部份学者认为,是人民通过负债或者购买政府债券创造了货币。 事实真的是这样吗? 如果货币不是由政府创造的,那么政府在货币创造中的担当了什么角色呢? 经济学家理查德·沃纳在《货币从哪里来的》中给出了答案,他揭示了货币体系的一个核心悖论,即本质上是由国家决定货币是什么,并为其价值背书,但货币的创造者却主要是商业银行。 一、货币是一种政府背书的社会关系 货币不是中性的,也不是经济“真实”活动(贸易、交换、使用土地和劳动力)的面纱,很显然,货币是一种社会和政治产物。因此,货币影响力的决定因素包括:它是什么(账户单位)、由谁发行、发行多少、给谁发行以及发行目的。 货币的记账单位功能仍然主要由国家决定,这至少有四千年的历史。国家之所以能够做到这一点,主要是因为在我们的社会中,即使存在大量的离岸和避税行为,致使大量的相关财富储备并未真正处于国家的监控范围内,但我们大多数人都必须以税收的形式定期向国家支付。如果企业和个人知道自己必须以某种计价方式定期支付,那么他们在进行交易时使用同样的计价方式是非常合理的,《货币从哪里来的》也明确说明“货币之所以是货币,主要是因为政府允准公民持之履行自己的法定义务,即缴纳税款”,交换媒介可能会改变———信用卡、支票、在线或移动电话付款———但记账单位保持不变,否则货币就失去了普遍接受性。 虽然货币实际上就是一种支付承诺,但货币和欠条的区别在于它的普遍可接受性。由于几乎每个人都需要定期缴纳税款,因此在私人债务和交易中,视同税款的支付承诺往往被最广泛地接受。债权—债务关系的性质是抽象的,而不是具体的。正如美国经济学家海曼·明斯基(HymanMinsky)指出的,“任何人都能创造货币,但问题在于它是否被接受”。 也就是说,如果我们总是能保证全额支付账单,那么每个人就可以基于自己的信用,通过开具借条来购买任何东西。但这种美好的状态是不可能实现的(虽然大多数标准的宏观模型考虑了经济主体基于自身信用进行交易的影响),于是我们将最可靠、最强大的债务人的短期(即期)债权作为货币,然而,最强大的债务人当然是政府,因此货币的可交换性需要由政府提供保证。 未来货币的可交换性由政府予以保证,主要体现在三个方面:1.通过接受其用于缴税;2.通过纳税人支持的银行存款保险;3.由纳税人提供资金的隐性担保,即银行一旦陷入困境将得到政府救助。 因此,我们可以说,所有的货币都是信用,但并非所有的信用都是货币。我们需要的是一个货币的信用理论,而不是信用的货币理论。而且,虽然没有任何定义是完美的,但杰弗里·英厄姆的货币概念似乎是恰当的:货币是“一种拥有抽象价值的社会关系,其中的抽象价值由最权威的记账单位定义”。 二、货币由商业银行所创造 货币并不是随着市场自然运作“出现”或者“产生”的,实际上它是作为国家、公民以及银行之间的信用和债务关系被发行并流通的。正因如此,在测算银行体系的信用创造和中央银行的信用创造时,我们可以给出相当准确的解释。 由于银行是经济体的会计,绝大部分交易都通过它们的电脑进行登记,所以银行在其货币被接受(通过发放信贷而创造的货币)方面处于独一无二的地位。银行存款作为支付手段获得广泛接受的部分原因可能是,公众根本不知道银行确实创造了货币供应。 商业银行在决定谁获得信贷时,大致决定了信贷在经济体系中的使用方式;无论是在消费、购买现有资产还是生产性投资方面,银行的决策都发挥着至关重要的宏观经济作用。 许多人自然会反对这样的观点,即私人银行真的可以通过在分类账簿上增设一个科目来创造货币。经济学家加尔布雷思(J.K.Galbraith)提出了可能的原因:银行创造货币的过程如此简单,以至于让人排斥。当涉及如此重要的事情时,一个更深的奥秘似乎才显得合情合理。 在《货币从那里来》中,作者作者广泛查阅了500多个中央银行、监管机构和其他权威机构的文档、手册、指引和论文中的信息,明确证实,事实上并没有更深的奥秘。因此,这个观点坚决不能被排斥,只有通过正确的分析和进一步的公开和政策辩论,才能解决一个更加重要和紧迫的问题,即我们目前的货币和银行系统是否最好地服务于公共利益,如果没有,应当如何改革。 三、货币实际上是如何被创造的 事实上,货币创造并不像教科书中揭示的金字塔模型,而是更加接近商业银行货币“气泡”,“气泡”外部的商业银行货币包裹着核心的基础货币(见图2.4)。
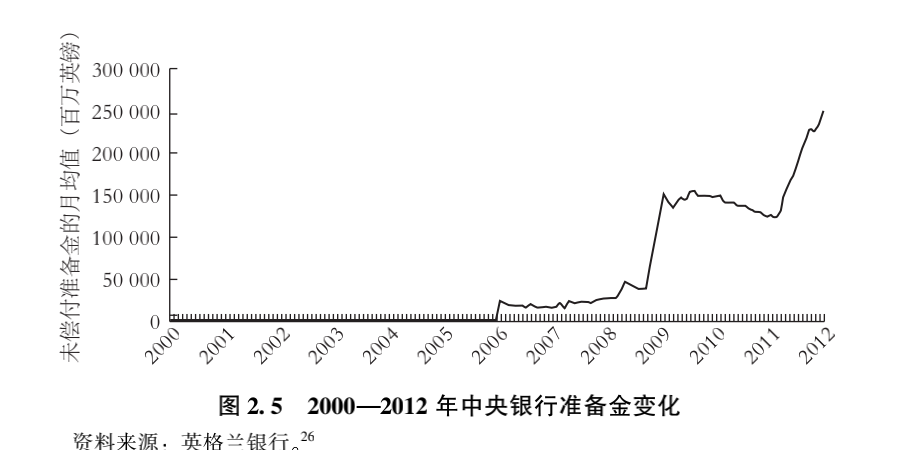
以英国为例,从过去几十年的实践中可以看到,英格兰银行对商业银行货币总量缺乏控制。在2008年金融危机之前,商业银行货币对基础货币的比率大幅增加,以至于在2006年,每1英镑基础货币就对应着80英镑商业银行货币。这种货币创造在很大程度上推动了2007年以前不可持续的信贷繁荣。 相反,在2008年金融危机期间,英格兰银行的“量化宽松”计划向经济体系注入了数千亿新基础货币(见图2.5),但对贷款并没有产生明显的影响———正如衡量信贷的M4L指标所示,贷款在2010年、2011年和2012年持续收缩(见图2.6)。
唯一重要的影响是,商业银行货币对基础货币的比率下降。这说明,商业银行存放在中央银行的准备金不是非常有意义的货币供应量指标:它们或许表明货币供应量会潜在上升,但在任何时候,准备金都不能计量用于实际交易的货币量,也不能计量正在(以任何方式)积极影响经济的货币量。 例如,即便中央银行创造更多的准备金,但在其他政策都保持不变的情况下,并不能以任何方式刺激经济,正如日本在日本银行实施量化宽松政策时发生的那样。然而,银行信贷创造的增加,会对经济交易的价值产生积极影响。 以乔西·瑞安和理查德·沃纳为首的经济学家研究发现,商业银行创造的货币数量当前并不是由监管、准备金率、英国政府或英格兰银行决定的,很大程度上取决于银行在各个具体时期的信心。然而,现行的制度安排也会不可避免地产生影响。 当银行信心十足时,它们将通过发放贷款和增加借款人存款的方式创造新的货币。当银行担心或恐惧时,它们会控制信贷,从而限制新的商业银行货币创造。如果偿还的贷款多于发放的贷款,货币供应将会收缩。商业银行信贷规模的大小以及整个国家的货币供应量,主要取决于银行的信心和动力。 然而,银行信心可能波动的原因之一是,尽管它们有能力创造货币,但仍然可能破产。银行可以为客户创造存款,但它们不能直接为自身创造资本。银行必须始终确保资产的价值大于或等于其负债。如果它们的资产价值下降,而且没有足够的资本来吸收损失,就会濒临破产。一旦银行资不抵债,它们再继续交易就是不合法的。同样,银行可以为客户创造存款,但它们不能创造中央银行准备金。因此,如果它们在中央银行的准备金已经耗尽,并且其他银行不愿贷款给它们,它们便会遭遇流动性危机。 历史证据表明,决定银行货币创造规模最重要的外部因素是中央银行对信贷本身的监管态度。当中央银行选择采取放任自流的银行信贷政策时,就像现在的英国一样,就可能出现繁荣—萧条的信贷周期,从而对经济分析和经济政策产生影响。显然,只要我们思考一下信贷创造与经济活动之间的联系就能明白这些。 当银行创造信贷并由此扩大货币供应量时,货币是用于GDP交易还是非GDP交易,对于经济的影响大有不同。非生产性的信贷创造(非GDP交易)会导致资产价格膨胀、泡沫破裂和银行危机,以及资源的错配和混乱。相反,用于生产新产品、新服务或提高生产率的贷款是生产性信贷创造,能够带来无通胀增长。 同样,如果不受监管,银行将倾向于发放非生产性的金融贷款或投机性贷款,这些贷款追求的往往是短期利润最大化。这或许可以解释为什么英格兰银行和大多数国家的中央银行一样,过去对商业银行信贷增长实施额度控制。然而,这样的信贷控制在20世纪70年代初被废除了。 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!