聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

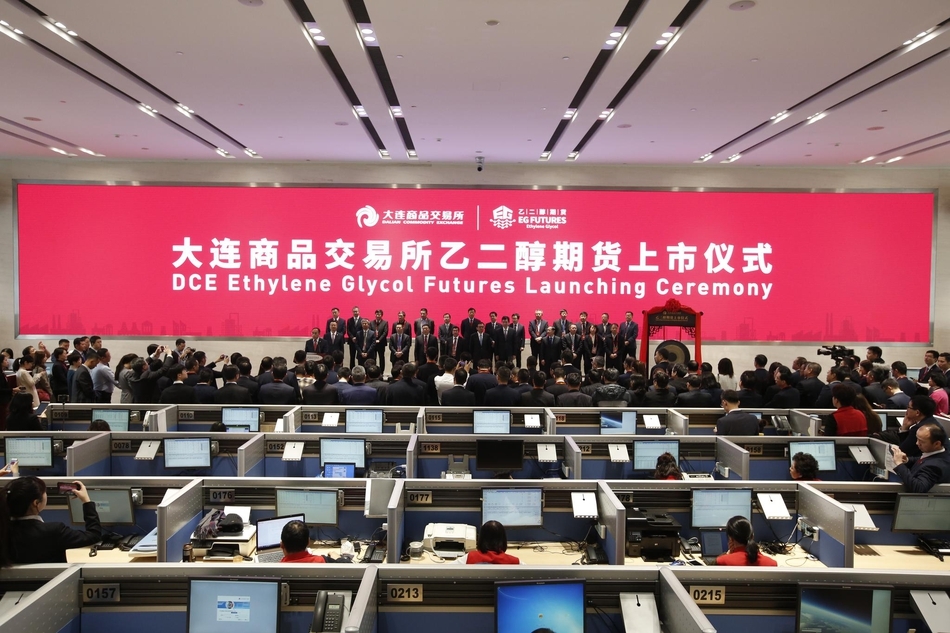
| 乙二醇期货正式挂牌交易 12月10日,乙二醇期货正式在大连商品交易所挂牌交易,各合约挂盘基准价为6000元/吨。 上市仪式上,中国证监会期货监管部主任罗红生、大连市副市长靳国卫共同为乙二醇期货上市鸣锣。证监会期货监管部副主任严绍明宣读有关批复文件。
中国证监会期货监管部主任罗红生表示,乙二醇是化纤产业的基础原料之一,是联系两大国民经济支柱产业的重要枢纽。乙二醇期货上市后,将与PTA(精对苯二甲酸)期货相得益彰,为聚酯产业提供更完整、更全面的原料避险工具体系,促进相关产业的健康发展。 大商所理事长李正强在致辞中表示,乙二醇期货是大商所上市的第17个期货品种、第4个化工品种,是大商所继豆粕期权上市、铁矿石期货国际化和场外市场建设之后,大商所又一个新举措。下一步,大商所将扎实做好乙二醇期货上市及运维的各项工作,坚决维护市场平稳运行,不断夯实市场基础,争取早日发挥更大的服务市场的作用。
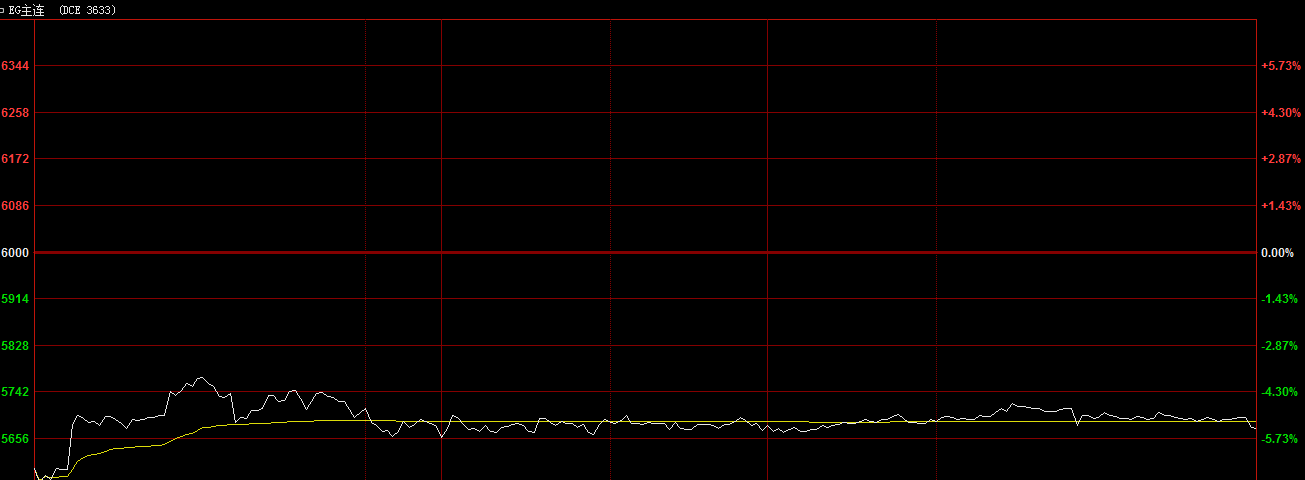
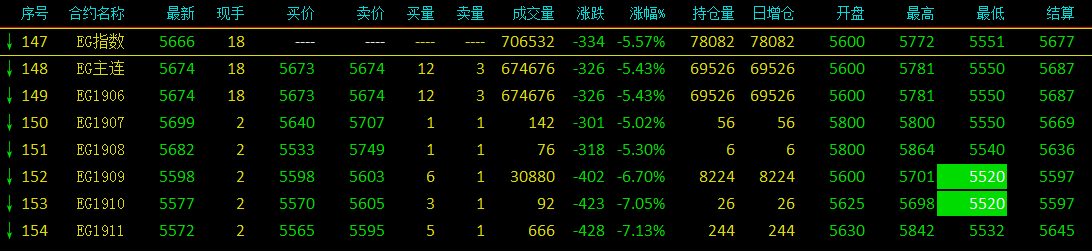
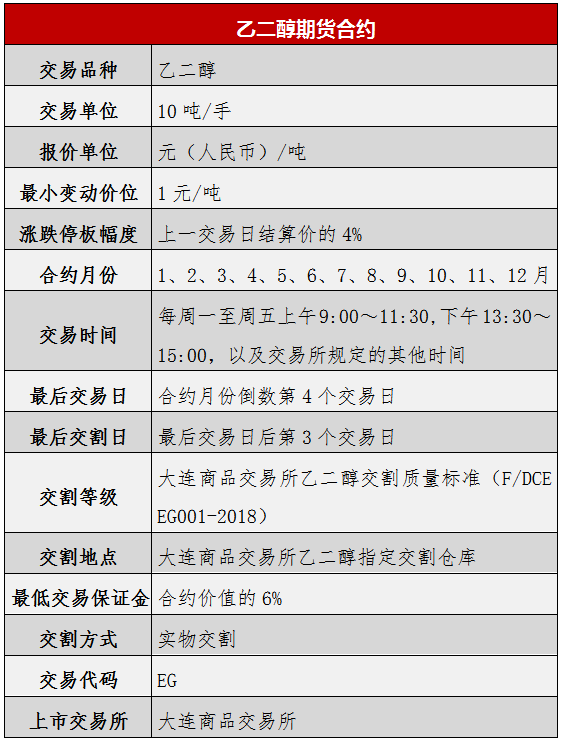
首日开盘,乙二醇期货主力合约低开低走,开盘短暂下跌后转而上行,最低价报5550元/吨。截至收盘,跌5.43%,报5674元/吨。成交量67.47万手,在各期货主力合约中排名居前。 乙二醇期货合约
乙二醇期货上市进程表
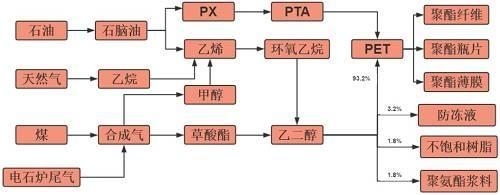
乙二醇期货上市的意义 乙二醇期货上市,将会对产品本身及产业链带来哪些影响呢?我们从三个层面来看: 从价格层面上,优化现有定价机制 国内乙二醇市场是一个高度依赖进口的产品,乙二醇期货上市后,当日现货价格将会更多参考期货盘面价格,逐步以盘面定价,同时,也将更反映实际供需情况,对于服务国内外乙二醇生产、贸易和消费企业具有重要意义。随着乙二醇期货的平稳推出和运行,国内外相关产业客户将逐渐参与期货交易,推动发挥乙二醇期货的价格发现功能,通过期货价格信号准确反映我国乙二醇供需变化,为企业提供公开、透明和连续的价格参考,优化现有定价机制。 从产业链层面上,将提供更完整全面的避险工具体系 从整个聚酯链条来看,聚酯企业生产原料主要为PTA和乙二醇等。上市乙二醇期货有助于规避原料价格波动风险,稳定原料供应和锁定采购成本,对于聚酯产业具有积极意义。目前PTA已经有期货工具,如果乙二醇期货能上市,将为聚酯企业提供更完整、更全面的原料避险工具体系。 市场贸易商角度看,规避市场风险 目前乙二醇的定价机制主要是生产企业或者贸易商根据当下的供需形势以及市场预期进行报价,中间贸易商或者下游聚酯消费企业根据自己的生产经营和对未来的市场供需预期进行还价,最终买卖双方达成一致成交价。由于乙二醇价格波动剧烈,不管贸易商还是下游聚酯企业只能被动承受价格的剧烈波动。乙二醇期货上市后,聚酯企业可以参照期货工具来分析预测乙二醇市场波动趋势,利用期货市场的跨期套利、套期保值等,规避市场风险,从而自己把握市场主动权,争取实现聚酯企业利润最大化。 “期货老司机”上车须知 乙二醇期货首日上市,主力合约成交量就达67.47万手,在各期货主力合约中排名居前。作为期货市场的“老司机”,已经“上车”和即将“上车”的你在做乙二醇期货之前,一定要了解以下信息。 乙二醇简介 乙二醇(Mono ethylene glycol,MEG)又名“甘醇”,常温下为无色、无臭、有甜味的粘稠液体,是一种重要的石油化工基础有机原料,主要用于生产聚酯纤维(涤纶)、聚酯瓶片、聚酯薄膜、防冻液等。从全球和国内两个视角看,聚酯产品(包括涤纶、 包装树脂、聚酯薄膜、其他聚酯)占乙二醇消费量的87%以上。其中,我国超过90%的乙二醇用于生产涤纶。 乙二醇产业链概况 按照原料来源不同,乙二醇的生产可以分为石油和非石油两条工艺路线。石油路线法以乙烯为原料, 经环氧乙烷制取乙二醇。目前国际和国内绝大多数装置都采用石油路线生产乙二醇。该生产工艺的优点是工艺成熟,缺点是生产过程水耗大、能耗大、成本高,且关键技术基本由壳牌公司、美国SD公司以及美国陶氏化学三家公司垄断。 石油路线可以分为石脑油原料法和乙烷原料法两种。石脑油原料法采用的是“原油→石脑油→乙烯→环氧乙烷→乙二醇”路线,其产能约占全球石油路线法总产能的70%,是目前全球普遍采用的生产方法。乙烷原料法采用的是“乙烷→乙烯→环氧乙烷→乙二醇”路线,其产能约占全球石油路线法总产能的30%,是目前中东和北美采用的主要生产方法。 非石油路线法是以天然气、煤炭或生物质资源为原料,采用不同的方法合成乙二醇。其中,以天然气和煤炭为原料制取乙二醇采用的是“天然气/煤炭→合成气(CO+H2)→环氧乙烷→乙二醇”路线。我国目前已大规模工业化的是褐煤制乙二醇,该种生产工艺符合我国缺油、少气、煤炭资源丰富的资源特点,且相对石油路线法成本优势明显,具备工艺流程短、能耗低、水耗低、排放低、盈利能力好等优势。
乙二醇工艺路线图 国际乙二醇行业发展情况 近年来,受下游聚酯工业的发展拉动,全球乙二醇的产量及消费量均保持增长。2017年,全球乙二醇产量及消费量较上年分别增长6.4%和6.5%,分别达到2750万吨和2754万吨,装置产能平均负荷为86.9%,较上年提高3.2个百分点。2010—2017年间,受经济复苏及下游需求提升的拉动,全球乙二醇的需求增速达到年均增长4.4%。 2017年,因东北亚及北美地区有新装置投放,全球乙二醇产能明显增长。截至2017年年底世界乙二醇有效产能达3163万吨/年,较2016年净增76万吨/年,同比增长2.5%。2010—2017年间,全球乙二醇的产能保持年均3.6%的速度增长。2017年新建和改扩建乙二醇装置的企业主要是中国大陆煤制乙二醇和加拿大的装置。 2017年,全球乙二醇的供应仍集中于东北亚、中东和北美地区,2017年这三个地区的生产能力占世界总生产能力的81.2%;产量占比达83.4%,区域内装置开工率较高。全球乙二醇主要消费区域为东北亚、北美和印巴地区,占世界总消费量的81.7%,其中东北亚的乙二醇消费量占全球的比重持续提升,2017年已达到63.7%,而且还将保持增长势头。 2016—2017年北美乙二醇生产能力保持上涨态势,净增20万吨/年,上升4%。产量、消费量却分别下降了1%和0.1%。北美仍是世界乙二醇主要出口地区,净出口量93.4万吨,该地区出口的产品主要来自加拿大。 2017年,中东地区乙二醇生产能力仍为905万吨/年,产量为890.6万吨,同比增长8.6%,开工率明显回升,从上年的90%升至98%。未来中东地区还将新建乙烯装置,配套乙二醇,地区供应持续增长。中东乙二醇的需求量很小,常年保持在100万吨左右,地区乙二醇过剩量超过700万吨。东北亚一直都是中东乙二醇出口的最大地区,随着中国聚酯行业的发展,对乙二醇的需求还将加大,预计中东出口至东北亚的乙二醇将从2017年的700余万吨增加到2025年的800万吨左右。目前中东也是世界上最大的乙二醇出口地区,2017年净出口量达787万吨,约占其产量的86%,占全球出口贸易量的55%左右。 2017年全球乙二醇排名前十大厂商的产能小计达1661万吨/年,占全球总产能的比重达53%左右,产能相对集中。2017年世界乙二醇前十位厂商主要集中在中东、北美及亚洲等地区,中东地区凭借廉价乙烷的资源优势,成为全球市场的领军力量,沙特SABIC成为全球最大的乙二醇供应商。 我国乙二醇行业情况 我国乙二醇的工业生产始于20世纪60年代,一开始采用的是传统的氯乙醇水解法,即利用氯乙醇与碱反应生成环氧乙烷,再由环氧乙烷水解制得乙二醇。20世纪70年代以后,随着我国石油化工产业的崛起,乙二醇的生产也得到了迅速发展。 我国CO催化合成草酸酯及其衍生物产品——草酸、乙二醇的研究始于20世纪80年代。中科院福建物构所经30 年的不懈努力,开发了草酸酯氧化偶联法制取乙二醇流程。截止到2017年年底我国已拥有煤基合成乙二醇装置(草酸二甲酯工艺)15套,产能超过260万吨/年。 未来几年国内石油乙烯法乙二醇新建计划不多,但煤制乙二醇项目的发展如火如荼。据不完全统计,目前国内新建、拟建煤制乙二醇项目生产能力超过200万吨。 未来煤制乙二醇与石油乙烯法乙二醇的竞争将主要集中在生产成本上。国内厂商以石油为原料生产乙二醇成本较高,按照原油价格80美元/桶计算,石油制乙二醇成本为7000多元/吨。但这个成本价格并不适用于地处石油资源丰富地区的中东厂商,如沙比克生产乙二醇原料为石化产品乙烷,属于石油加工的副产品,由沙特政府免费向该公司提供,因此中东的乙二醇生产成本极低,产品运到中国依然很有竞争力。 资料显示,煤制乙二醇的成本和中东产品在伯仲之间,褐煤价格为130元/吨时,年产20万吨乙二醇建设项目完全生产成本(财务费用除外)约为2625元/吨,相当于以石油路线生产乙二醇原油价格在25美元/桶时的生产成本。 2017年,国内乙二醇总产能806万吨/年(中石化占24.7%、中石油占9.6%、合资及民营企业占比65.8%),其中乙烯法乙二醇(含MTO)产能544万吨/年,煤制乙二醇(草酸二甲酯工艺)产能262万吨/年。
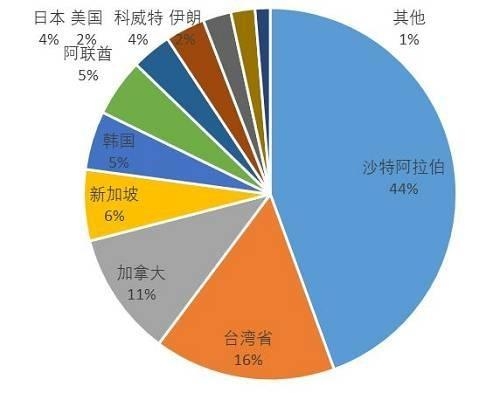
国内乙二醇产能产量 乙二醇生产情况 目前,乙二醇的生产方法主要有石油路线和非石油路线两大类。石油乙烯法乙二醇主要有三种生产工艺,即环氧乙烷(EO)水合法、环氧乙烷经中间体合成乙二醇工艺和乙二醇联产碳酸二甲酯法。非石油路线主要有两种生产工艺,即直接合成法和间接合成法。 当前,全球乙二醇市场已经呈现产能过剩、需求增长缓慢的局面,而具有资源优势的中东地区正在规划和建设大批石化装置,其中包括大型乙二醇装置和聚酯装置,世界乙二醇生产重心正在向东部地区转移,特别是中东地区。与此同时,我国国内乙二醇产能短期内还无法满足市场需求,近几年还将主要依赖进口。2019年之前国内将新增石油乙烯法乙二醇产能约40万吨/年,但煤制乙二醇产能新增潜力巨大。据统计,目前在建和拟建煤制乙二醇产能超过200万吨/年。2007—2017年的我国乙二醇产能年均增长率约为16.6%,产量年均增长率约为16.1%。 2017年我国乙烯法乙二醇生产企业有19家,总生产能力为527万吨/年,产量约为460.5万吨;煤制乙二醇生产企业10家,总产能为287万吨/年,产量约为154万吨。生产地主要集中在华东地区,该地区合计产能达到363万吨/年,约占全国生产能力的44.5%。主要原因是乙二醇的最大下游聚酯产业的生产集中在华东一带,因此该地区乙二醇产能比较集中。 乙二醇进出口情况 2017年,我国进口乙二醇875万吨,较上年增长15.6%,而出口仅为1.8万吨。2017年来自于沙特的乙二醇占据了我国进口量的44.3%。
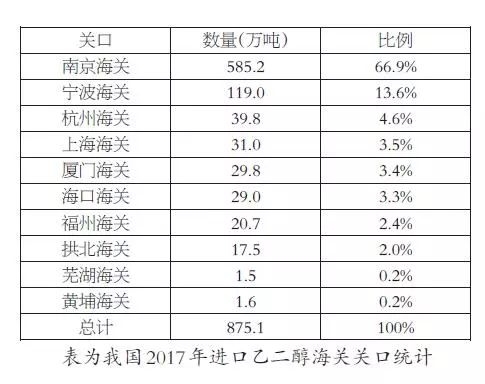
2017年我国乙二醇进口来源国(地) 我国乙二醇贸易方式以一般贸易为主,约占70.5%,主要是国内下游需求缺口较大。进料加工贸易约占13.1%,此外,保税区转储贸易亦较为活跃,在液化品中属于转储贸易占比较高的品种,但随着部分地区银行限制转口开证,保税区转储贸易份额有所下降。 2017年我国乙二醇主要从江苏、浙江两省进口,两省进口数量为743.6万吨,所占份额为全国的85.0%;其次为上海、福建等地。
我国乙二醇消费分析 近十余年来,我国乙二醇消费量整体呈上升趋势,2007年乙二醇的消费量为659.2万吨,到2017年已增加到1487.9万吨,年均增长率为8.5%。与此同时,虽然近几年我国乙二醇的生产能力和产量有较大增加,但由于需求量不断增长,产品自给率仍较低,对外依存度仍处于较高水平。2007年对外依存度为72.8%,2017年为58.8%。
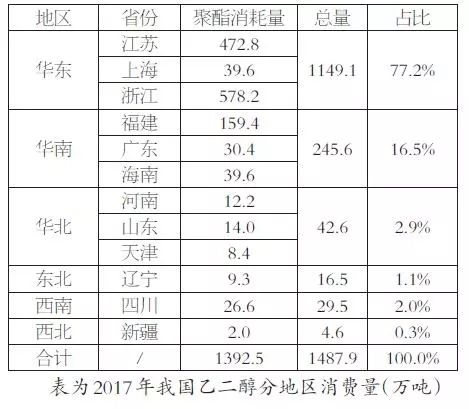
我国乙二醇消费主要集中在华东地区,2017年该地区乙二醇消费量总和达1149万吨,占全国消费量的77.2%,其次为华南地区,2017年消费乙二醇246万吨,占全国的16.5%。 我国聚酯生产企业集中度非常高,主要分布在华东地区,而区内尤以浙江与江苏两省最为集中。2017年仅聚酯行业江苏省的乙二醇消费量就达473万吨,浙江省为578万吨,这两个省份的聚酯产能占到全国聚酯总产能的72%,产量约占78%。而我国乙二醇主要的仓储均靠近消费地,主要分布在张家港、太仓、宁波、江阴等地。
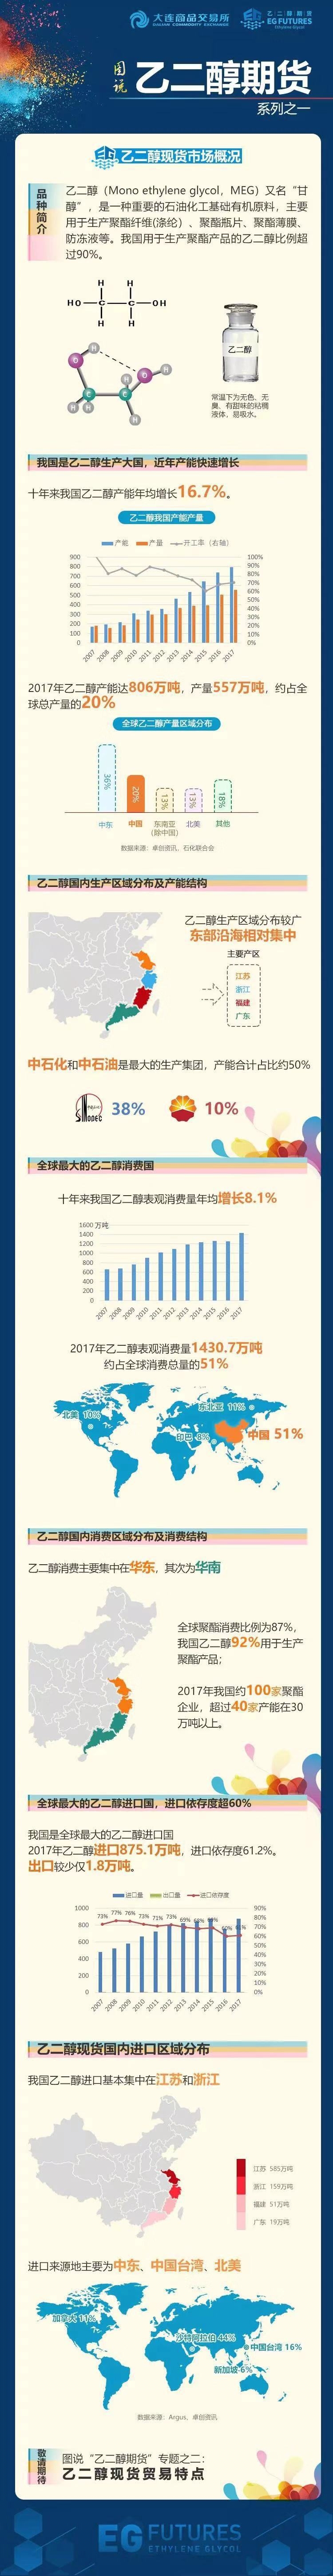
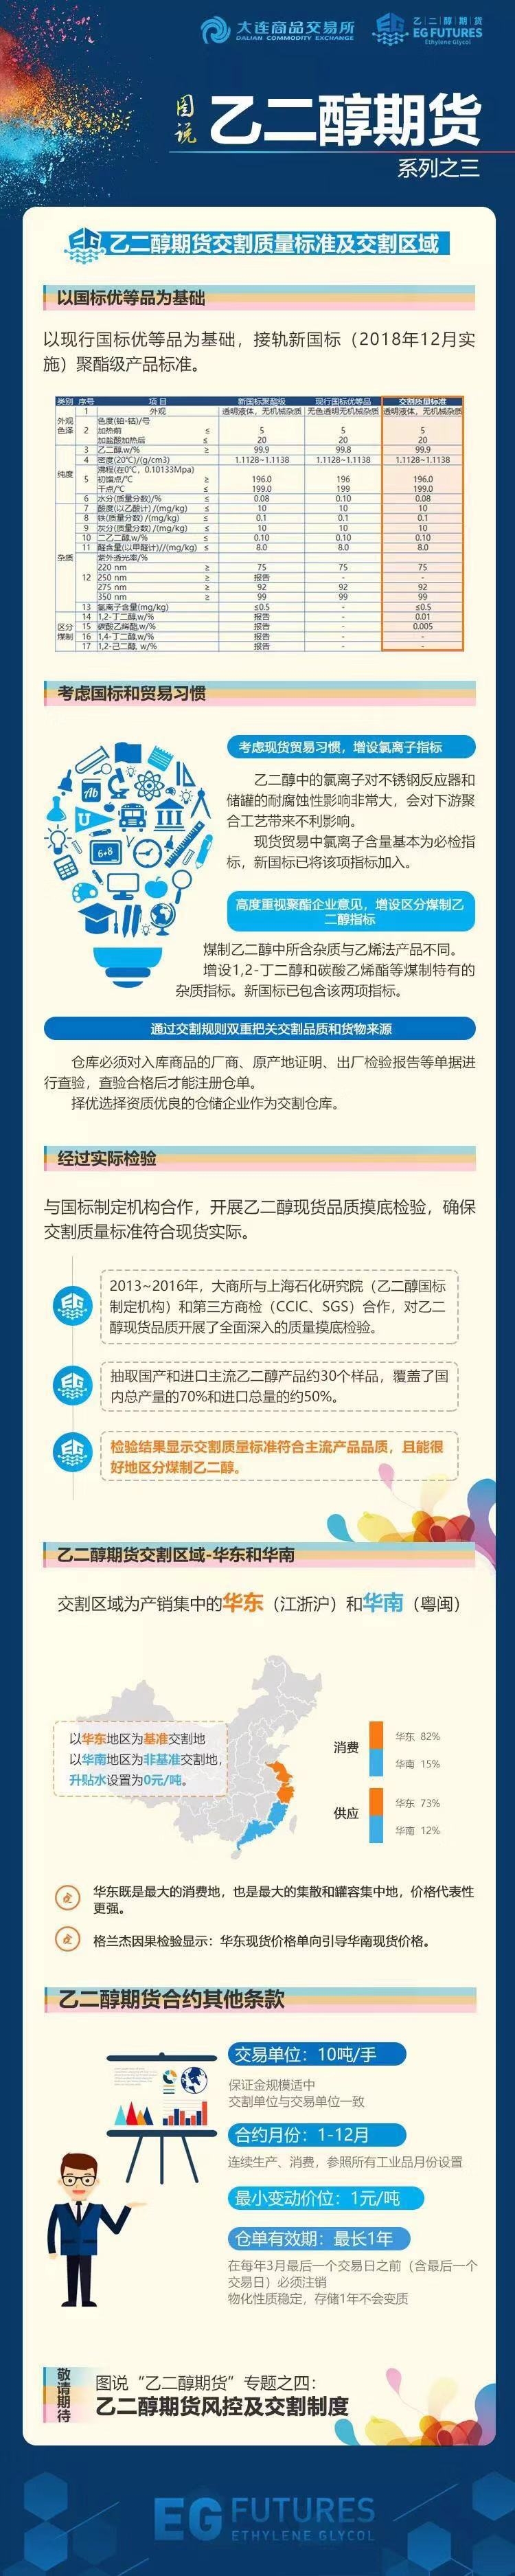
乙二醇仓储物流情况 江苏、浙江为我国乙二醇产销进口主要集中地,同时也是我国乙二醇最重要的贸易集散地。2017年,以江浙为代表的华东地区为最大的流入地,约有123.6万吨的乙二醇净流入。 除华东外,华南为我国乙二醇消费第二大地区,占我国消费总量约16.5%,福建、广东等东南沿海地区形成了颇具规模的聚酯产业,2017年华南约有33万吨的乙二醇需求缺口。西北、华北、西南、东北等地区的乙二醇产量、进口量及消费量均很少,其中西北、华北、东北由于下游消费相对不足,其少量富余的乙二醇主要流向主要消费及集散地华东,供当地聚酯工厂使用或经华东周转至华南,西南地区少量富余乙二醇主要流向华南。 近年来乙二醇现货价格走势 2012年乙二醇最低价出现在6月上旬,为6275元/吨,最高价出现在年末,为9065元/吨,价差为2790元/吨。2013年,乙二醇最低价出现在6月初,为6855元/吨,最高价出现在年初,为9125元/吨,价差变窄到2270元/吨。2014年乙二醇最低价出现在10月中旬,为5640元/吨,最高价出现在6月份,为7585元/吨,价差为1945元/吨。 2015年乙二醇最低价出现在4月下旬,为4160元/吨,最高价出现在12月份,为8080元/吨,价差为3920元/吨。2016年乙二醇最低价出现在1月中旬,为4355元/吨,最高价出现在12月份下旬,为8190元/吨,价差为3835元/吨。2017年乙二醇最低价出现在5月中旬,为5650元/吨,最高价出现在2月份上旬,为8285元/吨,价差为2635元/吨。 附:乙二醇期货详细图解
七禾研究中心 唐正璐根据网络综合整理 七禾网研究中心合作、咨询电话:0571-88212938
更多精彩文章,请关注七禾网公众号! 责任编辑:七禾编辑 |
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!

.jpg)