聚合智慧 | 升华财富
产业智库服务平台
产业智库服务平台

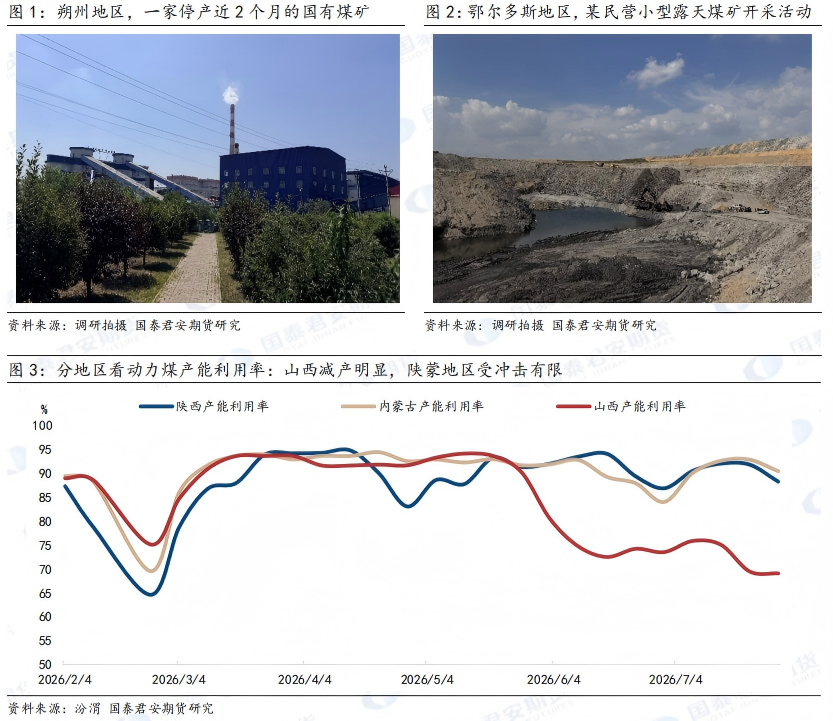
| 报告品种:焦煤 原文链接:https://mp.weixin.qq.com/s/UCFacrmBKC8XaF_4OOnsKw 报告导读: 自5月22日山西留神峪煤矿瓦斯爆炸特别重大事故以来,山西多地煤矿停产时间和影响范围超出常规安全检查,内蒙古、陕西煤矿安全监管力度同样升级。7月1日起《煤矿重大事故隐患判定标准》正式施行,后续煤矿生产组织及增产空间或面临新约束。在此背景下,我们于2026年7月27—31日前往晋陕蒙煤炭主产区,重点了解煤矿实际生产状态、停复产进度、超产治理及下半年生产计划。 调研反馈如下: (1)调研样本反映,事故前晋陕蒙均存在个别矿井超产的现象,极端样本产量可达到核定产能的2-3倍。山西老矿多、开采条件复杂,部分老矿依赖超能力生产、隐蔽工作面及越界开采等;陕蒙地区新建大型矿井多、成本低,在利润、保供任务及生产效率等因素共同作用下,生产强度相对较高。 (2)事故发生后,山西地区煤矿停产、减产明显;内蒙古和陕西整体保持稳产。山西全省多地减产明显,本轮部分煤矿停产,不仅源于安全检查,还涉及超产、工作面及历史手续等问题,复产需要经过整改、验收和属地审批;陕蒙受影响较小,生产端变动主要集中于个别超产矿降负荷、短期安检和工作面接续等。 (3)山西产量缺口短期无法由其他地区有效填补,预计下半年煤矿产量释放弹性有限。近期山西部分停产煤矿已陆续复产,但超能力生产、表外产量等在安全监管趋严、隐蔽工作面等合规约束强化下难以恢复,复产后产量仍有减量预期;陕蒙地区受限于上半年超产透支及下半年按季度考核的新规约束,进一步增产空间有限;此外,疆煤仍受铁路通道、运输成本制约。 我们认为,过去能够在保供或高价期快速提高生产强度的边际弹性正在下降。调研煤矿反馈,《煤矿重大事故隐患判定标准》将超产认定由月度考核调整为季度累计考核后,煤矿虽然获得了季度内安排检修、搬家倒面和生产节奏的灵活性,但累计考核周期延长后,企业通过跨月调整统计和生产节奏规避约束的空间有所收窄。不同地区下半年生产或延续分化,山西面临的是存量产量修复问题,陕蒙面临的则是高位生产下增量空间收窄的问题。 风险提示:调研覆盖的区域、企业数量有限,样本代表性或不足、企业口述数据口径差异及调研结论外推偏差;部分调研口述未经公开数据验证、不代表区域整体;煤炭安监、保供稳价及超产治理等政策力度可能超预期;若疆煤外运通道建设及铁路运力释放进度超预期,煤炭有效供应可能高于预期。 一、煤矿调研基本情况 调研背景:自5月22日山西留神峪煤矿瓦斯爆炸特别重大事故以来,山西多地煤矿停产时间和影响范围超出常规安全检查,内蒙古、陕西煤矿安全监管力度同样升级。7月1日起《煤矿重大事故隐患判定标准》正式施行,后续煤矿生产组织及增产空间或面临新约束。在此背景下,我们于2026年7月27—31日前往晋陕蒙煤炭主产区,重点了解煤矿实际生产状态、停复产进度、超产治理及下半年生产计划。 调研时间/地点:2026年7月27-31日,山西大同与朔州、内蒙古鄂尔多斯、陕西神木和榆林等。 调研对象:9家国有/民营煤矿、1家洗煤厂、2家贸易商与2家铁路站台。 调研反馈如下: (1)调研样本反映,事故前晋陕蒙均存在个别矿井超产的现象,样本产量极端可达到核定产能的2-3倍。山西老矿多、开采条件复杂,部分老矿依赖超能力生产、隐蔽工作面及越界开采等;陕蒙地区新建大型矿井多、成本低,在利润、保供任务及生产效率等因素共同作用下,生产强度相对较高。 (2)事故发生后,山西地区煤矿停产、减产明显;内蒙古和陕西整体保持稳产。山西全省多地减产明显,本轮部分煤矿停产,不仅源于安全检查,还涉及超产、工作面及历史手续等问题,复产需要经过整改、验收和属地审批;陕蒙受影响较小,生产端变动主要集中于个别超产矿降负荷、短期安检和工作面接续等。 (3)山西产量缺口短期无法由其他地区有效填补,预计下半年煤矿产量释放弹性有限。近期山西部分停产煤矿已陆续复产,但超能力生产、表外产量等在安全监管趋严、隐蔽工作面等合规约束强化下难以恢复,复产后产量仍有减量预期;陕蒙地区受限于上半年超产透支及下半年按季度考核的新规约束,进一步增产空间有限;疆煤仍受铁路通道、运输成本制约。
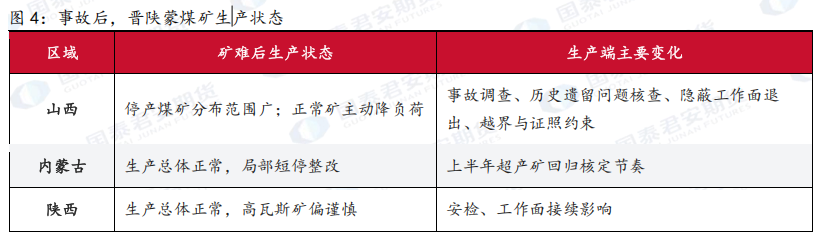
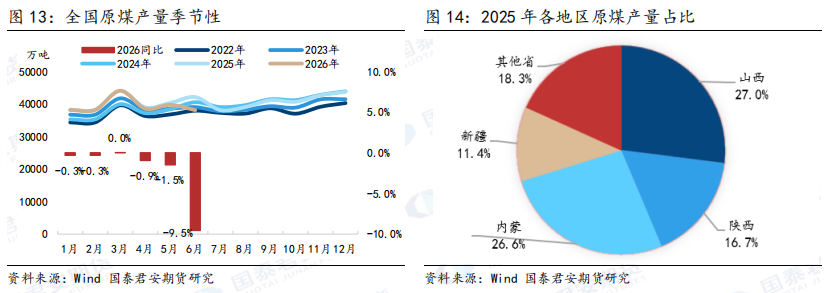
二、矿难后,煤矿生产发生了哪些变化? 山西是本轮事故冲击核心区域,全省多地减产明显,复产偏慢;内蒙古和陕西整体稳产,但受限于上半年超产透支及下半年按季度考核的新规约束,多余产能释放空间有限,山西产量缺口短期内无法由外部有效填补。生产端呈现“山西收缩、蒙陕稳产,但三地边际弹性共同下降”的格局:山西本轮部分煤矿停产,不仅源于安全检查,还涉及超产、工作面及历史手续等问题,复产需要经过整改、验收和属地审批;内蒙古和陕西多数大中型煤矿保持正常生产,生产端变动主要集中于个别超产矿降负荷、工作面接续和小矿安检。
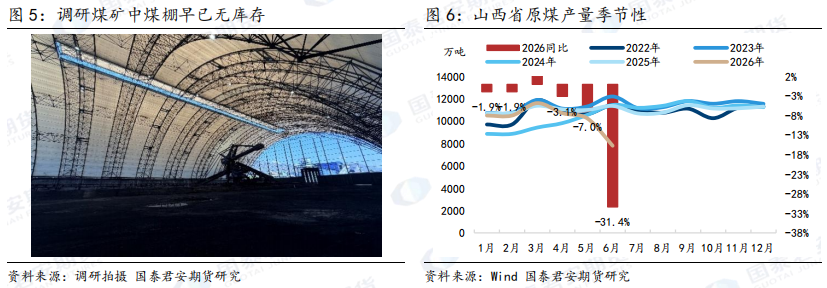
1、山西:违规生产问题集中暴露,历史超产形成的供应难以完全恢复 我们走访了山西大同与朔州地区三家煤企,一家民营洗煤厂、铁路发运站台和贸易商。从调研反馈看,山西煤矿生产主要存在以下特点:1、考察煤矿表示该地区矿井开发时间长、生产条件复杂,晋北部分老矿原煤热值仅约3000—3700大卡;2、国有矿占比偏高,人员负担较重,叠加资源接续紧张、地质条件复杂影响,当地煤矿完全成本偏高,山西样本吨煤成本约在300元;3、销售方面,市场煤较长协煤具有明显溢价,超产意愿强,地销环节不带票交易现象较普遍。 本轮安全检查及专项整治中,山西部分煤矿超核定产能生产、工作面及矿界管理不规范、证照手续不完善等问题集中暴露。调研样本反馈,长期以来山西部分煤矿存在实际工作面与批准图纸不完全一致、越界开采、证照手续不完备等现象,且煤矿存在超核定产能生产行为;此外,部分调研对象反映,历史上个别矿井地销环节存在票据不完全匹配的交易,表外产量通过灰色渠道形成隐形库存。这些问题并非短期形成:一方面,部分老矿开发时间较长,井下采掘条件复杂,核定产能与矿井实际生产能力、经营目标之间存在偏差;另一方面,煤矿还承担稳产保供、职工安置及地方经济等压力,过去在监管节奏存在差异的情况下,个别矿井长期维持较高生产强度。 调研晋北地区,周边煤矿停产范围较广、时间较长、库存偏低。本轮山西停产并非以往周期性安全检查后的短期停摆,本质是历史违规在高压监管下的集中爆发。晋北多地出现停产、降负荷和流通货源减少现象。除正式停产矿外,仍在生产的矿井也因责任约束、隐蔽工作面核查和超产治理主动降低生产强度。
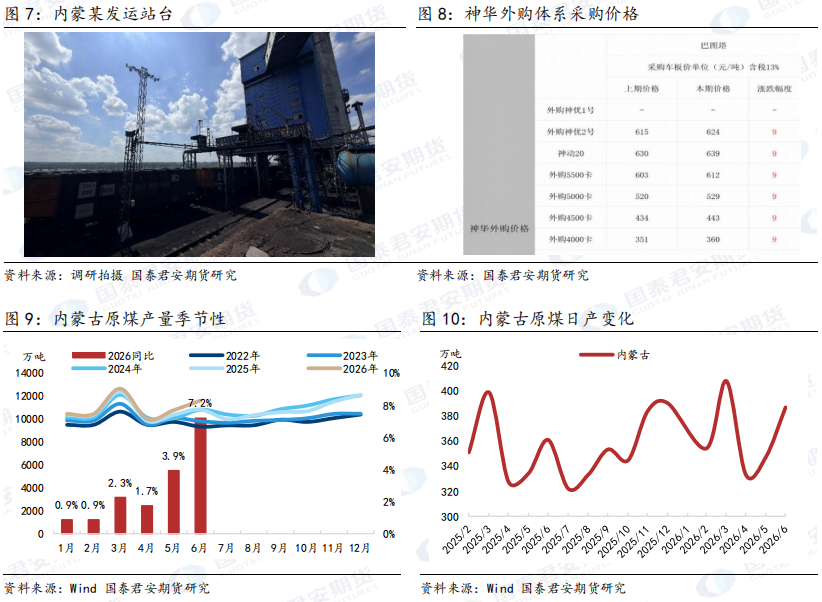
部分煤矿已收到复产准备信号,在监管问责趋严的情况下,预计复产初期生产偏谨慎,前期依赖超产形成的高弹性难以迅速恢复。晋北部分产区煤矿停产时间较长,“一矿一策”意味着不同煤矿恢复节奏差异较大,调研煤矿反馈后续产量难以完全恢复:一方面,事故责任追究从行政处罚延伸至个人责任,矿长与属地监管人员的风险偏好显著下降;另一方面,隐蔽工作面、超定员、越界开采等问题被集中核查,过去依靠表外工作面形成的产量难以延续。 2、内蒙古:总体生产正常,但超产治理回归压缩增量空间 我们走访了内蒙古鄂尔多斯地区三家煤矿及铁路发运站台和贸易商。从调研反馈看,鄂尔多斯地区煤矿生产主要存在以下特点:1、资源条件较好,低瓦斯矿占比较大,调研样本煤矿热值约在4800-6000大卡;2、成本整体低于山西,煤矿以大中型井工矿为主,机械化程度较高,普通井工矿开采成本约150-200元/吨;3、销售方面,神华外购体系影响较大,向港口发运受利润驱动明显。 从鄂尔多斯调研样本看,当前区域生产总体稳定,安全检查尚未引发大范围停产;但部分煤矿前期生产进度偏快,随着超产治理趋严,下半年核定能力之外的额外产量可能收缩。鄂尔多斯煤矿以大型井工矿和露天矿为主,低瓦斯矿占比较高,单矿规模大、生产效率高,设备实际生产能力较强,地区合规生产基本盘较稳。部分调研样本反馈,鄂尔多斯地区存在超产,事故前部分大型民营及国有煤矿实际生产强度明显高于核定能力,个别矿井甚至在上半年已接近或完成全年核定产量;矿难及专项检查后,部分前期超产较多的企业已主动降低生产强度,当地某大型民营煤矿曾短暂停产约两周,复产后生产有所收敛,下半年产量可能较上半年明显回落,但该情况不代表区域整体降幅。此外当地煤矿有反馈,鄂尔多斯上一轮符合条件的产能核增已基本完成,新矿审批较少,后续供应将由扩张期逐步进入平台期。下半年内蒙合规生产基本盘仍稳,但随着超产治理加强和年度生产进度回归,产量将由高位放量转向高位趋稳,核定产能之外的额外增量逐步收缩。
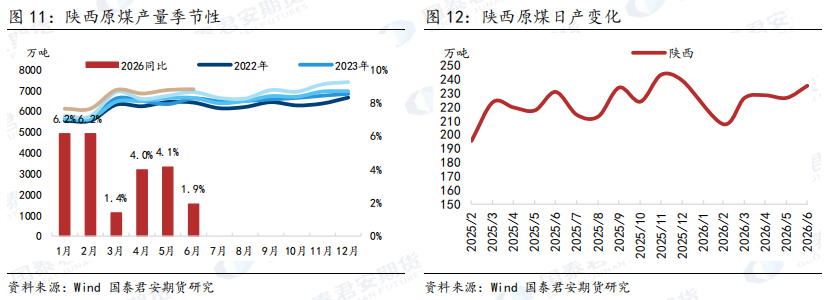
3、陕西:安全检查频率提高,整体生产保持稳定 我们走访了陕西榆林、神木地区三家煤矿。从调研反馈看,陕北地区煤矿生产主要存在以下特点:1、样本煤炭热值约4800—6000大卡,以低灰、低硫、高挥发分动力煤为主,主要用于电力和周边煤化工需求;2、陕北煤矿资源禀赋较好,调研反馈部分民营矿吨煤生产成本低于200元,国有矿生产成本在200元附近;3、销售方面,以周边煤化工企业、电厂及贸易商为主,部分货源通过铁路外运,但发往北方港口的货源偏少。 从榆林、神木地区调研样本看,陕北地区生产整体保持稳定,安全检查频率有所提高,但多数问题以短期整改为主,对区域总产量影响有限。调研样本反映,近期安全检查频率有所提高,部分煤矿每隔1-3天接受一次不同层级或不同内容的检查,监管重点包括是否超过核定能力生产、井下实际工作面是否与报送图纸一致、瓦斯治理和安全设施是否达标。对于证照齐全、生产系统规范的大型矿井,一般性问题通常以限期整改为主;个别涉及现场安全生产的问题,可能造成短期停产,但尚未形成区域性、持续性减产;部分高瓦斯、炮采或规模较小的煤矿受到的检查影响相对更大。当前检查尚未造成区域性大面积停产,陕西合规生产基本盘总体稳定,但新增供应弹性有所下降。
三、下半年,三地主产区的共识与分化 三地最大的共识是过去能够在保供或高价期快速提高生产强度的边际弹性正在下降。2026年7月1日起施行的《煤矿重大事故隐患判定标准》(应急管理部令第21号),将重大事故隐患细化为17个方面,对超能力生产、隐瞒工作面、超层越界、监控数据失真等高风险行为形成了更明确的判定依据;同时将将井工煤矿超能力生产重大事故隐患的产量判定口径,由单月原煤产量超过核定(设计)生产能力的10%,调整为季度原煤产量超过核定(设计)生产能力的30%,全年超过110%的判定标准仍然保留。部分调研煤矿反映,超产认定由月度考核调整为季度累计考核后,提高了煤矿在季度内安排检修、搬家倒面及生产节奏的灵活性,但累计考核周期延长后,企业通过跨月调整统计规避超产约束的空间有所收窄。部分上半年生产进度偏快的煤矿,需要在后续季度主动控制日产,以满足季度及年度产量约束,核定产能之外的供应弹性将边际下降。 此外,从调研样本看不同地区下半年生产或延续分化。山西部分老矿涉及超产、工作面及矿界等多重问题,前期停产范围较广,部分煤矿虽已进入复产阶段,但受整改验收、证照矿界、工作面接续及生产爬坡等因素制约,合规产量预计缓慢修复,历史超产部分则难以同步恢复,表现为“复产难复量”;而陕蒙地区超产违规更多体现为超过核定量,而非隐蔽工作面和越界开采,边际变化主要是超产约束加强,安全检查频率提高。陕蒙大型现代化煤矿占比较高,合规生产基本盘相对稳定,但部分煤矿上半年生产进度偏快,下半年在季度及全年产量约束下或主动控制日产,表现为“稳产难增量”。总体而言,山西面临的是存量产量修复问题,陕蒙面临的则是高位生产下增量空间收窄的问题。
四、风险提示 调研覆盖的区域、企业数量有限,样本代表性或不足、企业口述数据口径差异及调研结论外推偏差;煤炭安监、保供稳价及超产治理等政策力度可能超预期;若疆煤外运通道建设及铁路运力释放进度超预期,煤炭有效供应可能高于预期。 七禾带你去调研,最新调研活动请扫码咨询
更多调研报告、调研活动请扫码了解
|
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。



七禾研究中心负责人:翁建平
电话:0571-88212938
Email:57124514@qq.com
七禾科技中心负责人:相升澳
电话:15068166275
Email:1573338006@qq.com
七禾产业中心负责人:洪周璐
电话:15179330356
七禾财富管理中心
电话:13732204374(微信同号)
电话:18657157586(微信同号)
合作期货公司基本信息: 东吴期货 华鑫期货 东航期货 前海期货 先锋期货
 七禾网微信公众号 |  七禾网APP安卓&鸿蒙 |  七禾网APP苹果 |  沈良宏观 |  七禾调研 |  价值投资君 |
© 七禾网 浙ICP备09012462号-1 浙公网安备 33010802010119号 增值电信业务经营许可证[浙B2-20110481] 广播电视节目制作经营许可证[浙字第05637号]
 最新高手视频!